
全球美国医疗保健运输服务市场规模、份额、预测报告 - 2034 年

美国医疗保健运输服务市场按类型(医疗运输、保温箱运输、移动治疗设施、病人运输和非医疗运输)、最终用途(医院、医疗中心、护理机构和机场接送)和地区划分:全球和区域行业概览、市场情报、综合分析、历史数据和2025-2034年预测
| 2024年市场规模 | 2034年市场预测 | 复合年增长率(%) | 基础年 |
|---|---|---|---|
| 15.75亿美元 | 32.89亿美元 | 7.64% | 2024 |
美国医疗保健运输服务市场规模有多大?
2024 年,美国全球医疗保健运输服务市场规模约为15.75 亿美元,预计到 2034 年将增长至约32.89 亿美元, 2025 年至 2034 年的复合年增长率(CAGR)约为7.64% 。
本报告分析了美国全球医疗保健运输服务市场的驱动因素、制约因素/挑战,以及它们在预测期内对市场需求的影响。此外,本报告还探讨了美国医疗保健运输服务行业的新兴机遇。
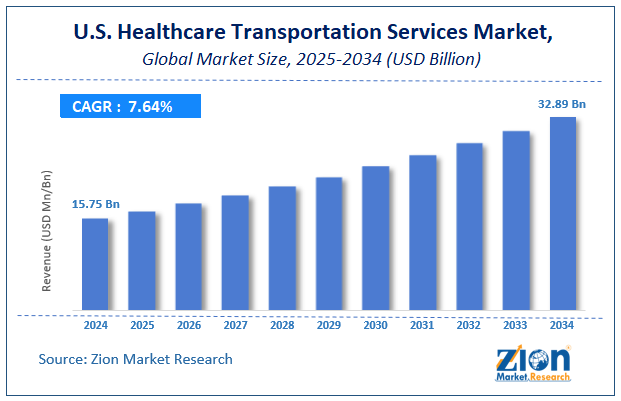
美国医疗保健运输服务市场概览
交通运输与促进人口流动的经济和社会因素密不可分。医疗保健研究团队指出,20%的健康状况可归因于医疗保健,而交通便利性、教育水平、住房状况和健康食品则占40%。交通障碍可能与社会决定因素(例如社会孤立、贫困、种族歧视和教育机会)相互关联。这可能导致医疗支出增加、整体健康状况恶化以及就医延误或错过。发展适宜且经济的交通方式、自行车道、步行社区和其他健康的出行选择有助于改善健康状况。
医疗保健行业的运输服务有助于确保患者、药品、医疗设备和检验样本在不同地点之间安全及时地转运。因此,医疗保健行业的效率得以提升。医疗保健运输是一个全新的概念,可以显著节省患者和医护人员的时间。对快速便捷的出行需求日益增长以及医疗保健系统的不断完善是推动市场增长的主要因素。
近年来,SARS-CoV-2感染病例的不断增加、药物研发活动的日益活跃以及新药研发管线的不断拓展,是推动全球医药和医疗保健公司增长的关键因素。远程医疗服务的日益普及、政府对疫苗研发投入的增加,以及对更先进的即时诊断和家庭医疗保健设备日益增长的需求,都促进了该行业的增长。由于传染病的蔓延,预计未来几年全球对医疗保健的关注将为该行业带来更多增长机遇。
重要见解
- 根据我们研究分析师分享的分析,预计全球美国医疗保健运输服务市场在预测期(2025-2034 年)内将以每年约 7.64% 的复合年增长率增长。
- 就收入而言,2024 年美国全球医疗保健运输服务市场规模约为 15.75 亿美元,预计到 2034 年将达到 32.89 亿美元。
- 由于非紧急医疗运输需求不断增长、人口老龄化、慢性病患病率上升以及对经济高效且可靠的患者物流解决方案的需求,美国医疗保健运输服务市场预计将以显著的速度增长。
- 按类型划分,医疗运输领域预计将引领全球市场。
- 从最终用途来看,医院领域正以高速增长,并将继续主导全球市场。
- 从地域上看,预计北美将在预测期内主导全球市场。
美国医疗保健运输服务市场:司机
医疗保健系统的改善和医疗设施的扩建是推动该细分市场增长的部分因素。此外,医疗服务提供商为需要非紧急医疗运输以获得各种医疗服务的患者提供医疗运输服务,这也推动了美国医疗运输市场的增长。对快速运输样本和标本进行检测的需求不断增长,以及对降低物流成本的日益重视,也是推动市场扩张的部分因素。此外,医疗运输领域拼车服务的增加也有助于推动美国医疗运输市场的扩张。
医疗运输系统被视为整个医疗保健市场不可或缺的一部分。根据主要医疗机构制定的指导方针,运输服务提供商必须遵守相关规定,例如具备足够的现场和临床经验来应对各种健康状况。老年人口不断增长,且易患心血管疾病,这是美国医疗运输服务市场的主要驱动力之一。由于上述原因,医疗运输在过去几年中服务了大量患者。此外,医疗旅游的蓬勃发展、有利的报销政策以及技术的进步也是推动美国医疗运输服务需求增长的其他因素。然而,熟练的医疗保健专业人员短缺以及昂贵的急救服务可能会阻碍美国医疗运输服务市场的增长。
美国医疗保健运输服务市场:限制因素
投资不足和运输车辆维护成本高昂阻碍了该行业的增长。此外,国内企业投资不足也限制了其在预测期内的市场扩张。提供和改善医疗运输服务需要大量资金投入。即便本地企业也不愿涉足该领域,欠发达经济体更无力承担。因此,市场扩张速度将会放缓。此外,提供高质量的医疗运输服务本身就是一个商业难题。主要参与者的覆盖范围有限,也对增长速度产生了负面影响。
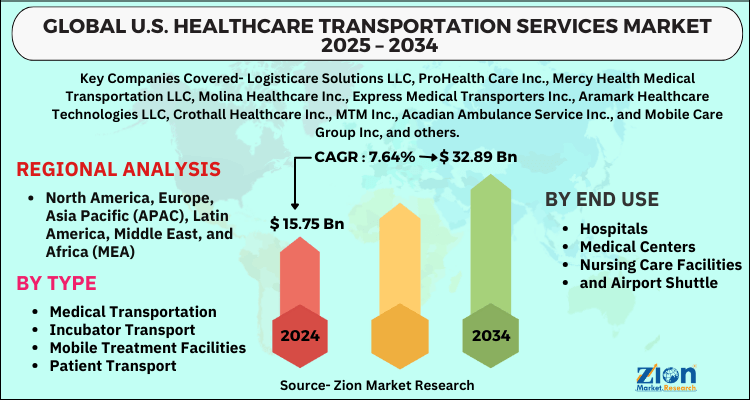
美国医疗保健运输服务市场:报告范围
| 报告属性 | 报告详情 |
|---|---|
| 报告名称 | 美国医疗保健运输服务市场 |
| 2024年市场规模 | 15.75亿美元 |
| 2034年市场预测 | 32.89亿美元 |
| 增长率 | 7.64的CAGR% |
| 页数 | 180 |
| 涵盖的主要公司 | Logisticare Solutions LLC、ProHealth Care Inc.、Mercy Health Medical Transportation LLC、Molina Healthcare Inc.、Express Medical Transporters Inc.、Aramark Healthcare Technologies LLC、Crothall Healthcare Inc.、MTM Inc.、Acadian Ambulance Service Inc.、Mobile Care Group Inc. 等公司。 |
| 涵盖的细分 | 按类型、最终用途和区域 |
| 覆盖地区 | 北美、欧洲、亚太地区、拉丁美洲、中东和非洲 |
| 基础年 | 2024 |
| 历史年份 | 2020 - 2023 |
| 预测年份 | 2025 - 2034 |
| 定制范围 | 提供定制化的购买方案,以满足您具体的科研需求。 定制请求 |
美国医疗保健运输服务市场:细分
美国医疗保健运输服务市场按类型和最终用途进行细分。
按类型划分,市场可分为医疗运输、保温箱运输、移动治疗设施、病人运输和非医疗运输。预计在预测期内,医疗运输市场将成为增长最快的细分市场。对于处于危急或生命危险情况的患者而言,医疗运输服务至关重要。此外,医疗运输服务对于无法获得医疗运输服务的弱势群体(例如老年人、残疾人和经济困难者)也必不可少,这促进了该行业的增长。
按最终用途划分,市场可分为医院、医疗中心、护理机构和机场接送服务。在预测期内,医院是主要的最终用户,占据全球医疗保健运输服务收入的绝大部分份额,预计在预测期内还将继续增长。由于医院数量的增加(尤其是在发达国家),以及对降低成本和扩大服务范围的更大需求,预计未来几年医院仍将保持其主导地位。
全球美国医疗保健运输服务市场:区域概况
北美地区在医疗运输服务市场占据主导地位。这主要归功于该地区不断增长的医疗需求人口以及优质医疗服务的普及。此外,尖端技术的应用也为该地区居民提供一流的医疗运输服务奠定了基础。预计美国医疗运输服务市场的领先企业将通过拓展产品线以及进行并购投资来保持其行业竞争优势。
由于各国政府对医疗设施的投入不断增加,亚太地区预计将成为增长最快的市场。这是推动该地区对创新型医疗运输服务需求的关键因素。尤其是在欠发达国家,政府对医疗运输服务的投入不断增长,这进一步刺激了该地区对创新型医疗运输服务的需求。
美国医疗保健运输服务市场:竞争分析
该报告提供公司市场份额分析,以更全面地概述主要市场参与者。此外,该报告还涵盖市场的关键战略发展,包括收购与兼并、新产品发布、协议、合作关系、合资企业、研发以及美国医疗保健运输服务市场主要参与者在全球和区域范围内的区域扩张。
全球美国医疗保健运输服务市场主要由以下企业主导:
- 物流解决方案有限责任公司
- ProHealth Care Inc.
- Mercy Health Medical Transportation LLC
- 莫利纳医疗保健公司
- Express Medical Transporters Inc.
- Aramark Healthcare Technologies LLC
- 克罗索尔医疗保健公司
- MTM公司
- 阿卡迪亚救护车服务公司
- 以及移动护理集团公司
美国全球医疗保健运输服务市场细分如下:
按类型
- 医疗运输
- 培养箱运输
- 移动治疗设施
- 病人运输
- 以及非医疗交通
最终用途
- 医院
- 医疗中心
- 护理设施
- 以及机场班车
按地区划分
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 法国
- 英国
- 西班牙
- Germany
- 意大利
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 澳大利亚
- 韩国
- 亚太地区其他地区
- 中东与非洲
- 沙特阿拉伯
- 阿联酋
- 埃及
- 科威特
- 南非
- 中东和非洲其他地区
- 拉丁美洲
- 巴西
- 阿根廷
- 拉丁美洲其他地区
表中的内容
研究方法
常见问题解答
由于对非紧急医疗运输 (NEMT) 的需求不断增长、人口老龄化加剧、医疗物流的进步以及对以患者为中心的医疗保健解决方案的日益重视,预计美国全球医疗保健运输服务市场将实现增长。
根据一项研究,2024 年美国全球医疗保健运输服务市场规模约为 15.75 亿美元,预计到 2034 年将达到 32.89 亿美元。
预计在预测期内,美国全球医疗保健运输服务市场将以7.64%的复合年增长率增长。
预计在预测期内,北美将主导美国医疗保健运输服务市场。
全球美国医疗保健运输服务市场的主要参与者包括 Logisticare Solutions LLC、ProHealth Care Inc.、Mercy Health Medical Transportation LLC、Molina Healthcare Inc.、Express Medical Transporters Inc.、Aramark Healthcare Technologies LLC、Crothall Healthcare Inc.、MTM Inc.、Acadian Ambulance Service Inc. 和 Mobile Care Group Inc. 等。
该报告探讨了美国医疗保健运输服务市场的关键方面,包括对现有增长因素和制约因素的详细讨论,同时还研究了影响该市场的未来增长机会和挑战。

客户满意度

