
全球合成生物学市场规模、份额、分析、趋势、增长、预测(至2034年)

合成生物学市场按产品(酶、寡核苷酸、克隆技术、底盘生物体及其他)、技术(基因合成、基因组工程、测序、生物信息学及其他)、应用(医疗保健、工业制造、食品与农业、环境应用及其他)和地区划分——全球及区域行业概览、市场情报、综合分析、历史数据及2025-2034年预测
| 2024年市场规模 | 2034年市场预测 | 复合年增长率(%) | 基础年 |
|---|---|---|---|
| 14.16亿美元 | 75.74亿美元 | 18.26% | 2024 |
合成生物学产业的市场规模有多大?
2024年全球合成生物学市场规模约为14.16亿美元,预计到2034年将增长至75.74亿美元, 2025年至2034年的复合年增长率(CAGR)约为18.26% 。
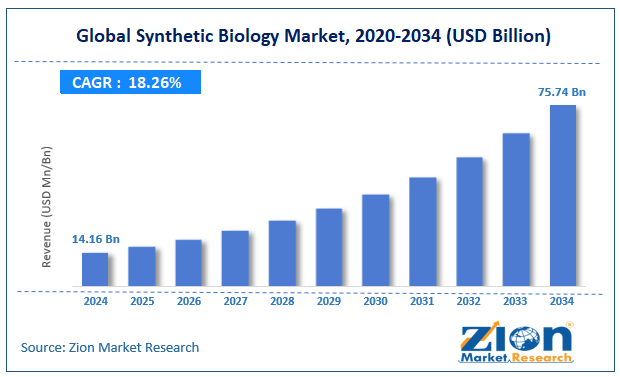
合成生物学市场概览
合成生物学结合了生物学、工程学、遗传学、化学和计算科学,旨在设计和构建新的生物组件、装置和系统,或重新设计现有的天然生物系统。该领域使科学家能够通过将工程概念应用于生物元件,创造出自然界中不存在的生物功能。
随着DNA合成和测序技术、CRISPR-Cas9基因编辑工具以及计算设计平台的不断进步,合成生物学产业持续快速发展。其应用领域涵盖制药、农业、制造业和环境治理等。人工智能和机器学习的融合加速了生物设计流程,从而能够更快地构建和完善合成生物系统原型。
随着标准和核心技术的日趋成熟,合成生物学正从实验室走向商业应用,为传统工业流程提供可持续的替代方案。对生物衍生产品日益增长的需求,加上技术进步和新应用领域的涌现,预计将在预测期内推动市场显著增长。
重要见解:
- 全球合成生物学市场预计从 2025 年到 2034 年将以 18.26% 的复合年增长率增长。
- 2024年该市场价值约为14.16亿美元,预计到2034年将达到75.74亿美元。
- DNA合成和测序成本的下降、药物应用的扩展以及对生物经济计划投资的增加是合成生物学市场的主要驱动因素。
- 在产品领域,酶目前占据市场主导地位,而寡核苷酸由于其在基因合成和编辑中发挥的关键作用,增长速度最快。
- 基于技术, 基因合成 基因组工程领域占比最大,其中基因组工程发展迅速,尤其是基于 CRISPR 的方法。
- 在应用领域,医疗保健行业占据市场主导地位,而工业制造业则展现出巨大的增长潜力,尤其是在生物燃料和特种化学品领域。
- 北美目前占据最大的市场份额,但亚太地区由于中国、日本和新加坡生物技术投资的增加,增长率最高。
合成生物学市场:增长驱动因素
DNA合成和测序成本下降
DNA合成和测序成本的急剧下降正在改变合成生物学市场。过去十年间,DNA合成成本下降了近99%,使得更复杂的合成生物学项目成为可能。测序成本也呈现类似的趋势,新一代测序技术将每个基因组的成本从数百万美元降低到数百美元。这些成本的降低使得合成生物学的关键工具更容易获得,从而加速了研究和商业应用。
DNA合成和组装过程自动化程度的提高,在保持准确性的同时,显著提升了通量。价格合理、高质量的基因元件库的出现,为各行各业的合成生物学应用提供了至关重要的构建模块。
生物制药和精准医疗需求不断增长
制药行业越来越多地利用合成生物学来开发新的治疗方法和生产平台。与传统方法相比,工程化生物系统能够更高效地生产复杂分子、抗体、疫苗和基因疗法。
合成生物学工具通过工程化细胞疗法、合成基因回路和用于个性化诊断的生物传感器,助力精准医疗的发展。例如,CAR-T细胞疗法利用合成生物学原理改造免疫细胞,用于靶向癌症治疗。
此外,合成生物学通过工程细胞模型、高通量筛选系统和新的靶点识别方法,为药物发现做出贡献。
合成生物学市场:制约因素
监管方面的不确定性和安全隐患
合成生物学产业面临着不断变化的监管环境和生物安全方面的挑战。世界各地的监管机构正在努力制定指导方针,以平衡创新与适当的风险管理。许多合成生物学应用的新颖性使得在现有监管框架内进行分类变得困难。
人们对生物安全、潜在的环境影响以及基因工程生物的意外后果的担忧,引起了公众的关注和监管机构的谨慎态度。
此外,国际法规的差异也使合成生物学产品的全球商业化战略变得复杂。这些监管方面的不确定性会延长研发周期、增加合规成本,并导致投资者犹豫不决。
合成生物学市场:机遇
可持续生物制造和循环生物经济
合成生物学为开发可持续制造工艺和推进循环生物经济原则提供了变革性的方法。工程微生物可以通过优化代谢途径将可再生原材料转化为有价值的化学品、材料和燃料,从而减少对石油基生产方法的依赖。与传统化学工艺相比,生物基制造能够减少碳排放、废物产生和资源消耗。
例如,经过基因工程改造的酵母菌株现在可以生产香料、调味剂和药物前体等化合物,而这些化合物以前是从石油化工产品或稀有天然材料中提取的。
此外,合成生物学通过创造能够将农业残渣、工业副产品和大气中的二氧化碳转化为有价值产品的生物体,实现了废物转化。
合成生物学市场:挑战
知识产权的复杂性和获取障碍
合成生物学市场面临着严峻的知识产权挑战,这造成了不确定性并可能阻碍创新。专利重叠、交叉许可要求以及自由实施权的复杂性,都使合成生物学应用的商业化开发变得复杂。
许多合成生物学技术的基础性特点引发了人们对专利范围是否合理以及过度保护可能阻碍创新的担忧。关键技术领域的专利丛林导致许可谈判复杂,交易成本增加,这对初创企业和小型组织而言尤其具有挑战性。
此外,不同地区和经济环境下合成生物学能力的公平获取问题也引发了伦理和实践方面的挑战。

合成生物学市场:报告范围
| 报告属性 | 报告详情 |
|---|---|
| 报告名称 | 合成生物学市场 |
| 2024年市场规模 | 14.16亿美元 |
| 2034年市场预测 | 75.74亿美元 |
| 增长率 | 18.26的CAGR% |
| 页数 | 221 |
| 涵盖的主要公司 | Thermo Fisher Scientific Inc.、Merck KGaA(MilliporeSigma)、Agilent Technologies Inc.、Novozymes A/S、Ginkgo Bioworks、Amyris Inc.、Twist Bioscience Corporation、Genscript Biotech Corporation、Codexis Inc.、Synthetic Genomics Inc.、New England Biolabs Inc.、Eurofins Scientific、Integrated DNA Technologies Inc.(Danaher Corporation)、Arzeda Corp.、ATUM 等。 |
| 涵盖的细分 | 按产品、技术、应用和地区划分 |
| 覆盖地区 | 北美、欧洲、亚太地区、拉丁美洲、中东和非洲 |
| 基础年 | 2024 |
| 历史年份 | 2019 - 2024 |
| 预测年份 | 2025 - 2034 |
| 定制范围 | 提供定制化的购买方案,以满足您具体的科研需求。 定制请求 |
合成生物学市场:细分
全球合成生物学市场按产品、技术、应用和地区进行细分。
根据产品类型,市场可分为酶、寡核苷酸、克隆技术、底盘生物体和其他领域。酶因其在众多合成生物学应用中发挥的关键作用而占据市场主导地位,这些应用包括DNA组装、基因组编辑和代谢工程。此外,酶工程技术的不断改进,例如提高酶的特异性、效率和稳定性,进一步巩固了酶的市场地位。
根据技术划分,合成生物学产业可分为基因合成、新一代测序(NGS)技术、聚合酶链式反应(PCR)技术、基因组工程、测序、生物信息学等。其中,基因合成是最重要的技术分支,为几乎所有合成生物学应用提供基础构建模块。
然而,基因组工程,特别是基于 CRISPR 的技术,由于其对精确基因改造能力的革命性影响,展现出快速增长的势头,并扩大了其在多个行业的应用潜力。
根据应用领域,合成生物学市场可分为医疗保健、工业制造、食品与农业、环境应用及其他。医疗保健领域引领合成生物学产业,这主要得益于对生物制药、诊断和再生医学应用的巨额投资。工业制造领域展现出巨大的增长潜力,尤其是在生物燃料、特种化学品和生物材料方面,这主要得益于日益增长的可持续发展压力以及合成生物学相较于传统化学制造工艺的优势。
近期发展:
- 今年一月2024莱斯大学成立了莱斯合成生物学研究所,旨在促进合成生物学领域的合作研究,并加速开发能够带来广泛社会效益的技术。
- 十二月2023艾伦研究所、陈·扎克伯格倡议和华盛顿大学联合成立了西雅图合成生物学中心,致力于开发能够记录细胞活动随时间变化的技术,以增进对健康和疾病状态下细胞和基因行为的理解。
- 7月份2023住友化学和银杏生物科技公司扩大了其生物制造合作伙伴关系,推出了一项通过合成生物学开发功能性化学品的新计划。
合成生物学市场:区域分析
北美将保持市场领先地位
北美在全球合成生物学市场占据主导地位,其中美国拥有最大的区域市场份额。该地区的领先地位源于雄厚的研究经费、强大的产学研合作以及充满活力的生物技术初创企业生态系统。领先的研究机构和合成生物学中心,尤其是在加利福尼亚州、马萨诸塞州和三角研究园地区,推动着持续的创新和技术商业化。大型制药公司、农业企业和特种化学品制造商的存在,为合成生物学提供了多元化的应用机会和市场需求。
该地区受益于完善的风险投资网络,这些网络在生物技术投资领域拥有丰富的专业知识,从而促进了初创企业的成立和发展。支持性的监管框架,尤其是在制药和工业应用方面,提高了市场的可预测性和投资信心。诸如美国国家生物经济蓝图等政府举措,进一步加速了合成生物学在各个领域的应用。
亚太地区将经历最强劲的增长
亚太地区是合成生物学市场增长最快的地区,这主要得益于政府的大量投资、不断提升的研究能力以及日益增长的产业应用。中国凭借雄心勃勃的生物技术发展计划引领着该地区的增长,其中包括对合成生物学基础设施、人才培养和商业应用的大量投资。
日本对生物基制造和替代蛋白开发的重视创造了巨大的市场机遇。新加坡作为成熟的生物医药中心,正通过战略举措和国际合作,不断整合合成生物学能力。
此外,韩国在工业生物技术领域的优势为合成生物学在特种化学品和材料领域的应用奠定了基础。该地区专利申请活动、出版物产量和初创企业数量的快速增长表明,其创新生态系统正在迅速发展。
合成生物学市场:竞争分析
全球合成生物学市场的主要参与者包括:
- 赛默飞世尔科技公司
- 默克集团(MilliporeSigma)
- Agilent Technologies Inc.
- 诺维信A / S.
- Ginkgo Bioworks
- 艾米瑞斯公司
- 扭曲生物科学公司
- 金斯瑞生物技术公司
- Codexis Inc.
- 合成基因组公司
- 新英格兰生物实验室公司
- Eurofins Scientific
- Integrated DNA Technologies Inc.(丹纳赫公司)
- Arzeda 公司
- 金枪鱼
全球合成生物学市场细分如下:
按产品
- 酶
- 寡核苷酸
- 克隆技术
- 底盘生物
- 其它
通过技术
- 基因合成
- 基因组工程
- 测序
- 生物信息学
- 其它
按应用
- 医疗保健
- 工业制造
- 食品与农业
- 环境应用
- 其它
按地区划分
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 法国
- 英国
- 西班牙
- Germany
- 意大利
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 澳大利亚
- 韩国
- 亚太地区其他地区
- 中东与非洲
- 沙特阿拉伯
- 阿联酋
- 埃及
- 科威特
- 南非
- 中东和非洲其他地区
- 拉丁美洲
- 巴西
- 阿根廷
- 拉丁美洲其他地区
表中的内容
研究方法
常见问题解答
合成生物学是将生物学、工程学、遗传学、化学和计算科学结合起来,设计和构建新的生物部件、装置和系统,或重新设计现有的天然生物系统,从而创造出自然界中不存在的新型生物功能。
合成生物学市场预计将受到以下因素的推动:DNA 合成和测序成本下降、对生物制药和精准医疗的需求上升、对可持续生物制造的投资增加,以及数字技术与生物设计过程的日益融合。
根据市场研究,2024 年全球合成生物学市场价值约为 14.16 亿美元,预计到 2034 年将达到约 75.74 亿美元,这主要得益于医疗保健、工业制造和农业等领域应用的不断扩展。
受技术进步、投资增加和应用领域扩大的推动,合成生物学市场预计将从 2025 年到 2034 年以约 18.26% 的复合年增长率 (CAGR) 增长。
北美凭借雄厚的研究经费、强大的产学研合作以及充满活力的生物技术初创企业生态系统,在全球合成生物学市场占据主导地位。与此同时,亚太地区是增长最快的区域市场。
合成生物学市场的主要参与者包括 Thermo Fisher Scientific Inc.、Merck KGaA(MilliporeSigma)、Agilent Technologies, Inc.、Novozymes A/S、Ginkgo Bioworks、Amyris, Inc.、Twist Bioscience Corporation、Genscript Biotech Corporation、Codexis, Inc.、Synthetic Genomics, Inc.、New England Biolabs, Inc.、Eurofins Scientific、Integrated DNA Technologies, Inc.(Danaher Corporation)、Arzeda Corp. 和 ATUM。
该报告对合成生物学市场进行了全面分析,深入探讨了市场驱动因素、制约因素、技术趋势、监管环境和未来增长机遇。报告还分析了竞争格局、区域市场以及可持续生物制造技术的最新创新。

客户满意度

