
放射性药物CDMO市场规模、份额、趋势、增长及预测(2034年)

放射性药物CDMO市场按服务类型(合同生产、分析与质量控制服务、合同开发与包装、标签与物流)、放射性同位素类型(氟-18、镓-68、锝-99m、镥-177、锕-225及其他)、治疗领域(肿瘤学、神经病学、心脏病学及其他)、应用(诊断用放射性药物和治疗用放射性药物)以及地区划分——全球及区域行业概览、市场情报、综合分析、历史数据及2025-2034年预测
| 2024年市场规模 | 2034年市场预测 | 复合年增长率(%) | 基础年 |
|---|---|---|---|
| 2.9亿美元 | 7.2亿美元 | 9.5% | 2024 |
放射性药物CDMO行业展望:
预测期内全球放射性药物CDMO市场规模将达到多少?
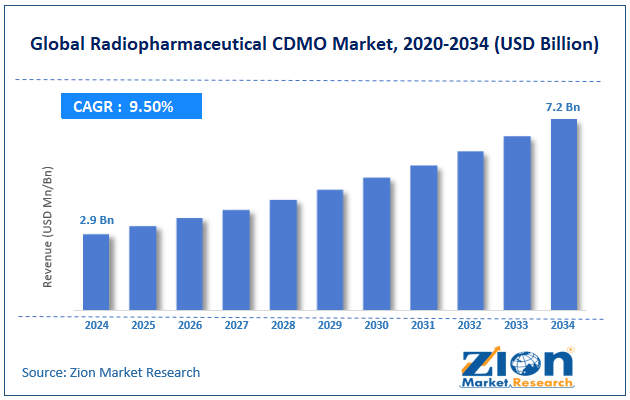
2024 年全球放射性药物 CDMO 市场规模约为2.9 亿美元,预计到 2034 年将增长至约7.2 亿美元, 2025 年至 2034 年的复合年增长率(CAGR)约为9.5% 。
放射性药物CDMO市场:概述
放射性药物CDMO市场是一个由第三方组成的行业,这些第三方提供服务,包括用于核医学的放射性药物的研发、生产、包装、测试和分销。放射性药物是用于肿瘤学、心脏病学和神经病学成像和治疗的放射性物质。与放射性药物CDMO合作的主要目的是获得专业服务,包括放射化学、同位素、法规、无菌和辐射控制。目前,随着利用放射性同位素进行诊断和治疗的精准医疗和诊疗一体化的兴起,许多因素正在推动人们对放射性药物CDMO的关注度不断提高。在这种情况下开展合作可以提高产品商业化效率,并通过避免购置回旋加速器、热室和放射性GMP设施等昂贵设备的成本来节省资金。推动放射性药物CDMO市场增长的因素包括对PET和SPECT成像需求的增长、放射性配体疗法的开发、同位素技术的创新以及医药外包。
重要见解
- 根据我们研究分析师分享的分析,全球放射性药物 CDMO 市场预计在预测期(2025-2034 年)内将以每年约 9.5% 的复合年增长率增长。
- 在收入方面,全球 放射性药物CDMO市场 2024 年,该行业的市场规模约为 2.9 亿美元,预计到 2034 年将达到 7.2 亿美元。
- 在预测期内,对专业物流和配送的需求不断增长,预计将推动放射性药物CDMO市场的发展。
- 根据服务类型, 合同起草(名词 到 2024 年,该细分市场将占据超过 45% 的最大市场份额。
- 根据放射性同位素类型,氟-18 细分市场在 2024 年占据主导地位,收入份额最高,达到 34%。
- 根据治疗领域, 肿瘤学领域 2024 年,该公司以超过 70% 的最高收入份额占据市场主导地位。
- 根据应用领域划分,诊断放射性药物细分市场在 2024 年占据市场主导地位,收入份额最高,超过 60%。
- 按地区划分,北美在 2024 年将占据最大的市场份额,超过 48%。
美国与以色列对伊朗战争对放射性药物CDMO市场的影响
首先,美国和以色列与伊朗之间的争端,由于全球药品物流中断、运输成本增加以及同位素来源问题,给放射性药物合同研发生产机构(CDMO)的运营带来了极大的不确定性。这是因为放射性药物需要快速交付、特殊冷藏和放射性同位素。中东地区,特别是霍尔木兹海峡等贸易航线附近的任何政治动荡,都可能导致CDMO的延误和成本增加。受此危机影响,能源价格、空运价格和监管方面的担忧可能会上升,这可能会降低核药物生产和分销流程的效率。
此外,对伊朗实施的制裁以及伊朗与其他国家之间的冲突可能会给获取同位素开发或相关研究所需的某些元素带来挑战。然而,当前的争议也可能促进开发用于研究的替代同位素生产来源。
放射性药物CDMO市场:动态
增长动力
精准肿瘤学需求的增长为何会推动放射性药物CDMO市场的发展?
精准肿瘤治疗需求的不断增长推动了放射性药物CDMO市场的发展,因为放射性药物能够在分子水平上精准检测和治疗癌症。精准肿瘤治疗的原则是根据患者的肿瘤生物学特性提供个性化治疗方案,而放射性药物在这方面尤为有效,因为它们对癌细胞具有选择性,能够最大限度地减少对健康组织的损伤。因此,放射性配体疗法和诊疗一体化技术在某些特定类型癌症(例如前列腺癌、神经内分泌癌和转移性癌症)中的应用日益广泛。
随着制药和生物技术公司快速开发新的靶向疗法,放射性配体开发、同位素采购、GMP生产、灌装包装流程和物流管理等方面的外包需求日益增长。放射性药物生产的高度专业化特性,导致外包业务显著增加,而精准肿瘤治疗药物研发管线的不断扩展,更是推动了这一趋势。
约束
高额资本投资需求如何阻碍放射性药物CDMO行业的发展?
高昂的初始投资需求阻碍了放射性药物CDMO市场的扩张,因为建立和运营放射性药物生产厂需要昂贵的基础设施、技术和安全系统。CDMO企业为了启动运营,必须投入巨资安装回旋加速器、核反应堆、热室、屏蔽洁净室、自动化合成仪、辐射测量系统以及符合GMP标准的无菌药品生产设施。此外,相当一部分预算还应用于法规遵从、放射性废物处理、员工培训和辐射防护计划。如此高昂的费用对市场准入构成重大障碍,并阻碍了小型企业扩大产能。这一问题延缓了设施建设和地域扩张,可能导致生产短缺和同位素市场供应不足。因此,只有少数财力雄厚的公司才能成为市场参与者,从而限制了放射性药物CDMO市场的扩张。
機會
主要市场参与者不断扩张的活动如何为放射性药物CDMO市场创造有利可图的机会?
主要市场参与者不断扩大的扩张活动预计将为放射性药物CDMO市场带来丰厚的机遇。例如,根据一项价值高达4.3亿美元的协议,Regeneron Pharmaceuticals计划于2026年4月与Telix Pharmaceuticals成立合资企业,进军放射性药物领域,开发和商业化新的精准肿瘤产品和诊断工具,从而实现产品线多元化。根据协议,双方承诺合作开发针对多达八种实体瘤靶点的新一代放射性药物产品。这些靶点选自Regeneron的抗体库,该抗体库采用Regeneron专有的VelocImmune®技术构建,并基于其基因人源化免疫系统的鼠模型。
挑战
熟练劳动力短缺对放射性药物CDMO市场构成重大挑战?
由于放射性药物CDMO行业需要专业技术,缺乏合格的劳动力阻碍了该市场的发展。放射化学、核医学、辐射防护、无菌药品生产和法规事务等领域的专业知识对于放射性产品的生产至关重要。然而,全球范围内此类专业人才短缺,因此CDMO难以提升自身能力和基础设施,以满足日益增长的放射性药物需求。培训从事放射性物质相关工作的专业人员也面临另一项挑战,因为这需要大量投资。这些限制因素是导致放射性药物CDMO市场发展缓慢的主要原因。
放射性药物CDMO市场:报告范围
| 报告属性 | 报告详情 |
|---|---|
| 报告名称 | 放射性药物CDMO市场 |
| 2024年市场规模 | 2.9亿美元 |
| 2034年市场预测 | 7.2亿美元 |
| 增长率 | 9.5的CAGR% |
| 页数 | 228 |
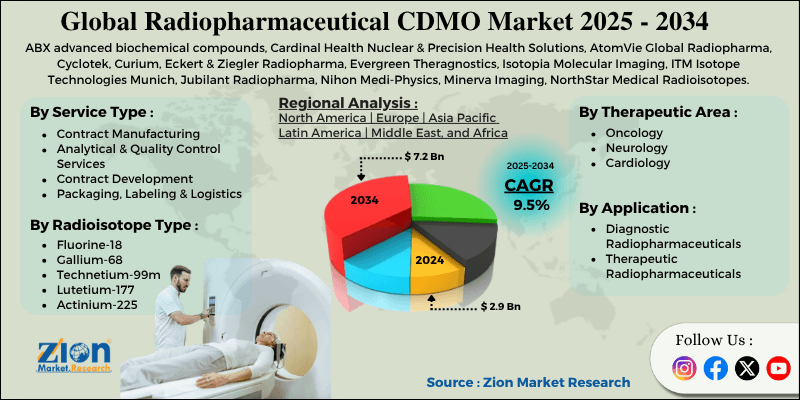
| 涵盖的主要公司 | ABX 先进生化化合物、Cardinal Health Nuclear & Precision Health Solutions、AtomVie Global Radiopharma、Cyclotek、Curium、Eckert & Ziegler Radiopharma、Evergreen Theragnostics、Isotopia Molecular Imaging、ITM Isotope Technologies Munich、Jubilant Radiopharma、Nihon Medi-Physics、Minerva Imaging、NorthStar Medical Radioisotopes、Nucleus RadioPharma、Monrol、SpectronRx、PharmaLogic、SOFIE 和 Siemens Healthineers PETNET Solutions 等公司。 |
| 涵盖的细分 | 按服务类型、放射性同位素类型、治疗领域、应用和地区 |
| 覆盖地区 | 北美、欧洲、亚太地区、拉丁美洲、中东和非洲 |
| 基础年 | 2024 |
| 历史年份 | 2019 - 2023 |
| 预测年份 | 2025 - 2034 |
| 定制范围 | 提供定制化的购买方案,以满足您具体的科研需求。 定制请求 |
放射性药物CDMO市场:细分
服务类型洞察
为什么合同生产在放射性药物CDMO市场占据主导地位?
到2024年,合同生产领域将占据超过45%的最大市场份额。这一增长主要得益于将放射性药物生产外包给制药和生物技术公司的趋势日益增长。放射性药物生产需要符合良好生产规范(GMP)指南的精密设备,例如回旋加速器、热室、屏蔽洁净室和无菌生产设施。大多数药物研发机构发现,通过合同生产与放射性药物生产商合作,既能节省成本,又能确保符合监管要求。
放射性同位素类型见解
氟-18细分市场如何在放射性药物CDMO市场中占据最大的市场份额?
2024年,氟-18放射性同位素市场占据主导地位,收入份额高达34%。这一增长主要归功于氟-18在PET扫描中的广泛应用,以及其在癌症、神经系统疾病和心脏疾病的诊断和治疗中的重要性。氟-18的优势包括约110分钟的适中半衰期、良好的成像效果和放射性标记性能。因此,它成为诊断放射性药物中最常用的同位素之一。癌症和神经系统疾病病例的增加也带来了对PET扫描的需求增长。
治疗领域洞察
肿瘤领域如何在放射性药物CDMO市场中占据最大的市场份额?
肿瘤领域在2024年占据市场主导地位,收入份额超过70%。这一发展主要得益于放射性药物在癌症诊断和治疗中日益广泛的应用。由于前列腺癌、乳腺癌、神经内分泌肿瘤和转移性癌症等癌症病例的不断增加,精准肿瘤治疗的需求日益增长,这类治疗能够帮助检测和治疗癌症,同时尽可能减少对身体其他部位的影响。肿瘤学中使用的放射性药物包括PET扫描和放射性配体疗法。随着这些药物应用的不断普及,制药企业不得不生产用于肿瘤治疗的放射性药物,从而推高了对合同研发生产机构(CDMO)的需求。
应用见解
诊断放射性药物细分市场如何在放射性药物CDMO市场中占据最大的市场份额?
2024年,诊断放射性药物细分市场占据主导地位,收入份额超过60%。这一增长可归因于全球对分子影像和疾病早期检测日益增长的需求。诊断放射性药物广泛应用于PET和SPECT成像,用于诊断癌症、心血管疾病、神经退行性疾病以及许多其他慢性疾病。随着这些疾病发病率的上升以及人们对早期准确诊断意识的增强,核医学在全球范围内的应用日益广泛。此外,个性化和精准医疗的兴起也推动了对靶向放射性药物的需求,例如氟-18、镓-68和锝-99m标记的放射性药物。由于放射性药物生产复杂且需要专门的设备,制药和生物技术行业已将诊断放射性药物的开发和生产外包给合同研发生产机构(CDMO)。
区域见解
为什么北美在放射性药物CDMO市场占据领先地位?
预计到2024年,北美将占据超过48%的最大市场份额。这一区域扩张得益于主要参与者的存在以及该地区不断增加的合作协议。例如,2024年11月,澳大利亚临床阶段放射性药物公司Clarity Pharmaceuticals欣然宣布,已与专注于放射性药物行业的创新型合同开发和生产组织(CDMO)Nucleus RadioPharma签署了67Cu-SAR-bisPSMA的材料供应协议和临床生产协议。Clarity Pharmaceuticals致力于为儿童和成人癌症患者开发更优的治疗方案。此前,Clarity Pharmaceuticals已与NorthStar签署了67Cu-SAR-bisPSMA 1的材料供应协议和临床供应协议。此次合作不仅有助于Clarity Pharmaceuticals在III期临床试验和商业化之前提升其供应链能力,还将促进该产品在美国所有50个州的销售。 Nucleus RadioPharma 的明尼苏达州工厂将用于生产和分销 67Cu-SAR-bisPSMA,他们最近在亚利桑那州和宾夕法尼亚州扩建生产能力的计划也与 Clarity 的 67Cu-SAR-bisPSMA 产品的开发时间表相一致。
放射性药物CDMO市场:竞争分析
全球放射性药物CDMO市场主要由以下企业主导:
- ABX 高级生化化合物
- 康德乐核能与精准医疗解决方案
- AtomVie Global Radiopharma
- 赛克泰克
- 锔
- 埃克特和齐格勒放射药业
- 常青治疗学
- 同位素分子成像
- ITM同位素技术慕尼黑
- 欢庆放射药物公司
- 日本医学物理学
- 密涅瓦影像
- NorthStar 医用放射性同位素
- Nucleus RadioPharma
- 蒙罗尔
- SpectronRx
- 制药逻辑
- SOFIE 和西门子医疗 PETNET 解决方案
全球放射性药物CDMO市场细分如下:
按服务类型
- 合同起草(名词
- 分析与质量控制服务
- 合约开发
- 包装、标签和物流
按放射性同位素类型
- 氟18
- 镓-68
- 锝99m
- 镥177
- 锕 225
- 其它
按治疗领域
- 肿瘤科及癌症
- 神经内科
- 心脏病
- 其它
按应用
- 诊断用放射性药物
- 治疗性放射性药物
按地区划分
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 法国
- 英国
- 西班牙
- Germany
- 意大利
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 澳大利亚
- 韩国
- 亚太地区其他地区
- 中东与非洲
- 沙特阿拉伯
- 阿联酋
- 埃及
- 科威特
- 南非
- 中东和非洲其他地区
- 拉丁美洲
- 巴西
- 阿根廷
- 拉丁美洲其他地区
表中的内容
研究方法
常见问题解答
放射性药物 CDMO 市场是一个由第三方组成的行业,这些第三方提供服务,包括用于核医学的放射性药物的研发、生产、包装、测试和分销。
放射性药物 CDMO 市场的主要增长驱动因素包括:对精准肿瘤学和诊疗一体化的需求不断增长、PET 和 SPECT 成像技术的日益普及、放射性配体疗法研发管线的扩展、制药公司外包业务的增长、同位素生产技术的进步以及对核医学基础设施投资的增加。
制约放射性药物 CDMO 市场增长的主要挑战包括:高额资本投资要求、关键放射性同位素供应有限、复杂的监管合规性、同位素半衰期短、辐射安全问题、熟练专业人员短缺、高运营成本以及与时效性运输和冷链配送相关的物流挑战。
根据应用领域划分,预计在预测期内,诊断放射性药物细分市场将主导放射性药物 CDMO 市场的增长。
影响放射性药物 CDMO 市场的新兴趋势和创新包括:治疗诊断和放射性配体疗法的扩展、回旋加速器和同位素生产技术的进步、人工智能驱动的放射性药物开发日益普及、锕-225 和镥-177 疗法的增长、放射化学制造的自动化以及对分散式核医学生产设施投资的增加。
根据该报告,2024 年全球放射性药物 CDMO 市场规模约为 2.9 亿美元,预计到 2034 年将增长到约 7.2 亿美元。
全球放射性药物CDMO市场预计在预测期内将以9.5%的复合年增长率增长。
预计在预测期内,北美将引领全球放射性药物CDMO行业的增长。
全球放射性药物 CDMO 市场由 ABX advanced biochemical compounds、Cardinal Health Nuclear & Precision Health Solutions、AtomVie Global Radiopharma、Cyclotek、Curium、Eckert & Ziegler Radiopharma、Evergreen Theragnostics、Isotopia Molecular Imaging、ITM Isotope Technologies Munich、Jubilant Radiopharma、Nihon Medi-Physics、Minerva Imaging、NorthStar Medical Radioisotopes、Nucleus RadioPharma、Monrol、SpectronRx、PharmaLogic、SOFIE 和 Siemens Healthineers PETNET Solutions 等公司主导。
该市场报告涵盖地理市场以及全面的竞争格局分析。报告还包括现金流分析、利润率分析、市场篮子分析、市场吸引力分析、情绪分析、PESTLE分析、趋势分析、SWOT分析、贸易区域分析、供需分析、波特五力分析和价值链分析。

客户满意度

