
全球聚酰胺12(PA 12/尼龙12)市场规模、份额、销售分析及2034年预测

聚酰胺 12 (PA 12/尼龙 12) 市场按产品类型(普通级、增强型、增塑型、其他)、应用领域(汽车、消费品、电子、工业、其他)和地区划分:全球及区域行业概览、市场情报、综合分析、历史数据及 2025-2034 年预测
| 2024年市场规模 | 2034年市场预测 | 复合年增长率(%) | 基础年 |
|---|---|---|---|
| 2.05亿美元 | 4.60亿美元 | 8.4% | 2024 |
聚酰胺 12 (PA 12/尼龙 12) 市场规模有多大?
2024年全球聚酰胺12(PA 12/尼龙12)市场规模约为2.05亿美元,预计到2034年将增长至约4.60亿美元, 2025年至2034年间的复合年增长率(CAGR)约为8.4%。本报告分析了全球聚酰胺12(PA 12/尼龙12)市场的驱动因素、制约因素/挑战及其对预测期内市场需求的影响。此外,本报告还探讨了聚酰胺12(PA 12/尼龙12)行业的新兴机遇。
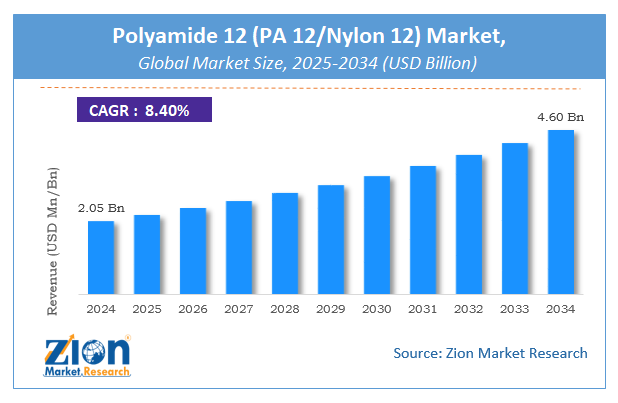
该市场报告对影响全球聚酰胺 12 (PA 12/尼龙 12) 行业的关键驱动因素、机遇、制约因素和挑战提供了卓越的见解。
聚酰胺 12 (PA 12/尼龙 12) 市场概览
聚酰胺12 (PA 12) 是一种常见的塑料,在增材制造领域有着广泛的应用。它以其优异的拉伸强度、韧性、抗弯强度和冲击强度而闻名。由于这些优异的机械性能,它长期以来一直被注塑成型厂商所采用。PA 12 也被称为尼龙12。近年来,在用于制造实用零件和原型的增材制造工艺中,PA 12 已被广泛采用为标准材料。
重要见解
- 根据我们研究分析师分享的分析,全球聚酰胺 12 (PA 12/尼龙 12) 市场预计在预测期 (2025-2034) 内将以每年约 8.4% 的复合年增长率增长。
- 就收入而言,2024 年全球聚酰胺 12 (PA 12/尼龙 12) 市场规模约为 2.05 亿美元,预计到 2034 年将达到 4.60 亿美元。
- 由于汽车和 3D 打印应用领域的需求不断增长、优异的材料性能以及在耐燃料和柔性部件领域日益普及,预计聚酰胺 12 (PA 12/尼龙 12) 市场将以显著的速度增长。
- 按产品类型划分,通用级产品预计将引领全球市场。
- 从应用领域来看,汽车领域正以高速增长,并将继续主导全球市场。
- 从地域上看,预计北美将在预测期内主导全球市场。
聚酰胺 12 (PA 12/尼龙 12) 市场:动态
主要增长动力:
聚酰胺12(PA 12/尼龙12)市场的主要驱动力在于其优异的机械性能,例如高强度、高柔韧性和耐化学腐蚀性,使其适用于汽车、航空航天、电子和医疗等行业的广泛应用。汽车行业对轻质材料的需求不断增长,以提高燃油效率并减少碳排放,这显著推动了PA 12的消费。此外,增材制造(3D打印)和先进制造技术的日益普及也促进了市场增长,因为PA 12被广泛用于生产高精度原型和功能性部件。工业自动化程度的提高以及对耐用和耐腐蚀材料的需求进一步推动了PA 12市场的扩张。
约束:
与其他聚合物相比,聚酰胺12(PA12)的高生产成本是制约其市场增长的主要因素,限制了其在对成本敏感的应用领域的普及。复杂的生产工艺和对特种原材料的依赖也增加了成本,降低了其在某些行业的竞争力。由于供应链的限制,PA12在某些地区的供应有限,这会阻碍市场扩张。此外,性能相近但成本更低的替代工程聚合物和复合材料的竞争也给PA12生产商带来了挑战,尤其是在价格敏感度高的行业。
机会:
PA 12 在医疗器械、石油天然气管道和电子元件等新兴领域的应用日益广泛,为市场增长带来了巨大的机遇。PA 12 在增材制造领域用于生产复杂定制零件的日益普及,也为创新提供了广阔的空间。发展中国家对基础设施和工业自动化的投资不断增长,催生了对 PA 12 等高性能聚合物的新需求。此外,可持续和生物基 PA 12 生产方法的进步,也为制造商提供了在满足日益增长的环保材料需求的同时,应对环境挑战的契机。
面临的挑战:
聚酰胺12市场面临诸多挑战,包括原材料价格波动,这会影响生产成本和价格稳定性。该聚合物对吸湿性的敏感性会限制其在某些环境下的性能,从而限制其应用范围。严格的聚合物生产和处置环境法规也给制造商带来了合规方面的挑战。此外,来自低成本替代品和新兴聚合物技术的竞争可能会减缓价格敏感型行业对聚酰胺12的采用,因此需要持续创新和成本优化才能维持增长。
聚酰胺 12 (PA 12/尼龙 12) 市场:细分
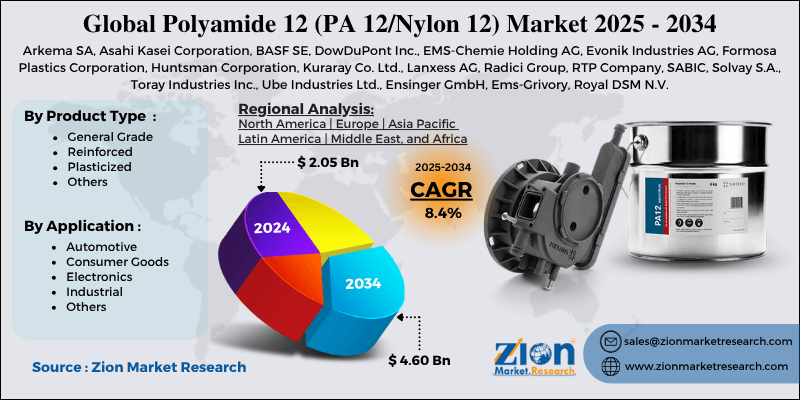
全球聚酰胺12市场按产品类型、应用和地区进行细分。所有细分市场均已根据当前和未来趋势进行分析,并对2025年至2034年的市场规模进行了预测。
根据产品类型,全球市场可分为通用级、增强型、增塑型和其他类型。增强型产品在2022年占据了市场主导地位,预计在预测期内将继续快速增长。近年来,增强型聚酰胺12市场一直保持着稳步增长。
这主要归因于汽车、电气和工业等行业对高强度、高刚度和高耐久性材料日益增长的需求。增强型聚酰胺12相比普通级聚酰胺12具有更优异的机械性能,因此在发动机部件、齿轮零件和电气连接器等领域广受欢迎。此外,玻璃纤维和碳纤维等增强技术的进步进一步提升了增强型聚酰胺12的性能,拓展了其应用范围。
预计未来几年增强材料市场将继续保持增长势头,因为终端用户行业对能够承受恶劣运行条件并提供长期耐用性的高性能材料的需求持续增长。
根据应用领域,聚酰胺12行业可分为汽车、消费品、电子、工业和其他领域。2022年,汽车领域占据最大的市场份额,预计在预测期内将呈指数级增长。汽车领域是聚酰胺12市场的主要驱动力之一,因为聚酰胺12具有优异的机械性能和热稳定性,使其成为各种汽车应用的理想材料。
随着汽车制造商寻求减轻车辆重量以提高燃油效率和减少排放,汽车行业对轻量化材料的需求日益增长。聚酰胺12是一种轻量化材料,可替代金属和玻璃等传统材料,同时仍能保持高性能标准。此外,电动汽车的日益普及预计将进一步推动对聚酰胺12的需求,因为它具有优异的绝缘性能,有助于减轻电池组件的重量。
聚酰胺 12 (PA 12/尼龙 12) 市场:报告范围
| 报告属性 | 报告详情 |
|---|---|
| 报告名称 | 聚酰胺 12 (PA 12/尼龙 12) 市场 |
| 2024年市场规模 | 2.05亿美元 |
| 2034年市场预测 | 4.60亿美元 |
| 增长率 | 8.4的CAGR% |
| 页数 | 242 |
| 涵盖的主要公司 | 阿科玛公司、旭化成株式会社、巴斯夫公司、陶氏杜邦公司、EMS-Chemie Holding AG、赢创工业集团、台塑公司、亨斯迈公司、可乐丽株式会社、朗盛公司、Radici集团、RTP公司、沙特基础工业公司、索尔维公司、东丽株式会社、宇部兴产株式会社、恩欣格有限公司、Ems-Grivory、帝斯曼公司、三菱化学控股株式会社等。 |
| 涵盖的细分 | 按产品类型、应用领域和地区划分 |
| 覆盖地区 | 北美、欧洲、亚太地区、拉丁美洲、中东和非洲 |
| 基础年 | 2024 |
| 历史年份 | 2020 - 2023 |
| 预测年份 | 2025 - 2034 |
| 定制范围 | 提供定制化的购买方案,以满足您具体的科研需求。 定制请求 |
聚酰胺 12 (PA 12/尼龙 12) 市场:区域分析
亚太地区在聚酰胺 12 (PA 12/尼龙 12) 市场中占据领先地位,这主要得益于快速的工业化、庞大的汽车和电子制造业基础以及增材制造技术的日益普及;北美市场依然强劲,这得益于航空航天、医疗器械和高价值工业用途的先进应用,以及技术创新的支持;欧洲市场需求稳定,这主要由汽车和电子行业的增长以及对可持续和生物基材料的日益重视所推动;中东和非洲以及拉丁美洲是新兴地区,基础设施建设、油气检测需求以及不断扩大的工业活动正在逐步增加 PA 12 的消费量,从而形成以亚太地区为主要增长引擎、其他地区通过专业终端应用做出贡献的全球市场格局。
聚酰胺12(PA 12/尼龙12)市场:竞争分析
该报告提供公司市场份额分析,以更全面地概述主要市场参与者。此外,该报告还涵盖市场的关键战略发展,包括收购与兼并、新产品发布、协议、合作关系、合资企业、研发以及全球和区域范围内聚酰胺12(PA 12/尼龙12)市场主要参与者的区域扩张。
全球聚酰胺 12 (PA 12/尼龙 12) 市场主要由以下企业主导:
- 阿科玛SA
- Asahi Kasei Corporation
- 巴斯夫SE
- DowDuPont Inc.
- EMS-化学控股公司
- 赢创工业股份有限公司
- 台塑公司
- 亨斯迈公司
- 可乐丽有限公司
- Lanxess AG
- 兰蒂奇集团
- RTP公司
- 沙特基础工业公司
- 索尔维公司
- 东丽工业公司
- 宇部工业有限公司
- 恩辛格有限公司
- 埃姆斯-格里沃里
- Royal DSM NV
- 三菱化学控股株式会社。
全球聚酰胺 12 (PA 12/尼龙 12) 市场细分如下:
按产品类型
- 一般等级
- 钢筋
- 塑化
- 其它
按应用
- 汽車
- 消费品
- 电子
- 工业
- 其它
按地区划分
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 法国
- 英国
- 西班牙
- Germany
- 意大利
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 澳大利亚
- 韩国
- 亚太地区其他地区
- 中东与非洲
- 沙特阿拉伯
- 阿联酋
- 埃及
- 科威特
- 南非
- 中东和非洲其他地区
- 拉丁美洲
- 巴西
- 阿根廷
- 拉丁美洲其他地区
表中的内容
研究方法
常见问题解答
聚酰胺12 (PA 12) 是一种常见的塑料,在增材制造领域有着广泛的应用。它以其优异的拉伸强度、韧性、抗弯强度和冲击强度而闻名。由于这些优异的机械性能,它长期以来一直被注塑成型厂商所采用。PA 12 也被称为尼龙12。近年来,在用于制造实用零件和原型的增材制造工艺中,PA 12 已被广泛采用为标准材料。
由于汽车(尤其是电动汽车)和电子行业对轻质高性能材料的需求不断增长,加之 3D 打印/增材制造技术的日益普及以及对可持续和生物基聚合物解决方案的日益关注,全球聚酰胺 12 (PA 12/尼龙 12) 市场预计将会增长。
根据一项研究,2024 年全球聚酰胺 12 (PA 12/尼龙 12) 市场规模约为 2.05 亿美元,预计到 2034 年将达到 4.60 亿美元。
全球聚酰胺 12 (PA 12/尼龙 12) 市场预计在预测期内将以 8.4% 的复合年增长率增长。
预计在预测期内,北美将主导聚酰胺 12 (PA 12/尼龙 12) 市场。
全球聚酰胺 12 (PA 12/尼龙 12) 市场的主要参与者包括 Arkema SA、旭化成株式会社、巴斯夫公司、陶氏杜邦公司、EMS-Chemie Holding AG、赢创工业集团、台塑株式会社、亨斯迈公司、可乐丽株式会社、朗盛公司、Radici 集团、RTP 公司、沙特基础工业公司、索尔维公司、东丽株式会社、宇部兴产株式会社、恩欣格有限公司、Ems-Grivory、帝斯曼公司、三菱化学控股株式会社等。
该报告探讨了聚酰胺 12 (PA 12/尼龙 12) 市场的关键方面,包括对现有增长因素和制约因素的详细讨论,同时还研究了影响市场的未来增长机会和挑战。

客户满意度

