
全球营养保健品市场规模、份额、增长分析报告 - 2034 年预测

营养保健品市场按类型(益生菌、蛋白质和氨基酸、植物化学物质和植物提取物、纤维和特种碳水化合物、Omega-3脂肪酸、维生素、益生元、类胡萝卜素、矿物质及其他)、应用(食品、饮料、个人护理、动物营养和膳食补充剂)、健康益处(认知健康、肠道健康、心脏健康、骨骼健康、免疫力、营养、体重管理及其他)、剂型(干粉和液体)以及地区划分:全球和区域行业概览、市场情报、综合分析、历史数据和2025-2034年预测
| 2024年市场规模 | 2034年市场预测 | 复合年增长率(%) | 基础年 |
|---|---|---|---|
| 671.84亿美元 | 1404.69亿美元 | 7.8% | 2024 |
营养保健品市场规模有多大?
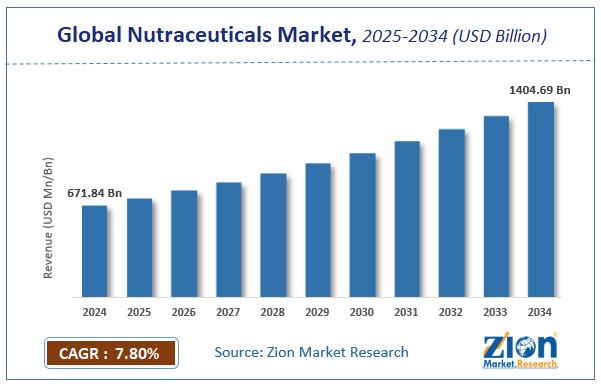
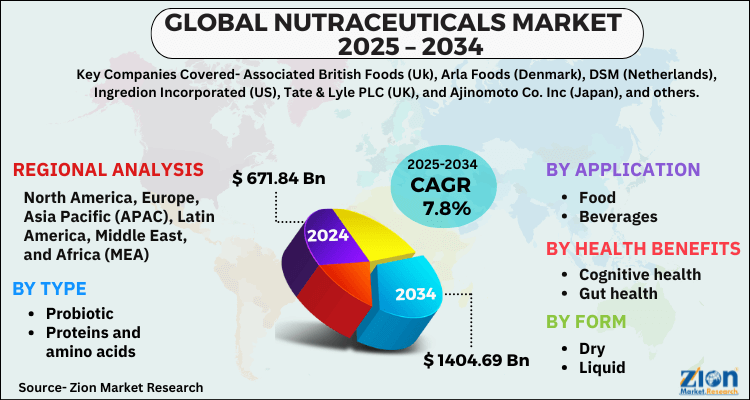
2024年全球营养保健品市场规模约为671.84亿美元,预计到2034年将增长至约1404.69亿美元, 2025年至2034年间的复合年增长率(CAGR)约为7.8%。该报告分析了全球营养保健品市场的驱动因素、制约因素/挑战及其对预测期内市场需求的影响。此外,该报告还探讨了营养保健品行业的新兴机遇。
保健品市场:概述
在预测期内,膳食补充剂和功能性食品需求的增长预计将成为市场的主要驱动力。此外,鉴于医疗营养在心血管疾病和营养不良治疗中的应用日益广泛,人们对医疗营养的积极预期也可能在未来几年推动营养保健品市场的增长。老年人口的增长、医疗保健成本的上升、生活方式的改变、食品创新以及对价格上涨的预期都将推动未来几年市场的增长。消费者对功能性食品持非常积极的态度,因为这些产品能够带来额外的健康益处,从而推动了市场的增长。在疫情期间,由于储存方式的灵活性、对具有多种功效的组合配方的需求、消费者教育水平的提高以及消费者对健康的日益关注,全球对营养保健品的需求有所增长。此外,医疗保健成本的上升以及全球人口的老龄化预计将在预测期内支撑全球营养保健品行业的增长。
重要见解
- 根据我们研究分析师分享的分析,预计全球营养保健品市场在预测期(2025-2034 年)内将以每年约 7.8% 的复合年增长率增长。
- 就收入而言,2024 年全球营养保健品市场规模约为 671.84 亿美元,预计到 2034 年将达到 1404.69 亿美元。
- 由于人们健康意识的提高、可支配收入的增加以及对膳食补充剂和功能性食品的需求不断增长,营养保健品市场预计将以显著的速度增长。
- 按类型划分,益生菌细分市场预计将引领全球市场。
- 从应用领域来看,食品领域正以高速增长,并将继续主导全球市场。
- 从健康益处来看,认知健康领域预计将占据最大的市场份额。
- 按形态划分,干粉类预计将主导全球市场。
- 从地域上看,预计北美将在预测期内主导全球市场。
营养保健品市场:驱动因素
慢性病发病率不断上升
全球慢性病负担正迅速加重。肥胖、糖尿病、高血压和心血管疾病的发病率在世界范围内呈上升趋势。因此,人们越来越关注自身的饮食习惯。由于饮食与健康密切相关,人们开始选择更健康的食物。消费者也在寻找营养与风味兼具的产品。强化食品配料恰好满足了这一迫切需求,为食品配方师提供了具有特定功能和更健康替代品的成分。因此,整个健康养生运动也推动了对营养保健成分的需求。
营养保健品市场:制约因素
强化食品价格较高,阻碍了其广泛使用和普及。
功能性食品和饮料、动物营养、药品和个人护理产品只是营养保健成分应用的几个方面。然而,将营养保健成分添加到食品饮料、饲料、药品和个人护理产品中会推高这些最终产品的价格。因此,此类产品的普及率降低,抑制了市场增长。尽管添加益生菌的瓶装水产品具有改善消化和免疫健康等重要健康益处,但大多数消费者不太可能放弃传统的瓶装水消费习惯。因此,强化产品的高价将在整个预测期内阻碍营养保健成分的市场增长。
营养保健品市场:机遇
在营养保健品原料行业,既有产品创新,也有技术创新。
为了向消费者提供更合适、更个性化的终端产品,营养保健品原料生产商正迅速采用个性化医疗保健技术。消费品公司正日益收集数据,以便对消费者的购买行为和生活方式进行深入分析,从而根据他们的偏好提供定制化选择。这些信息不仅有助于消费品公司制定个性化的膳食建议,还有助于制药公司建立重要的合作伙伴关系,从而实现非处方保健品的个性化。除了研究消费者的购买模式外,基因组学还能通过提供与个人基因谱密切相关的治疗方案,帮助实现营养保健品的个性化。这为营养保健品终端产品制造商开辟了一个巨大的市场,因为将饮食与基因组联系起来不仅可以改善健康,还可以降低患心血管疾病、肥胖症、糖尿病和炎症性肠病等疾病的风险。这种经过验证的技术与膳食计划相结合的应用,有望为营养保健品原料生产商带来此前未开发的市场增长机遇。
营养保健品市场:挑战
消费者对营养保健品普遍持怀疑态度。
随着消费者对更健康饮食选择和健康意识的不断提高,他们对营养保健品的使用仍然存在一定程度的怀疑。尽管有多种因素阻碍消费者接受营养保健品,但合成原料和未经证实的健康声明是其中最重要的两个因素。大多数营养保健品原料生产商都将健康声明作为主要的营销和卖点;然而,当这些声明无法证实时,消费者对这些产品的怀疑就会加剧。营养保健品合成原料的配方是阻碍市场增长的另一个因素。大多数消费者不喜欢通过基因改造来提高功效的产品。这些因素构成了营养保健品原料市场增长的主要障碍。
营养保健品市场: 用户分类
全球营养保健品市场按类型、应用、健康益处、形式和地区进行细分。
按类型划分,市场可分为益生菌、蛋白质和氨基酸、植物化学物质和植物提取物、膳食纤维和特种碳水化合物、Omega-3脂肪酸、维生素、益生元、类胡萝卜素、矿物质和其他。预计在预测期内,益生菌类别将成为最大的市场。由于益生菌对人体整体健康具有积极作用,因此,益生菌成分正迅速成为各种健康和营养产品中最重要的成分之一。因此,益生菌成分被广泛应用于包括功能性食品、饮料、膳食补充剂和动物营养在内的各个行业。
按应用领域划分,市场可分为食品、饮料、个人护理、动物营养和膳食补充剂。在预测期内,膳食补充剂领域预计将成为增长最快的应用领域。膳食补充剂越来越受欢迎,因为它们能提供多种健康益处,包括改善肠道菌群平衡、改善肠道功能(如增加粪便体积和规律排便)、提高钙吸收率和骨密度、增强免疫功能、减少可能导致脂肪肝和其他疾病的毒素、降低心血管疾病风险、控制血糖,以及可能降低患癌风险。
按形态划分,市场上的产品可分为干粉和液体两种。这些成分的干粉提取物来源于多种植物。例如,维生素C提取自针叶樱桃,而蛋白质粉、膳食纤维和氨基酸则提取自大麻。干粉成分能够保持食品和饮料的风味和色泽,同时更易于操作和储存,而液体成分则难以做到这一点。干粉形式的营养保健品通常以片剂或胶囊的形式出售。
营养保健品市场:报告范围
| 报告属性 | 报告详情 |
|---|---|
| 报告名称 | 保健品市场 |
| 2024年市场规模 | 671.84亿美元 |
| 2034年市场预测 | 1404.69亿美元 |
| 增长率 | 7.8的CAGR% |
| 页数 | 150 |
| 涵盖的主要公司 | 英国联合食品公司(英国)、阿拉食品公司(丹麦)、帝斯曼公司(荷兰)、英联食品公司(美国)、泰莱公司(英国)、味之素株式会社(日本)等。 |
| 涵盖的细分 | 按类型、按应用、按健康福利、按形式、按地区 |
| 覆盖地区 | 北美、欧洲、亚太地区、拉丁美洲、中东和非洲 |
| 基础年 | 2024 |
| 历史年份 | 2020 - 2023 |
| 预测年份 | 2025 - 2034 |
| 定制范围 | 提供定制化的购买方案,以满足您具体的科研需求。 定制请求 |
营养保健品市场:区域概况
欧洲正成为营养保健品最重要的市场之一。老年人对抗衰老的关注推动了欧洲营养保健品市场的发展,该市场主要集中在法国、意大利、德国、英国和西班牙。由于欧洲消费者和政府的压力不断增加,对营养保健品的需求正在扩大。西欧仍然是营养保健品销售的领头羊,其主要销售渠道是药店。在预测期内,肥胖症、心血管疾病和肥胖相关疾病的日益增多预计将成为推动营养保健品行业发展的主要因素。此外,功能性瓶装水在欧洲国家也越来越受欢迎。
在预测期内,亚太地区有望主导市场。这主要归功于该地区人口增长、可支配收入增加以及生活水平提高。公众对健康食品日益增长的认知预计也将成为市场扩张的主要驱动力。功能性食品和饮料在亚太多个国家的日益普及也促进了区域市场的扩张。因此,益生菌作为一种改善肠道健康的有效途径,越来越受到消费者的青睐,而肠道健康有助于预防多种慢性疾病。
最近的发展
- 2021年,通用磨坊公司开发了一个名为“Good Measure”的全新零食品牌,其设计理念是避免食用后血糖飙升。目前,“Good Measure”品牌旗下共有两款产品:奶油坚果酱能量棒和香脆杏仁脆片。蓝莓杏仁味、花生黑巧克力味和杏仁黑巧克力味只是众多口味中的几种。
- 2021年,高端速溶咖啡制造商Alpine Start Inc.宣布,在公益组织Kickstarter的帮助下,推出其功能性饮料系列“With Benefits”。这款新型强化饮料富含维生素、矿物质和中链甘油三酯(MCT),采用全天然、成分纯净的原料制成,旨在增强免疫力和提升注意力。
营养保健品市场:竞争格局
该报告提供公司市场份额分析,以更全面地概述主要市场参与者。此外,该报告还涵盖市场的关键战略发展,包括收购与兼并、新产品发布、协议、合作、合资企业、研发以及全球和区域范围内主要营养保健品市场参与者的区域扩张。
全球营养保健品市场主要由以下企业主导:
- 英国联合食品公司(英国)
- Arla Foods(丹麦)
- 帝斯曼(荷兰)
- Ingredion Incorporated(美国)
- 泰特莱尔公司(英国)
- 味之素株式会社(日本)。
营养保健品市场细分如下:
按类型
按应用
通过健康益处
- 认知健康
- 肠道健康
- 心脏健康
- 骨骼健康
- 免疫增强
- 营养
- 体重管理
- 其它
按形式
- 干性
- Liquid
按地区划分
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 法国
- 英国
- 西班牙
- Germany
- 意大利
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 澳大利亚
- 韩国
- 亚太地区其他地区
- 中东与非洲
- 沙特阿拉伯
- 阿联酋
- 埃及
- 科威特
- 南非
- 中东和非洲其他地区
- 拉丁美洲
- 巴西
- 阿根廷
- 拉丁美洲其他地区
表中的内容
研究方法
常见问题解答
在预测期内,膳食补充剂和功能性食品需求的不断增长预计将成为市场的主要驱动力。
由于消费者越来越关注健康和保健,对功能性食品和膳食补充剂的需求不断增长,以及人口老龄化加剧,全球营养保健品市场预计将会增长。
根据一项研究,2024 年全球营养保健品市场规模约为 671.84 亿美元,预计到 2034 年将达到 1404.69 亿美元。
预计全球营养保健品市场在预测期内将以7.8%的复合年增长率增长。
预计在预测期内,北美将主导营养保健品市场。
全球营养保健品市场的主要参与者包括英国联合食品公司(Associated British Foods)、丹麦阿拉食品公司(Arla Foods)、荷兰帝斯曼公司(DSM)、美国英联食品公司(Ingredion Incorporated)、英国泰莱公司(Tate & Lyle PLC)和日本味之素株式会社(Ajinomoto Co. Inc)等。
该报告探讨了营养保健品市场的关键方面,包括对现有增长因素和制约因素的详细讨论,同时还研究了影响市场的未来增长机会和挑战。

客户满意度

