全球核心脏病学市场规模、份额、趋势及增长预测(2034 年)
核心脏病学市场按产品类型(SPECT、PET 和平面闪烁显像)、应用(冠状动脉疾病、心肌病、先天性心脏病及其他)、最终用户(医院、诊断中心、门诊手术中心及其他)和地区划分——全球及区域行业概览、市场情报、综合分析、历史数据及 2026-2034 年预测
| 2025年市场规模 | 2034年市场预测 | 复合年增长率(%) | 基础年 |
|---|---|---|---|
| 2.7亿美元 | 4.9亿美元 | 6.8% | 2025 |
核心脏病学行业展望:
预测期内全球核心脏病学市场规模将达到多少?
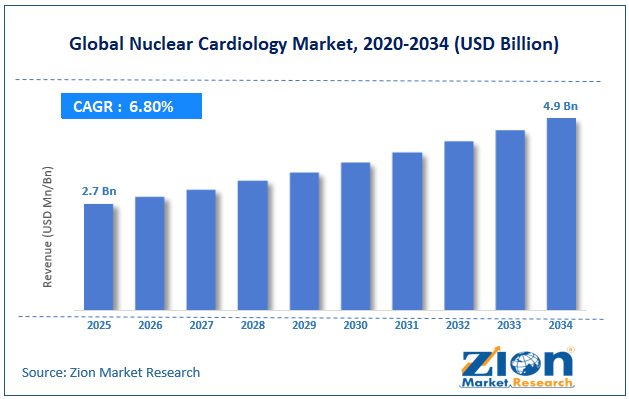
2025 年全球核心脏病学市场规模约为2.7 亿美元,预计到 2034 年将增长到约4.9 亿美元, 2026 年至 2034 年的复合年增长率(CAGR)约为6.8% 。
重要见解
- 根据我们研究分析师分享的分析,预计全球核心脏病学市场在预测期(2026-2034 年)内将以每年约 6.8% 的复合年增长率增长。
- 从收入来看,2025 年全球核心脏病学市场规模约为 2.7 亿美元,预计到 2034 年将达到 4.9 亿美元。
- 越来越多的采用 心肌灌注显像 预计将推动核心脏病学市场的发展。
- 按产品类型划分,SPECT 细分市场在核心脏病学市场中占据主导地位,到 2025 年将占 47.9% 的收入份额。
- 根据应用情况,到 2025 年,冠状动脉疾病领域将占据 38.3% 的市场份额。
- 基于最终用户, 医院部门 到 2025 年,将占据 55.4% 的市场份额。
- 从地区来看,北美在核心脏病学市场占据主导地位,预计到 2025 年将占 34.5% 的收入份额。
核心脏病学市场概览
核心脏病学是心脏病学的一个专门领域,它利用放射性物质和核成像技术来诊断和监测心脏健康。核心脏病学主要关注心肌血流、心脏功能以及冠状动脉的损伤和病变程度。心肌灌注显像(MPI)、运动负荷试验和放射性核素心室造影是核心脏病学中最常见的检查方法。这些检查需要将放射性示踪剂注射到患者血液中,然后用特殊的扫描仪进行扫描,从而生成心脏图像。核心脏病学有助于诊断血流障碍、心肌梗死以及心肌和组织损伤,并指导治疗。
美国与以色列对伊朗的战争对核心脏病市场的影响
美国和以色列与伊朗的战争可能通过扰乱该地区的交通运输,间接影响核心脏病学市场,进而影响医疗服务、物资供应以及医用放射性同位素和放射性药物的获取。这场冲突已经扰乱了中东地区的航运和物流,伊朗面临着医疗用品普遍短缺和进口成本上升的问题。核心脏病学高度依赖对时间敏感的放射性元素,供应链的长期中断可能会增加采购成本,并影响一些诊断程序。与此同时,这些中断也可能促使各国和医疗系统确保自身的放射性同位素生产能力并加强供应链,从而支持对核医学基础设施的长期投资。例如,印度在继续发展重要医用放射性同位素的国内来源的同时,也依赖进口作为储备供应。
核心脏病学市场:动态
增长动力
心血管疾病患病率的上升如何推动核心脏病学市场增长?
心血管疾病(CVD)患病率的不断上升是核心脏病学市场的主要驱动力,因为冠状动脉疾病、心力衰竭、心肌缺血和其他心脏疾病患者数量的增加,使得早期诊断、风险评估和持续监测的需求日益增长。根据世界卫生组织(WHO)发布的《2025年心血管疾病概况》,2022年全球约有19.8万人死于心血管疾病,约占全球死亡总数的32%。其中约85%的死亡归因于心脏病发作和中风。日益加重的疾病负担增加了对核心脏病学检查的需求,例如心肌灌注显像(MPI)、单光子发射计算机断层扫描(SPECT)和正电子发射断层扫描(PET),这些检查可以评估心肌血流并识别低灌注区域。由于心血管疾病在发生严重事件之前可能没有任何症状,因此早期发现尤为重要。世界卫生组织特别强调早期发现和适当管理,以减少心血管并发症。美国心脏协会2025年统计数据更新显示,2022年美国共有941,652例心血管疾病相关死亡病例,同时近47%的美国成年人患有高血压,42%患有肥胖症,这表明存在大量面临心血管并发症风险的人群。因此,心血管疾病患病率的不断上升预计将增加对先进心脏影像和功能评估的需求,从而带动对核心脏病学设备、放射性示踪剂、成像系统及相关诊断服务的需求。
约束
核成像系统的高昂成本是制约核心脏病学行业发展的主要因素。
核成像系统的高昂成本是制约核心脏病学市场增长的主要因素。SPECT和PET扫描仪等设备价格昂贵。它们的安装、辐射屏蔽、维护、升级和特殊设施都会增加成本,这可能会阻碍核心脏病学的普及,尤其是在发展中国家的小型医院、诊断中心和医疗机构。此外,招聘和培训技术人员及其他专业人员的成本也很高。因此,设备、安装和人员配备的高昂成本可能会使预算有限的医院和其他医疗机构不愿采用核心脏病学,从而限制市场扩张。
機會
混合成像技术的日益普及如何为核心脏病学市场带来丰厚的机遇?
混合扫描数量的不断增长为核心脏病学市场带来了巨大的机遇。SPECT/CT 和 PET/CT 将核成像和 CT 相结合,能够更好地检测异常情况,改善心肌灌注评估,并增强冠状动脉的显像。核心脏病专家越来越多地使用这些混合扫描,因为它们能够同时显示功能和解剖信息。图像重建、衰减校正和其他混合成像技术的进步提高了整体诊断效能,并增强了临床医生的信心。目前,采用先进扫描技术来支持早期、准确诊断心脏病正蓬勃发展。预计这将为核心脏病学设备制造商、放射性示踪剂供应商和诊断服务提供商创造新的机遇。
挑战
为什么复杂的监管要求对核心脏病学行业的发展构成重大挑战?
复杂的监管要求对核心脏病学市场的增长构成重大挑战。由于核心脏病学涉及放射性物质、放射性药物、专用设备和辐射暴露,因此对制造商、医疗机构和放射性药物供应商提出了严格的要求。核心脏病学的监管涵盖辐射安全、产品审批、同位素生产、运输、储存、处理和处置放射性物质。同时,各国监管要求和标准的差异会增加放射性示踪剂和核成像技术上市的成本,并延迟其上市时间。此外,医疗机构可能需要特殊许可、安全设备、受过培训的人员以及定期检查,这增加了运营成本,并增加了采用和使用核心脏病学的复杂性。
核心脏病学市场:报告范围
| 报告属性 | 报告详情 |
|---|---|
| 报告名称 | 核心脏病学市场 |
| 2025年市场规模 | 2.7亿美元 |
| 2034年市场预测 | 4.9亿美元 |
| 增长率 | 6.8的CAGR% |
| 页数 | 229 |
| 涵盖的主要公司 | GE医疗、Curium Pharma、西门子医疗、佳能医疗系统株式会社、皇家飞利浦公司、Advanced Accelerator Applications(诺华公司旗下)、Bracco Imaging SpA、Cardinal Health Inc.、Eckert & Ziegler Group、Jubilant Radiopharma、Lantheus Holdings Inc.、Spectrum Dynamics Medical、Mediso Ltd.、Institute of Isotopes Co. Ltd.、Digirad Corporation、NorthStar Medical Radioisotopes LLC、SHINE Technologies、IBA(Ion Beam Applications SA)、SOFIE Biosciences、Positron Corporation 等公司。 |
| 涵盖的细分 | 按产品类型、按应用、按最终用户、按地区 |
| 覆盖地区 | 北美、欧洲、亚太地区、拉丁美洲、中东和非洲 |
| 基础年 | 2025 |
| 历史年份 | 2020 - 2024 |
| 预测年份 | 2026 - 2034 |
| 定制范围 | 提供定制化的购买方案,以满足您具体的科研需求。 定制请求 |
核心脏病学市场:细分
产品类型洞察
为什么 SPECT 技术在核心脏病学市场中占据重要地位?
SPECT技术在核医学心脏病学市场中占据主导地位,预计到2025年将占据47.9%的收入份额。该技术在心肌灌注成像和冠状动脉疾病诊断方面的成熟应用推动了其增长。SPECT技术使医生能够评估心肌血流并识别灌注减少的区域,因此被广泛用于检测心肌缺血和评估心脏功能。心血管疾病的高发病率、对无创心脏诊断日益增长的需求以及医院和诊断中心庞大的SPECT系统装机量,都推动了收入增长。
应用见解
冠状动脉疾病领域为何能在核心脏病学市场中占据最大份额?
预计到2025年,冠状动脉疾病领域将占据38.3%的市场份额。核医学心脏病学检查被广泛用于评估心肌灌注、检测缺血、量化冠状动脉疾病的程度以及评估心肌功能。此外,该疾病的患病率仍然很高。根据美国心脏协会2025年统计数据更新,“2021年全球缺血性心脏病(IHD)患者人数达到254.28亿,同年全球有8.99万人死于IHD。”
最终用户洞察
医院部门如何才能在核心脏病学市场中占据最大份额?
预计到2025年,医院将占据55.4%的市场份额。随着越来越多的患者需要进行心血管诊断、风险评估和治疗监测,核心脏病学市场正在增长。医院是CT、PET和心肌灌注显像等核心脏病学技术的最终用户,因为它们拥有开展和解读核心脏病学成像程序所需的基础设施和专家,以及管理辐射安全的能力。此外,冠状动脉疾病、心力衰竭和其他心血管疾病患病率的上升也促使医院开展的心脏诊断程序数量不断增加。
区域见解
哪些因素驱动着北美地区的核心脏病学市场?
北美地区在核医学心脏病学市场占据主导地位,预计到2025年将占据34.5%的市场份额。该地区心血管疾病的高发率、完善的核医学基础设施、尖端心脏影像技术的广泛应用以及新型放射性药物和影像技术的不断涌现,共同推动了市场增长。仅美国每年就进行约600万例心肌灌注显像检查,使得SPECT和PET心脏显像市场尤为突出。
推动心脏PET成像市场增长的关键进展之一是Flyrcado™(氟吡达唑F-18)的上市。美国FDA于2024年9月批准该药物用于疑似或确诊冠状动脉疾病患者的PET心肌灌注显像。Flyrcado的半衰期为109分钟,可由远程集中药房以单剂量形式供应,从而省去了其他PET放射性药物分销所需的复杂物流环节。因此,Flyrcado有望提高美国心脏PET成像的可及性。截至2025年2月,美国首批患者已接受Flyrcado治疗。该药物于2025年2月在美国部分市场上市,并于2025年4月起获得CMS(美国医疗保险和医疗补助服务中心)的补贴。
此外,2025年9月,GE医疗与CardioNavix/CDL Nuclear Technologies签署了分销和服务协议。该合作覆盖近225家美国客户机构,预计每年可开展超过22万例心脏PET检查,从而提高医院和门诊心脏病中心心脏PET检查的普及率。
核心脏病学市场:竞争分析
全球核心脏病学市场主要由以下企业主导:
- GE医疗保健
- 锔制药
- 西门子医疗保健
- 佳能医疗系统公司
- 皇家飞利浦NV
- 先进加速器应用(诺华公司)
- Bracco Imaging SpA
- 康德乐健康公司
- 埃克特和齐格勒集团
- 欢庆放射药物公司
- Lantheus 控股公司
- 频谱动力医疗
- 美迪索有限公司
- 同位素研究所有限公司
- Digirad Corporation
- 北星医疗放射性同位素有限责任公司
- 赛恩科技
- IBA(离子束应用 SA)
- SOFIE生物科学
- 正电子公司
全球核心脏病学市场细分如下:
按产品类型
- SPECT
- PET
- 平面闪烁显像
按应用
- 冠状动脉疾病
- 心肌病
- 先天性心脏病
- 其它
最终用户
- 医院
- 诊断中心
- 门诊手术中心
- 其它
按地区划分
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 法国
- 英国
- 西班牙
- Germany
- 意大利
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 澳大利亚
- 韩国
- 亚太地区其他地区
- 中东与非洲
- 沙特阿拉伯
- 阿联酋
- 埃及
- 科威特
- 南非
- 中东和非洲其他地区
- 拉丁美洲
- 巴西
- 阿根廷
- 拉丁美洲其他地区
表中的内容
研究方法
常见问题解答
核心脏病学是心脏病学的一个专门领域,它利用放射性物质和核成像方法来诊断和监测心脏健康。核心脏病学主要关注心肌血流、心脏功能以及冠状动脉的损伤和疾病程度。
核心脏病学市场的主要增长驱动因素包括心血管疾病患病率上升、人口老龄化加剧、对冠状动脉疾病早期准确诊断的需求不断增长,以及SPECT和PET心肌灌注显像技术的广泛应用。核成像技术的进步、SPECT/CT和PET/CT混合系统的日益普及、新型放射性示踪剂的研发以及医院和诊断基础设施的扩建也为市场增长提供了支持。
制约核心脏病学市场增长的主要挑战包括 SPECT 和 PET 成像系统成本高昂、维护和专门的基础设施要求昂贵、对辐射暴露的担忧以及训练有素的核医学专业人员数量有限。
根据产品类型划分,SPECT 细分市场预计将在预测期内主导核心脏病学市场的增长。
核心脏病学市场的新兴趋势包括PET心肌灌注显像、先进的SPECT/CT和PET/CT混合显像技术的日益普及,以及具有更佳诊断能力的新一代放射性示踪剂的研发。人工智能和先进的图像重建技术也正被整合到核心脏显像中,以提高图像质量、实现分析自动化,并有望缩短显像时间和减少辐射暴露。
根据该报告,2025 年全球核心脏病学市场规模约为 2.7 亿美元,预计到 2034 年将增长到约 4.9 亿美元。
全球核心脏病学市场预计在预测期内将以 6.8% 的复合年增长率增长。
预计在预测期内,北美将引领全球核心脏病学行业的增长。
全球核心脏病学市场由以下企业主导:GE HealthCare、Curium Pharma、西门子医疗、佳能医疗系统株式会社、皇家飞利浦公司、Advanced Accelerator Applications(诺华旗下公司)、Bracco Imaging SpA、Cardinal Health Inc.、Eckert & Ziegler Group、Jubilant Radiopharma、Lantheus Holdings, Inc.、Spectrum Dynamics Medical、Mediso Ltd.、Institute of Isotopes Co. Ltd.、Digirad Corporation、NorthStar Medical Radioisotopes LLC、SHINE Technologies、IBA(Ion Beam Applications SA)、SOFIE Biosciences 和 Positron Corporation 等。
这份核心脏病学市场报告涵盖了地域市场以及全面的竞争格局分析。报告还包括现金流分析、利润率分析、市场篮子分析、市场吸引力分析、情绪分析、PESTLE分析、趋势分析、SWOT分析、贸易区域分析、供需分析、波特五力分析和价值链分析。
客户满意度