
全球浮动干船坞市场规模、份额、趋势及预测(2034 年)

全球及区域浮式干船坞市场概览:按类型(钢制浮式干船坞、混凝土浮式干船坞和复合材料浮式干船坞)、应用(造船、船舶修理、海上结构及其他)、容量(小型、中型和大型)、最终用户(商业、军事和工业)以及地区划分——全球及区域行业概览、市场情报、综合分析、历史数据及2026-2034年预测
| 2025年市场规模 | 2034年市场预测 | 复合年增长率(%) | 基础年 |
|---|---|---|---|
| 1.9亿美元 | 3.2亿美元 | 6.1% | 2025 |
浮动干船坞行业展望:
预测期内全球浮动干船坞市场规模将达到多少?
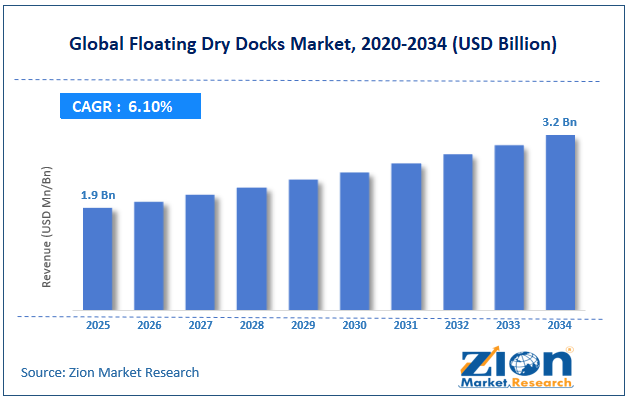
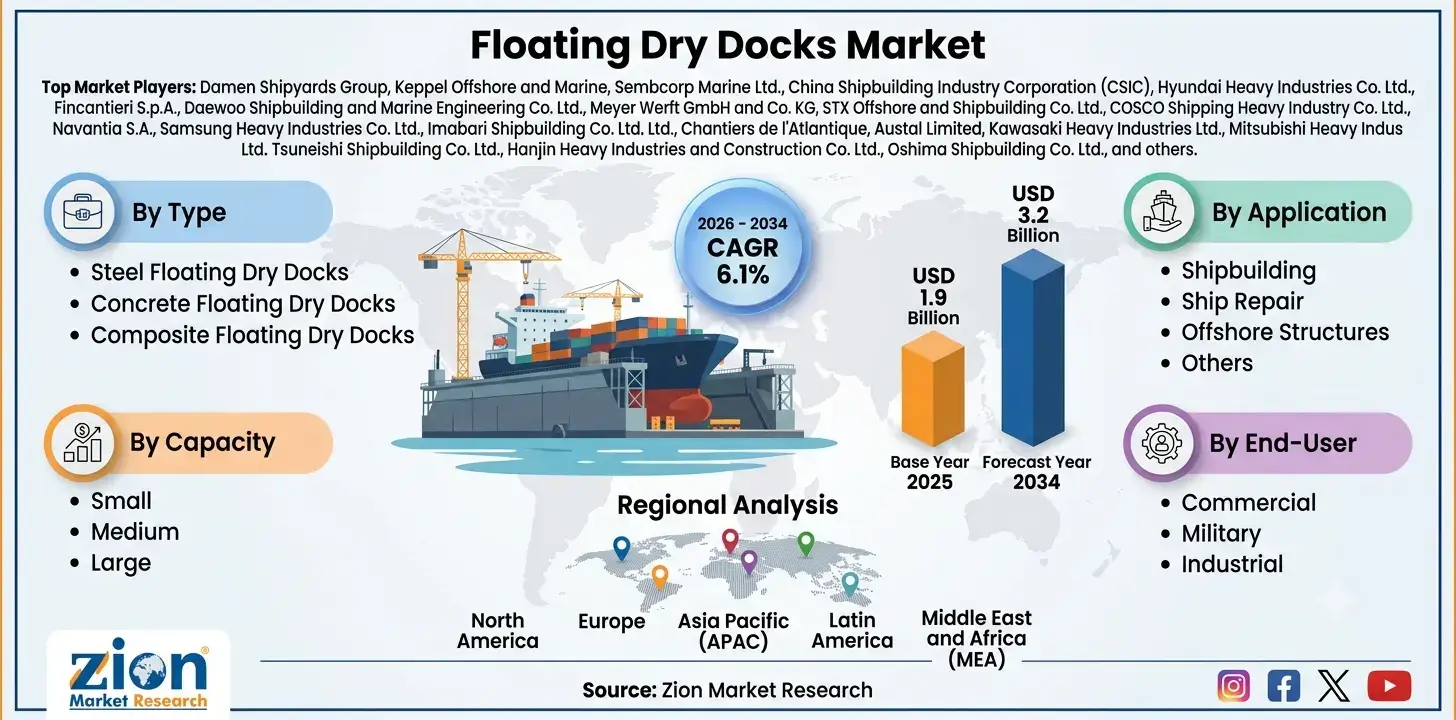
2025 年全球浮动干船坞市场规模约为1.9 亿美元,预计到 2034 年将增长到约3.2 亿美元, 2026 年至 2034 年的复合年增长率(CAGR)约为6.1% 。
重要见解
- 根据我们研究分析师分享的分析,全球浮动干船坞市场预计在预测期(2026-2034 年)内将以每年约 6.1% 的复合年增长率增长。
- 从收入来看,2025 年全球浮动干船坞市场规模约为 1.9 亿美元,预计到 2034 年将达到 3.2 亿美元。
- 预计全球海运贸易的增长将在预测期内推动浮动干船坞市场的发展。
- 按类型划分,钢制浮动干船坞占据市场主导地位,收入份额达 58.5%。
- 根据申请情况, 船舶修理环节 到 2025 年,将占据 45% 的市场份额。
- 按产能计算,到 2025 年,大型设备将占据 47% 的市场份额。
- 按最终用户划分,到 2025 年,商业领域将占据最大的市场份额,达到 56%。
- 按地区划分,亚太地区在 2025 年将占据最大的市场份额,达到 42%。
浮动干船坞市场概览
浮式干船坞是一种专门用于船舶及其他大型水上交通工具的起吊、停靠、维护、修理和建造的海洋结构。与固定式船坞(即船底干船坞)不同,浮式干船坞是可移动的结构,通过向压载舱注水而下沉。船舶或其他船只固定到船坞内后,将压载舱内的水抽出,使船坞上升并将船舶吊出水面。浮式干船坞广泛应用于造船、海军、商业和海洋工程等行业,用于对船体进行检查、涂装、清洁、维护和修理。
美国与以色列对伊朗的战争对浮动干船坞市场的影响
美以与伊朗的战争可能在短期内对浮式干船坞市场产生负面影响,原因包括海上船舶运输中断、航行于受军事行动影响水域的船舶保险成本上升以及维护和修理延误。截至2026年8月21日,途经战略要地霍尔木兹海峡的船舶数量与去年同期相比下降了近90%,导致在该地区运营的航运公司需求减少。然而,从中长期来看,对商船自由通行的限制、商船损毁以及由此产生的维修、检验和维护需求,可能会对浮式干船坞市场产生相反的影响。
浮动干船坞市场:动态
增长动力
船舶维修保养需求的增长如何推动浮动干船坞市场的发展?
随着全球船舶数量增加、船舶老化以及海上运输重要性日益凸显,船舶定期维修保养的需求也随之上升。船舶需要定期进坞进行船体清洁和检查,以及防腐蚀、结构维修、发动机维护和其他改进。此外,为了应对日益严格的环境和安全法规,船东也利用进坞期对船舶进行改造升级,以符合相关标准。尤其是在缺乏永久性船坞设施的情况下,对用于定期进坞的浮动船坞的需求也推动了浮动船坞市场的增长。
约束
高额资本投入是制约浮动干船坞行业发展的主要因素。
高昂的资本投入是浮式干船坞市场的主要制约因素,因为建造和维护浮式干船坞需要在钢结构、船舶、压载和泵送系统、设备、安装和认证等方面投入巨资。建造浮式干船坞所需的高额初始投资可能会阻碍市场增长,尤其是对于中小造船厂而言,从而限制浮式干船坞的利用率。漫长的建造和调试周期也可能阻碍浮式干船坞行业的增长以及造船市场的扩张。
機會
行业内日益增长的合作如何为浮动干船坞市场带来有利可图的机会?
预计未来几年,浮式干船坞市场中,货主、造船厂、港口当局和国际海事技术供应商之间日益密切的合作将为该行业创造更多盈利机会。此外,合作机制能够有效整合技术专长、财务资源、船舶维修基础设施以及全球客户群体,从而促进浮式干船坞和船舶维修行业的增长。例如,2025年2月,马士基集团与科钦造船有限公司(CSL)签署了一份谅解备忘录,将在印度开展船舶维修、维护、干船坞和造船方面的合作。该合作初期将重点关注运力达4,000标准箱的集装箱船的干船坞作业,并共享专业知识和培训项目。
2025年5月,科钦造船厂(Cochin Shipyard)与迪拜环球港务集团(DP World)旗下子公司Drydocks World签署了一份谅解备忘录,旨在加强合作,提升印度船舶修理和海上建造能力,并将全球最佳实践引入印度港口。同年10月,Drydocks World与科钦造船厂(CSL)签署了另一份谅解备忘录,探讨在科钦国际船舶修理厂(ISFP)打造印度首个船舶修理产业集群的可能性。这些合作举措有望为印度船舶修理基础设施的投资创造众多机遇,提高浮式干船坞和船舶修理能力的利用率,吸引国际船东,并为浮式干船坞行业带来显著的增长潜力。
挑战
为什么熟练海事人员短缺对浮动干船坞行业的发展构成重大挑战?
缺乏熟练的海事人员会阻碍浮式干船坞市场的增长。浮式干船坞的运营需要熟练的船舶工程师、船舶设计师、船坞主管、焊工、技术人员和其他专业人员。对于经验丰富的船员和技术合格的人员来说,这一点尤为重要。根据BIMCO/ICS发布的《2026年海员劳动力报告》,自2021年以来,对持有STCW证书的海员的需求增长了35%。此外,到2026年,航运业将面临39,100名船员的缺口。到2030年,这一缺口可能达到113,735名船员,这意味着需要额外招聘22,747名船员。训练有素且经验丰富的人员短缺会导致劳动力成本上升、船舶维修保养时间延长以及浮式干船坞使用效率降低。因此,熟练海事人员的短缺会阻碍浮式干船坞市场的增长。
浮动干船坞市场:报告范围
| 报告属性 | 报告详情 |
|---|---|
| 报告名称 | 浮动干船坞市场 |
| 2025年市场规模 | 1.9亿美元 |
| 2034年市场预测 | 3.2亿美元 |
| 增长率 | 6.1的CAGR% |
| 页数 | 228 |
| 涵盖的主要公司 | 达门造船集团、吉宝岸外与海事、胜科海事有限公司、中国船舶重工集团(CSIC)、现代重工株式会社、芬坎蒂尼集团、大宇造船海洋工程有限公司、迈尔造船有限公司、STX海洋造船有限公司、中远海运重工有限公司、纳凡蒂亚公司、三星重工有限公司、今治造船有限公司、大西洋造船厂、奥斯塔有限公司、川崎重工有限公司、三菱重工有限公司、常石造船有限公司、韩进重工建设有限公司、大岛造船有限公司等。 |
| 涵盖的细分 | 按类型、按应用、按容量、按最终用户、按地区 |
| 覆盖地区 | 北美、欧洲、亚太地区、拉丁美洲、中东和非洲 |
| 基础年 | 2025 |
| 历史年份 | 2020 - 2024 |
| 预测年份 | 2026 - 2034 |
| 定制范围 | 提供定制化的购买方案,以满足您具体的科研需求。 定制请求 |
浮动干船坞市场:细分
类型洞察
为什么钢制浮动干船坞在浮动干船坞市场中占据重要地位?
钢制浮式干船坞在浮式干船坞市场中占据主导地位,收入份额高达58.5%。推动钢制浮式干船坞需求增长的主要因素包括全球船舶维修保养行业的蓬勃发展、船舶吨位的不断增大以及军舰和海军基础设施的现代化改造。这些结构的设计能够满足大型船舶的起重能力需求,并可进行各类船舶的改装。
因此,其在多种应用领域的通用性使其能够满足商船、海上平台和军舰的需求。此外,钢制浮船坞的安装速度比大型干船坞更快,且对基础设施的要求更低;例如,印度迪恩达亚尔港务局就因其成本更低、工期更短而选择了浮船坞。
应用见解
船舶修理行业是如何在浮动干船坞市场中占据最大份额的?
预计到2025年,船舶修理业务将占据浮式干船坞行业45%的份额。这一增长主要受全球船舶船队老龄化、国际贸易扩张、干船坞作业天数增加以及日益严格的环境和安全法规的推动。老旧船队需要大量的船体维护、防腐蚀处理、发动机大修、压载水处理系统升级、排放控制装置安装以及其他服务。
容量洞察
为什么大型船坞在浮动干船坞市场中占据最大份额?
到2025年,大型船舶市场将占据47%的市场份额。这一增长主要得益于集装箱船、油轮、散货船、液化天然气运输船和海军舰艇的超大型化,这需要更大的泊位容量和更大的停泊空间;如今的大型集装箱船通常超过24,000标准箱,因此,当现有设施无法使用或容量不足时,必须使用浮船坞来停泊更大尺寸的船舶。此外,船队的扩张、海军的发展以及船舶维修能力的提升,都需要同时维修更多的船舶,这些都将推动对高容量船坞的需求。
最终用户洞察
商业领域如何占据浮动干船坞市场的最大份额?
预计到2025年,商用船舶将占据最大的市场份额,达到56%。商用船舶行业的收入增长主要得益于全球贸易的增长,包括商用船舶总数的增长(尤其是在集装箱船和散货船领域),以及现有船舶的自然生命周期更替和所有商用船舶定期进坞维修的要求。此类进坞维修通常包括检验、船体维护、机械维修、腐蚀清除以及遵守其他环境法规。此外,浮船坞提供的移动维修能力对商用船东而言尤为重要。
区域见解
哪些因素驱动着亚太地区的浮动干船坞市场?
预计到2025年,亚太地区将占据最大的市场份额,达到42%。该地区蓬勃发展的造船业、不断增长的商用船舶维修需求以及政府的支持性政策预计将在研究期间推动市场增长。中国尤其对造船业的增长做出了重要贡献。根据中国工业和信息化部发布的数据,2025年中国造船产量达到53.69万载重吨,同比增长11.4%,占全球造船总量的56.1%。中国新船订单量也达到107.82亿载重吨,占全球新船订单总量的69%。相比之下,中国积压船舶订单同比增长31.5%至274.42亿载重吨,占全球积压船舶订单总量的66.8%。
因此,中国庞大且不断增长的船舶制造基地推动了对船舶修理、维护、干船坞、检验、翻新和其他服务的需求,从而推动了亚太地区,特别是中国浮式干船坞行业的发展。
浮动干船坞市场:竞争分析
全球浮动干船坞市场主要由以下企业主导:
- 达门造船厂集团
- 吉宝岸外与海事
- 胜科海事有限公司
- 中国船舶重工集团公司(CSIC)
- 现代重工株式会社
- Fincantieri SpA
- 大宇造船海洋工程有限公司
- 迈尔造船有限公司
- STX海洋造船有限公司
- 中远海运重工有限公司
- 纳凡蒂亚公司
- 三星重工有限公司
- 今治造船株式会社
- Chantiers de l'Atlantique
- 奥斯塔有限公司
- 川崎重工有限公司
- 三菱重工有限公司
- 常石造船株式会社
- 韩进重工建设股份有限公司
- 大岛造船株式会社
全球浮动干船坞市场细分如下:
按类型
- 钢制浮动干船坞
- 混凝土浮动干船坞
- 复合材料浮动干船坞
按应用
- 造船
- 船舶修理
- 离岸结构
- 其它
按容量
- S小号
- 中
- L大号
由最终用户
- Commercial / 商业
- 军工
- 工业
按地区划分
- 北美
- 美国
- 加拿大
- 墨西哥
- 欧洲
- 法国
- 英国
- 西班牙
- Germany
- 意大利
- 欧洲其他地区
- 亚太
- 中国
- 日本
- 印度
- 澳大利亚
- 韩国
- 亚太地区其他地区
- 中东与非洲
- 沙特阿拉伯
- 阿联酋
- 埃及
- 科威特
- 南非
- 中东和非洲其他地区
- 拉丁美洲
- 巴西
- 阿根廷
- 拉丁美洲其他地区
表中的内容
研究方法
常见问题解答
浮式干船坞是专门用于船舶及其他大型水上交通工具的吊装、停泊、维护、修理和建造的海洋结构。与固定式船坞不同,浮式干船坞是可移动的结构,可以通过向气罐注水使其下沉。
浮式干船坞市场的主要增长驱动因素包括船舶维修保养需求的不断增长、全球商船和海军船队的扩张、船舶吨位的增大、船队现代化以及海上贸易的增长。老旧船舶需要频繁进行船体检查、防腐处理、结构维修、机械维护和合规升级,从而产生了对干船坞服务的持续需求。
制约浮动干船坞市场增长的主要挑战包括高昂的资本和维护成本、熟练海事人员短缺、易受恶劣天气条件影响、严格的环境和安全法规以及来自传统干船坞的竞争。
根据应用领域划分,预计在预测期内,船舶修理领域将主导浮动干船坞市场的增长。
浮式干船坞市场正受到多种新兴趋势的影响,包括数字化、自动化压载控制系统、基于人工智能的检测、预测性维护、机器人技术以及更大容量的模块化船坞设计。数字监控系统正被越来越多地用于实时跟踪压载载荷、结构应力和船舶对准情况,从而提高安全性和运营效率。
根据该报告,2025 年全球浮动干船坞市场规模约为 1.9 亿美元,预计到 2034 年将增长到约 3.2 亿美元。
全球浮动干船坞市场预计在预测期内将以 6.1% 的复合年增长率增长。
预计在预测期内,亚太地区将引领全球浮动干船坞行业的增长。
全球浮式干船坞市场由达门造船集团、吉宝岸外与海事、胜科海事有限公司、中国船舶重工集团(CSIC)、现代重工有限公司、芬坎蒂尼集团、大宇造船海洋工程有限公司、迈尔造船有限公司、STX海上造船有限公司、中远海运重工有限公司、纳凡蒂亚公司、三星重工有限公司、今治造船有限公司、大西洋造船厂、奥斯塔有限公司、川崎重工有限公司、三菱重工有限公司、常石造船有限公司、韩进重工建设有限公司和大岛造船有限公司等企业主导。
这份浮动干船坞市场报告涵盖了地理市场以及全面的竞争格局分析。报告还包括现金流分析、利润率分析、市场篮子分析、市场吸引力分析、市场情绪分析、PESTLE分析、趋势分析、SWOT分析、贸易区域分析、供需分析、波特五力分析和价值链分析。

客户满意度

