
世界の幹細胞市場規模、シェア、成長動向、および2032年までの予測

幹細胞市場:製品タイプ別(多能性幹細胞、ヒト胚性幹細胞、成体幹細胞、その他)、供給源別(同種移植、自家移植)、用途別(開発・創薬、再生医療)、エンドユーザー別(組織・細胞バンク、治療会社、サービス会社、試薬・ツール会社):世界の業界展望、包括的分析および予測、2024年~2032年
| 2023年の市場規模 | 2032年の市場予測 | 年平均成長率(%) | 基準年 |
|---|---|---|---|
| USD 374.28ミリオン | USD 878.21ミリオン | 9.94% | 2023 |
幹細胞市場の規模はどれくらいですか?
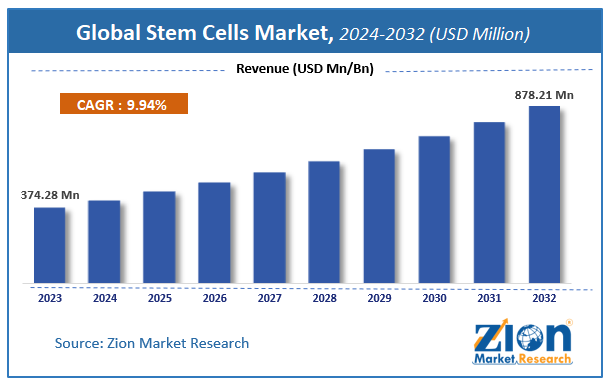
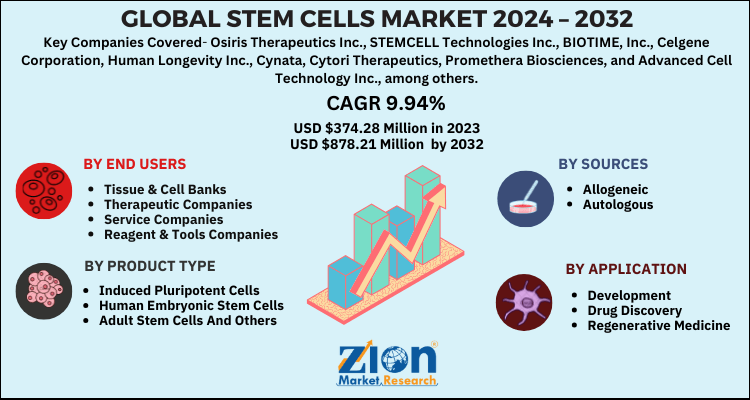
Zion Market Researchのレポートによると、世界の幹細胞市場は2023年に3億7428万米ドルと評価され、2032年までに8億7821万米ドルに達すると予測されており、2024年から2032年の予測期間における年平均成長率(CAGR)は9.94%です。このレポートでは、市場の強み、弱み、機会、脅威を分析しています。また、市場の成長要因、課題、そして今後10年間で幹細胞業界に現れる可能性のある将来の見通しについても貴重な洞察を提供しています。
幹細胞市場:概要
幹細胞は人体を構成する主要な細胞の一つであり、200種類以上の細胞に分化する能力を持っています。幹細胞は未分化細胞であり、通常は同じ系統(ファミリー)に属します。生涯を通じて分裂能力を保持し、高度に特殊化できる細胞を増殖させ、増殖しない細胞に取って代わります。幹細胞は、体の組織を修復・再生し、所属するあらゆる組織の新しい細胞を生成する能力を高めます。
この市場は、細胞の再生能力を活用して損傷した組織や臓器を修復または置換することを目的とした、集中的な研究開発努力によって特徴づけられています。この分野は、ゲノミクス、プロテオミクス、組織工学など、さまざまな科学分野を統合し、革新的な治療法を生み出しています。臨床応用以外にも、この市場には、薬剤毒性試験や発生生物学研究における幹細胞の利用も含まれます。このエコシステムは、学術機関、大手製薬会社、専門バイオテクノロジー企業が連携し、研究室での発見を、世界的な医療課題に対する実行可能な臨床ソリューションへと転換するために協力しています。
主な洞察
- 当社のリサーチアナリストによる分析によると、世界の幹細胞市場は予測期間(2024年~2032年)において、年平均成長率(CAGR)約9.94%で成長すると予測されています。
- 収益面では、世界の幹細胞市場規模は約米ドルと評価された。 374.28百万人 2023年にはUSDに達すると予測されている 878.21百万人 2032によります。
- この市場は、がん、糖尿病、心血管疾患などの慢性疾患の発生率の上昇と、政府および民間機関による幹細胞研究への多額の投資によって牽引されている。
- 製品の種類に基づいて、幹細胞市場は、人工多能性幹細胞、ヒト胚性幹細胞、成体幹細胞、その他に分類される。
- 情報筋によると、市場は同種移植と自家移植に二分されている。
- 用途に基づいて、幹細胞市場は開発と 創薬そして、再生医療。
- エンドユーザーに基づいて、市場は組織・細胞バンク、治療薬会社およびサービス会社、試薬・ツール会社に分類される。
- 北米は、強固な医療インフラ、高額な研究開発費、そして米国における臨床試験にとって有利な規制環境のおかげで、2025年には世界の幹細胞市場の42%を占め、市場を牽引するだろう。
世界の幹細胞市場:動向
成長因子
慢性疾患および変性疾患の罹患率の上昇
パーキンソン病、アルツハイマー病、1型糖尿病、様々な種類のがんといった慢性疾患の世界的な増加は、幹細胞市場の主要な推進力となっています。従来の治療法は症状の緩和にとどまることが多いため、組織再生と機能回復の可能性を秘めた幹細胞療法への臨床現場からの強い需要が高まっています。緩和ケアから根治医療へのこうした転換は、医療従事者が細胞療法を採用する動機付けとなっています。
さらに、世界的な高齢化に伴い、骨や関節の変性疾患にかかりやすい人が増えています。幹細胞は、軟骨や骨組織の修復を目的とした整形外科分野での利用がますます拡大しています。こうした人口動態の変化は、高度な再生医療ソリューションに対する安定した需要の増加を確実なものとし、現在の医療の限界を押し広げ、市場の拡大を促進しています。
拘束
倫理的懸念と厳格な規制枠組み
幹細胞市場は大きな可能性を秘めているものの、倫理的なジレンマ、特にヒト胚性幹細胞(hESC)に関する問題により、大きな制約に直面している。細胞採取のためにヒト胚を破壊することは、多くの地域で依然として非常に議論の的となっており、規制法や世論の反対につながっている。こうした倫理的な障壁は、研究承認の遅延や、特定の種類の幹細胞研究への資金提供の制限につながる可能性がある。
さらに、幹細胞療法の規制プロセスは非常に複雑かつ厳格です。臨床試験、製造基準(GMP)、そして最終的な市販承認といった要件を満たすには、膨大な時間と資金が必要となります。長期的な安全性に関する不確実性や、一部の幹細胞における腫瘍形成の可能性(腫瘍形成能)は、承認の遅延につながり、新製品の迅速な商業化を阻害する要因となっています。
機会
誘導多能性幹細胞(iPSC)技術の進歩
誘導多能性幹細胞の出現は、市場にとって大きなチャンスとなる。成体細胞を多能性状態に戻すことで、科学者は胚性幹細胞に伴う倫理的問題を回避しつつ、体内のあらゆる細胞を作り出す能力を維持できる。この技術は、個々の遺伝子構成に合わせて治療法を調整できる個別化医療への道を開き、免疫拒絶反応のリスクを大幅に低減する。
さらに、iPSCは医薬品業界において、薬剤スクリーニングや毒性試験のための非常に貴重なツールになりつつあります。この「培養皿上の疾患モデル」により、研究者は臨床試験に進む前に、特定のヒト細胞が新薬にどのように反応するかを観察することができ、医薬品開発コストを数十億ドル削減できる可能性があります。iPSC由来製品の商業化は、今後10年間における主要な成長分野になると予想されています。
チャレンジ
幹細胞治療および処理の高額な費用
幹細胞業界が直面する大きな課題は、幹細胞の採取、処理、および治療への応用に伴う莫大なコストです。細胞培養と増殖に必要な特殊な機器、クリーンルーム環境、そして高度なスキルを持つ人材が、これらの治療を高額なものにしています。その結果、幹細胞療法は、特に発展途上国において、世界人口の大部分にとって依然として手の届かないものとなっています。
細胞特性評価や大規模製造に関する標準化されたプロトコルの欠如も課題となっている。異なる製造ロット間で細胞バッチの一貫性、純度、効力を確保することは困難である。費用対効果の高い大量生産技術とより適切な保険償還制度がなければ、幹細胞療法が主流の臨床現場に広く普及することは限定的なものにとどまるだろう。
幹細胞市場:レポートの範囲
| レポート属性 | レポートの詳細 |
|---|---|
| レポート名 | 幹細胞市場 |
| 2023年の市場規模 | USD 374.28ミリオン |
| 2032年の市場予測 | USD 878.21ミリオン |
| 伸び率 | 9.94%のCAGR |
| ページ数 | 110 |
| 対象となる主要企業 | Osiris Therapeutics Inc.、STEMCELL Technologies Inc.、BIOTIME, Inc.、Celgene Corporation、Human Longevity Inc.、Cynata、Cytori Therapeutics、Promethera Biosciences、Advanced Cell Technology Inc.など |
| 対象セグメント | 供給元別、製品タイプ別、エンドユーザー別、用途別、地域別 |
| 対象地域 | 北米、ヨーロッパ、アジア太平洋(APAC)、ラテンアメリカ、中東、アフリカ(MEA) |
| 基準年 | 2023 |
| 歴史年 | 2018 - 2022 |
| 予測年 | 2024 - 2032 |
| カスタマイズ範囲 | 研究ニーズにぴったり合うカスタマイズされた購入オプションをご利用いただけます。 カスタマイズのリクエスト |
世界の幹細胞市場:セグメンテーション
世界の幹細胞市場は、供給源、製品タイプ、エンドユーザー、用途、地域に基づいて分類されています。すべてのセグメントは現在および将来のトレンドに基づいて分析されており、市場規模は2024年から2032年まで予測されています。
製品の種類に基づいて、幹細胞市場は、人工多能性幹細胞、ヒト胚性幹細胞、成体幹細胞、その他に分類される。
情報筋によると、市場は同種移植と自家移植に二分されている。
用途に基づいて、幹細胞市場は開発・創薬と再生医療に分類される。
エンドユーザーに基づいて、市場は組織・細胞バンク、治療薬会社およびサービス会社、試薬・ツール会社に分類される。
世界の幹細胞市場:地域別分析
北米が世界市場を席巻する
北米は世界の幹細胞市場を牽引する地域であり、その地位は高度な医療インフラとNIHなどの機関を通じた多額の政府資金によって維持されています。この地域では米国が圧倒的な存在感を示しており、細胞療法に特化した世界有数のバイオテクノロジー企業や研究機関の大部分が米国に集中しています。北米は、厳格ではあるものの再生医療製品の承認への明確な道筋を提供する、明確に定義された規制枠組みの恩恵を受けています。さらに、患者の意識の高さと高度な保険制度の存在が、高額な幹細胞治療の普及を促進し、北米が業界の最先端であり続けることを確実なものにしています。
欧州は、ドイツ、英国、フランスなどの国々における強力な研究開発活動に支えられ、市場において大きなシェアを占めている。中でもドイツは、臨床研究と組織工学における卓越性で知られ、欧州を牽引する存在である。欧州市場は、共同研究プログラムと先進治療医薬品(ATMP)開発に有利な環境を特徴としている。倫理的かつ先進的な幹細胞政策への注力により、特に成体幹細胞と人工多能性幹細胞の分野において、多様な研究が可能となっている。
アジア太平洋地域は、予測期間中に最も高い成長率を示すと予想されています。この地域では中国が圧倒的な存在感を示しており、幹細胞研究と臨床試験施設に数十億ドルを投資し、バイオテクノロジー分野における世界的リーダーとなっています。日本やインドなどの国々も大きく貢献しており、特に日本は再生医療における最先端の規制経路を先導し、細胞療法の実用化を加速させています。これらの新興国における膨大な患者数と増加する医療費は、市場拡大と臨床試験にとって肥沃な土壌となっています。
世界の幹細胞市場:競合企業
世界の幹細胞市場における主要なプレーヤーには以下のような企業がある。
- オシリス・セラピューティクス
- STEMCELL テクノロジーズ株式会社
- バイオタイム社
- セルジーン
- 株式会社ヒューマン・ロンジェビティ
- シナタ
- サイトリ・セラピューティクス
- プロメセラ・バイオサイエンス
- アドバンスト・セル・テクノロジー社
世界の幹細胞市場は以下のように区分されます。
製品タイプ別
- 多能性細胞
- ヒト胚性幹細胞
- 成体幹細胞
- その他
ソース別
- 同種
- 自家
アプリケーション別
- 開発と創薬
- 再生医療
エンドユーザー別
- 組織・細胞バンク
- 治療薬会社
- サービス会社
- 試薬・ツール関連企業
地域別
- 北米大陸
- アメリカ
- Canada
- Mexico
- その他拠点
- France
- 英国
- スペイン
- Germany
- Italy
- ヨーロッパの残り
- アジア太平洋地域
- 中国
- 日本
- India
- Australia
- 韓国
- アジア太平洋地域の残りの部分
- 中東とアフリカ
- Saudi Arabia
- UAE
- エジプト
- クウェート
- 南アフリカ共和国
- その他の中東およびアフリカ
- ラテンアメリカ
- Brazil
- Argentina
- ラテンアメリカの他の地域
コンテンツの表
方法論
よくある質問
幹細胞は、筋肉細胞から脳細胞まで、さまざまな細胞に分化する能力を持つ、ヒト特有の細胞です。幹細胞は生物学的修復システムとして機能し、自己複製能力と分化能力によって、損傷した組織の再生やさまざまな疾患の治療に医療分野で利用されています。
主な要因としては、慢性疾患や加齢に伴う疾患の罹患率の上昇、バイオテクノロジーの研究開発への投資の増加、人工多能性幹細胞(iPSC)技術の進歩、そして従来の治療法に代わる治療法として再生医療への世界的な注目の高まりなどが挙げられる。
2023年の市場規模は3億7428万米ドルで、2032年までに8億7821万米ドルに達すると予測されている。
世界の幹細胞市場は、2024年から2032年の予測期間中に、年平均成長率(CAGR)9.94%で成長すると予想されている。
主な課題としては、細胞療法の高コスト、胚性幹細胞をめぐる倫理的論争、複雑な規制承認プロセス、そして一貫性のある高純度細胞バッチを大規模に製造する際の技術的な困難などが挙げられる。
新たなトレンドとしては、3Dバイオプリンティングと幹細胞を統合してオルガノイドを作製すること、CRISPR遺伝子編集を用いて細胞療法を強化すること、そして患者ごとに採取する必要のない既製の同種幹細胞製品への移行などが挙げられる。
バリューチェーンは、細胞の調達と取得、研究室での研究と細胞株の開発、大規模な細胞増殖と処理、凍結保存と保管、臨床試験での検証、そして最終的には治療への応用または創薬プログラムへの統合から構成される。
北米は、高度な研究エコシステムのおかげで市場価値への最大の貢献地域であり続けると予想される一方、アジア太平洋地域は、中国と日本における医療投資の増加と支援的な規制により、最も急速な成長を示すと予測されている。
主要なプレーヤーとしては、Osiris Therapeutics Inc.、STEMCELL Technologies Inc.、BIOTIME, Inc.、Celgene Corporation、Human Longevity Inc.、Cynata、Cytori Therapeutics、Promethera Biosciences、Advanced Cell Technology Inc.などが挙げられ、これらの企業はすべて、細胞培養培地、処理技術、臨床段階の細胞療法に多額の投資を行っている。
本レポートは、市場動向、収益予測、競争環境、およびセグメント別の成長に関する詳細な分析を包括的に提供します。また、利害関係者や投資家にとって有益な、技術革新、規制変更、地域ごとの機会に関する戦略的な洞察も提供します。

満足した顧客

