世界の画像アーカイブおよび通信システム(PACS)市場規模予測(2034年)
画像アーカイブおよび通信システム(PACS)市場:コンポーネント別(ハードウェア、ソフトウェア、サービス)、導入モデル別(オンプレミス、クラウドベース)、エンドユーザー別(病院、外来手術センター、診断センター、その他)、画像タイプ別(コンピュータ断層撮影、磁気共鳴画像、X線、超音波、その他)、地域別 - 世界および地域別の業界概要、市場情報、包括的な分析、過去データ、2026年~2034年の予測
| 2025年の市場規模 | 2034年の市場予測 | 年平均成長率(%) | 基準年 |
|---|---|---|---|
| 4.24億米ドル | 7.99億米ドル | 7.3% | 2025 |
画像アーカイブおよび通信システム(PACS)業界の視点:
予測期間中の世界の画像アーカイブおよび通信システム(PACS)市場規模はどのくらいになるでしょうか?
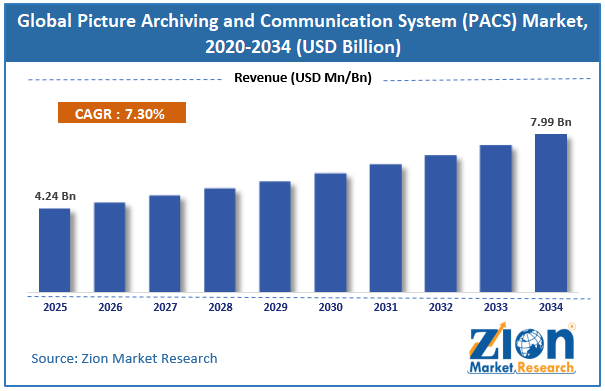
世界の画像アーカイブおよび通信システム(PACS)市場規模は、2025年には約42億4000万米ドルと推定され、2034年までに約79億9000万米ドルに成長すると予測されており、2026年から2034年までの年平均成長率(CAGR)は約7.3%となる見込みです。
主な洞察
- 当社のリサーチアナリストによる分析によると、世界の画像アーカイブおよび通信システム(PACS)市場は、予測期間(2026年~2034年)において、年平均成長率(CAGR)約7.3%で成長すると予測されています。
- 収益面では、世界の画像アーカイブおよび通信システム(PACS)市場規模は2025年に約42億4000万米ドルと評価され、2034年までに79億9000万米ドルに達すると予測されている。
- 遠隔医療および遠隔放射線診断の拡大は、画像保存通信システム(PACS)市場を牽引すると予想される。
- コンポーネントに基づいて、 ソフトウェアセグメント 2025年には、画像アーカイブおよび通信システム(PACS)市場において42.9%の収益シェアを獲得し、市場を席巻する。
- 導入モデルに基づくと、オンプレミスセグメントは2025年時点で市場シェアの過半数を占め、68.3%に達すると予測される。
- エンドユーザー別に見ると、病院セグメントが2025年時点で市場シェアの過半数を占め、53.4%に達すると予測されている。
- 画像の種類に基づいて、 X線セグメント 2025年には39%以上のシェアを獲得し、市場を席巻するだろう。
- 地域別に見ると、北米は画像アーカイブおよび通信システム(PACS)市場を牽引しており、2025年には収益シェアが39.5%に達すると予測されている。
画像保存通信システム(PACS)市場:概要
画像保存通信システム(PACS)は、X線、CTスキャン、MRI、超音波、マンモグラフィなどのデジタル医療画像を保存、検索、管理、配信、閲覧するための医療画像技術です。PACSは、従来のフィルムベースの画像保存を電子保存に置き換え、権限のある医療従事者がコンピュータやその他の接続機器を介して画像にアクセスできるようにします。このシステムは通常、放射線情報システム(RIS)や電子カルテ(EHR)に接続され、病院、診断センター、診療所間で画像や関連する患者情報を共有できるようにします。PACSは診断ワークフローを改善し、物理的な保存の必要性をなくし、遠隔での画像解釈を可能にし、放射線科医と他の医療従事者間の連携を迅速化します。
米国とイスラエルのイラン戦争が画像アーカイブおよび通信システム(PACS)市場に与える影響
短期的には、イランおよび中東全域における画像保存通信システム(PACS)市場は、米国とイスラエルによるイランへの戦争によって悪影響を受ける可能性が高い。医療インフラ、国際貿易ルート、銀行取引、医療技術サプライチェーンの混乱により、PACSハードウェア、サーバー、ストレージシステム、ネットワーク機器、および関連ソフトウェアやサービスの調達が遅れる可能性がある。この紛争は既に医療サプライチェーンにさらなる負担をかけ、物流コストを増加させている。制裁措置やその他の金融規制は、医療技術の調達における障害となっている。
同時に、医療施設の被害と診断サービスへのニーズの高まりは、医療機関がインフラを再建・近代化するにつれて、デジタル画像処理およびPACSへの長期的な需要につながる可能性がある。したがって、この紛争は当初はPACSへの投資を抑制する可能性が高いが、長期的には復興主導の需要を支えることになるかもしれない。
画像保存通信システム(PACS)市場:成長要因
医療画像診断件数の増加は、画像保存通信システム(PACS)市場をどのように牽引するのでしょうか?
医療画像検査の増加は、画像保存通信システム(PACS)市場の主要な推進要因となっています。X線、CT、MRI、超音波、その他のデジタル画像検査では、効率的な保存、検索、送信、管理が必要な画像が生成されます。この需要の規模は、イングランド国民保健サービス(NHS England)の統計データからも明らかで、2024年1月から12月にかけてイングランドで4,870万件の診断画像検査が実施されたと報告されています。
2024年12月だけでも、NHSはX線検査を約1.72万件、超音波検査を85万件、CTスキャンを64万件、MRIを37万件実施した。NHSイングランドによると、2024/25年度には毎月平均240万件の診断検査が実施され、前年度比8%増、パンデミック前の2019/20年度比25%増となった。このように、これらの要因が業界の成長を牽引している。
拘束
熟練したIT専門家の不足は、画像アーカイブおよび通信システム(PACS)業界の成長を阻害する大きな要因となっている。
画像アーカイブ通信システム(PACS)市場の拡大は、資格のあるITスペシャリストの不足によって阻害される可能性がある。PACSは、導入、統合、サイバーセキュリティ、データストレージ、相互運用性、および継続的なメンテナンスを管理するために専門スタッフを必要とするためだ。公式データは、関連するデジタルスキルの広範な不足を浮き彫りにしている。英国科学技術革新省は、2025年にはサイバーセキュリティ従事者が年間3,800人不足すると予測しており、市場では約12,900人の新規専門家が必要であるにもかかわらず、毎年労働力に加わるのはわずか9,100人である。さらに、英国企業の49%が基本的な技術的サイバーセキュリティスキルの不足を指摘し、30%がより高度な技術的スキルの不足を指摘している。
この人材不足は、PACSを導入する病院や診断センターにとって特に深刻な打撃となる可能性がある。なぜなら、資格のあるITスタッフの不足は、導入の遅延、研修・採用コストの増加、RIS/EHRシステムとの統合の困難化、サイバーセキュリティリスクの増大につながるからである。医療機関が画像処理ワークフローのデジタル化を進め、機密性の高い患者データの処理量が増加している現状において、この問題は特に重要となる。
機会
製品発売の増加は、画像保存通信システム(PACS)市場にとって、どのような収益性の高い機会を生み出すのでしょうか?
PACS市場では新製品が続々と登場しており、より効率的で汎用性が高く、コスト効率に優れた画像管理サービスを通じて、大きな成長の余地が見込まれます。PACS市場の新たな展開としては、クラウドPACS、人工知能(AI)統合、モバイル画像アプリケーション、相互運用可能な画像システムなどが挙げられ、これらによって画像保存・検索の改善、リモートアクセス、ワークフローの効率化が図られます。これらすべてにより、医療機関はハードウェアや運用コストを増やすことなく、増加する画像データを処理できるようになります。PACSベンダー市場では、AI診断、サイバーセキュリティ、拡張性の高いクラウドストレージ、EHR/RISプラットフォームとの相互運用性といった分野での製品提供が期待され、競争が激化すると予想されます。
例えば、2025年2月、AIを活用した医療情報学のグローバルリーダーであり、RadNet社の完全子会社であるDeepHealth社は、ウィーンで開催された欧州放射線学会(ECR)2025において、次世代のAIを活用した放射線情報学および集団検診ソリューションを発表しました。画像診断を活用した医療における画期的な進歩を実現するため、DeepHealth社のソリューション群は、世界中の医療提供者が直面する重要な臨床的および運用上の課題に対応しています。DeepHealth社のソリューションは、安全で拡張性に優れたクラウドネイティブなオペレーティングシステムであるDeepHealth OSによって支えられており、さまざまなソリューション間でデータを統合し、より広範な医療ITエコシステムとの相互運用性を実現します。AIの大規模な導入を可能にするため、DeepHealth社は業界をリードするエコシステムパートナーとの統合ソリューションを実現する戦略的提携を確立しています。
チャレンジ
なぜ技術導入への抵抗が、画像アーカイブおよび通信システム(PACS)業界の成長にとって大きな課題となっているのでしょうか?
技術導入への抵抗は、画像保存通信システム(PACS)メーカーが直面する大きな課題の一つです。一部の医療機関や医療従事者は、既存のシステムを新しいシステムに置き換えることに躊躇したり、あるいは真っ向から反対したりする可能性があります。コスト、従業員研修、業務の中断、安全性、セキュリティ、システムの複雑さといった問題は、医療機関がPACSを導入するかどうかの決定に影響を与える可能性があります。
さらに、医療従事者の最新のコンピュータ技術に関する適切な研修が行われていない場合、より経験豊富なIT専門家が必要となる可能性があり、結果としてコストが増加し、さらなる不便が生じる。このように、確立されたルーチンを変更することへの懸念が、医療市場におけるPACSの普及や、医療のより統合されたデジタルシステムへの移行を阻害する可能性がある。
画像アーカイブおよび通信システム(PACS)市場:レポートの範囲
| レポート属性 | レポートの詳細 |
|---|---|
| レポート名 | 画像アーカイブおよび通信システム(PACS)市場 |
| 2025年の市場規模 | 4.24億米ドル |
| 2034年の市場予測 | 7.99億米ドル |
| 伸び率 | 7.3%のCAGR |
| ページ数 | 230 |
| 対象となる主要企業 | Carestream Health、富士フイルムホールディングス株式会社、シーメンスヘルスケアAG、Infinitt Healthcare Co. Ltd、ゼネラル・エレクトリック社、アグファ・ゲバルト・グループ、IBMコーポレーション、Sectra AB、PACSHealth, LLC、Merge Healthcare Solutions Inc、Brit Systems、ScImage, Inc.、McKesson Corporation、その他。 |
| 対象セグメント | コンポーネント別、展開モデル別、エンドユーザー別、イメージングタイプ別、地域別 |
| 対象地域 | 北米、ヨーロッパ、アジア太平洋(APAC)、ラテンアメリカ、中東、アフリカ(MEA) |
| 基準年 | 2025 |
| 歴史年 | 2020 - 2024 |
| 予測年 | 2026 - 2034 |
| カスタマイズ範囲 | 研究ニーズにぴったり合うカスタマイズされた購入オプションをご利用いただけます。 カスタマイズのリクエスト |
画像アーカイブおよび通信システム(PACS)市場:セグメンテーション
コンポーネントの洞察
画像保存通信システム(PACS)市場において、ソフトウェア分野が重要な位置を占めているのはなぜでしょうか?
画像アーカイブおよび通信システム(PACS)市場において、ソフトウェア分野は2025年時点で42.9%の収益シェアを占め、市場を牽引しています。成長の主な要因は、診断画像データ量の増加、クラウドベースPACSの普及拡大、そして電子カルテ(EHR)、放射線情報システム(RIS)、病院情報システム(HIS)と統合するソフトウェアへのニーズの高まりです。さらに、人工知能(AI)、高度な可視化、自動化されたワークフロー管理、リモート画像アクセスなどの統合により、PACSソフトウェアの価値と機能性が向上しています。医療機関は、独自のソフトウェアからSaaS(Software-as-a-Service)やサブスクリプションベースのモデルへと移行しており、これにより初期インフラコストを削減し、小規模な医療施設におけるPACSの導入を促進することができます。
デプロイメントモデルに関する考察
画像アーカイブおよび通信システム(PACS)市場において、オンプレミス型セグメントが最大のシェアを獲得しているのはなぜでしょうか?
2025年においても、画像アーカイブおよび通信システム(PACS)市場において、オンプレミス型セグメントが68.3%と最大のシェアを占める見込みです。病院や大規模な診断センターは、医療画像データとITインフラストラクチャを直接管理できるため、引き続きオンプレミス型システムを好んで採用しています。オンプレミス型PACSソリューションにより、医療機関は医療画像データの保存、セキュリティ、アクセス権限、システム構成を直接管理することが可能となり、機密性の高い患者情報の管理に不可欠な役割を果たします。
エンドユーザーの洞察
画像保存通信システム(PACS)市場において、病院セグメントはどのようにして最大の市場シェアを獲得しているのでしょうか?
2025年の画像アーカイブおよび通信システム市場において、病院セグメントが53.4%と最大のシェアを占めると予測されています。デジタル画像処理の利用拡大と病院における診断件数の増加に伴い、デジタル画像ストレージに対するニーズが高まっています。病院では、X線、CTスキャン、MRI、超音波、マンモグラフィーなど膨大な量の画像が生成され、これらを整理し、安全に保管し、容易にアクセスできるようにする必要があります。PACSが病院にもたらすメリットはまさにここにあります。PACSは、すべての画像を安全な場所に一元管理し、容易にアクセス・検索できるだけでなく、電子カルテ(EHR)、放射線情報システム(RIS)、その他の病院システムと共有することで、診断を支援することも可能です。
イメージングタイプの洞察
画像保存通信システム(PACS)市場において、X線分野を牽引する要因は何ですか?
画像アーカイブおよび通信システム(PACS)市場において、X線分野は圧倒的なシェアを誇り、2025年には39%以上を占めると予測されています。PACS業界が成長を続ける理由は、診療所や病院においてX線が最も一般的な医療画像診断手順となっているためです。そのため、膨大な数の診断手順において、生成される大量のX線画像を効率的に保存、検索、配信、管理する必要性が高まっています。さらに、従来のX線フィルムベースの技術からデジタル技術(デジタルラジオグラフィーまたはコンピューテッドラジオグラフィー)への移行も、PACS市場の成長を後押ししています。
地域の洞察
画像保存通信システム(PACS)市場において、北米地域を牽引する要因は何ですか?
北米は、2025年時点で収益シェア39.5%を占め、画像保存通信システム(PACS)市場を牽引しています。医療業界の急速なデジタル化、診断画像検査件数の増加、そして高度な医療画像ITシステムへの多額の投資が市場成長の原動力となっています。メーカー各社による革新的なソリューションを組み込んだ製品の継続的な開発は、PACSへの顧客流入をさらに促進しています。さらに、2025年には、各社が市場で競争優位性をもたらす製品を発売しています。
例えば、GEヘルスケアは2025年5月、同社のTrue PACSおよびCentricity PACSソリューションをクラウドベースでAI駆動型の相互運用可能なワークフロー中心のシステムへと変革する製品開発を発表しました。この新しいツールには、放射線科の業務、ワークロードの分散、読影能力を最適化するための予測分析機能が含まれています。同様に、コニカミノルタヘルスケアアメリカズは2025年4月、APIプラットフォーム、高度な可視化ツール、3D再構成およびセグメンテーション機能を備えた次世代Exa PACS|RISを発表しました。
同時期に、富士フイルムはAWSとの連携によるクラウドベース戦略の強化を発表しました。特に、AWSは同社のSynapse PACSポートフォリオのクラウド移行を検証しました。その後、2025年には、PACS、RIS、3Dイメージング、スケジューリングなどのモジュールをAWSを基盤とした安全な単一環境に統合した、新しいクラウドベースソリューション「Synapse One」を発表しました。
画像アーカイブおよび通信システム(PACS)市場:競合分析
世界の画像アーカイブおよび通信システム(PACS)市場は、以下のような企業によって支配されています。
- ケアストリームヘルス
- 富士フイルムホールディングス株式会社
- シーメンス ヘルスニアーズ AG
- インフィニットヘルスケア株式会社
- ゼネラルエレクトリック社
- Agfa-Gevaert グループ
- IBMコーポレーション
- セクトラAB
- PACSHealth LLC
- マージ・ヘルスケア・ソリューションズ社
- ブリットシステムズ
- ScImage Inc.
- マッケソン株式会社
世界の画像アーカイブおよび通信システム(PACS)市場は、以下のように区分されます。
コンポーネント別
- Hardware
- ソフトウェア
- Services
展開モデル別
- オンプレミス
- クラウドベース
エンドユーザー別
- 病院
- 外来手術センター
- 診断センター
- その他
イメージングの種類別
- コンピュータ断層撮影
- 磁気共鳴画像
- X線
- 超音波
- その他
地域別
- 北米大陸
- アメリカ
- Canada
- Mexico
- その他拠点
- France
- 英国
- スペイン
- Germany
- Italy
- ヨーロッパの残り
- アジア太平洋地域
- 中国
- 日本
- India
- Australia
- 韓国
- アジア太平洋地域の残りの部分
- 中東とアフリカ
- Saudi Arabia
- UAE
- エジプト
- クウェート
- 南アフリカ共和国
- その他の中東およびアフリカ
- ラテンアメリカ
- Brazil
- Argentina
- ラテンアメリカの他の地域
コンテンツの表
方法論
よくある質問
画像保存通信システム(PACS)は、X線、CTスキャン、MRI、超音波、マンモグラフィーなどのデジタル医療画像を保存、検索、管理、配信、閲覧するために使用される医療画像技術です。PACSは、従来のフィルムベースの画像保存を電子保存に置き換え、権限のある医療従事者がコンピュータやその他の接続機器を介して画像にアクセスできるようにします。
画像保存通信システム(PACS)市場の主な成長要因としては、医用画像検査件数の増加、慢性疾患の罹患率の上昇、医療インフラの急速なデジタル化などが挙げられます。クラウドベースのPACS、AIを活用した画像処理、遠隔医療、遠隔放射線診断の普及拡大は、リモートアクセス、自動画像解析、効率的なワークフロー管理を可能にすることで、市場の拡大をさらに後押ししています。
画像保存通信システム(PACS)市場の成長を阻害する主な課題としては、導入・維持コストの高さ、データプライバシーとサイバーセキュリティへの懸念、既存の電子カルテ(EHR)、放射線情報システム(RIS)、病院情報システムとの相互運用性の問題、そして熟練したIT専門家の不足などが挙げられます。また、信頼性の高いデジタルインフラとインターネット接続への依存も、小規模な医療施設や発展途上地域での導入を制限する要因となり得ます。
構成要素別に見ると、予測期間中、画像アーカイブおよび通信システム(PACS)市場の成長はソフトウェア分野が牽引すると予想される。
画像アーカイブおよび通信システム(PACS)市場は、クラウドベースおよびSaaS型PACSの導入、AIを活用した画像解析、高度な可視化と3Dイメージング、モバイルおよびリモートからの画像アクセス、EHRおよびRISプラットフォームとの相互運用性の向上など、いくつかの新たなトレンドとイノベーションによって形成されています。AIの統合により、画像の自動解釈、ワークフローの優先順位付け、意思決定支援が可能になり、クラウドプラットフォームは拡張可能なストレージを提供し、遠隔放射線診断や複数拠点でのコラボレーションをサポートします。ベンダーはまた、データのアクセス性とセキュリティを向上させるために、サイバーセキュリティ、ゼロフットプリントビューア、ベンダーニュートラルアーカイブ(VNA)、統合エンタープライズイメージングプラットフォームにもますます注力しています。これらのイノベーションにより、PACSは病院や診断センターにとって、より拡張性が高く、接続性に優れ、効率的なものとなっています。
報告書によると、世界の画像アーカイブおよび通信システム(PACS)市場規模は2025年には約42億4000万米ドルに達し、2034年までに約79億9000万米ドルに成長すると予測されている。
世界の画像アーカイブおよび通信システム(PACS)市場は、予測期間中に年平均成長率(CAGR)7.3%で成長すると予想されている。
世界の画像保存通信システム(PACS)業界の成長は、予測期間中、北米が牽引すると予想される。
世界の画像アーカイブおよび通信システム(PACS)市場は、Carestream Health、富士フイルムホールディングス、シーメンスヘルスケア、Infinitt Healthcare、ゼネラル・エレクトリック、アグファ・ゲバルト・グループ、IBM、Sectra AB、PACSHealth、Merge Healthcare Solutions、Brit Systems、ScImage、McKesson Corporationなどの企業によって支配されています。
本市場レポートは、地理的市場に加え、包括的な競争環境分析を網羅しています。さらに、キャッシュフロー分析、利益率分析、マーケットバスケット分析、市場魅力度分析、センチメント分析、PESTLE分析、トレンド分析、SWOT分析、商圏分析、需要と供給分析、ポーターの5フォース分析、バリューチェーン分析も含まれています。
満足した顧客