
インドの医薬品市場規模、シェア、動向、成長、および2032年までの予測

インドの医薬品市場:種類別(医薬品および生物製剤)、性質別(有機および従来型)、地域別(国および州)の業界概要、市場情報、包括的な分析、過去のデータ、および2024年から2032年までの予測
| 2023年の市場規模 | 2032年の市場予測 | 年平均成長率(%) | 基準年 |
|---|---|---|---|
| USD 55.45 10億 | USD 156.25 10億 | 12.2% | 2023 |
インドの製薬業界の展望:
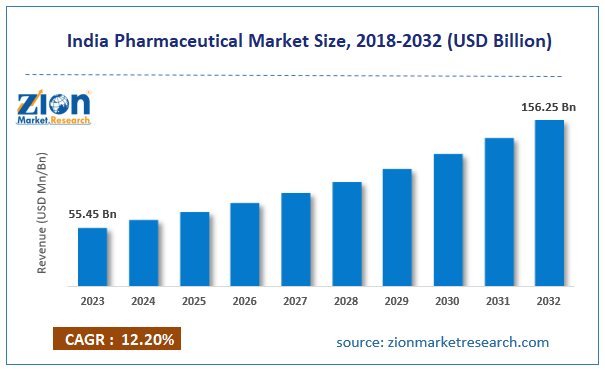
インドの医薬品市場規模は2023年には約554億5000万米ドルでしたが、2024年から2032年までの年平均成長率(CAGR)が約12.2%で、2032年には約1562億5000万米ドルに成長すると予測されています。
インドの医薬品市場:概要
医薬品とは、薬として使用するために発見、開発、製造、販売される製品のことです。これらの薬は、患者に投与されるか、患者自身が服用することで、病気の治療や予防(および病気や怪我の症状の緩和)を目的として効果を発揮します。製薬会社は、知的財産権を含まない「ジェネリック」医薬品や医療機器、特定の企業の歴史に深く結びついた「ブランド」製品、あるいは状況によってはその両方を扱うことができます。特許取得、有効性試験、安全性審査、販売など、これらの製品の財務プロセス全体は、業界の各部門(生物製剤の製造など、さまざまな分野を含む)に適用される一連の規則や規制によって管理されています。
主な洞察
- 当社のリサーチアナリストが共有した分析によると、インドの医薬品市場は予測期間(2024年~2032年)において、年平均成長率(CAGR)約12.2%で成長すると推定されています。
- 収益面では、インドの医薬品市場規模は2023年に約554億5000万米ドルと評価され、2032年までに1562億5000万米ドルに達すると予測されている。
- 政府の積極的な取り組みの高まりは、予測期間中のインドの医薬品市場の成長を促進すると予想される。
- 種類別に見ると、予測期間中は医薬品分野が市場を牽引すると予想される。
- その性質上、従来型セグメントは予測期間中に大きな市場シェアを維持すると予想される。
- 地域別に見ると、予測期間中は北インドが市場を牽引すると予想される。

Iインドの医薬品市場:成長要因
政府の取り組みと支援の増加が市場の成長を牽引
政府主導のプログラムと支援は、インドの製薬業界を大きく後押ししています。規制枠組みの改善、医療インフラの拡充、医療費負担の軽減を目的とした様々な政策により、国内の製薬業界の拡大に適した環境が整備されています。「メイク・イン・インディア」プログラムのような取り組みは、国内での医薬品生産を促進し、輸入への依存度を低減させています。重要な医薬品に価格制限が課されることで、薬局はより多くの人々にとって手頃な価格帯を維持しています。さらに、政府は研究開発(R&D)へのインセンティブを支援し、製薬企業が新たなアイデアや治療法の発見に投資することを奨励しています。政府と製薬業界との相互利益に基づくパートナーシップを促進することで、これらの戦略的な取り組みは、ビジネスの成長を加速させるだけでなく、インドにおける医療水準と医療へのアクセス向上にも貢献しています。
インドの医薬品市場:阻害要因
規制と価格圧力により市場の成長が阻害される
インドの複雑で長大な規制制度と厳格な承認手続きのため、新薬が市場に出回るまでに時間がかかる場合があります。多くの中小企業(SME)は、特にFDAやEMAが施行する国際的な品質基準への準拠を確保することが困難です。これにより、輸出制限や追加の規制上の懸念が生じる可能性があります。インド政府が必須医薬品の価格を抑制するために採用しているもう1つの手段は、国家医薬品価格規制局(NPPA)です。手頃な価格は保証されますが、製薬会社の利益率は圧迫されます。ジェネリック医薬品業界の激しい競争により、企業は価格を低く抑えざるを得ず、それが収益に悪影響を及ぼす可能性があります。したがって、これは予測期間中のインドの医薬品セクターの成長を阻害すると予想されます。
インドの医薬品市場:機会
いくつかの慢性疾患の罹患率の上昇は、市場成長にとって魅力的な機会を提供する。
がん、心血管疾患などを含むいくつかの慢性疾患の有病率の増加は、予測期間中にインドの製薬業界に潜在的な機会をもたらすと予想されています。インド医学研究評議会は、2022年にインドで新たに1,461,427件のがんが診断され、粗発生率は10万人あたり100.4件になると推定する論文を作成しました。インドでは、9人に1人が生涯のどこかの時点でがんと診断されると予測されています。男性は肺がんになる可能性が最も高く、女性は乳がんになる可能性が高いです。リンパ性白血病は、小児悪性腫瘍(0~14歳)の中で最も一般的な部位として際立っており、女児の24.2%、男児の29.2%を占めています。予測によると、がんの発生率は2020年から2025年の間に推定12.8%上昇します。
インドの医薬品市場:課題
熟練労働者の不足は、市場拡大にとって大きな課題となっている。
製薬業界は著しい成長を遂げているものの、研究開発(R&D)分野で活躍する高度な資格を持つ人材が不足している。このことが、業界の革新力や新薬開発能力を阻害している。インドでは、医薬品教育・研修の質にばらつきがあるため、現代の医薬品製造・研究に必要な能力が不足している。したがって、熟練した人材の不足は、インドの製薬業界にとって大きな課題となることが予想される。
インドの医薬品市場:セグメンテーション
インドの製薬業界は、種類、性質、地域に基づいて区分されている。
インドの医薬品市場は、種類に基づいて医薬品とバイオ医薬品に二分されます。予測期間中は医薬品セグメントが市場を牽引すると予想されます。インドは、国内外の需要を満たす幅広い医薬品を生産しているため、世界的に重要な供給国となっています。インドは、高度な生産設備と豊富な経験を持つ労働者のおかげで、さまざまな疾患に対応する幅広い医薬品を生産しています。この幅広い医薬品(新規治療法やジェネリック医薬品を含む)によって、業界の回復力と競争力が強化されています。インドは、品質管理、法令遵守、費用対効果への取り組みにより、世界的に信頼できる医薬品供給国としての地位を確立しています。
インドの製薬業界は、その性質に基づいて有機系と従来型に分類されます。従来型セグメントは、予測期間中に大きな市場シェアを占めると予想されています。従来型原料は、業界の拡大を支える様々な要素を網羅しています。製薬業界は、確立されたサプライチェーンネットワーク、研究手法、および生産技術を基盤として成り立っています。インドの製薬企業は、確立された手順を用いて、様々な医療ニーズに対応する幅広い医薬品を製造しています。これらの伝統的な手法は、インドが世界市場における主要な医薬品供給国としての地位を維持し、手頃な価格の医薬品の供給を保証する上で重要な役割を果たしています。
インドの医薬品市場:レポートの範囲
| レポート属性 | レポートの詳細 |
|---|---|
| レポート名 | インドの医薬品市場 |
| 2023年の市場規模 | 55.45億 |
| 2032年の市場予測 | 156.25億 |
| 伸び率 | 12.2%のCAGR |
| ページ数 | 211 |
| 対象となる主要企業 | Divi's Laboratories Limited、Abbott India Ltd (Abbott Laboratories)、Aurobindo Pharma Limited、Cipla Ltd.、Cadila Pharmaceuticals Ltd.、Biocon Limited、Dr. Reddy's Laboratories Ltd.、GlaxoSmithKline Pharmaceuticals Limited (GSK plc)、Novartis India Limited (Novartis AG)、Lupin Limited、Merck Life Science Private Limited (Merck KGaA)、Torrent Pharmaceuticals Ltd. (Torrent Group)、Mankind Pharma、Pfizer Healthcare India Pvt. Ltd. (Pfizer Inc.)、Sun Pharmaceutical Industries Ltd.、Procter & Gamble Health Limited (The Procter & Gamble Company)、その他。 |
| 対象セグメント | 種類別、性質別、地域別 |
| インド国内の対象地域 | 北インド、西インドと中央インド、南インド、東インド |
| 基準年 | 2023 |
| 歴史年 | 2018 - 2022 |
| 予測年 | 2024 - 2032 |
| カスタマイズ範囲 | 研究ニーズにぴったり合うカスタマイズされた購入オプションをご利用いただけます。 カスタマイズのリクエスト |
インドの医薬品市場:地域別分析
北インドは予測期間中、市場を牽引すると予想される。
北インドは、予測期間中、インドの医薬品市場を牽引すると予想されています。北インドは、その戦略的な立地、高度な産業インフラ、そして大規模な消費者層への容易なアクセスにより、医薬品ビジネスにおいて大きな影響力を持っています。パンジャブ州、ハリヤナ州、ヒマーチャル・プラデーシュ州などの州には多数の医薬品製造施設があり、国全体の生産量に大きく貢献しています。北インドには教育機関、製薬センター、研究施設が集中しており、新薬の開発や医学研究の進歩を促進しています。さらに、この地域は重要な流通・輸送ネットワークに近接しているため、医薬品の円滑な全国的な流通が確保されています。インドの医薬品産業の拡大を左右する主要プレーヤーとしての北インドの地位は、医薬品投資を促進するための強力な政府支援と有利な政策によってさらに強化されています。この影響は、この地域が資本を引き付け、創造性を刺激し、国の医療制度に貢献し続ける限り続くと予想されます。
インドの医薬品市場:競合分析
インドの医薬品市場は、以下のような企業によって支配されている。
- ディヴィス・ラボラトリーズ・リミテッド
- アボット・インディア社(アボット・ラボラトリーズ)
- オーロビンドファーマリミテッド
- シプラ株式会社
- カディラ製薬株式会社
- Biocon Limited
- Dr. Reddy's Laboratories Ltd.
- グラクソ・スミスクライン・ファーマシューティカルズ・リミテッド(GSK plc)
- ノバルティス・インディア・リミテッド(ノバルティスAG)
- ルパン限定
- メルク・ライフサイエンス・プライベート・リミテッド(メルクKGaA)
- トレント・ファーマシューティカルズ社(トレント・グループ)
- 人類製薬
- ファイザー・ヘルスケア・インディア社(ファイザー株式会社)
- サン製薬工業株式会社
- プロクター・アンド・ギャンブル・ヘルス・リミテッド(プロクター・アンド・ギャンブル・カンパニー)
インドの医薬品市場は以下のように区分される。
タイプ別
- 医薬品
- 心臓血管薬
- 皮膚科用医薬品
- 胃腸薬
- 泌尿生殖器系薬剤
- 血液学薬
- 抗感染症薬
- 代謝障害治療薬
- 筋骨格系疾患治療薬
- 中枢神経系薬
- 腫瘍治療薬
- 眼科用医薬品
- 呼吸器疾患治療薬
- 生物製剤
- モノクローナル抗体(MAbS)
- 治療用タンパク質
- ワクチン
自然によって
- オーガニック
- 従来型の
地域別
- 北米大陸
- アメリカ
- Canada
- Mexico
- その他拠点
- France
- 英国
- スペイン
- Germany
- Italy
- ヨーロッパの残り
- アジア太平洋地域
- 中国
- 日本
- India
- Australia
- 韓国
- アジア太平洋地域の残りの部分
- 中東とアフリカ
- Saudi Arabia
- UAE
- エジプト
- クウェート
- 南アフリカ共和国
- その他の中東およびアフリカ
- ラテンアメリカ
- Brazil
- Argentina
- ラテンアメリカの他の地域
コンテンツの表
方法論
よくある質問
医薬品とは、薬として使用するために発見、開発、製造、販売される製品のことです。これらの薬は、患者に投与されるか、患者自身が服用することで、病気の治療や予防(場合によっては病気や怪我の症状の緩和)を目的として効果を発揮します。製薬会社は、知的財産権を含まない「ジェネリック」医薬品や医療機器、特定の企業の歴史と特に結びついた「ブランド」製品、あるいは状況によってはその両方を扱うことができます。特許取得、有効性試験、安全性審査、販売など、これらの製品の財務プロセス全体は、業界の各部門(生物製剤の製造など、さまざまな分野を含む)に適用される一連の規則や規制によって管理されています。
インドの製薬業界は、大手企業数社による革新的な戦略の導入により、着実に拡大している。遺伝子治療や精密医療といった新たな治療法を研究するために、スタートアップ企業や研究機関との連携がますます盛んになり、明るい展望が開けている。さらに、複雑なジェネリック医薬品やバイオシミラーへの注目が高まり、高額な治療法に代わる、より手頃な選択肢が生まれている。
報告書によると、インドの医薬品市場規模は2023年には約554億5000万米ドルであり、2032年までに約1562億5000万米ドルに成長すると予測されている。
インドの医薬品市場は、予測期間中に年平均成長率(CAGR)12.2%で成長すると予想されている。
インドの医薬品市場の成長は、北インドが牽引している。医薬品への投資増加により、北インドは現在、国内で最も収益性の高い市場となっている。
インドの医薬品市場は、Divi's Laboratories Limited、Abbott India Ltd (Abbott Laboratories)、Aurobindo Pharma Limited、Cipla Ltd.、Cadila Pharmaceuticals Ltd.、Biocon Limited、Dr. Reddy's Laboratories Ltd.、GlaxoSmithKline Pharmaceuticals Limited (GSK plc)、Novartis India Limited (Novartis AG)、Lupin Limited、Merck Life Science Private Limited (Merck KGaA)、Torrent Pharmaceuticals Ltd. (Torrent Group)、Mankind Pharma、Pfizer Healthcare India Pvt. Ltd. (Pfizer Inc.)、Sun Pharmaceutical Industries Ltd.、Procter & Gamble Health Limited (The Procter & Gamble Company) などの企業によって支配されています。
インドの医薬品市場レポートは、地理的な市場分析に加え、包括的な競争環境分析も網羅しています。さらに、キャッシュフロー分析、利益率分析、マーケットバスケット分析、市場魅力度分析、センチメント分析、PESTLE分析、トレンド分析、SWOT分析、商圏分析、需要と供給分析、ポーターの5フォース分析、バリューチェーン分析も含まれています。

満足した顧客

