
ドライセパレータ式リチウム電池市場の規模、シェア、トレンド、成長率(2034年まで)

ドライセパレータ型リチウム電池市場:タイプ別(微多孔性、セラミックコーティング、複合)、材料別(ポリエチレン、ポリプロピレン)、エンドユーザー別(自動車、家電、エネルギー貯蔵、その他)、地域別 - 世界および地域別の業界概要、市場情報、包括的な分析、過去のデータ、2025年~2034年の予測
| 2024年の市場規模 | 2034年の市場予測 | 年平均成長率(%) | 基準年 |
|---|---|---|---|
| 3.55億米ドル | 8.05億米ドル | 10.80% | 2024 |
乾式分離器を用いたリチウム電池業界の展望:
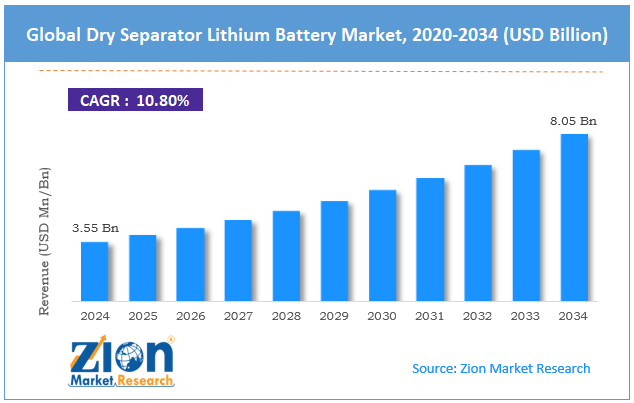
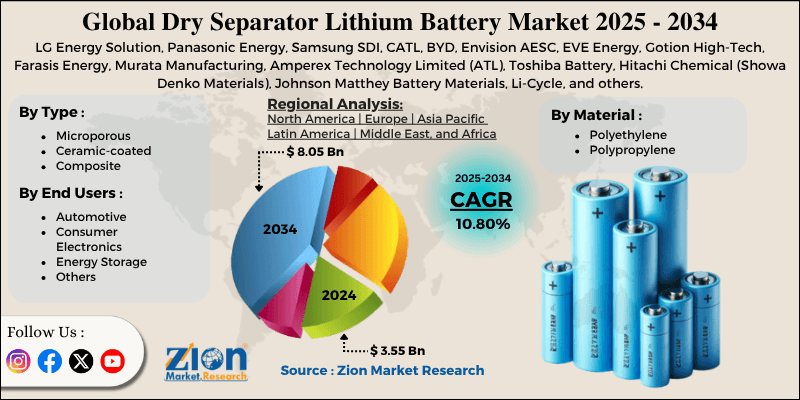
世界の乾式セパレータ型リチウム電池市場規模は、2024年には約35億5000万米ドルでしたが、2034年までに80億5000万米ドルに達すると予測されており、2025年から2034年までの年平均成長率(CAGR)は約10.80%です。
重要な洞察:
- 当社のリサーチアナリストによる分析によると、世界の乾式セパレータ型リチウム電池市場は、予測期間(2025年~2034年)において、年平均成長率(CAGR)約10.80%で成長すると予測されています。
- 収益面では、世界の乾式セパレータ型リチウム電池市場の規模は2024年に約35億5000万米ドルと評価され、2034年までに80億5000万米ドルに達すると予測されている。
- ドライ セパレータ型リチウム電池市場 固体電池の商業化推進、グリッド規模の成長により、大幅な成長が見込まれる。 再生可能エネルギー貯蔵および製造コスト最適化の取り組み。
- 種類別に見ると、微多孔性材料の分野が市場を牽引すると予想される一方、セラミックコーティングされた材料の分野も大幅な成長が見込まれる。
- 素材別に見ると、ポリエチレン分野が圧倒的なシェアを占めている一方、ポリプロピレン分野も予測期間中に相当な収益を上げると見込まれている。
- エンドユーザー別に見ると、自動車分野が市場を牽引し、次いでエネルギー貯蔵分野が続くと予想される。
- 地域別に見ると、予測期間中はアジア太平洋地域が世界市場を牽引し、次いで北米が続くと予測されている。
ドライセパレーター式リチウム電池市場:概要
ドライセパレータ型リチウム電池は、リチウムイオン電池の構造の一つで、イオン輸送を可能にしながらアノードとカソードを分離するために、液体に浸した多孔質膜の代わりに、ドライで固体のプロセスで製造されたポリマーセパレータを使用しています。これらのセパレータは溶剤を使用しないプロセスで製造され、過酷な条件下での熱安定性、機械的強度、安全性が向上します。世界のドライセパレータ型リチウム電池市場は、EV普及率の上昇に伴う高安全性化学への移行、溶剤を使用しない製造によるコスト削減、VOC排出規制圧力などにより、急速に拡大する見込みです。急速な電動化により、OEMは過酷な使用に対する耐性要件を満たすために、より高い熱遮断マージンを持つセパレータを採用せざるを得なくなっています。ドライセパレータは、湿式プロセスフィルムと比較して、熱暴走の可能性を低減します。これは、2023年のEV火災リコールを受けて、プレミアムBEVプラットフォームで必須になりつつあります。
さらに、ドライプロセスではNMP溶剤と高価な回収塔が不要になるため、電極ラインの運転コスト(OPEX)と設備投資コスト(CAPEX)が削減されます。これにより、1kWhあたりのコストが低減され、エネルギー許可の取得も効率化されます。ギガファクトリーにとって、溶剤フリーは構造的なマージン上のメリットとなります。加えて、中国の工業情報化部(MIIT)、米国のエネルギー省(DOE)、およびEUのFit-for-55は、バッテリーラインの溶剤排出基準への準拠を厳しく求めています。ドライセパレータ処理は、スクラバーなしで自然に低VOC基準を満たします。したがって、規制は湿式コーティングフィルムよりもドライプロセスを採用する追い風となります。
成長は見られるものの、世界市場は高額な設備投資やライン転換コスト、プロセス歩留まりの習熟曲線といった要因によって阻害されている。湿式分離ラインを乾式ラインに移行するには、高額なカレンダー加工やハンドリング設備のアップグレードが必要となる。こうした設備投資は、既存プラントの投資回収期間を遅らせる。小規模企業は、そのメリットが周知されているにもかかわらず、導入をためらっている。
同様に、ドライプロセスは、ニップ圧力、ブラインダー分布、ウェブ張力に敏感です。初期ラインは、学習ランプ中に歩留まりを示します。歩留まりの遅延は、最初の 12 ~ 18 か月でメリットを損ないます。それでも、世界のドライセパレータ リチウム電池業界は、保険連動型の安全調達、溶剤フリーラインに対する政府補助金、航空宇宙および eVTOL の採用など、いくつかの重要な機会から利益を得る可能性があります。フリートと電力会社は、認証された「安全クラス」に基づいて購入し始めています。ドライセパレータは、リスク低減ティアとしてブランド化できます。これにより、価格プレミアムセグメントが生まれます。気候変動連動型補助金とグリーンファイナンスは、低 VOC 製造を好みます。ドライセパレータ工場は、ボーナス クレジットの対象となります。政策裁定取引は、利益源になります。
さらに、航空宇宙産業は安全性と重量を重視する一方で、譲歩できない認証要件を課している。ドライセパレータはこれらの要件を満たし、安全性に関する議論を簡素化する。eVTOLバッテリーへの採用は、新たな可能性を秘めた分野である。
ドライセパレーター式リチウム電池市場の動向
成長の原動力
「リスク低減型設備投資」を重視するギガファクトリーの急速な規模拡大は、世界の乾式セパレーター型リチウムイオン電池市場をどのように押し上げているのでしょうか?
BNEF 2024によると、200以上のリチウムイオンギガファクトリーが計画段階にあり、CFOは建設リスク軽減策としてNMPに依存する乾燥機や廃棄物処理スタックを撤去している。S&P Mobilityの2024年レポートによると、ドライセパレーターラインは、長く重要な経路となる機械式乾燥室を不要にし、新規建設における工期リスクを4~6ヶ月短縮する。
2024年8月、CATLは、IRA関連OEMへのCODエクスポージャーを迅速化するための「ドライリーン・エンベロープ」フレームワークとして、次期欧州ブロックを発表しました。金融機関や保険会社が支払能力と火災リスクの保険料を割り引くことで、工場の融資可能性が向上します。1GWhあたりの設備投資額の傾斜は戦略的なKPIではなく、ドライ方式の方が構造的に優れています。迅速な規模拡大は最終的にドライセパレータ式リチウム電池市場の成長を促進します。
湿式セパレータと比較した安全性、形状、信頼性の向上は、乾式セパレータ型リチウムイオン電池市場の成長をどのように促進するのでしょうか?
乾式処理されたセパレータは、高速EVサイクル下での熱収縮安定性と均一性が向上しており、CLSA Battery Labsによる2024年の分解データでは、180~200℃で寸法安定性が18~27%向上していることが示されています。湿式セパレータの欠陥に関連するEVリコール(テスラ中国2023年、GMボルトの過去の事例の再分析2024年アジア太平洋安全ノート)により、OEMの品質保証ルールが引き上げられています。
2024年2月、LGエナジーソリューションズは、同一のSOC(充電状態)においてドライスタックの伝搬リスクが低下することを示すUL9540Aスタック試験結果を発表しました。航空機用バッテリーパックや高級EVでは、ドライセパレーターのスコアアップを図るため、DFMEA(設計故障モード影響解析)の管理基準が明確に改訂されています。物理的な利点だけでなく、賠償責任や保険料の削減効果も、販売促進における重要な要素になりつつあります。
拘束
初期の工業生産ラインにおける製造歩留まりと信頼性の問題が市場の成長を阻害している
ドライラインは溶剤の複雑さを解消しますが、実際の工場では粉体処理の問題、均一コーティングの均一性の問題、凝集の問題を引き起こします。SNE Research (2024) は、中国の複数のドライパイロットラインで初期歩留まりが 85% 未満であったのに対し、成熟したウェットラインでは 92~94% であったため、コストが急増したと報告しています。2024 年 2 月、江蘇省の Tier-2 サプライヤーは、ドライコーターセル内の粉体分散が原因でライン火災が発生し、6 週間の停止が発生したと報告しました。保険引受人は、これらの「未知の」リスクを、納入コストに反映される負荷係数で価格設定します。歩留まりの低下と安全性の不確実性は、学習曲線が成熟するまでの橋渡し制約として機能します。
機会
航空、防衛、宇宙、鉄道、そして高安定性が求められる大型電気自動車といった分野は、ドライセパレータ型リチウムイオン電池市場の発展にとって、どのような収益性の高い機会をもたらすのでしょうか?
プレミアムセグメントでは、kWhあたりの価格よりも熱収縮、乱暴な扱いへの対応、穴あきといった点が重視されます。CLSA Battery Lab 2024では、ドライスタックの寸法安定性が180~200℃で18~27%優れていることが測定されました。eVTOL(2026年以降)のEASA事前認証規則では、要件を満たすのに役立つ伝播リスク管理が強調されています。NATOロジスティクスRFI Q1-2024では、保護されたマージンを備えた早期ドライ浸透のために「非溶剤処理セパレータスタック」が明示的に指定されました。これらの要件は最終的に需要を急増させ、ドライセパレータリチウム電池産業の成長に影響を与えます。
チャレンジ
OEMプラットフォームの凍結ウィンドウは切り替えタイミングを制限し、市場に課題を突きつける
航空宇宙および自動車プログラムでは、生産開始の18~36か月前にバッテリー設計が凍結されます。サイクル途中でセパレーターを変更すると、安全性、コスト、および規制上の再認定が必要になります。2024年には、2つの欧州OEMが、LCAが検証済みであるにもかかわらず、スケジュールが固定されていたため、2007年以降のSOPに対するドライインテグレーションの実施に躊躇しました。したがって、優れた技術が自動的に実際の調達につながるわけではなく、タイミングがメリットよりも優先されます。採用はプラットフォームのリフレッシュのタイミングでのみ行われるため、意図的に普及が遅れます。
ドライセパレーター式リチウム電池市場:レポートの範囲
| レポート属性 | レポートの詳細 |
|---|---|
| レポート名 | ドライセパレーター式リチウム電池市場 |
| 2024年の市場規模 | 3.55億米ドル |
| 2034年の市場予測 | 8.05億米ドル |
| 伸び率 | 10.80%のCAGR |
| ページ数 | 212 |
| 対象となる主要企業 | LGエナジーソリューション、パナソニックエナジー、サムスンSDI、CATL、BYD、Envision AESC、EVE Energy、Gotion High-Tech、Farasis Energy、村田製作所、Amperex Technology Limited (ATL)、東芝バッテリー、日立化成(昭和電工マテリアルズ)、ジョンソン・マッセイ・バッテリーマテリアルズ、Li-Cycleなど。 |
| 対象セグメント | 種類別、材質別、エンドユーザー別、地域別 |
| 対象地域 | 北米、ヨーロッパ、アジア太平洋(APAC)、ラテンアメリカ、中東、アフリカ(MEA) |
| 基準年 | 2024 |
| 歴史年 | 2019 - 2023 |
| 予測年 | 2025 - 2034 |
| カスタマイズ範囲 | 研究ニーズにぴったり合うカスタマイズされた購入オプションをご利用いただけます。 カスタマイズのリクエスト |
ドライセパレータ式リチウム電池市場:セグメンテーション
世界の乾式セパレータ型リチウム電池市場は、種類、材料、エンドユーザー、地域別に分類される。
種類に基づいて、世界の乾式セパレータ型リチウム電池業界は、微多孔性、セラミックコーティング、複合材に分類されます。微多孔性乾式セパレータは、ESS、EV、携帯型電池など、幅広い用途に対応できる製造性、互換性、コスト効率の高さから、圧倒的な市場シェアを占めています。その機械的均一性と薄さにより、複雑な界面設計を必要とせずに高いエネルギー密度を実現しています。OEMは、迅速な認証とライン転換時の摩擦の少なさから、微多孔性フィルムを好んで採用しています。豊富な供給量と実績のある安全性により、構造的に主導的な地位を維持しています。
材料別に見ると、世界の乾式セパレータ型リチウム電池市場はポリエチレンとポリプロピレンに分類されます。ポリエチレンは、その微細多孔質構造により、優れたシャットダウン特性と高Cレートでの均一なイオン輸送を実現し、市場をリードしています。PEフィルムは、熱暴走抑制が調達上重要なESSおよびEVのデューティサイクルに対応します。その一貫性と製造性の高さは、ティア1セルラインの認証リスクを低減します。このように、規模、安全性、コストのバランスが取れた構造により、PEは依然としてトップクラスの材料となっています。
エンドユーザーに基づくと、世界の市場は自動車、家電、エネルギー貯蔵、その他に分類されます。自動車分野が市場を牽引しており、EVバッテリーの調達は設備投資額とGWhの両面で他の分野を圧倒しています。OEMは、次世代プラットフォームにおける熱安全性、密度向上、溶剤フリー対応のために、ドライセパレータを優先的に採用しています。長期間にわたる認証サイクルにより、選択されたセパレータのフレームワークが複数年にわたる供給量で固定されます。この要因は、セグメントごとの優位性に起因しています。
ドライセパレータ式リチウム電池市場:地域別分析
アジア太平洋地域は予測期間中に著しい成長を遂げる見込み
アジア太平洋地域は、セルおよびセパレータ製造の中核、中国のEV輸出ブームによる自動車需要の牽引力、そして許認可、コスト、政策の整合性といった要因により、世界のドライセパレータリチウム電池市場における主導的な役割を維持すると予想されています。アジア太平洋地域は世界のLiイオンセル生産能力の80%以上を占めており、中国が約75%、日本と韓国が合わせて10~12%を占めています。セパレータ製造ラインはセルギガファクトリーと併設されており、輸送コストと認証遅延を解消しています。この集積構造により、同地域はドライセパレータの需要と供給の中心地として構造的に固定されています。
さらに、中国は世界のEV生産量の約60%(2024年)を占め、CATL関連OEM、BYD、テスラ上海が積み重なったGWh需要を牽引しています。ラテンアメリカとヨーロッパへのEV輸出の増加は、高安全性のセパレーターへの適合需要を高め、アジア太平洋地域で最初にドライプロセスを採用する動きを加速させています。大量購入により、アジア太平洋地域のサプライヤーは他社には真似できない最低価格を実現しています。
さらに、ドライプロセスはNMP回収のための設備投資を回避します。これは、製造時間と設備投資額/トンが実行KPIとなるアジア太平洋地域において決定的な要素となります。韓国と中国の政策パッケージは、バッテリーバリューチェーンのツールと税制優遇措置を依然として補助しており、納入されるドル/m²を減少させています。米国やEUよりも2~4倍速い許認可サイクルを持つアジア太平洋地域は、最初に生産能力を稼働させます。
北米は、ギガファクトリーのパイプライン需要、IRA(投資規制)および現地調達義務による国内供給の促進、資本へのアクセス、カソード/セルラインとの共存といった要因により、世界の乾式セパレータ型リチウム電池産業において第2位の地位を占めています。北米は2030年までに1.1~1.3TWhを超えるセル容量を宣言しており、アジア太平洋地域に次ぐ第2位となっています。カナダと米国では、安全性と溶剤フリーのコンプライアンス要件を満たすため、EVセルラインに乾式セパレータが早期から採用されています。このように先行予約された容量により、ラインが稼働する前から複数年にわたる需要が確保されています。
さらに、米国インフレ抑制法は、北米産原料の使用に対して、1kWhあたり35米ドル、パックあたり1kWhあたり10米ドルの税額控除を規定している。ドライプロセスラインは複雑な溶剤除去システムを回避し、IRA主導のスピード構築において簡素化されている。OEM各社は、税額控除の獲得に向けて、コンプライアンスに準拠したサプライチェーンを確保するため、分離器の供給を事前に発注している。
さらに、北米は2022年以降、セルサプライチェーンに600億米ドルを超える資金を投入しており、これはアジア以外では最大規模で、セパレータの現地での共同設置を可能にしている。カソードおよびセル製造拠点と生産ラインを併設することで、物流、認証期間、および不良品の発生を削減できる。こうした資本主導の共同設置の動きにより、北米は構造的に第2位の地位を確固たるものにしている。
ドライセパレータ式リチウム電池市場:競合分析
世界の乾式セパレータ型リチウム電池市場における主要企業は以下のとおりです。
- LGエネルギーソリューション
- パナソニックエナジー
- サムスンSDI
- CATL
- BYD
- AESCを想像する
- EVEエナジー
- ゴションハイテック
- ファラシスエネルギー
- 村田製作所
- アンペレックステクノロジーリミテッド(ATL)
- 東芝バッテリー
- 日立化成(昭和電工マテリアルズ)
- ジョンソン・マッセイ・バッテリー・マテリアルズ
- ライサイクル
ドライセパレータ式リチウム電池市場:主要市場動向
セパレータ供給源をセルおよびカソードハブ付近に配置する:
ヨーロッパと北米は、CBAM/IRA/CFPコンプライアンスのためにセル工場と併設する上で、非常に魅力的な分離ラインとなっています。併設により、輸送リスク、監査遅延、および不良品の発生を削減できます。これらの新しい地域密着型設備では、ドライセパレーターが特に多く使用されています。
OEMとサプライヤーの共同開発による認証期間の短縮:
自動車メーカーは、スタック設計の初期段階からセパレーターサプライヤーを関与させることで、検証サイクルを短縮している。デジタルツインと共同認証により、18~24ヶ月かかっていたサイクルが9~14ヶ月に短縮される。これにより、ドライフィルムの試作から量産化までの期間が短縮される。
世界の乾式セパレータ型リチウム電池市場は、以下のように区分されます。
タイプ別
- 微孔性
- セラミックコーティング
- 複合
材料によって
- ポリエチレン
- ポリプロピレン
エンドユーザーによる
- 自動車
- 家電
- エネルギー貯蔵
- その他
地域別
- 北米大陸
- アメリカ
- Canada
- Mexico
- その他拠点
- France
- 英国
- スペイン
- Germany
- Italy
- ヨーロッパの残り
- アジア太平洋地域
- 中国
- 日本
- India
- Australia
- 韓国
- アジア太平洋地域の残りの部分
- 中東とアフリカ
- Saudi Arabia
- UAE
- エジプト
- クウェート
- 南アフリカ共和国
- その他の中東およびアフリカ
- ラテンアメリカ
- Brazil
- Argentina
- ラテンアメリカの他の地域
コンテンツの表
方法論
よくある質問
ドライセパレータ型リチウム電池は、リチウムイオン電池の構造の一つで、陽極と陰極を分離しつつイオン輸送を可能にするために、液体に浸漬した多孔質膜の代わりに、乾燥した固体プロセスで製造されたポリマーセパレータを使用しています。これらのセパレータは溶剤を使用しないプロセスで製造されるため、熱安定性、機械的強度、および過酷な条件下での安全性が向上します。
世界の乾式セパレータ型リチウム電池市場は、電気自動車(EV)やハイブリッド車の需要増加、家電製品の小型化、電池のエネルギー密度目標の引き上げなどを背景に、成長が見込まれている。
ある調査によると、世界の乾式セパレータ型リチウム電池市場規模は2024年には約35億5000万米ドルであり、2034年までに約80億5000万米ドルに成長すると予測されている。
乾式セパレータ型リチウム電池市場の年平均成長率(CAGR)は、2025年から2034年の間に約10.80%になると予測されている。
サプライヤーの層の薄さ、OEMの認定期間の長さ、高い生産ライン転換費用、およびプロセス歩留まりの不安定さが、当該市場の成長を阻害する要因となっている。
自動車エンドユーザーセグメントは、EVバッテリーの調達量が安全性を重視した仕様の採用や、他のすべてのセグメントのGWh需要を上回るペースで増加するため、2034年までに市場を牽引すると予想されている。
予測期間中、アジア太平洋地域が世界の乾式セパレータ型リチウム電池市場を牽引すると予想される。
世界の乾式セパレータ型リチウム電池市場における主要企業として、LG Energy Solution、Panasonic Energy、Samsung SDI、CATL、BYD、Envision AESC、EVE Energy、Gotion High-Tech、Farasis Energy、村田製作所、Amperex Technology Limited (ATL)、東芝電池、日立化成(昭和電工マテリアルズ)、Johnson Matthey Battery Materials、Li-Cycleなどが挙げられる。
ドライプロセスの知的財産権のライセンス供与、ギガファクトリーとのドライセパレーターラインの併設、サプライチェーンの現地化を目的としたOEMとの合弁事業の設立などには、戦略的な機会が存在する。
本レポートは、ドライセパレータ型リチウム電池市場の主要な側面を検証しており、現在の成長要因と阻害要因の詳細な分析に加え、将来の成長機会と課題についても考察している。

満足した顧客

