
臨床試験アウトソーシング市場の規模、シェア、トレンド、成長、および2032年までの予測

臨床試験アウトソーシング市場:サービス別(プロトコル設計、施設選定、患者募集、検査サービス、生物分析検査サービス、臨床試験データ管理サービス、その他)、フェーズ別(第I相、第II相、第III相、第IV相)、研究デザイン別(介入研究、観察研究、拡大アクセス研究)、用途別(がん、心血管疾患、神経系疾患、感染症、筋骨格系疾患、消化器疾患、その他)、エンドユーザー別(製薬・バイオ医薬品企業、医療機器企業、その他)、地域別 - 世界および地域別の業界概要、市場情報、包括的な分析、過去のデータ、2024年~2032年の予測
| 2023年の市場規模 | 2032年の市場予測 | 年平均成長率(%) | 基準年 |
|---|---|---|---|
| USD 46.5 10億 | USD 84.7 10億 | 6.9% | 2023 |
臨床試験アウトソーシング業界の展望:
世界の臨床試験アウトソーシング市場規模は、2023年には約46.5億米ドルでしたが、2032年までに約84.7億米ドルに成長すると予測されており、2024年から2032年までの年平均成長率(CAGR)は約6.9%です。
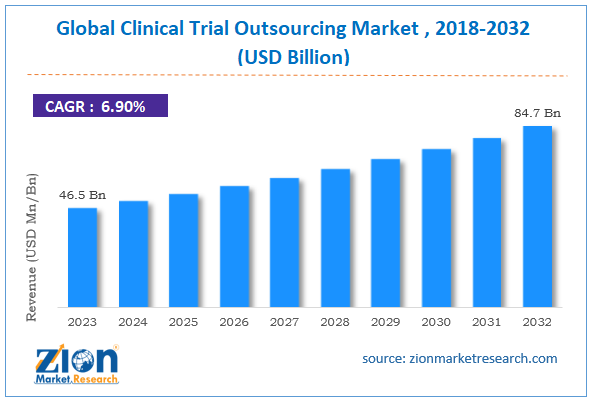
臨床試験アウトソーシング市場:概要
臨床試験管理の一部を、医薬品開発業務受託機関(CRO)や専門サービスプロバイダーなどの外部企業に委託するプロセスは、臨床試験アウトソーシングとして知られています。このアプローチにより、医療機器、バイオテクノロジー、製薬企業は、より効率的な臨床試験を実施し、コストを削減し、外部の知識を活用することができます。
費用対効果へのニーズの高まり、臨床試験の複雑化、そして専門知識の必要性が、臨床試験アウトソーシング事業を牽引する主な要因となっている。製薬会社、バイオテクノロジー企業、医療機器メーカーは、被験者の募集から規制遵守まで、試験関連の幅広い業務を委託するために、医薬品開発業務受託機関(CRO)やその他のサービスプロバイダーをますます求めるようになっている。
主な洞察
- 当社のリサーチアナリストが共有した分析によると、世界の臨床試験アウトソーシング市場は、予測期間(2024年~2032年)において、年平均成長率(CAGR)約6.9%で成長すると推定されています。
- 収益の面では、グローバル 臨床試験 アウトソーシング市場の規模は、2023年には約46.5億米ドルと評価され、2032年までに84.7億米ドルに達すると予測されている。
- 成長を続ける製薬・バイオテクノロジー産業は、予測期間中、臨床試験のアウトソーシング市場を牽引すると予想される。
- サービス別に見ると、予測期間中、プロトコル設計分野が最大の市場シェアを占めると予想される。
- 段階別に見ると、予測期間中は第1段階のセグメントが市場拡大を牽引すると予想される。
- 研究設計に基づくと、介入治療分野は予測期間中に大きな市場シェアを獲得すると予想される。
- 用途別に見ると、がん治療分野が予測期間中に最大の市場シェアを占めると予想される。
- エンドユーザー別に見ると、予測期間中に製薬・バイオ医薬品企業セグメントが最大の収益シェアを獲得すると予想される。
- 地域別に見ると、予測期間中は北米が市場を牽引すると予想される。
臨床試験アウトソーシング市場:成長要因
臨床試験の複雑化が進むことが、市場成長の原動力となっている。
臨床試験の複雑化が進むことが、臨床試験アウトソーシング市場の拡大を主に牽引している。研究は、生物製剤、遺伝子治療、個別化医療といった複雑な薬剤に焦点を当てることが増えており、高度な試験設計、徹底したデータ管理、そして規制基準の厳格な遵守が求められている。
こうした問題への対処を目指す製薬会社は、専門の医薬品開発業務受託機関(CRO)に目を向けている。CROへのアウトソーシングは、コンプライアンスと効率性の向上に加え、こうした非常に困難なプロジェクトに関する社内知識の維持に伴うリスクとコストを削減する。
例えば、サーモフィッシャーサイエンティフィック社は2023年7月に、現在CRO(医薬品開発業務受託機関)が臨床試験の約75%を担っていると述べ、現代の医療開発における複雑なニーズを満たすためのアウトソーシング需要の高まりを強調しました。臨床試験の複雑化が進むにつれ、医薬品開発プロセスの効率的な運営、規制遵守、そして経済的な管理を確保する上で、CROはますます重要な役割を担うようになっています。
臨床試験アウトソーシング市場:阻害要因
品質と一貫性に関する懸念が市場の成長を阻害している
臨床試験のアウトソーシング分野において、一貫性と品質は主要な課題となっている。製薬会社は臨床試験の監督をCRO(医薬品開発業務受託機関)にますます依存するようになっているため、複数の施設や試験において均一な品質と同等のルールを確保することがますます困難になっている。CROのプロセス、データ管理、プロトコル遵守におけるばらつきは、結果の差異を生み出し、試験結果の信頼性を損ない、規制当局の承認を遅らせる可能性がある。
例えば、米国FDAは2023年6月、複数の著名な医薬品研究において、CRO(医薬品開発業務受託機関)間でデータ管理手法にばらつきがあったため、遅延や追加の規制調査が発生したことを指摘した。こうした問題は、臨床試験の全段階において厳格な管理と一貫性のある予測可能な結果の必要性を浮き彫りにし、標準化された手順の必要性を強調している。臨床研究分野におけるアウトソーシングの成功は、誤ったデータや一貫性のないデータといった潜在的なリスクに対する対策が不十分なために阻害される可能性がある。
臨床試験アウトソーシング市場:機会
臨床試験のアウトソーシングにおける技術革新は、市場成長のための魅力的な機会を提供する。
医薬品開発業務受託機関(CRO)が臨床試験プロセスを自動化するにつれ、この大きな変化の潮流は、技術開発に基づき、世界市場で大きなビジネスチャンスを生み出しています。自動化とは、ロボティック・プロセス・オートメーション(RPA)、人工知能(AI)、機械学習(ML)といった革新的な技術を取り入れ、試験管理を最適化し、データの正確性を向上させ、全体的な効率を高めることを意味します。
例えば、Avance Clinicalは2024年2月にRyghtのAI技術を導入し、臨床試験プロセスを強化しました。この提携は、試験計画の迅速化、データ精度の向上、手続きの簡素化を目的としています。Avance Clinicalは、人工知能を活用して複雑な臨床試験をより効率的に管理し、試験運営コストを削減したいと考えています。
こうした技術を活用することで、CRO(医薬品開発業務受託機関)はより大規模で複雑な治験をより正確に監督できるようになり、製薬会社にはより迅速かつリーズナブルな価格で選択肢を提供できるようになります。この自動化への動きは、業務効率の向上と、CROが現代の医薬品開発の複雑化に対応できるようになることで、市場を変革する可能性を秘めています。
臨床試験アウトソーシング市場:課題
アウトソーシングサービスのコスト上昇は、市場拡大にとって大きな課題となっている。
製薬、バイオテクノロジー、医療機器業界はすべて、アウトソーシングサービスの価格高騰の影響を受けており、これは臨床試験アウトソーシング市場における大きな障害となっている。臨床試験業務をCRO(医薬品開発業務受託機関)やその他のサービスプロバイダーに委託するコストは、いくつかの要因により上昇傾向にある。その一因として、経験豊富なデータアナリスト、規制専門家、臨床研究者の需要の高まりが挙げられ、賃金の上昇につながっている。
臨床研究人材の不足は、特に希少疾患やがんなどの専門的な治療分野において、採用および人材維持にかかる費用を増加させます。したがって、アウトソーシングサービスの高コストは、予測期間中の市場にとって大きな課題となります。

臨床試験アウトソーシング市場:レポートの範囲
| レポート属性 | レポートの詳細 |
|---|---|
| レポート名 | 臨床試験アウトソーシング市場 |
| 2023年の市場規模 | 46.5億米ドル |
| 2032年の市場予測 | 84.7億米ドル |
| 伸び率 | 6.9%のCAGR |
| ページ数 | 222 |
| 対象となる主要企業 | ICON plc、IQVIA、Thermo Fisher Scientific Inc.、SGS Life Sciences、Charles River Laboratories、Parexel、Syneos Health、Medpace、LabCorp、KCR、PRA Health Sciences、WuXi AppTec、Avance Clinical、Pharmaron、その他。 |
| 対象セグメント | サービス別、フェーズ別、研究デザイン別、アプリケーション別、エンドユーザー別、地域別 |
| 対象地域 | 北米、ヨーロッパ、アジア太平洋(APAC)、ラテンアメリカ、中東、アフリカ(MEA) |
| 基準年 | 2023 |
| 歴史年 | 2018 - 2022 |
| 予測年 | 2024 - 2032 |
| カスタマイズ範囲 | 研究ニーズにぴったり合うカスタマイズされた購入オプションをご利用いただけます。 カスタマイズのリクエスト |
臨床試験アウトソーシング市場:セグメンテーション
世界の臨床試験アウトソーシング業界は、サービス、フェーズ、試験デザイン、アプリケーション、エンドユーザー、および地域に基づいて区分される。
サービス内容に基づくと、世界の臨床試験アウトソーシング市場は、プロトコル設計、治験実施施設選定、被験者募集、検査サービス、生物分析検査サービス、臨床試験データ管理サービス、その他に分類されます。プロトコル設計分野は、アウトソーシングによって社内チームやインフラが不要になり、バイオテクノロジー企業や製薬企業の運営コストを削減できるため、予測期間中に最大の市場シェアを占めると予想されます。
臨床試験の実施段階に基づき、世界の臨床試験アウトソーシング業界は、第I相、第II相、第III相、第IV相に二分されます。予測期間中、第I相セグメントが市場拡大を牽引すると予想されています。第I相臨床試験は、少数の健康なボランティアまたは患者を対象に新規医薬品の薬物動態、安全性、忍容性を評価するもので、この成長産業において、専門の医薬品開発業務受託機関(CRO)への委託が増加しています。この傾向の主な要因は、専門的な施設、規制に関する知識、そして開発スケジュールの迅速化の必要性です。
研究デザインに基づき、世界の臨床試験アウトソーシング市場は、介入試験、観察試験、および拡大アクセス試験に分類されます。介入試験セグメントは、CRO(医薬品開発業務受託機関)が複雑な介入試験の実施に関する専門知識を提供し、規制基準の遵守を保証するため、予測期間中に大きな市場シェアを獲得すると予想されます。
用途別に見ると、世界の臨床試験アウトソーシング業界は、がん、心血管疾患、神経系疾患、感染症、筋骨格系疾患、消化器系疾患、その他に分類されます。がんの罹患率の上昇に伴い、がん分野は予測期間中に最大の市場シェアを占めると予想されます。
エンドユーザーに基づいて、世界の臨床試験アウトソーシング市場は、製薬・バイオ医薬品企業、医療機器企業、その他に分類されます。予測期間中、製薬・バイオ医薬品企業セグメントが最大の収益シェアを獲得すると予想されます。
製薬・バイオテクノロジー企業がリソースを最大限に活用し、専門知識を獲得し、現代の臨床試験の複雑なプロセスを管理しようとする中で、臨床試験のアウトソーシング市場は拡大している。コスト効率へのニーズとアウトソーシングパートナーシップの戦略的メリットが、今後もこの傾向を後押しすると予測される。
臨床試験アウトソーシング市場:地域別分析
予測期間において北米が市場を席巻する
北米は、予測期間中、世界の臨床試験アウトソーシング市場を牽引すると見込まれています。この地域の高度な医療制度、厳格でありながらも支援的な規制、そして活況を呈する製薬・バイオ医薬品産業が、市場成長の主な原動力となっています。
この地域には、治験設計から規制当局への申請まで、臨床試験のあらゆる段階に精通した経験豊富な医薬品開発業務受託機関(CRO)が数多く存在します。こうしたCROの集中と、特に米国における臨床試験実施施設の高密度化は、治験管理の効率性、スピード、そして全体的な有効性を向上させます。
臨床試験アウトソーシング市場:競合分析
世界の臨床試験アウトソーシング市場は、以下のような企業によって支配されている。
- Icon plc
- IQVIA
- Thermo Fisher Scientific Inc.
- SGSライフサイエンス
- チャールズリバー研究所
- パレクセル
- Syneos Health
- Medpace
- LabCorp
- KCR
- PRAヘルスサイエンス
- WuXi AppTec
- アバンスクリニカル
- ファーマロン
世界の臨床試験アウトソーシング市場は、以下のように区分されます。
サービス別
- プロトコル設計
- サイトの識別
- 患者募集
- 実験室サービス
- 生物分析検査サービス
- 臨床試験データ管理サービス
- その他
段階別
- フェーズI
- フェーズII
- フェーズⅢ
- フェーズIV
研究デザインによる
- 介入
- 観察的
- 拡張アクセス
アプリケーション別
- 癌
- 心血管疾患
- 神経系疾患
- 感染症
- 筋骨格系疾患
- 消化器疾患
- その他
エンドユーザー別
- 医薬品およびバイオ医薬品企業
- 医療機器会社
- その他
地域別
- 北米大陸
- アメリカ
- Canada
- Mexico
- その他拠点
- France
- 英国
- スペイン
- Germany
- Italy
- ヨーロッパの残り
- アジア太平洋地域
- 中国
- 日本
- India
- Australia
- 韓国
- アジア太平洋地域の残りの部分
- 中東とアフリカ
- Saudi Arabia
- UAE
- エジプト
- クウェート
- 南アフリカ共和国
- その他の中東およびアフリカ
- ラテンアメリカ
- Brazil
- Argentina
- ラテンアメリカの他の地域
コンテンツの表
方法論
よくある質問
臨床試験のアウトソーシングとは、臨床試験の管理業務の一部を、医薬品開発業務受託機関(CRO)や専門サービスプロバイダーなどの外部企業に委託するプロセスを指します。
臨床試験のアウトソーシング市場は、臨床試験の複雑化、厳格な規制要件、治療分野や医薬品開発パイプラインの拡大など、さまざまな要因の影響を受けています。
報告書によると、世界の臨床試験アウトソーシング市場規模は2023年に約46.5億米ドルに達し、2032年までに約84.7億米ドルに成長すると予測されている。
世界の臨床試験アウトソーシング市場は、予測期間中に年平均成長率(CAGR)6.9%で成長すると予想されている。
世界の臨床試験アウトソーシング市場の成長は、北米が牽引すると予想されている。北米は、主要企業の存在と成長著しい製薬業界のおかげで、現在世界で最も収益性の高い市場となっている。
世界の臨床試験アウトソーシング市場は、ICON plc、IQVIA、Thermo Fisher Scientific Inc.、SGS Life Sciences、Charles River Laboratories、Parexel、Syneos Health、Medpace、LabCorp、KCR、PRA Health Sciences、WuXi AppTec、Pharmaron、Avance Clinicalなどの企業によって支配されている。
臨床試験アウトソーシング市場レポートは、地理的市場に加え、包括的な競争環境分析を網羅しています。また、キャッシュフロー分析、利益率分析、マーケットバスケット分析、市場魅力度分析、センチメント分析、PESTLE分析、トレンド分析、SWOT分析、商圏分析、需要と供給分析、ポーターの5フォース分析、バリューチェーン分析も含まれています。

満足した顧客

