Part de marché, taille, analyse et prévisions des dispositifs de chirurgie de la colonne vertébrale (2032)
Marché des dispositifs de chirurgie du rachis par type de technologie (fusion, non-fusion, fracture par compression vertébrale, produits biologiques pour le rachis et décompression vertébrale) pour les dispositifs de fusion, de réparation de fractures, de non-fusion et d'arthroplastie - Perspectives du secteur Asie-Pacifique, analyse complète, taille, part, croissance, segment, tendances et prévisions, 2024-2032
| Taille du marché en 2023 | Prévisions du marché en 2032 | TCAC (en %) | Année de base |
|---|---|---|---|
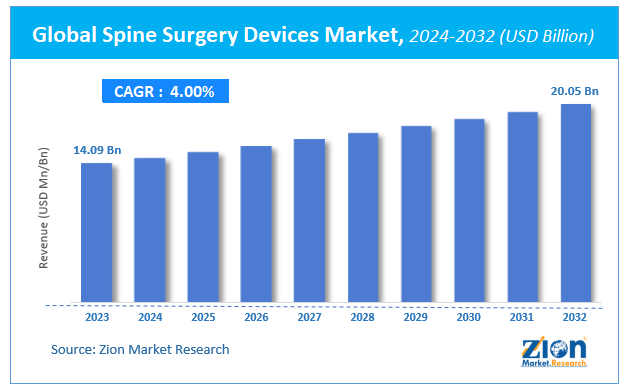
| 14.09 milliard USD | 20.05 milliard USD | 4% | 2023 |
Analyse du marché des dispositifs de chirurgie de la colonne vertébrale
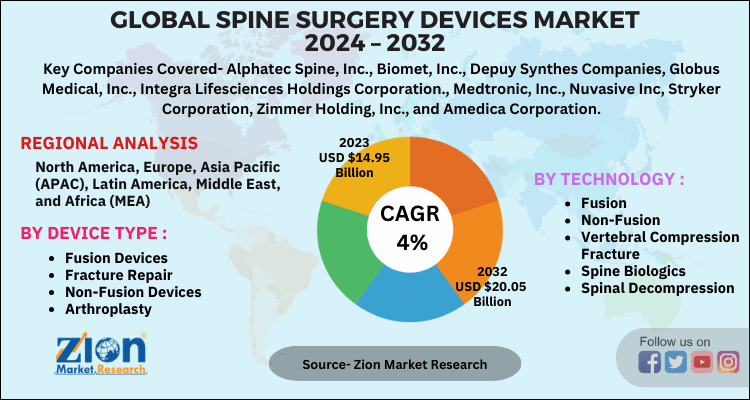
Selon Zion Market Research, le marché mondial des dispositifs de chirurgie de la colonne vertébrale représentait 14.09 milliards de dollars en 2023. Ce marché devrait atteindre 20.05 milliards de dollars d'ici 2032, avec un taux de croissance annuel composé (TCAC) de 4 % au cours de la période de prévision 2024-2032.
Le rapport propose une analyse complète du marché, mettant en lumière les facteurs qui détermineront la croissance, les défis potentiels et les opportunités qui pourraient émerger sur le marché des dispositifs de chirurgie de la colonne vertébrale au cours de la prochaine décennie.
 Demander un échantillon gratuit
Marché des dispositifs de chirurgie de la colonne vertébrale : aperçu
La croissance du marché de la chirurgie de la colonne vertébrale est alimentée par le vieillissement et l'obésité croissants de la population, plus vulnérables aux problèmes de colonne vertébrale. Par ailleurs, l'émergence de technologies mini-invasives pour les interventions chirurgicales de la colonne vertébrale et la prévalence croissante des lésions médullaires devraient stimuler l'expansion de ce marché. Enfin, les accidents de la route constituent la principale cause de lésions médullaires, représentant près de 35 % des cas chaque année, ce qui pourrait également contribuer à la croissance du marché des dispositifs de chirurgie de la colonne vertébrale.
D'autre part, l'incertitude quant au remboursement, le coût élevé de la chirurgie et le manque de formation sur les traitements de la colonne vertébrale pourraient freiner l'expansion du marché de la chirurgie. Néanmoins, la demande croissante de tourisme médical dans les marchés émergents devrait ouvrir de nouvelles perspectives au cours de la période de prévision.
La colonne vertébrale est composée de 26 disques appelés vertébraux. Ces vertébraux protègent la moelle épinière et nous permettent de nous tenir debout et de nous pencher. Les lésions de la colonne vertébrale sont très graves, car elle contient les nerfs qui transmettent les informations du cerveau au corps. Une lésion de la moelle épinière altère son fonctionnement, ce qui peut entraîner une perte de fonction musculaire et de sensibilité. Pour le traitement des lésions rachidiennes, plusieurs techniques sont utilisées, comme la fusion, la non-fusion, les fractures vertébrales par compression, les traitements biologiques et la décompression vertébrale. Selon l'Organisation mondiale de la santé, chaque année, entre 2.5 et 5.0 millions de personnes souffrent de lésions de la colonne vertébrale, principalement dues aux accidents de la route et à la violence.
 Demander un échantillon gratuit
Marché des dispositifs de chirurgie de la colonne vertébrale : facteurs de croissance
Les principaux facteurs de croissance de ce marché sont l'adoption croissante des chirurgies mini-invasives de la colonne vertébrale, l'augmentation des cas d'obésité et d'affections dégénératives de la colonne vertébrale, ainsi que les progrès technologiques constants en chirurgie rachidienne. La colonne vertébrale est composée de 26 vertèbres empilées les unes sur les autres. Elle nous permet de nous tenir debout, de nous tourner et de nous pencher, et constitue le principal soutien de notre corps. Ainsi, une lésion de la moelle épinière entraîne des problèmes graves, temporaires ou permanents, au niveau de la colonne vertébrale. Les patients concernés optent pour la chirurgie, car de nombreuses techniques sont aujourd'hui disponibles, notamment la fusion vertébrale, la chirurgie non fusionnelle, le traitement des fractures par compression vertébrale, les biothérapies et la décompression spinale. Le lancement de nouveaux produits et les avancées technologiques devraient avoir un impact positif sur la demande régionale.
L'augmentation des accidents de la route et de la violence devrait stimuler la croissance du marché des dispositifs de chirurgie rachidienne. La prévalence croissante de l'obésité est le principal facteur responsable de cette croissance, et cette prévalence augmente avec l'évolution des modes de vie, le manque d'alimentation et d'exercice physique adaptés et la consommation croissante de fast-food. La prévalence croissante des troubles rachidiens stimule également la croissance du marché des dispositifs de chirurgie rachidienne. Cependant, la méconnaissance du remboursement des interventions chirurgicales pourrait freiner la croissance de ce marché.
Marché des dispositifs de chirurgie de la colonne vertébrale : portée du rapport
| Attributs du rapport | Détails du rapport |
|---|---|
| Nom du rapport | Marché des dispositifs de chirurgie de la colonne vertébrale |
| Taille du marché en 2023 | 14.09 milliard USD |
| Prévisions du marché en 2032 | 20.05 milliard USD |
| Taux de croissance | CAGR de 4% |
| Nombre de pages | 180 |
| Principales entreprises couvertes | Alphatec Spine, Inc., Biomet, Inc., Depuy Synthes Companies, Globus Medical, Inc., Integra Lifesciences Holdings Corporation, Medtronic, Inc., Nuvasive Inc., Stryker Corporation, Zimmer Holding, Inc. et Amedica Corporation |
| Segments couverts | Par type d'appareil, par technologie et par région |
| Régions couvertes | Amérique du Nord, Europe, Asie-Pacifique (APAC), Amérique latine, Moyen-Orient et Afrique (MEA) |
| Année de base | 2023 |
| Année historique | 2018 - 2022 |
| Année de prévision | 2024 - 2032 |
| Portée de la personnalisation | Bénéficiez d’options d’achat personnalisées pour répondre à vos besoins de recherche exacts. Demande de personnalisation |
Aperçu de l'analyse des segments technologiques
Le marché de la chirurgie du rachis est segmenté selon la technologie utilisée : arthrodèse, chirurgie non arthrodèse, fracture par compression vertébrale, thérapies biologiques et décompression vertébrale. En 2018, le segment de l’arthrodèse dominait ce marché avec une part de 42 %. Cependant, les prévisions tablent sur un ralentissement de sa croissance en raison de l’émergence de nouvelles technologies dans le domaine des thérapies biologiques. Ces dernières devraient d’ailleurs devenir le segment dominant, affichant la plus forte croissance.
Aperçu de l'analyse des segments de types d'appareils
Le marché de la chirurgie du rachis est segmenté selon le type de dispositif : dispositifs de fusion, réparation des fractures, dispositifs non fusionnels et arthroplastie. En 2018, le segment des dispositifs de fusion dominait ce marché avec une part de 45 %. Durant la période prévisionnelle, le marché des dispositifs non fusionnels devrait connaître une croissance soutenue, portée par la demande croissante de procédures chirurgicales mini-invasives.
Marché des dispositifs de chirurgie de la colonne vertébrale : analyse régionale
La région Asie-Pacifique devrait connaître prochainement sa plus forte croissance, grâce à une sensibilisation accrue et au soutien gouvernemental accru envers le secteur. Le marché est segmenté selon les pays : Chine, Japon, Inde et reste de l'Asie-Pacifique. En 2017, la Chine dominait le marché des dispositifs de chirurgie du rachis, suivie du Japon, tandis que l'Inde détenait 20 % du marché de la région Asie-Pacifique. Sur la période de prévision, la Chine devrait connaître un TCAC de 8 % en raison de l'augmentation de la population âgée et obèse.
Principaux acteurs du marché et paysage concurrentiel
Les principaux acteurs opérant sur le marché des dispositifs de chirurgie de la colonne vertébrale en Asie-Pacifique comprennent :
- Colonne Alphatèque
- Biomet
- Entreprises Depuy Synthes
- Globus Medical
- Société de portefeuille Integra Lifesciences.
- Medtronic
- Nuvasive Inc
- Stryker Corporation
- Zimmer Holding
- Société America.
Le marché des dispositifs de chirurgie de la colonne vertébrale en Asie-Pacifique est segmenté comme suit :
Par type d'appareil
- Dispositifs de fusion
- Réparation de fracture
- Dispositifs non fusionnés
- Arthroplastie
Par technologie
- Fusion
- Non-Fusion
- Fracture de compression vertébrale
- Produits biologiques de la colonne vertébrale
- Décompression de la colonne vertébrale
Par région
- Asie Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
Table des matières
Méthodologie
Foire aux questions
Le marché mondial des dispositifs de chirurgie de la colonne vertébrale représentait 14.09 milliards de dollars américains en 2023.
Le marché mondial des dispositifs de chirurgie de la colonne vertébrale représentait 14.09 milliards de dollars américains en 2023. Il devrait atteindre 20.05 milliards de dollars américains d'ici 2032, avec un taux de croissance annuel composé (TCAC) de 4 % sur la période 2024-2032.
La demande en dispositifs de chirurgie de la colonne vertébrale en Asie-Pacifique est en hausse en raison de l'augmentation des blessures sportives, de l'obésité et de la participation croissante des personnes à des activités sportives et de remise en forme.
La Chine devrait rester la région dominante au cours de la période de prévision.
Les principaux acteurs opérant sur le marché des dispositifs de chirurgie de la colonne vertébrale en Asie-Pacifique comprennent Alphatec Spine, Inc., Biomet, Inc., Depuy Synthes Companies, Globus Medical, Inc., Integra Lifesciences Holdings Corporation, Medtronic, Inc., Nuvasive Inc, Stryker Corporation, Zimmer Holding, Inc. et Amedica Corporation.
Table des matières
Perspectives du MarchéMarché : aperçu Facteurs de croissancePortée du rapportAperçu de l'analyse des segments technologiques Aperçu de l'analyse des segments de types d'appareils Marché : analyse régionalePaysage concurrentiel des principaux acteurs du marchéLe marché Asie-Pacifique est segmenté comme suit :Clients satisfaits