Taille et prévisions du marché de la construction et de l'entretien navals jusqu'en 2034
Marché de la construction et de l'entretien navals par type (construction, entretien, conversion et modification, navires préfabriqués et services spécialisés), par application (usage privé, commercial et militaire) et par région : aperçu du secteur à l'échelle mondiale et régionale, veille concurrentielle, analyse approfondie, données historiques et prévisions 2025-2034
| Taille du marché en 2024 | Prévisions du marché en 2034 | TCAC (en %) | Année de base |
|---|---|---|---|
| 185 milliard USD | 276 milliard USD | 4.1 % | 2024 |
Perspective de l'industrie de la construction et de l'entretien navals :
Quelle sera la taille du marché mondial de la construction et de l'entretien des navires et des bateaux au cours de la période de prévision ?
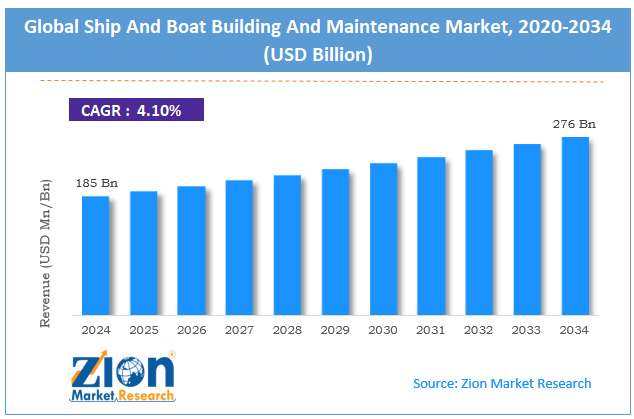
Le marché mondial de la construction et de l'entretien des navires et des bateaux représentait environ 185 milliards de dollars américains en 2024 et devrait atteindre environ 276 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) d'environ 4.1 % entre 2025 et 2034.
 Demander un échantillon gratuit
Insights
- Selon l'analyse partagée par notre analyste de recherche, le marché mondial de la construction et de l'entretien des navires et des bateaux devrait croître annuellement à un TCAC d'environ 4.1 % au cours de la période de prévision (2025-2034).
- En termes de chiffre d'affaires, le marché mondial de la construction et de l'entretien des navires et des bateaux était évalué à environ 185 milliards de dollars en 2024 et devrait atteindre 276 milliards de dollars d'ici 2034.
- La croissance du commerce mondial devrait stimuler le marché de la construction et de l'entretien des navires et des bateaux au cours de la période prévue.
- Selon le type d'activité, le segment de la maintenance des navires et des bateaux a dominé le marché avec la plus grande part de revenus en 2024, soit plus de 55 %, et devrait poursuivre sur la même lancée au cours de la période prévue.
- D’après l’application, le segment à usage commercial représente la plus grande part des revenus en 2024, soit 66 %.
- Du point de vue régional, la région Asie-Pacifique devrait dominer le marché au cours de la période prévue.
Marché de la construction et de l'entretien navals : aperçu
Le secteur de la construction et de l'entretien navals est une industrie mondiale qui englobe la conception, la construction, l'assemblage, la maintenance et la réparation des navires. Ces navires peuvent être commerciaux, militaires, offshore ou encore de plaisance. Parmi les activités clés de ce secteur figurent la production de coques, l'installation de moteurs, l'équipement et la maintenance. L'industrie dessert des utilisateurs finaux issus de différents secteurs tels que les ports maritimes, la défense , l'offshore et le tourisme. Bien que caractérisée par d'importants investissements et des principes d'ingénierie sophistiqués, elle joue un rôle essentiel dans le commerce mondial et les activités maritimes.
Impact de la guerre entre les États-Unis et Israël sur le marché de la construction et de l'entretien des navires et des bateaux en Iran
La guerre israélo-américaine qui se poursuit contre l'Iran a gravement perturbé le marché de la construction et de la maintenance navales, principalement en raison de son impact sur le commerce maritime mondial et le trafic maritime. Dans le cadre de ce conflit, des voies de navigation essentielles, comme le détroit d'Ormuz, ont été fermées et militarisées. Ce détroit représente normalement une part importante du transport maritime mondial de pétrole et de marchandises, mais en raison de la guerre, il est actuellement fortement congestionné et de nombreux navires sont immobilisés. Ces perturbations ont entraîné des déviations de la route initiale des navires, les obligeant à emprunter des itinéraires alternatifs plus longs, comme le cap de Bonne-Espérance, ce qui a augmenté les coûts de transport et les délais de livraison, et par conséquent réduit la demande de nouveaux navires.
En revanche, l'augmentation des risques d'attaques contre les navires, de piraterie et de blocus navals a entraîné une hausse des primes d'assurance et un ralentissement du transport maritime commercial . Toutefois, la guerre a des répercussions à la fois positives et négatives sur le marché : si les commandes de navires neufs sont freinées par l'incertitude économique, les services de réparation, de modernisation et d'entretien sont en hausse.
Marché de la construction et de l'entretien navals : Dynamique
Facteurs de croissance
Pourquoi l'expansion du commerce maritime mondial stimule-t-elle le marché de la construction et de l'entretien des navires et des bateaux ?
La croissance du commerce maritime international aura un impact positif sur le développement du marché de la construction et de l'entretien des navires, le transport maritime étant essentiel au commerce international et engendrant un besoin constant de nouveaux bateaux et de leur maintenance. La CNUCED indique qu'environ 80 % du volume des échanges mondiaux, en poids, transite par voie maritime, ce qui témoigne de la forte dépendance des économies mondiales à l'égard de ce mode de transport.
La croissance du commerce mondial, qui devrait atteindre environ 12.7 milliards de tonnes de marchandises transportées par voie maritime en 2024, exige des investissements supplémentaires dans les cargos, les pétroliers et les méthaniers, ainsi que d'autres navires spécialisés, afin de répondre aux besoins croissants en matière de transport. L'expansion du commerce mondial stimule non seulement les commandes de navires, mais elle engendre également une forte demande en services d'entretien et de réparation. À mesure que les flottes s'agrandissent et que leur utilisation s'intensifie, la maintenance et la révision régulières deviennent essentielles pour garantir leur efficacité et leur conformité aux normes.
Par ailleurs, la CNUCED prévoit une croissance annuelle du commerce maritime d'environ 2 à 2.4 % au cours des prochaines années, ce qui renforcera la demande à long terme d'expansion et de modernisation des flottes. De ce fait, la croissance continue du commerce mondial engendre un effet d'entraînement : davantage de marchandises nécessitent davantage de navires, et ces navires requièrent un entretien régulier, stimulant ainsi considérablement le secteur de la construction et de la maintenance navales.
Attaches
La fluctuation des prix des matières premières (notamment l'acier) freine la croissance du secteur de la construction et de l'entretien naval.
Les fluctuations des prix des matières premières, notamment de l'acier, ont un impact considérable sur l'industrie de la construction et de la réparation navales, car l'acier représente environ 40 à 60 % du coût de production des navires. Une hausse rapide des prix de l'acier, due à des pénuries d'approvisionnement, à l'augmentation des prix de l'énergie ou à des conflits politiques, rend la situation très difficile pour les chantiers navals. La plupart des contrats de construction navale sont à long terme et généralement à prix fixe. Les producteurs ne peuvent donc pas répercuter les coûts de production sur leurs clients, ce qui entraîne une réduction de leurs marges bénéficiaires et de leurs revenus.
En revanche, une forte baisse des prix est tout aussi déstabilisante car elle retarde les achats. L'imprévisibilité des coûts des matières premières affecte négativement la budgétisation, décourage les nouvelles commandes de navires et accroît les risques financiers du secteur.
Opportunités
Comment les réglementations environnementales strictes et le transport maritime écologique offrent-ils une opportunité lucrative pour le marché de la construction et de l'entretien des navires et des bateaux ?
La rigueur des réglementations, notamment celles proposées par l'Organisation maritime internationale (OMI), offre actuellement une excellente opportunité de stimuler le développement du secteur de la construction et de la maintenance navales. Les exigences strictes, qui incluent l'objectif de réduire les émissions de gaz à effet de serre du transport maritime d'au moins 50 % d'ici 2050 par rapport aux niveaux de 2008, contraignent les armateurs à investir dans la modernisation ou le remplacement de leurs flottes par des navires plus respectueux de l'environnement.
Premièrement, l'une des opportunités les plus importantes réside dans le besoin croissant de construction navale conforme aux normes d'émissions. Les armateurs commanderont probablement de nouveaux navires écologiques équipés de systèmes de propulsion fonctionnant au GNL, au méthanol, à l'hydrogène, voire à l'ammoniac. Par ailleurs, la modernisation des flottes existantes avec les technologies et systèmes appropriés deviendra également essentielle. Deuxièmement, la tendance à la navigation verte accélérera l'adoption de technologies numériques telles que l'optimisation des itinéraires par l'IA, les logiciels de suivi de la consommation de carburant, etc., créant ainsi des opportunités de revenus supplémentaires pour le secteur de la maintenance.
En outre, les initiatives vertes du gouvernement, le financement vert et même le renforcement de la réglementation du trafic maritime dans les ports contribuent tous à la transition susmentionnée vers une flotte durable et conforme.
Défis
Pourquoi les investissements initiaux élevés et les longs cycles de production constituent-ils un défi majeur pour le marché de la construction et de l'entretien des navires et des bateaux ?
Le coût élevé constitue un frein à la croissance du marché de la construction et de l'entretien navals. Un bateau commandé par un client peut coûter des centaines de millions, voire des milliards de dollars, en raison des dépenses liées à l'acquisition des infrastructures et équipements nécessaires, ainsi qu'au coût élevé de la main-d'œuvre qualifiée, des matières premières et des technologies de pointe. Cet investissement financier important pénalise l'entreprise, non seulement en rendant l'entrée sur le marché plus difficile pour les nouveaux acteurs, mais aussi en freinant la croissance des entreprises déjà établies.
Les coûts d'investissement élevés ont entraîné de longs cycles de production, allant de quelques semaines à plusieurs années selon la taille et la nature du navire construit. Il en a résulté de longs cycles d'investissement et une crise de liquidités, nécessitant le recours à des sources de financement supplémentaires. Par ailleurs, le risque lié à la demande du secteur était élevé en raison des fluctuations des prix des matières premières, des variations des besoins des clients, de l'évolution de la réglementation et du risque d'annulation de commandes.
 Demander un échantillon gratuit
Marché de la construction et de l'entretien navals : Portée du rapport
| Attributs du rapport | Détails du rapport |
|---|---|
| Nom du rapport | Marché de la construction et de l'entretien des navires et des bateaux |
| Taille du marché en 2024 | 185 milliard USD |
| Prévisions du marché en 2034 | 276 milliard USD |
| Taux de croissance | CAGR de 4.1% |
| Nombre de pages | 226 |
| Principales entreprises couvertes | Samsung Heavy Industries Co. Ltd., BRP Inc., Daewoo Shipbuilding & Marine Engineering, Brunswick Corporation, Huntington Ingalls Industries Inc., Fincantieri SpA, China Shipbuilding, China CSSC Holdings Limited, Berkshire Hathaway Inc., General Dynamics Corp., Mitsubishi Heavy Industries Ltd., Austal Limited, Hyundai Mipo Dockyard Co Ltd., Damen Shipyards Group, Sembcorp Marine Ltd., Oman Drydock Company, Cochin Shipyard Limited, United Shipbuilding Corporation, Arab Shipbuilding and Repair Yard, Bae Systems Norfolk Ship Repair Inc., Conrad Shipyard LLC, Irving Shipbuilding, Seaspan ULC, Toronto Drydock Company, James Marine Inc., et autres. |
| Segments couverts | Par type, par application et par région |
| Régions couvertes | Amérique du Nord, Europe, Asie-Pacifique (APAC), Amérique latine, Moyen-Orient et Afrique (MEA) |
| Année de base | 2024 |
| Année historique | 2019 à 2023 ans, qui |
| Année de prévision | 2025 - 2034 |
| Portée de la personnalisation | Bénéficiez d’options d’achat personnalisées pour répondre à vos besoins de recherche exacts. Demande de personnalisation |
Marché de la construction et de l'entretien navals : segmentation
Informations sur les types
Pourquoi l'entretien des navires et des bateaux domine-t-il le marché de la construction et de l'entretien des navires et des bateaux ?
Le segment de la maintenance des navires et bateaux a dominé le marché en 2024, représentant plus de 55 % des revenus, et devrait maintenir cette tendance sur la période prévue. Cette croissance sera principalement due à l'augmentation de la taille et de l'ancienneté des navires en service dans le monde. Avec l'expansion continue du commerce maritime international, la durée de vie des navires s'allonge. Ces navires nécessitent des services réguliers de maintenance et de réparation pour garantir leur efficacité et le respect des normes de sécurité. Les navires plus anciens, en particulier, requièrent des réparations fréquentes et le remplacement de pièces détachées, ce qui contribuera à l'augmentation des revenus liés aux services.
Insights d'application
L'utilisation commerciale représente-t-elle la plus grande part de marché sur le marché de la construction et de l'entretien des navires et des bateaux ?
Le segment des navires à usage commercial représente la plus grande part des revenus en 2024, soit 66 %. Cette performance s'explique principalement par la croissance constante du secteur de la logistique internationale. Plus de 80 % des marchandises transportées dans le monde transitent par voie maritime, ce qui entraîne une demande accrue pour différents types de navires, notamment les porte-conteneurs, les vraquiers , les pétroliers et autres transporteurs de marchandises spécialisés. Cette demande accrue se traduit par une hausse des revenus provenant des commandes passées aux chantiers navals. Elle est également due à l'expansion des flottes des compagnies maritimes.
Aperçus régionaux
Pourquoi la région Asie-Pacifique domine-t-elle le marché de la construction et de l'entretien des navires et des bateaux ?
La région Asie-Pacifique devrait dominer le marché au cours de la période prévue. Cette croissance est alimentée par une solide infrastructure industrielle, un commerce maritime dynamique et la présence de grands pays constructeurs navals tels que la Chine, la Corée du Sud et le Japon, qui bénéficient d'infrastructures de pointe, d'une production compétitive et d'une innovation technologique constante. L'expansion économique rapide et l'orientation vers l'exportation des économies de la région Asie-Pacifique ont considérablement stimulé le commerce maritime, accroissant la demande de navires tels que les porte-conteneurs, les vraquiers et les pétroliers.
Par ailleurs, la hausse des investissements dans la défense navale et l'exploration énergétique en mer soutient davantage les nouvelles activités de construction navale. Le vaste réseau de grands ports et les routes maritimes très fréquentées de la région alimentent également la demande de services de maintenance, de réparation et de révision (MRO), garantissant ainsi des revenus stables. Le soutien gouvernemental, sous forme de subventions, de politiques favorables et d'initiatives stratégiques, continue de renforcer les capacités nationales de construction navale et d'accélérer la croissance globale du marché.
Marché de la construction et de l'entretien navals : analyse concurrentielle
Le marché mondial de la construction et de l'entretien des navires et des bateaux est dominé par des acteurs tels que :
- Samsung Heavy Industries Co. Ltd.
- BRP inc.
- Construction navale et ingénierie maritime Daewoo
- Brunswick Corporation
- Huntington Ingalls Industries Inc.
- Fincantieri SpA
- Construction navale en Chine
- China CSSC Holdings Limited
- Berkshire Hathaway Inc.
- General Dynamics Corp.
- Mitsubishi Industries Lourdes Ltée.
- Austal Limitée
- Chantier naval Hyundai Mipo Co Ltd.
- Damen Shipyards Group
- Sembcorp Marine Ltée.
- Oman Drydock Company
- Cochin Shipyard Limited
- Société de construction navale unie
- Chantier naval arabe de construction et de réparation
- Bae Systems Norfolk Ship Repair Inc.
- Chantier naval Conrad LLC
- Construction navale d'Irving
- Seaspan ULC
- Compagnie de cales sèches de Toronto
- James Marine Inc.
Le marché mondial de la construction et de l'entretien des navires et des bateaux est segmenté comme suit :
Par type
- Construction navale et nautique
- Entretien des navires et des bateaux
- Conversion et transformation de navires et de bateaux
- Navire préfabriqué
- Services spécialisés
Par application
- Usage privé
- Un usage commercial
- Utilisation militaire
Par région
- Amérique du Nord
- Le traitement de la demande de
- Canada
- Mexique
- Europe
- France
- Le Royaume-Uni
- Espagne
- Allemagne
- Italie
- Reste de l'Europe
- Asie Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Le Moyen-Orient et l'Afrique
- Arabie Saoudite
- Émirats arabes unis
- Égypte
- Koweit
- l'Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique Latine
- Brésil
- Argentine
- Reste de l'amérique latine
Table des matières
Méthodologie
Foire aux questions
Le marché de la construction et de l'entretien navals est une industrie mondiale qui englobe la conception, la construction, l'assemblage, l'entretien et la réparation des navires. Ces navires peuvent être commerciaux, militaires, offshore ou même de plaisance.
Les principaux moteurs de croissance comprennent l'expansion du commerce maritime mondial, la demande croissante en matière d'entretien et de modernisation des flottes, l'augmentation des investissements navals et de défense, la croissance du tourisme maritime et l'évolution vers des navires écologiques et technologiquement avancés.
Les principaux défis comprennent des investissements en capital élevés et des cycles de production longs, la fluctuation des prix des matières premières (en particulier l'acier), des coûts stricts liés à la conformité environnementale, la surcapacité mondiale et la pression sur les prix, les perturbations de la chaîne d'approvisionnement, la pénurie de main-d'œuvre qualifiée et la nature cyclique de la demande mondiale de transport maritime.
Selon les prévisions, le segment à usage commercial devrait dominer la croissance du marché de la construction et de l'entretien des navires et des bateaux au cours de la période prévue.
Les tendances émergentes incluent les navires intelligents et numériques, les technologies de propulsion vertes (GNL, hydrogène, électrique), les navires autonomes, les matériaux avancés et la construction modulaire, ainsi que la demande croissante de solutions de modernisation et de maintenance prédictive.
Selon le rapport, le marché mondial de la construction et de l'entretien des navires et des bateaux représentait environ 185 milliards de dollars américains en 2024 et devrait atteindre environ 276 milliards de dollars américains d'ici 2034.
Le marché mondial de la construction et de l'entretien des navires et des bateaux devrait croître à un TCAC de 4.1 % au cours de la période de prévision.
La croissance du secteur mondial de la construction et de l'entretien des navires devrait être menée par la région Asie-Pacifique au cours de la période prévisionnelle.
Le marché mondial de la construction et de l'entretien des navires et des bateaux est dominé par des acteurs tels que Samsung Heavy Industries Co. Ltd., BRP Inc., Daewoo Shipbuilding & Marine Engineering, Brunswick Corporation, Huntington Ingalls Industries Inc., Fincantieri SpA, China Shipbuilding, China CSSC Holdings Limited, Berkshire Hathaway Inc., General Dynamics Corp., Mitsubishi Heavy Industries Ltd., Austal Limited, Hyundai Mipo Dockyard Co Ltd., Damen Shipyards Group, Sembcorp Marine Ltd., Oman Drydock Company, Cochin Shipyard Limited, United Shipbuilding Corporation, Arab Shipbuilding and Repair Yard, Bae Systems Norfolk Ship Repair Inc., Conrad Shipyard LLC, Irving Shipbuilding, Seaspan ULC, Toronto Drydock Company et James Marine Inc., entre autres.
L'étude de marché couvre le marché géographique et propose une analyse complète du paysage concurrentiel. Elle comprend également une analyse des flux de trésorerie, du ratio de rentabilité, du panier d'achat, de l'attractivité du marché, des sentiments, des analyses PESTLE, des tendances, des analyses SWOT, des zones commerciales, de l'offre et de la demande, des cinq forces de Porter et de la chaîne de valeur.
Clients satisfaits