Taille, part, tendances, croissance et prévisions du marché des équipements de fabrication de semi-conducteurs jusqu'en 2034
Marché des équipements de fabrication de semi-conducteurs par type d'équipement (systèmes de lithographie, de dépôt, de gravure, de nettoyage, d'inspection et de métrologie), par dimension (circuits intégrés 2D, 2.5D et 3D), par nœud technologique (inférieur à 10 nm, de 10 à 14 nm, de 14 à 28 nm et supérieur à 28 nm), par équipement back-end (test de plaquettes, encapsulation, découpage, collage et assemblage), par application (logiciel et mémoire, fonderie, fabricants de dispositifs intégrés), par secteur d'activité (électronique grand public, automobile, télécommunications, santé, industrie) et par région - Aperçu mondial et régional du secteur, informations sur le marché, analyse complète, données historiques et prévisions 2025-2034
| Taille du marché en 2024 | Prévisions du marché en 2034 | TCAC (en %) | Année de base |
|---|---|---|---|
| USD 108.56 Milliards | USD 236.55 Milliards | 8.10% | 2024 |
Perspectives de l'industrie des équipements de fabrication de semi-conducteurs :
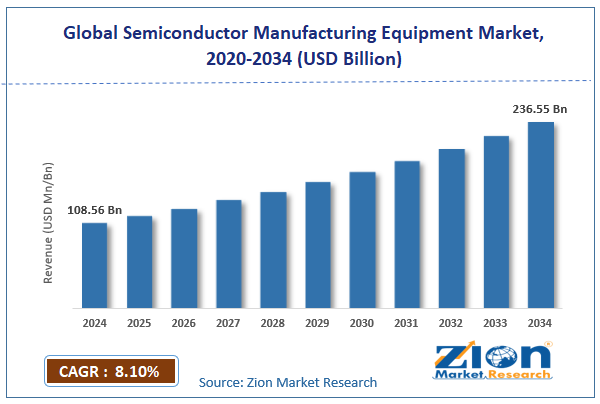
Le marché mondial des équipements de fabrication de semi-conducteurs était évalué à environ 108.56 milliards de dollars américains en 2024 et devrait atteindre environ 236.55 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé ( TCAC ) d'environ 8.10 % entre 2025 et 2034.
 Demander un échantillon gratuit
Aperçu du marché des équipements de fabrication de semi-conducteurs
Les équipements de fabrication de semi-conducteurs regroupent les machines et systèmes spécialisés qui produisent des circuits intégrés et des microprocesseurs selon différentes technologies. Ils permettent l'innovation, la transformation numérique et la fabrication de pointe dans de nombreux secteurs.
L'industrie des équipements pour semi-conducteurs a transformé le paysage technologique mondial en fournissant des composants essentiels aux technologies émergentes telles que l'IA, la 5G, l'IoT et l'informatique avancée. Ces équipements permettent de produire des composants électroniques plus complexes et miniaturisés , stimulant ainsi l'innovation dans les secteurs de l'électronique grand public, de l'automobile, des télécommunications et de la santé.
Au cours de la période de prévision, les avancées technologiques, la demande de semi-conducteurs avancés, la complexité des conceptions de puces et la transformation numérique mondiale stimuleront le marché.
Idées clés:
- Selon l'analyse partagée par notre analyste de recherche, le marché mondial des équipements de fabrication de semi-conducteurs devrait croître annuellement à un TCAC d'environ 8.10 % au cours de la période de prévision (2025-2034).
- En termes de revenus, la taille du marché mondial des équipements de fabrication de semi-conducteurs était évaluée à environ 108.56 milliards USD en 2024 et devrait atteindre 236.55 milliards USD d'ici 2034.
- Le marché des équipements de fabrication de semi-conducteurs devrait connaître une croissance significative en raison de la complexité technologique croissante, de la demande de semi-conducteurs avancés, de l'expansion de l'infrastructure numérique, des investissements dans les technologies émergentes et des initiatives mondiales de transformation numérique.
- En fonction du type d’équipement, les systèmes de lithographie dominent le marché et continueront de dominer le marché mondial.
- En fonction des dimensions, les équipements de fabrication de circuits intégrés 3D devraient connaître la plus forte croissance.
- Sur la base du nœud technologique, les équipements inférieurs à 10 nm devraient détenir la plus grande part de marché d'ici la fin de la période de prévision.
- En s'appuyant sur les équipements back-end, les équipements d'emballage devraient dominer le marché.
- Sur la base de l’application, de la logique et de la mémoire, ils devraient dominer le marché au cours de la période de prévision.
- Selon les industries utilisatrices finales, l’électronique grand public restera dominante au cours de la période de prévision.
- Selon la région, l’Asie-Pacifique devrait dominer le marché mondial au cours de la période de prévision.
Marché des équipements de fabrication de semi-conducteurs : moteurs de croissance
Innovation technologique et technologies numériques émergentes
Dans le secteur des équipements de fabrication de semi-conducteurs, l'innovation technologique stimule la croissance du marché. L'intelligence artificielle , la 5G, l'informatique quantique et l'informatique de périphérie nécessitent des semi-conducteurs plus performants.
Selon des enquêtes récentes, les entreprises d’équipements pour semi-conducteurs ont augmenté leurs investissements en recherche et développement pour soutenir les technologies émergentes.
La demande des consommateurs pour des dispositifs hautes performances, basse consommation et compacts stimule les progrès technologiques continus dans le domaine des semi-conducteurs. L'automatisation et les solutions de fabrication innovantes améliorent également l'efficacité de la production, permettant une plus grande précision et une plus grande évolutivité dans la fabrication des semi-conducteurs.
Stratégie géopolitique et souveraineté technologique
Les équipements de fabrication de semi-conducteurs nécessitent des investissements importants et constituent une technologie complexe. Les coûts de recherche, de développement et d'infrastructure de fabrication augmentent, créant des barrières à l'entrée pour les nouveaux acteurs. Les équipements de lithographie et de précision de pointe sont coûteux et requièrent une expertise technologique. Les fabricants doivent investir sans relâche dans les technologies de pointe pour rester compétitifs sur un marché en constante évolution. Les collaborations public-privé et transfrontalières sont essentielles pour accélérer l'innovation et la capacité de production dans le secteur des semi-conducteurs.
Marché des équipements de fabrication de semi-conducteurs : contraintes
Investissement en capital élevé et complexité technologique
Les équipements de fabrication de semi-conducteurs nécessitent des investissements importants et représentent un écosystème technologique extrêmement complexe. L'augmentation des coûts de recherche, de développement et d'infrastructures de fabrication crée d'importants obstacles à l'entrée sur le marché pour les nouveaux acteurs.
Les systèmes de lithographie avancés et les équipements de fabrication de précision peuvent coûter des centaines de millions de dollars, nécessitant d'importantes ressources financières et une expertise technologique pointue.
Les fabricants doivent investir en permanence dans les technologies de pointe pour rester compétitifs sur un marché de plus en plus sophistiqué. Les collaborations stratégiques, les mesures incitatives gouvernementales et les partenariats industriels jouent un rôle crucial pour soutenir l'innovation et atténuer les difficultés financières du secteur.
Marché des équipements de fabrication de semi-conducteurs : opportunités
Expansion des technologies émergentes et transformation numérique
L'essor des technologies émergentes telles que l'IA, l'IoT, les véhicules autonomes et les systèmes informatiques avancés ouvre de nouvelles perspectives à l'industrie des équipements de fabrication de semi-conducteurs. Ces technologies exigent des composants semi-conducteurs plus complexes, plus économes en énergie et plus compacts. Les entreprises capables de développer des équipements flexibles et adaptables aux technologies de pointe bénéficieront d'un avantage concurrentiel significatif.
La convergence de multiples domaines technologiques ouvre la voie à de nouvelles solutions de fabrication de semi-conducteurs. L'automatisation et la fabrication intelligente sont également essentielles pour répondre à la demande croissante de semi-conducteurs hautes performances.
Marché des équipements de fabrication de semi-conducteurs : défis
Résilience de la chaîne d'approvisionnement et concurrence technologique mondiale
Le marché des équipements de fabrication de semi-conducteurs est confronté à des perturbations de la chaîne d'approvisionnement et à une concurrence mondiale. Les tensions géopolitiques, les restrictions commerciales et les contrôles à l'exportation de technologies complexifient la fabrication et la distribution ; les capacités technologiques et les environnements réglementaires des différentes régions ont un impact sur le développement et le déploiement des équipements.
À mesure que la technologie devient plus stratégique, les fabricants doivent composer avec la complexité mondiale et conserver une longueur d'avance technologique. La hausse des coûts de production et le besoin d'innovation continue incitent les fabricants à optimiser leur efficacité et à investir dans des technologies de fabrication de nouvelle génération. La demande croissante de puces avancées dans les secteurs de l'IA, de la 5G et de l'automobile accentue la pression sur la chaîne d'approvisionnement des semi-conducteurs.
 Demander un échantillon gratuit
Marché des équipements de fabrication de semi-conducteurs : portée du rapport
| Attributs du rapport | Détails du rapport |
|---|---|
| Nom du rapport | Marché des équipements de fabrication de semi-conducteurs |
| Taille du marché en 2024 | 108.56 milliard USD |
| Prévisions du marché en 2034 | 236.55 milliard USD |
| Taux de croissance | CAGR de 8.10% |
| Nombre de pages | 212 |
| Principales entreprises couvertes | Applied Materials, ASML Holding NV, Lam Research Corporation, KLA Corporation, Tokyo Electron Limited, SCREEN Holdings Co. Ltd., Novellus Systems Inc., Panasonic Corporation, Canon Inc., Hitachi High-Technologies Corporation, Teradyne Inc., Advantest Corporation, ULVAC Inc., Nikon Corporation, ASM International NV et autres. |
| Segments couverts | Par type de produit, par application, par utilisateur final, par technologie et par région |
| Régions couvertes | Amérique du Nord, Europe, Asie-Pacifique (APAC), Amérique latine, Moyen-Orient et Afrique (MEA) |
| Année de base | 2024 |
| Année historique | 2019 à 2023 ans, qui |
| Année de prévision | 2025 - 2034 |
| Portée de la personnalisation | Bénéficiez d’options d’achat personnalisées pour répondre à vos besoins de recherche exacts. Demande de personnalisation |
Marché des équipements de fabrication de semi-conducteurs : segmentation
Le marché mondial des équipements de fabrication de semi-conducteurs est segmenté en type d'équipement, dimension, nœud technologique, équipement back-end, application, industrie de l'utilisateur final et région.
Selon le type d'équipement , l'industrie des équipements de fabrication de semi-conducteurs se divise en systèmes de lithographie, équipements de dépôt, équipements de gravure, équipements de nettoyage et systèmes d'inspection et de métrologie. Les systèmes de lithographie dominent le marché grâce à leurs capacités de fabrication de précision essentielles à la production de semi-conducteurs de pointe.
Selon la dimension , le marché se divise en circuits intégrés 2D, 2.5D et 3D. Le marché des équipements de fabrication de circuits intégrés 3D devrait croître, les fabricants de puces adoptant de plus en plus l'intégration 3D pour améliorer les performances, l'efficacité énergétique et la miniaturisation des dispositifs semi-conducteurs.
Selon la technologie de gravure , le marché des équipements de fabrication de semi-conducteurs se divise en cinq segments : inférieur à 10 nm, 10-14 nm, 14-28 nm et supérieur à 28 nm. Les équipements inférieurs à 10 nm devraient dominer le marché au cours de la période de prévision, car ces technologies avancées permettent la fabrication de composants électroniques toujours plus sophistiqués et compacts.
En fonction des équipements de traitement en aval , le marché est segmenté en test de plaquettes, conditionnement, découpe, collage et assemblage. Les équipements de conditionnement domineront le marché, l'industrie s'orientant vers des solutions de conditionnement avancées telles que l'empilement 3D et l'intégration de chiplets pour des performances et une efficacité accrues.
Selon l'application , le marché des équipements de fabrication de semi-conducteurs se divise en trois segments : logique et mémoire, fonderie et fabricants de dispositifs intégrés. La logique et la mémoire dominent le marché en raison de leur large utilisation dans de nombreux domaines technologiques.
Selon les secteurs d'activité des utilisateurs finaux , le marché se divise en plusieurs segments : électronique grand public, automobile, télécommunications, santé et industrie. L'électronique grand public domine le marché, portée par une demande constante d'appareils électroniques performants et de pointe.
Marché des équipements de fabrication de semi-conducteurs : analyse régionale
L'Asie-Pacifique dominera le marché
L'Asie-Pacifique domine le marché mondial des équipements de fabrication de semi-conducteurs grâce à sa solide infrastructure de fabrication électronique, à son innovation technologique et à ses investissements importants dans les technologies des semi-conducteurs. Des pays comme la Chine, la Corée du Sud, Taïwan et le Japon représentent une part importante de la production et de la consommation mondiales d'équipements de semi-conducteurs.
La région a développé des écosystèmes complets de semi-conducteurs, soutenant la recherche de pointe, les capacités de fabrication et l'innovation technologique. TSMC, Samsung et Intel y sont fortement présents et investissent dans les dernières technologies de fabrication.
Les initiatives et financements gouvernementaux en Chine et en Corée du Sud renforcent encore la production nationale de semi-conducteurs et réduisent la dépendance aux importations. La demande croissante d'électronique grand public, de 5G et d'applications d'IA stimule les investissements dans les technologies de fabrication avancées. L'Asie-Pacifique dispose également d'une main-d'œuvre qualifiée et d'une chaîne d'approvisionnement bien établie pour la production de semi-conducteurs à grande échelle.
Alors que la région demeure le leader mondial des semi-conducteurs, les partenariats et la technologie seront essentiels pour maintenir ce leadership. L'accent mis sur le développement durable et la fabrication de semi-conducteurs écoénergétiques façonne également l'avantage concurrentiel de la région, et les entreprises investissent dans les technologies vertes et les matériaux avancés pour améliorer leur productivité et réduire leur impact environnemental.
L’Amérique du Nord devrait maintenir une présence significative sur le marché
L'Amérique du Nord est un acteur clé du secteur des équipements de fabrication de semi-conducteurs grâce à son leadership technologique, ses capacités de recherche et la présence d'importantes entreprises spécialisées dans ce domaine. Les États-Unis sont le pôle d'innovation en matière de semi-conducteurs, grâce à des entreprises comme Applied Materials, Lam Research et KLA Corporation.
La région dispose d'un solide écosystème de capital-risque et d'institutions de recherche soutenant l'innovation continue dans les technologies de fabrication de semi-conducteurs. Des initiatives gouvernementales comme la loi CHIPS favorisent la production nationale de semi-conducteurs et réduisent la dépendance aux chaînes d'approvisionnement étrangères.
La demande croissante en informatique pilotée par l'IA, en puces automobiles et en technologies de communication de nouvelle génération stimule les investissements dans les équipements de fabrication de pointe. La collaboration entre les entreprises de semi-conducteurs, les instituts de recherche et les agences fédérales fait de l'Amérique du Nord un leader mondial de l'innovation dans ce domaine.
Développements récents du marché :
En janvier 2025, Applied Materials a introduit des systèmes avancés de lithographie ultraviolette extrême (EUV) avec une précision sans précédent pour les nœuds technologiques inférieurs à 3 nm.
- En mars 2025, ASML a lancé des équipements de fabrication de semi-conducteurs de nouvelle génération dotés de capacités d'optimisation de processus améliorées basées sur l'intelligence artificielle.
Marché des équipements de fabrication de semi-conducteurs : analyse concurrentielle
Le marché mondial des équipements de fabrication de semi-conducteurs est dirigé par des acteurs tels que :
- Applied Materials
- ASML Holding NV
- Lam Research Corporation
- Société de l'UCK
- Tokyo Electron Limitée
- SCREEN Holdings Co. Ltd.
- Systèmes Novellus Inc.
- Panasonic Corporation
- Canon Inc.
- Hitachi High-Technologies Corporation
- Teradyne inc.
- Advantest Corporation
- ULVAC inc.
- Nikon Corporation
- ASM International NV
Le marché mondial des équipements de fabrication de semi-conducteurs est segmenté comme suit :
Par type d'équipement
- Systèmes de lithographie
- Équipement de dépôt
- Equipement de gravure
- Nettoyage du matériel
- Camera d'inspection canalisation
- Systèmes de métrologie
Par dimension
- CI 2D
- CI 2.5D
- CI 3D
Par nœud technologique
- En dessous de 10 nm
- 10-14nm
- 14-28nm
- Au-dessus de 28 nm
Par équipement back-end
- Test de wafer
- Emballage, découpage en dés
- adhérence
- Montage
Par application
- Logique et mémoire
- Fonderie
- Dispositif intégré
- Fabricants
Par secteur d'activité de l'utilisateur final
- Electronique
- Automobile
- Télécommunications
- Santé
- Industriel
Par région
- Amérique du Nord
- Le traitement de la demande de
- Canada
- Europe
- France
- Le Royaume-Uni
- Espagne
- Allemagne
- Italie
- Reste de l'Europe
- Asie Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Amérique Latine
- Brésil
- Mexique
- Reste de l'amérique latine
- Moyen-Orient et Afrique
- GCC
- l'Afrique du Sud
- Reste du Moyen-Orient et Afrique
Table des matières
Méthodologie
Foire aux questions
Les équipements de fabrication de semi-conducteurs représentent les machines et systèmes spécialisés qui produisent des circuits intégrés et des micropuces sur divers nœuds technologiques.
Le marché devrait être tiré par l’innovation technologique, la demande croissante de semi-conducteurs avancés, les initiatives de transformation numérique, le développement de technologies émergentes et l’investissement mondial dans l’infrastructure des semi-conducteurs.
Selon notre étude, le marché mondial des équipements de fabrication de semi-conducteurs valait environ 108.56 milliards USD en 2024 et devrait atteindre environ 236.55 milliards USD d'ici 2034.
La valeur du TCAC du marché des équipements de fabrication de semi-conducteurs devrait être d'environ 8.10 % au cours de la période 2025-2034.
Le marché mondial des équipements de fabrication de semi-conducteurs enregistrera la plus forte croissance en Asie-Pacifique au cours de la période de prévision.
Les principaux acteurs du marché des équipements de fabrication de semi-conducteurs sont Applied Materials, ASML Holding NV, Lam Research Corporation, KLA Corporation, Tokyo Electron Limited, SCREEN Holdings Co. Ltd., Novellus Systems, Inc., Panasonic Corporation, Canon Inc., Hitachi High-Technologies Corporation, Teradyne Inc., Advantest Corporation, ULVAC Inc., Nikon Corporation et ASM International NV.
Ce rapport analyse en profondeur le marché mondial des équipements de fabrication de semi-conducteurs, notamment en analysant en profondeur les moteurs du marché, les freins, les tendances émergentes, la dynamique régionale et les opportunités de croissance futures. Il examine également la dynamique concurrentielle, les innovations technologiques, l'évolution des technologies de fabrication de semi-conducteurs, les besoins de l'industrie et les développements stratégiques qui façonnent l'écosystème mondial des équipements de fabrication de semi-conducteurs.
Clients satisfaits