Taille du marché mondial des systèmes d'archivage et de communication d'images (PACS) en 2034
Marché des systèmes d'archivage et de transmission d'images (PACS) par composant (matériel, logiciel et services), par modèle de déploiement (sur site et dans le cloud), par utilisateur final (hôpitaux, centres de chirurgie ambulatoire, centres de diagnostic et autres), par type d'imagerie (tomodensitométrie, imagerie par résonance magnétique, radiographie, échographie et autres) et par région - Aperçu du secteur mondial et régional, veille concurrentielle, analyse approfondie, données historiques et prévisions 2026-2034
| Taille du marché en 2025 | Prévisions du marché en 2034 | TCAC (en %) | Année de base |
|---|---|---|---|
| 4.24 milliard USD | 7.99 milliard USD | 7.3 % | 2025 |
Perspective de l'industrie des systèmes d'archivage et de communication d'images (PACS) :
Quelle sera la taille du marché mondial des systèmes d'archivage et de communication d'images (PACS) au cours de la période de prévision ?
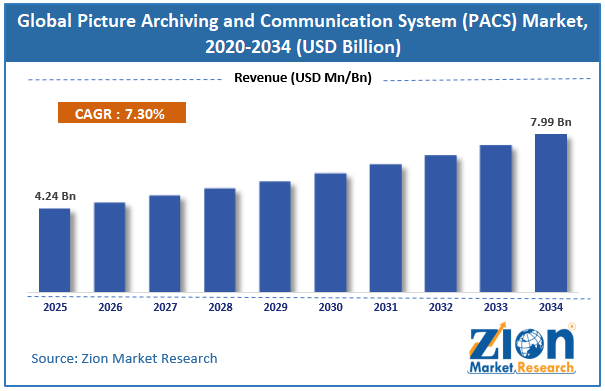
Le marché mondial des systèmes d'archivage et de communication d'images (PACS) représentait environ 4.24 milliards de dollars en 2025 et devrait atteindre environ 7.99 milliards de dollars d'ici 2034, avec un taux de croissance annuel composé (TCAC) d'environ 7.3 % entre 2026 et 2034.
 Demander un échantillon gratuit
Insights
- Selon l'analyse partagée par notre analyste de recherche, le marché mondial des systèmes d'archivage et de communication d'images (PACS) devrait croître annuellement à un TCAC d'environ 7.3 % au cours de la période de prévision (2026-2034).
- En termes de chiffre d'affaires, le marché mondial des systèmes d'archivage et de communication d'images (PACS) était évalué à environ 4.24 milliards de dollars en 2025 et devrait atteindre 7.99 milliards de dollars d'ici 2034.
- Le développement de la télémédecine et de la téléradiologie devrait stimuler le marché des systèmes d'archivage et de transmission d'images (PACS).
- En fonction du composant, le segment de logiciel domine le marché des systèmes d'archivage et de communication d'images (PACS) avec une part de revenus de 42.9 % en 2025.
- Selon le modèle de déploiement, le segment sur site détient la majorité des parts de marché en 2025, soit 68.3 %.
- En fonction de l'utilisateur final, le segment des hôpitaux détient la majorité des parts de marché en 2025, soit 53.4 %.
- Selon le type d'imagerie, segment radiographique domine le marché avec plus de 39 % en 2025.
- En termes de répartition géographique, l'Amérique du Nord domine le marché des systèmes d'archivage et de communication d'images (PACS) avec une part de revenus de 39.5 % en 2025.
Marché des systèmes d'archivage et de transmission d'images (PACS) : aperçu
Le système d'archivage et de transmission d'images (PACS) est une technologie d'imagerie médicale utilisée pour stocker, récupérer, gérer, diffuser et visualiser des images médicales numériques telles que les radiographies, les tomodensitométries (TDM), les imageries par résonance magnétique (IRM) , les échographies et les mammographies. Le PACS remplace le stockage traditionnel d'images sur film par un stockage électronique et permet aux professionnels de santé autorisés d'accéder aux images via des ordinateurs et autres appareils connectés. Le système est généralement connecté aux systèmes d'information radiologique (RIS) et aux dossiers médicaux électroniques (DME), permettant ainsi le partage d'images et d'informations patient pertinentes entre les hôpitaux, les centres de diagnostic et les cliniques. Le PACS améliore le flux de travail diagnostique, élimine le besoin de stockage physique, permet l'interprétation d'images à distance et accélère la collaboration entre les radiologues et les autres professionnels de santé.
Impact de la guerre israélo-américaine sur le marché des systèmes d'archivage et de communication d'images (PACS) en Iran
À court terme, le marché des systèmes d'archivage et de transmission d'images (PACS) en Iran et au Moyen-Orient devrait être impacté négativement par la guerre israélo-américaine. Les perturbations des infrastructures de santé, des routes commerciales internationales, des circuits bancaires et des chaînes d'approvisionnement en technologies médicales risquent de retarder l'acquisition de matériel PACS, de serveurs, de systèmes de stockage, d'équipements réseau, ainsi que des logiciels et services associés . Le conflit a déjà accentué les tensions sur les chaînes d'approvisionnement médicales et fait grimper les coûts logistiques. Les sanctions et autres restrictions financières constituent toujours des obstacles à l'acquisition de technologies médicales.
Dans le même temps, les dommages causés aux infrastructures de santé et le besoin croissant de services de diagnostic pourraient engendrer une demande à long terme en imagerie numérique et en systèmes PACS, à mesure que les établissements de santé reconstruisent et modernisent leurs infrastructures. Par conséquent, le conflit est susceptible de freiner initialement les investissements dans les systèmes PACS, mais pourrait, à terme, soutenir la demande liée à la reconstruction.
Marché des systèmes d'archivage et de communication d'images (PACS) : facteurs de croissance
Comment l'augmentation du nombre d'examens d'imagerie médicale stimule-t-elle le marché des systèmes d'archivage et de communication d'images (PACS) ?
L'augmentation du nombre d'examens d'imagerie médicale est un moteur essentiel du marché des systèmes d'archivage et de transmission d'images (PACS). Chaque radiographie, tomodensitométrie (TDM), imagerie par résonance magnétique (IRM), échographie et autre examen d'imagerie numérique génère des images qui doivent être stockées, récupérées, transmises et gérées efficacement. L'ampleur de cette demande est illustrée par les chiffres du NHS (service national de santé britannique) anglais, qui ont recensé 48.7 millions d'examens d'imagerie diagnostique en Angleterre entre janvier et décembre 2024.
Rien qu'en décembre 2024, le NHS a réalisé environ 1.72 million de radiographies, 850 000 échographies, 640 000 tomodensitométries et 370 000 IRM. Le NHS England a indiqué qu'en moyenne, 2.4 millions de tests diagnostiques étaient effectués chaque mois en 2024/25, soit une hausse de 8 % par rapport à l'année précédente et de 25 % par rapport aux niveaux pré-pandémiques de 2019/20. Ces facteurs contribuent donc à la croissance du secteur.
Attaches
La pénurie de professionnels qualifiés en informatique constitue un frein majeur à la croissance du secteur des systèmes d'archivage et de communication d'images (PACS).
La pénurie de spécialistes informatiques qualifiés pourrait freiner l'expansion du marché des systèmes d'archivage et de transmission d'images (PACS), car ces systèmes reposent sur un personnel expert pour la gestion du déploiement, de l'intégration, de la cybersécurité, du stockage des données, de l'interopérabilité et de la maintenance continue. Les données officielles mettent en évidence un déficit plus général de compétences numériques pertinentes. Le ministère britannique de la Science, de l'Innovation et de la Technologie prévoyait un manque annuel de 3 800 professionnels de la cybersécurité en 2025, le marché ayant besoin d'environ 12 900 nouveaux spécialistes alors que seulement 9 100 personnes y entrent chaque année. Par ailleurs, 49 % des entreprises britanniques ont signalé des lacunes en compétences techniques de base en cybersécurité, tandis que 30 % ont mentionné des lacunes en compétences techniques plus avancées.
Ce manque de personnel qualifié peut particulièrement pénaliser les hôpitaux et les centres de diagnostic qui adoptent les systèmes PACS, car une pénurie de personnel informatique qualifié peut ralentir la mise en œuvre, faire grimper les coûts de formation et de recrutement, compliquer l'intégration avec les systèmes RIS/DME et accroître les risques de cybersécurité . Ce problème est d'autant plus préoccupant que les établissements de santé poursuivent la numérisation des flux de travail d'imagerie et gèrent des volumes croissants de données sensibles des patients.
Opportunités
Comment la multiplication des lancements de produits crée-t-elle une opportunité lucrative pour le marché des systèmes d'archivage et de communication d'images (PACS) ?
Le marché des systèmes PACS connaît une multiplication des lancements de produits, offrant un potentiel de croissance important grâce à des services de gestion d'images plus efficaces, polyvalents et économiques. Parmi les nouveautés, citons le PACS cloud, l'intégration de l'intelligence artificielle, les applications d'imagerie mobile et les systèmes d'imagerie interopérables qui améliorent le stockage et la récupération des images, permettent un accès à distance et optimisent les flux de travail. Ces innovations permettront aux établissements de santé de traiter des volumes croissants de données d'imagerie sans augmenter leurs coûts matériels ni d'exploitation. La concurrence entre les fournisseurs de systèmes PACS devrait s'intensifier, avec des offres potentielles dans les domaines du diagnostic par IA, de la cybersécurité, du stockage cloud évolutif et de l'interopérabilité avec les plateformes de dossiers médicaux électroniques (DME) et de systèmes d'information radiologiques (SIR).
Par exemple, en février 2025, DeepHealth, Inc., leader mondial de l'informatique de santé basée sur l'IA et filiale à 100 % de RadNet, Inc., a présenté des solutions de nouvelle génération d'informatique radiologique et de dépistage de population, basées sur l'IA, lors du Congrès européen de radiologie (ECR) 2025 à Vienne. Afin de permettre des avancées majeures dans les soins assistés par l'imagerie, la suite de solutions DeepHealth répond aux défis cliniques et opérationnels critiques auxquels sont confrontés les professionnels de santé du monde entier. Les solutions DeepHealth s'appuient sur DeepHealth OS, un système d'exploitation sécurisé, évolutif et natif du cloud, qui intègre les données provenant de différentes solutions et assure l'interopérabilité avec les écosystèmes informatiques de santé plus vastes. Pour favoriser l'adoption de l'IA à grande échelle, DeepHealth a établi des collaborations stratégiques avec des partenaires leaders de l'écosystème, permettant ainsi de proposer des solutions intégrées.
Défis
Pourquoi la résistance à l'adoption des technologies constitue-t-elle un défi majeur pour la croissance du secteur des systèmes d'archivage et de communication d'images (PACS) ?
La résistance à l'adoption des nouvelles technologies est l'un des principaux défis auxquels sont confrontés les fabricants de systèmes d'archivage et de transmission d'images (PACS). Certains établissements de santé et professionnels de santé peuvent hésiter, voire s'opposer catégoriquement, au remplacement de leur système actuel par un nouveau. Des facteurs tels que le coût, la formation du personnel, les perturbations des pratiques, la sécurité et la complexité du système peuvent influencer la décision d'un établissement de santé d'adopter un PACS.
De plus, une formation insuffisante du personnel médical aux technologies informatiques modernes peut nécessiter le recours à des spécialistes informatiques plus expérimentés, ce qui engendre des coûts supplémentaires et des désagréments. Ainsi, la crainte de modifier des habitudes bien établies risque de freiner la diffusion des systèmes PACS sur le marché de la santé et la transition des soins vers un système numérique plus intégré.
Marché des systèmes d'archivage et de transmission d'images (PACS) : Portée du rapport
| Attributs du rapport | Détails du rapport |
|---|---|
| Nom du rapport | Marché des systèmes d'archivage et de communication d'images (PACS) |
| Taille du marché en 2025 | 4.24 milliard USD |
| Prévisions du marché en 2034 | 7.99 milliard USD |
| Taux de croissance | CAGR de 7.3% |
| Nombre de pages | 230 |
| Principales entreprises couvertes | Carestream Health, Fujifilm Holding Corporation, Siemens Healthineers AG, Infinitt Healthcare Co. Ltd, General Electric Company, Agfa-Gevaert Group, IBM Corporation, Sectra AB, PACSHealth, LLC, Merge Healthcare Solutions Inc, Brit Systems, ScImage, Inc., McKesson Corporation, et autres. |
| Segments couverts | Par composant, par modèle de déploiement, par utilisateur final, par type d'imagerie et par région |
| Régions couvertes | Amérique du Nord, Europe, Asie-Pacifique (APAC), Amérique latine, Moyen-Orient et Afrique (MEA) |
| Année de base | 2025 |
| Année historique | 2020 - 2024 |
| Année de prévision | 2026 - 2034 |
| Portée de la personnalisation | Bénéficiez d’options d’achat personnalisées pour répondre à vos besoins de recherche exacts. Demande de personnalisation |
Marché des systèmes d'archivage et de communication d'images (PACS) : segmentation
Informations sur les composants
Pourquoi le segment logiciel occupe-t-il une place prépondérante sur le marché des systèmes d'archivage et de communication d'images (PACS) ?
Le segment logiciel domine le marché des systèmes d'archivage et de transmission d'images (PACS) avec une part de revenus de 42.9 % en 2025. Cette croissance est principalement due à l'augmentation du volume de données d'imagerie diagnostique, à l'adoption croissante des PACS basés sur le cloud et au besoin de logiciels s'intégrant aux dossiers médicaux électroniques (DME), aux systèmes d'information radiologique (RIS) et aux systèmes d'information hospitaliers (SIH). Par ailleurs, l'intégration de l'intelligence artificielle (IA) , de la visualisation avancée, de la gestion automatisée des flux de travail et de l'accès à distance aux images renforce la valeur et les fonctionnalités des logiciels PACS. Les établissements de santé délaissent également les logiciels propriétaires au profit des modèles SaaS (Software as a Service) et par abonnement, ce qui permet de réduire les coûts d'infrastructure initiaux et d'accroître l'adoption des PACS dans les petites structures de santé.
Aperçu du modèle de déploiement
Comment le segment des solutions sur site parvient-il à capter la plus grande part du marché des systèmes d'archivage et de communication d'images (PACS) ?
En 2025, le segment des systèmes sur site détenait la plus grande part du marché des systèmes d'archivage et de communication d'images (PACS), avec 68.3 %. Les hôpitaux et les grands centres de diagnostic continuent de privilégier les systèmes sur site afin de conserver un contrôle direct sur les données d'imagerie médicale et l'infrastructure informatique. Les solutions PACS sur site permettent aux établissements de santé de maîtriser le stockage, la sécurité, les autorisations d'accès et la configuration du système des données d'imagerie médicale, un élément essentiel pour la gestion des informations sensibles des patients.
Informations sur l'utilisateur final
Comment le segment hospitalier parvient-il à capter la plus grande part de marché sur le marché des systèmes d'archivage et de communication d'images (PACS) ?
Le secteur hospitalier détenait la plus grande part du marché des systèmes d'archivage et de communication d'images (PACS) en 2025, avec 53.4 %. L'utilisation croissante de l'imagerie numérique et le volume important d'examens diagnostiques hospitaliers ont engendré un besoin majeur en matière de stockage d'images numériques. Les hôpitaux produisent d'énormes quantités de radiographies, de tomodensitométries, d'IRM, d'échographies et de mammographies qui doivent être organisées, stockées en toute sécurité et facilement accessibles. C'est pourquoi les systèmes PACS sont si avantageux pour les hôpitaux : ils stockent toutes les images dans un emplacement unique et sécurisé, avec un accès et une récupération faciles, et peuvent également être partagés avec le dossier médical électronique (DME), le système d'information radiologique (RIS) et d'autres systèmes hospitaliers pour faciliter le diagnostic.
Aperçus sur le type d'imagerie
Quel facteur influence le segment des rayons X sur le marché des systèmes d'archivage et de communication d'images (PACS) ?
Le segment des rayons X domine le marché des systèmes d'archivage et de transmission d'images (PACS), représentant plus de 39 % en 2025. L'industrie des PACS est en pleine croissance car la radiographie est l'examen d'imagerie médicale le plus fréquemment pratiqué dans les cliniques et les hôpitaux. De ce fait, le nombre important d'examens diagnostiques exige un stockage, une récupération, une distribution et une gestion efficaces du volume considérable d'images radiographiques produites. Par ailleurs, la transition des technologies radiographiques conventionnelles sur film vers les technologies numériques (radiographie numérique ou radiographie informatisée) soutient la croissance du marché des PACS.
Aperçus régionaux
Quels sont les facteurs qui influencent le marché des systèmes d'archivage et de communication d'images (PACS) en Amérique du Nord ?
L'Amérique du Nord domine le marché des systèmes d'archivage et de transmission d'images (PACS) avec une part de revenus de 39.5 % en 2025. La numérisation rapide du secteur de la santé, le volume élevé d'examens d'imagerie diagnostique et les investissements importants dans les systèmes informatiques d'imagerie médicale de pointe stimulent la croissance du marché. Le développement continu de produits intégrant des solutions innovantes par les fabricants attire davantage de clients vers les systèmes PACS. De plus, en 2025, des entreprises ont lancé des produits qui leur confèrent un avantage concurrentiel sur le marché.
Par exemple, en mai 2025, GE HealthCare a annoncé le développement d'un produit qui transformera ses solutions True PACS et Centricity PACS en un système cloud, piloté par l'IA, interopérable et centré sur les flux de travail. Les nouveaux outils incluent des analyses prédictives pour optimiser le fonctionnement du service de radiologie, la répartition de la charge de travail et la capacité de lecture. De même, Konica Minolta Healthcare Americas a lancé en avril 2025 la nouvelle génération d'Exa PACS|RIS, dotée d'une plateforme API, d'outils de visualisation avancés, ainsi que de reconstructions et segmentations 3D.
Durant cette même période, Fujifilm a annoncé une stratégie cloud renforcée avec AWS. AWS a notamment validé la migration vers le cloud de sa suite Synapse PACS. Fin 2025, l'entreprise a lancé Synapse One, une nouvelle solution cloud intégrée qui unifie les modules PACS, RIS, imagerie 3D, planification et autres au sein d'un environnement sécurisé sur la plateforme AWS.
Marché des systèmes d'archivage et de communication d'images (PACS) : analyse concurrentielle
Le marché mondial des systèmes d'archivage et de communication d'images (PACS) est dominé par des acteurs tels que :
- Carestream Health
- Société de portefeuille Fujifilm
- Siemens Healthineers SA
- Infinitt Healthcare Co. Ltd
- General Electric Company
- Groupe Agfa-Gevaert
- IBM Corporation
- Sectra AB
- PACSHealth LLC
- Fusionner les solutions de santé Inc.
- Systèmes britanniques
- ScImage Inc.
- McKesson Corporation
Le marché mondial des systèmes d'archivage et de communication d'images (PACS) est segmenté comme suit :
Par composant
- Hardware
- Logiciels
- Services
Par modèle de déploiement
- On-Premises
- Basé sur le cloud
Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Centres de diagnostic
- Autres
Par type d'imagerie
- Tomodensitométrie
- Imagerie par résonance magnétique
- Radiographie
- Ultrason
- Autres
Par région
- Amérique du Nord
- Le traitement de la demande de
- Canada
- Mexique
- Europe
- France
- Le Royaume-Uni
- Espagne
- Allemagne
- Italie
- Reste de l'Europe
- Asie Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Le Moyen-Orient et l'Afrique
- Arabie Saoudite
- Émirats arabes unis
- Égypte
- Koweit
- l'Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique Latine
- Brésil
- Argentine
- Reste de l'amérique latine
Table des matières
Méthodologie
Foire aux questions
Un système d'archivage et de transmission d'images (PACS) est une technologie d'imagerie médicale utilisée pour stocker, récupérer, gérer, diffuser et visualiser des images médicales numériques telles que les radiographies, les tomodensitométries (TDM), les imageries par résonance magnétique (IRM), les échographies et les mammographies. Le PACS remplace le stockage traditionnel d'images sur film par un stockage électronique et permet aux professionnels de santé autorisés d'accéder aux images via des ordinateurs et autres appareils connectés.
Les principaux moteurs de croissance du marché des systèmes d'archivage et de transmission d'images (PACS) sont l'augmentation du nombre d'examens d'imagerie médicale, la prévalence croissante des maladies chroniques et la numérisation rapide des infrastructures de santé. L'adoption croissante des PACS basés sur le cloud, de l'imagerie assistée par l'IA, de la télémédecine et de la téléradiologie contribue également à l'expansion du marché en permettant l'accès à distance, l'analyse automatisée des images et une gestion efficace des flux de travail.
Les principaux obstacles à la croissance du marché des systèmes d'archivage et de transmission d'images (PACS) sont les coûts élevés de mise en œuvre et de maintenance, les préoccupations liées à la confidentialité des données et à la cybersécurité, les problèmes d'interopérabilité avec les systèmes de dossiers médicaux électroniques (DME), les systèmes d'information radiologique (SIR) et les systèmes d'information hospitaliers existants, ainsi que la pénurie de professionnels qualifiés en informatique. La dépendance à une infrastructure numérique fiable et à une connexion internet peut également limiter l'adoption de ces systèmes dans les petits établissements de santé et les régions en développement.
Selon les composants, le segment logiciel devrait dominer la croissance du marché des systèmes d'archivage et de communication d'images (PACS) au cours de la période prévue.
Le marché des systèmes d'archivage et de transmission d'images (PACS) est façonné par plusieurs tendances et innovations émergentes, notamment l'adoption des PACS cloud et SaaS, l'analyse d'images basée sur l'IA, la visualisation avancée et l'imagerie 3D, l'accès mobile et distant aux images, et une meilleure interopérabilité avec les plateformes de dossiers médicaux électroniques (DME) et de systèmes d'information radiologique (SIR). L'intégration de l'IA permet l'interprétation automatisée des images, la priorisation des flux de travail et l'aide à la décision, tandis que les plateformes cloud offrent un stockage évolutif et prennent en charge la téléradiologie et la collaboration multisite. Les fournisseurs se concentrent également de plus en plus sur la cybersécurité, les visionneuses sans installation, les archives neutres vis-à-vis des fournisseurs (VNA) et les plateformes d'imagerie d'entreprise unifiées afin d'améliorer l'accessibilité et la sécurité des données. Ces innovations rendent les PACS plus évolutifs, connectés et efficaces pour les hôpitaux et les centres de diagnostic.
Selon le rapport, le marché mondial des systèmes d'archivage et de communication d'images (PACS) représentait environ 4.24 milliards de dollars en 2025 et devrait atteindre environ 7.99 milliards de dollars d'ici 2034.
Le marché mondial des systèmes d'archivage et de communication d'images (PACS) devrait croître à un TCAC de 7.3 % au cours de la période de prévision.
La croissance du secteur mondial des systèmes d'archivage et de communication d'images (PACS) devrait être menée par l'Amérique du Nord au cours de la période prévisionnelle.
Le marché mondial des systèmes d'archivage et de communication d'images (PACS) est dominé par des acteurs tels que Carestream Health, Fujifilm Holding Corporation, Siemens Healthineers AG, Infinitt Healthcare Co. Ltd, General Electric Company, Agfa-Gevaert Group, IBM Corporation, Sectra AB, PACSHealth, LLC, Merge Healthcare Solutions Inc, Brit Systems, ScImage, Inc. et McKesson Corporation, entre autres.
L'étude de marché couvre le marché géographique et propose une analyse complète du paysage concurrentiel. Elle comprend également une analyse des flux de trésorerie, du ratio de rentabilité, du panier d'achat, de l'attractivité du marché, des sentiments, des analyses PESTLE, des tendances, des analyses SWOT, des zones commerciales, de l'offre et de la demande, des cinq forces de Porter et de la chaîne de valeur.
Clients satisfaits