Taille, part, tendances, croissance et prévisions du marché des dispositifs de gestion de la douleur jusqu'en 2032
Marché des dispositifs de gestion de la douleur par type (stimulateurs électriques, TENS, pompes analgésiques, pompes intrathécales, dispositifs d'ablation par radiofréquence, neurostimulateurs, stimulateurs de la moelle épinière, stimulateurs du nerf sacré, stimulateurs cérébraux profonds et autres) pour la douleur cancéreuse, la douleur neuropathique, les douleurs faciales et migraineuses, les douleurs musculo-squelettiques et autres applications - Perspective mondiale, analyse complète, taille, part de marché, croissance, segmentation, tendances et prévisions, 2024-2032
| Taille du marché en 2023 | Prévisions du marché en 2032 | TCAC (en %) | Année de base |
|---|---|---|---|
| 2.65 milliard USD | 6.18 milliard USD | 9.84 % | 2023 |
Quelle est la taille du marché des dispositifs de gestion de la douleur ?
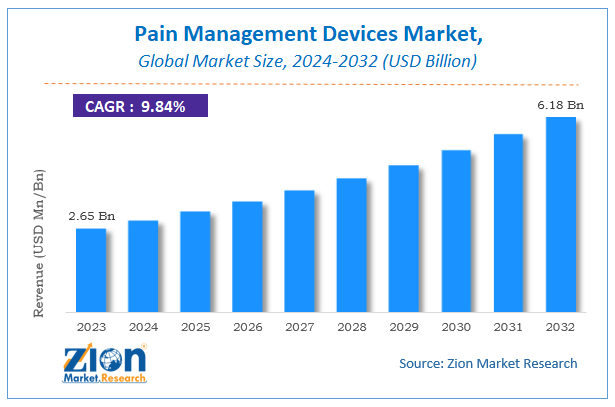
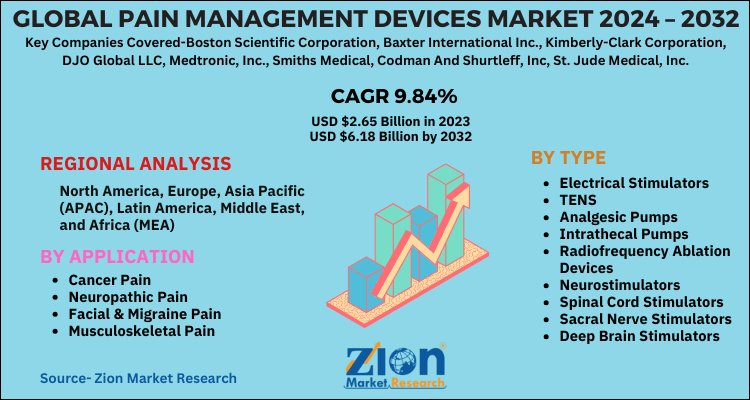
D'après un rapport de Zion Market Research, le marché mondial des dispositifs de gestion de la douleur était évalué à 2.65 milliards de dollars en 2023 et devrait atteindre 6.18 milliards de dollars d'ici 2032, avec un taux de croissance annuel composé (TCAC) de 9.84 % sur la période 2024-2032. Ce rapport analyse les forces, les faiblesses, les opportunités et les menaces du marché. Il fournit également des informations précieuses sur les moteurs de croissance, les défis et les perspectives d'avenir du secteur des dispositifs de gestion de la douleur au cours de la prochaine décennie.
 Demander un échantillon gratuit
Aperçu du marché mondial des dispositifs de gestion de la douleur
Le marché des dispositifs de gestion de la douleur devrait connaître une forte croissance dans les années à venir, grâce aux progrès des infrastructures de santé et à l'augmentation de la prévalence des douleurs cancéreuses dans le monde. De plus, le besoin croissant de prise en charge de la douleur chronique chez les personnes âgées devrait stimuler la demande sur ce marché. Par ailleurs, les effets indésirables des médicaments, souvent associés à un goût désagréable, constituent un facteur important d'évolution dans le secteur de la santé, ce qui devrait favoriser la croissance du marché mondial des dispositifs de gestion de la douleur. Enfin, l'arrivée sur le marché de nouveaux dispositifs devrait accroître la demande et, par conséquent, stimuler le développement de ce marché.
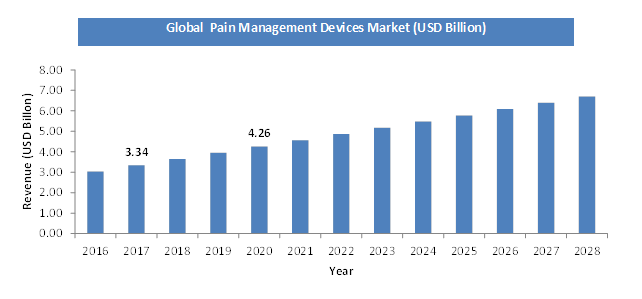
À l'inverse, le prix élevé des appareils de gestion de la douleur pourrait constituer un frein à l'essor d'un marché mondial de ces dispositifs. L'intensification de la R&D est également l'un des principaux catalyseurs du développement de ce marché. Par exemple, en avril 2018, NeuroMetrix a publié les résultats d'une recherche clinique sur son dispositif portable Quell. L'entreprise a présenté la capacité de ce dispositif à traiter la douleur chronique. Les résultats de l'étude ont été publiés dans le Journal of Pain Research.
La douleur est une sensation de stress principalement causée par des stimuli intenses ou dommageables. Les dispositifs de gestion de la douleur, électriques ou non, sont utilisés pour soulager les douleurs intenses et aiguës chez les patients souffrant de diverses affections médicales. Parmi ces douleurs, on trouve les douleurs cancéreuses, les troubles neurologiques et les troubles musculo-squelettiques. Ces dispositifs contribuent à restaurer la capacité des patients à effectuer leurs activités quotidiennes, à réduire le recours aux analgésiques oraux et à améliorer leur qualité de vie.
À l'échelle mondiale, le marché des dispositifs de gestion de la douleur a connu une croissance rapide grâce à une sensibilisation accrue au contrôle de la douleur causée par diverses pathologies, telles que les douleurs cancéreuses, neuropathiques et chimiques. De plus, l'augmentation du nombre d'interventions chirurgicales et des dépenses de santé contribue directement à la croissance de ce marché. De plus, l'importante population et le développement économique rapide de certains pays en développement devraient améliorer l'accès à des soins de qualité, stimulant ainsi la croissance de ce marché. Cependant, les coûts élevés des procédures et de l'achat de ces dispositifs sont considérés comme un frein à leur croissance. Néanmoins, ce marché inexploité représente une opportunité majeure pour la croissance du marché mondial des dispositifs de gestion de la douleur.
Analyse d'impact COVID-19
Parallèlement à l'épidémie de COVID-19, la demande en établissements de santé a fortement augmenté dans le monde entier. La multiplication des cas de coronavirus oblige les gouvernements des pays développés et émergents à accroître leurs capacités d'accueil. Cependant, les confinements nationaux ont eu des répercussions sur les patients qui dépendent spécifiquement de la kinésithérapie ou de programmes d'exercices physiques pour gérer la douleur. De plus, de nombreuses interventions non urgentes et consultations en présentiel ont été annulées ou reportées, ce qui devrait accroître la demande de traitement de la douleur à domicile.
 Demander un échantillon gratuit
Facteurs de croissance
L'augmentation des cas de maladies chroniques est l'un des principaux facteurs qui devraient contribuer à l'expansion du marché au cours de la période prévisionnelle. La prévalence croissante des troubles liés au mode de vie, tels que l'obésité et le diabète, a accru la demande de stimulateurs musculaires et nerveux, stimulant ainsi la croissance du marché. L'augmentation du nombre de cas de cancer devrait également accroître la demande de ces produits au cours de la période prévisionnelle. Par ailleurs, la forte prévalence des troubles musculo-squelettiques, tels que l'arthrite, les affections dégénératives orthopédiques, l'arthrose et l'arthrite atrophique, et la hausse conséquente des cas de douleurs chroniques et d'incapacité à effectuer les tâches quotidiennes, stimuleront la demande de ces produits.
 Demander un échantillon gratuit
Marché des dispositifs de gestion de la douleur : portée du rapport
| Attributs du rapport | Détails du rapport |
|---|---|
| Nom du rapport | Marché des appareils de gestion de la douleur |
| Taille du marché en 2023 | 2.65 milliard USD |
| Prévisions du marché en 2032 | 6.18 milliard USD |
| Taux de croissance | CAGR de 9.84% |
| Nombre de pages | 150 |
| Principales entreprises couvertes | Boston Scientific Corporation, Baxter International Inc., Kimberly-Clark Corporation, DJO Global LLC, Medtronic, Inc., Smiths Medical, Codman And Shurtleff, Inc., St. Jude Medical, Inc., Hospira Inc. et Stryker Corporation |
| Segments couverts | Par type de produit, par application, par utilisateur final et par région |
| Régions couvertes | Amérique du Nord, Europe, Asie-Pacifique (APAC), Amérique latine, Moyen-Orient et Afrique (MEA) |
| Année de base | 2023 |
| Année historique | 2018 - 2022 |
| Année de prévision | 2024 - 2032 |
| Portée de la personnalisation | Bénéficiez d’options d’achat personnalisées pour répondre à vos besoins de recherche exacts. Demande de personnalisation |
Aperçu de l'analyse des segments d'application
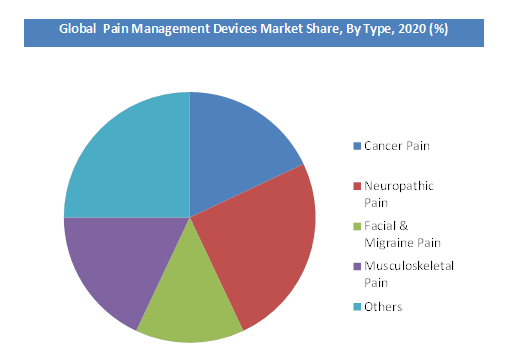
En fonction des applications, le marché mondial des dispositifs de gestion de la douleur se divise en cinq catégories : douleurs neuropathiques, douleurs cancéreuses, douleurs musculo-squelettiques, douleurs faciales et migraineuses, entre autres. En 2017, la douleur neuropathique a dominé le marché des applications. On s'attendait à ce que ce segment connaisse la plus forte croissance au cours des prochaines années, principalement en raison de la forte prévalence des maladies qui en sont à l'origine. Près de 70 % des adultes souffrent de douleurs dorsales, considérées comme des douleurs neuropathiques. Cette croissance du marché des dispositifs de gestion de la douleur est principalement due à l'augmentation du nombre de douleurs cancéreuses et à l'augmentation du nombre de médecins dans le monde.
Aperçu de l'analyse des segments de produits
Le segment de la neurostimulation a représenté la part de revenus la plus importante (57.5 %) en 2019. Cette croissance est souvent attribuée à la prévalence accrue des troubles neurologiques. Ces neurostimulateurs jouent un rôle important dans le traitement de la douleur chronique, de la maladie de Parkinson , de l'épilepsie, des troubles du mouvement et de la dépression. De plus, certains facteurs tels que la demande croissante pour ces produits, l'introduction de produits technologiquement avancés et, par conséquent, le vieillissement de la population devraient stimuler la croissance de ce segment.
 Demander un échantillon gratuit
Aperçu de l'analyse régionale
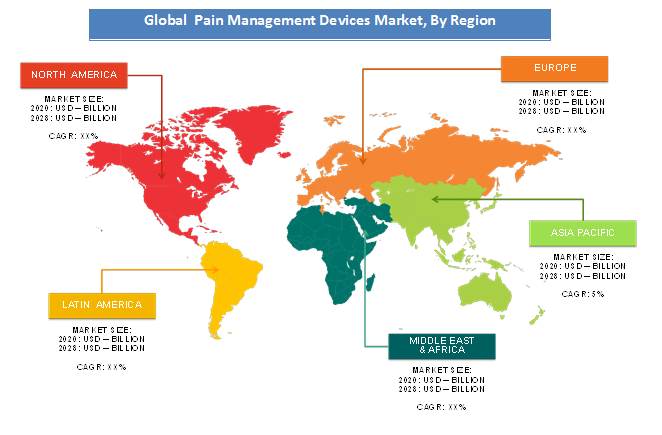
Géographiquement, l'Amérique du Nord a dominé le marché mondial des dispositifs de gestion de la douleur en 2017 en termes de revenus. Cela s'explique par l'essor de nouvelles machines de gestion de la douleur sur le marché de la santé, ce qui a dynamisé le marché mondial des dispositifs de gestion de la douleur.
Le marché de l'Asie-Pacifique devrait connaître une croissance à un TCAC prometteur au cours de la période de prévision. Des facteurs tels que l'augmentation du nombre de patients atteints de cancer, la croissance de la population âgée, l'amélioration des infrastructures de santé et, par conséquent, la prévalence croissante des maladies chroniques sont les principaux moteurs de la croissance du marché en Asie-Pacifique.
Le marché mondial des dispositifs de gestion de la douleur se divise en cinq zones géographiques : Amérique du Nord, Europe, Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique. Ces segments sont ensuite subdivisés en Royaume-Uni, Allemagne, France, Chine, Japon, Inde et Brésil. L'Amérique du Nord représente la plus grande part du marché mondial des dispositifs de gestion de la douleur, suivie de l'Europe. En 2015, le marché mondial des dispositifs de gestion de la douleur était dominé par l'Amérique du Nord, suivie de l'Europe. Cette croissance est due à une sensibilisation croissante aux soins de santé dans cette région. De plus, le marché des dispositifs de gestion de la douleur offre d'énormes opportunités dans les marchés émergents d'Asie-Pacifique, en raison de l'amélioration du niveau de vie et de la forte population de patients. Le marché de l'Asie-Pacifique devrait connaître le taux de croissance annuel composé (TCAC) le plus élevé au cours de la période de prévision, en raison de l'incidence croissante des maladies chroniques, de l'augmentation du soutien gouvernemental, de la croissance de la classe moyenne et de la hausse du revenu disponible dans cette région. Les économies émergentes comme le Brésil devraient stimuler la croissance en Amérique latine.
 Demander un échantillon gratuit
Principaux acteurs du marché et paysage concurrentiel
Les principaux acteurs du marché des dispositifs de gestion de la douleur sont des acteurs majeurs tels que -
- Boston Scientific Corporation
- Baxter International Inc.
- Kimberly-Clark Corporation
- DJO Global LLC
- Medtronic
- Smiths Medical
- Codman et Shurtleff
- St. Jude Medical
- Hospira inc.
- Société Stryker.
Le marché mondial des dispositifs de gestion de la douleur est segmenté comme suit :
Par type
- Stimulateurs électriques
- TENS
- Pompes analgésiques
- Pompes intrathécales
- Appareils d'ablation par radiofréquence
- Neurostimulateurs
- Stimulateurs de la moelle épinière
- Stimulateurs du nerf sacré
- Stimulateurs cérébraux profonds
- Autres
Par application
- Douleur du cancer
- Douleur neuropathique
- Douleurs faciales et migraineuses
- Douleur musculo-squelettique
- Autres
Par région
- Amérique du Nord
- Le traitement de la demande de
- Canada
- Mexique
- Europe
- France
- Le Royaume-Uni
- Espagne
- Allemagne
- Italie
- Reste de l'Europe
- Asie Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Le Moyen-Orient et l'Afrique
- Arabie Saoudite
- Émirats arabes unis
- Égypte
- Koweit
- l'Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique Latine
- Brésil
- Argentine
- Reste de l'amérique latine
Table des matières
Méthodologie
Foire aux questions
Le marché des dispositifs de gestion de la douleur devrait atteindre 2.65 milliards USD en 2023
La taille du marché des dispositifs de gestion de la douleur est de 2.65 milliards USD en 2023 et devrait atteindre 6.18 milliards USD d'ici 2032, avec un TCAC d'environ 9.84 % entre 2024 et 2032.
Des facteurs tels que l’incidence croissante du cancer, la croissance de la population âgée, l’amélioration des infrastructures de santé et la prévalence croissante des maladies chroniques sont les principaux facteurs qui stimulent la croissance du marché.
En 2020, l'Amérique du Nord dominait le marché des dispositifs de gestion de la douleur et était considérée comme la région du monde générant les revenus les plus élevés.
Les principaux acteurs du marché des dispositifs de gestion de la douleur sont Boston Scientific Corporation, Baxter International Inc., Kimberly-Clark Corporation, DJO Global LLC, Medtronic, Inc., Smiths Medical, Codman And Shurtleff, Inc, St. Jude Medical, Inc., Hospira Inc. et Stryker Corporation.
Table des matières
Quelle est la taille du marché de ce secteur d'activité ?Aperçu du marché mondial Analyse d'impact COVID-19 Facteurs de croissance Portée du rapportAperçu de l'analyse des segments d'application Aperçu de l'analyse des segments de produits Aperçu de l'analyse régionalePaysage concurrentiel des principaux acteurs du marchéLe marché mondial est segmenté comme suit :Clients satisfaits