Analyse de la taille, de la part de marché et des ventes du marché mondial des services de démantèlement nucléaire en 2034
Marché des services de démantèlement nucléaire par type de réacteur (REP, REB, RELP, RGC, autres), par stratégie (démantèlement immédiat, enceinte de sécurité, enfouissement), par application (réacteurs de puissance commerciaux, réacteurs de recherche, réacteurs prototypes), par service (décontamination, gestion des déchets, restauration de sites, surveillance) et par région : aperçu mondial et régional du secteur, informations sur le marché, analyse complète, données historiques et prévisions 2025-2034
| Taille du marché en 2024 | Prévisions du marché en 2034 | TCAC (en %) | Année de base |
|---|---|---|---|
| 7.54 milliard USD | 13.12 milliard USD | 5.3 % | 2024 |
Quelle est la taille du marché des services de démantèlement nucléaire ?
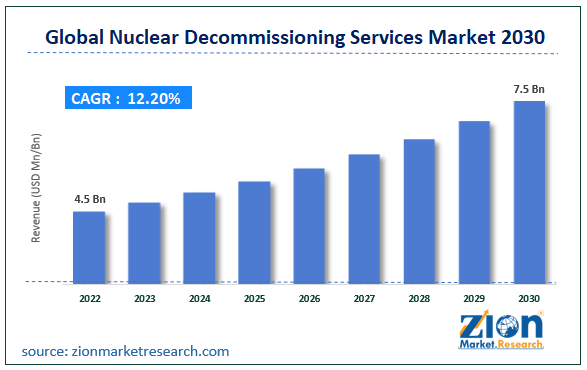
Le marché mondial des services de démantèlement nucléaire représentait environ 7.54 milliards de dollars américains en 2024 et devrait atteindre environ 13.12 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) d'environ 5.3 % entre 2025 et 2034. Le rapport analyse les facteurs de croissance, les contraintes et les défis de ce marché, ainsi que leur impact sur la demande au cours de la période de prévision. Il explore également les nouvelles opportunités offertes par ce secteur.
 Demander un échantillon gratuit
Marché des services de démantèlement nucléaire : aperçu
Les services de démantèlement nucléaire impliquent l'arrêt et le démantèlement sûrs et systématiques des installations nucléaires, notamment des centrales électriques, des réacteurs de recherche et autres installations nucléaires, une fois qu'elles ont atteint la fin de leur durée de vie opérationnelle ou ne sont plus utilisées. Ce processus est crucial pour garantir la sécurité publique, la protection de l'environnement et la gestion des déchets radioactifs. Les étapes clés des services de démantèlement nucléaire comprennent généralement la planification et l'évaluation initiales, suivies de l'enlèvement du combustible nucléaire et des matières radioactives, de la décontamination des équipements et des structures, et de l'élimination sûre des déchets radioactifs.
Cette étape est souvent suivie du démantèlement physique et de la démolition de l'installation, puis de la remise en état du site pour une nouvelle utilisation. Des équipes spécialisées d'ingénieurs, de scientifiques et de techniciens, experts en physique nucléaire, en radioprotection et en gestion environnementale, participent à la réalisation de ces prestations. Elles travaillent dans le respect de directives réglementaires strictes et utilisent des technologies de pointe pour minimiser les risques liés aux matières radioactives. De plus, les projets de démantèlement nécessitent une documentation complète, le respect de la réglementation et l'engagement des parties prenantes afin de garantir la transparence et la responsabilité. Des services de démantèlement bien gérés jouent un rôle essentiel dans la transition vers l'ère post-nucléaire, permettant la réaffectation sûre de terres et de ressources précieuses, tout en respectant les normes de sûreté et de protection environnementale les plus strictes.
Insights
- Selon l'analyse partagée par notre analyste de recherche, le marché mondial des services de démantèlement nucléaire devrait croître chaque année à un TCAC d'environ 5.3 % au cours de la période de prévision (2025-2034).
- En ce qui concerne les revenus, la taille du marché mondial des services de démantèlement nucléaire était évaluée à environ 7.54 milliards USD en 2024 et devrait atteindre 13.12 milliards USD d'ici 2034.
- Le marché des services de démantèlement nucléaire devrait croître à un rythme significatif en raison du vieillissement des réacteurs nucléaires, des mandats réglementaires pour un démantèlement sûr et de l'augmentation des investissements dans les alternatives aux énergies renouvelables.
- En fonction du type de réacteur, le segment des réacteurs à eau sous pression (REP) devrait dominer le marché mondial.
- Sur la base de la stratégie, le segment du démantèlement immédiat connaît une croissance rapide et continuera de dominer le marché mondial.
- Sur la base de l'application, le segment des réacteurs de puissance commerciaux devrait remporter la plus grande part de marché.
- En termes de service, le segment de la décontamination devrait dominer le marché mondial.
- Selon la région, l’Asie-Pacifique devrait dominer le marché mondial au cours de la période de prévision.
Marché des services de démantèlement nucléaire : moteurs de croissance
Le nombre croissant de centrales nucléaires vieillissantes devrait alimenter la demande de services de démantèlement nucléaire.
Le marché mondial des services de démantèlement nucléaire connaît une forte croissance, principalement due au nombre croissant de centrales nucléaires vieillissantes ayant dépassé leur durée de vie opérationnelle. Nombre de ces installations, construites il y a plusieurs décennies, sont désormais à un stade où leur exploitation n'est plus ni économiquement viable ni sûre. Il est donc urgent de démanteler ces centrales de manière sûre, efficace et respectueuse de l'environnement. Cette situation a engendré une forte demande de services spécialisés capables de gérer efficacement le démantèlement et l'élimination des matières radioactives, garantissant ainsi la fermeture de ces installations conformément aux normes réglementaires les plus strictes. Par ailleurs, les préoccupations croissantes liées à la sûreté nucléaire et aux risques environnementaux ont encore accéléré la croissance de ce marché.
Partout dans le monde, les gouvernements et les organismes de réglementation imposent des directives plus strictes pour garantir la manipulation appropriée des matières radioactives et la fermeture en toute sécurité des sites nucléaires. Ce contexte réglementaire a incité les exploitants de centrales nucléaires et les parties prenantes à faire appel à des services de démantèlement spécialisés pour maîtriser les complexités et garantir une conformité totale. Alors que la communauté internationale accorde une importance croissante au développement durable et à la transition vers des sources d'énergie plus propres, le démantèlement responsable des installations nucléaires devient un élément essentiel du paysage énergétique, favorisant ainsi l'expansion du marché des services de démantèlement nucléaire. Selon l'Agence internationale de l'énergie atomique (AIEA), plus de 400 réacteurs nucléaires sont en exploitation dans 33 pays. Parmi ces réacteurs, plus de 100 ont plus de 40 ans et plus de 40 ont plus de 50 ans. Avec le vieillissement, ces réacteurs deviennent plus vulnérables aux accidents et aux pannes. C'est pourquoi il est important de les démanteler de manière sûre et efficace.
Marché des services de démantèlement nucléaire : contraintes
Le coût élevé associé au processus de démantèlement peut ralentir la croissance du marché.
Le secteur des services de démantèlement nucléaire est confronté à une contrainte importante liée aux coûts élevés du processus. Le caractère exhaustif du démantèlement, qui comprend des activités telles que la décontamination, la gestion des déchets et la remise en état des sites, exige des ressources financières considérables. Ces dépenses peuvent être particulièrement lourdes pour les entités publiques comme privées, car elles nécessitent une allocation rigoureuse des fonds et une planification financière à long terme. De plus, l'estimation précise des coûts de démantèlement peut s'avérer complexe en raison des incertitudes liées à des facteurs tels que les exigences réglementaires, les avancées technologiques et les complications imprévues pendant le processus.
Cela peut entraîner des dépassements budgétaires et des retards dans l'exécution des projets, freinant encore davantage la croissance du marché. Le fardeau financier du démantèlement peut être particulièrement lourd pour les installations nucléaires anciennes ou de petite taille, dont les ressources allouées à cet effet peuvent être limitées. Dans certains cas, cela peut entraîner des périodes d'exploitation prolongées au-delà de la durée de vie opérationnelle prévue, ce qui peut soulever des problèmes de sûreté. Par conséquent, relever le défi des coûts est crucial pour le développement durable du marché des services de démantèlement nucléaire, et l'innovation en matière de technologies et de stratégies de démantèlement rentables est essentielle pour atténuer cette contrainte et stimuler la croissance du marché.
Marché des services de démantèlement nucléaire : opportunités
Soutien réglementaire et processus d'approbation simplifiés pour offrir des opportunités de croissance
Le soutien réglementaire et la simplification des processus d'approbation représentent une opportunité de croissance significative pour le marché des services de démantèlement nucléaire. Des cadres réglementaires clairs et bien définis créent un environnement stable et prévisible pour les acteurs du secteur. Des exigences réglementaires transparentes et cohérentes réduisent l'incertitude pour les parties prenantes des projets de démantèlement. Ceci, à son tour, encourage l'investissement et la participation au marché, car les entreprises peuvent être assurées de respecter les directives établies.
De plus, un environnement réglementaire favorable peut accélérer le processus d'approbation des projets de démantèlement, leur permettant ainsi d'avancer rapidement. Ceci est particulièrement important car un démantèlement rapide contribue à atténuer les risques potentiels liés au vieillissement des installations nucléaires. De plus, le soutien réglementaire peut faciliter la collaboration et le partage des connaissances entre les acteurs du secteur et les organismes de réglementation. Des canaux de communication ouverts favorisent une meilleure compréhension des exigences de conformité, permettant aux entreprises de traiter proactivement tout problème potentiel. Ils offrent également une plateforme permettant aux parties prenantes de collaborer à l'élaboration d'approches innovantes et de meilleures pratiques en matière de démantèlement. Globalement, un cadre réglementaire adapté aux besoins du secteur des services de démantèlement nucléaire crée un environnement propice à la prospérité des entreprises, favorisant ainsi une croissance durable et l'amélioration des pratiques de démantèlement.
Marché des services de démantèlement nucléaire : défis
La gestion et l'élimination des déchets radioactifs vont défier la croissance du marché
La gestion et le stockage des déchets radioactifs représentent un défi majeur susceptible de freiner la croissance du marché des services de démantèlement nucléaire. La manipulation et le stockage sûrs des matières radioactives produites lors du démantèlement constituent une tâche complexe et cruciale. L'identification de sites adaptés au stockage à long terme des déchets hautement radioactifs, qui restent dangereux pendant des milliers d'années, exige une planification rigoureuse et le respect de normes réglementaires strictes. De plus, le développement et la mise en œuvre de technologies avancées pour le traitement et le confinement des matières radioactives sont essentiels pour garantir la protection de l'environnement et de la santé publique.
La complexité de la gestion des déchets radioactifs engendre des défis financiers et logistiques. Les coûts élevés liés à la construction et à l'entretien d'installations de stockage sécurisées, ainsi qu'à la surveillance et à la maintenance continues requises sur de longues périodes, peuvent peser lourdement sur les budgets des projets. Par ailleurs, l'obtention de l'acceptation du public et des autorisations réglementaires pour les sites d'élimination des déchets peut s'avérer un processus long et complexe, souvent soumis à un examen rigoureux et à des consultations publiques. Pour surmonter ces difficultés, il est indispensable de poursuivre l'innovation et la collaboration au sein du secteur afin de développer des solutions durables et efficaces pour la gestion et l'élimination responsables des déchets radioactifs.
 Demander un échantillon gratuit
Marché des services de démantèlement nucléaire : segmentation
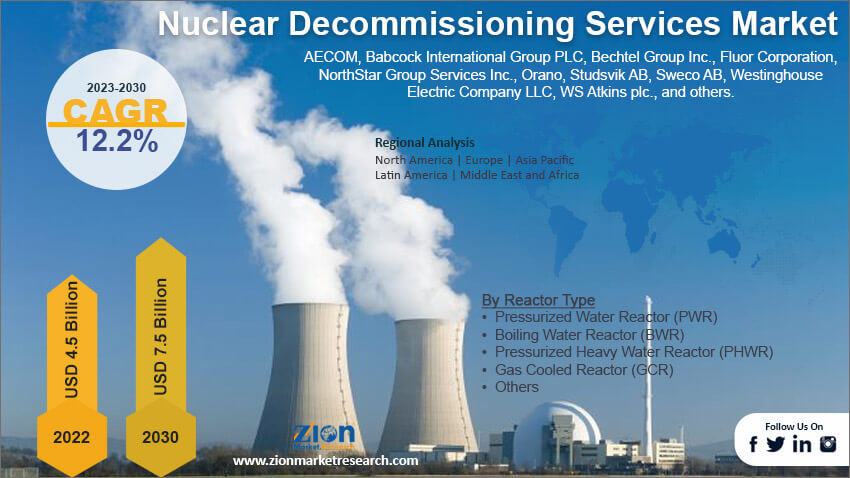
Le marché mondial des services de démantèlement nucléaire est segmenté en fonction du type de réacteur, de la stratégie, de l'application, du service et de la région.
Le marché mondial des services de démantèlement nucléaire est segmenté selon le type de réacteur : réacteurs à eau pressurisée (REP), réacteurs à eau bouillante (REB), réacteurs à eau lourde pressurisée (RELP), réacteurs refroidis au gaz (RCG) et autres. Actuellement, le segment des réacteurs à eau pressurisée domine ce marché. Les réacteurs à eau pressurisée (REP) sont parmi les plus utilisés pour la production d'électricité commerciale. Ils fonctionnent grâce à l'eau sous haute pression, qui sert à la fois de fluide caloporteur et de modérateur de neutrons, permettant ainsi une réaction en chaîne de fission nucléaire contrôlée. Dans un REP, l'eau circule dans le cœur du réacteur et absorbe la chaleur générée par les réactions nucléaires. Cette eau chaude transfère ensuite son énergie thermique à un circuit d'eau sous basse pression, qui actionne une turbine pour produire de l'électricité. Les REP sont reconnus pour leurs caractéristiques de sûreté intrinsèques, notamment leurs multiples systèmes de sécurité redondants, qui leur confèrent une grande fiabilité. De plus, l'utilisation d'eau sous pression permet un transfert de chaleur efficace et contribue au maintien d'une température de fonctionnement stable. Cette conception a fait des REP un choix populaire pour de nombreuses centrales nucléaires à travers le monde, contribuant de manière significative à la production mondiale d'électricité tout en respectant des normes de sécurité et des exigences réglementaires strictes.
Selon la stratégie adoptée, le marché mondial des services de démantèlement nucléaire se divise en trois segments : le démantèlement immédiat, le confinement sécurisé et l’enfouissement. En 2022, le démantèlement immédiat représentait la part de marché la plus importante. Cette position dominante s’explique par son approche proactive, qui consiste à démanteler et décontaminer rapidement les installations nucléaires après leur arrêt. Cette stratégie privilégie la réduction des risques à long terme liés aux matières radioactives, garantissant ainsi un environnement plus sûr. De plus, le démantèlement immédiat répond aux exigences réglementaires strictes et permet une reconversion plus rapide des terrains et des ressources, ce qui s’avère économiquement avantageux à long terme. Cette préférence pour l’action immédiate témoigne d’un engagement à respecter les normes les plus élevées en matière de sûreté et de protection de l’environnement lors du processus de démantèlement, ce qui explique sa position de leader sur le marché.
Selon l'application, le marché mondial des services de démantèlement nucléaire se divise en réacteurs de puissance commerciaux, réacteurs de recherche et réacteurs prototypes.
En termes de services, le marché mondial des services de démantèlement nucléaire se divise en décontamination, gestion des déchets, restauration des sites et surveillance.
Marché des services de démantèlement nucléaire : portée du rapport
| Attributs du rapport | Détails du rapport |
|---|---|
| Nom du rapport | Marché des services de démantèlement nucléaire |
| Taille du marché en 2024 | 7.54 milliard USD |
| Prévisions du marché en 2034 | 13.12 milliard USD |
| Taux de croissance | CAGR de 5.3% |
| Nombre de pages | 218 |
| Principales entreprises couvertes | AECOM, Babcock International Group PLC, Bechtel Group Inc., Fluor Corporation, NorthStar Group Services Inc., Orano, Studsvik AB, Sweco AB, Westinghouse Electric Company LLC, WS Atkins plc., et autres., et autres. |
| Segments couverts | Par type de réacteur, par stratégie, par application, par service et par région |
| Régions couvertes | Amérique du Nord, Europe, Asie-Pacifique (APAC), Amérique latine, Moyen-Orient et Afrique (MEA) |
| Année de base | 2024 |
| Année historique | 2020 à 2023 ans, qui |
| Année de prévision | 2025 - 2034 |
| Portée de la personnalisation | Bénéficiez d’options d’achat personnalisées pour répondre à vos besoins de recherche exacts. Demande de personnalisation |
Marché des services de démantèlement nucléaire : analyse régionale
L'Asie-Pacifique dominera le marché au cours de la période de prévision
La région Asie-Pacifique est en passe de devenir le leader mondial des services de démantèlement nucléaire au cours de la période de prévision. Plusieurs facteurs clés expliquent ce phénomène. Premièrement, la région compte un nombre important d'installations nucléaires vieillissantes approchant la fin de leur durée de vie opérationnelle, ce qui génère une demande croissante de services de démantèlement. Deuxièmement, les pays d'Asie-Pacifique, dont le Japon, la Corée du Sud et la Chine, ont des projets ambitieux d'expansion de leur capacité nucléaire, ce qui entraînera un besoin accru de services de démantèlement à l'avenir. Actuellement, entre 35 et 40 projets sont en construction et 55 à 60 autres sont en préparation. De plus, de nombreux autres projets sont en cours de proposition. Par ailleurs, les cadres réglementaires stricts de la région mettent l'accent sur la fermeture sûre et responsable des installations nucléaires, ce qui stimule la demande d'expertise spécialisée en démantèlement. Enfin, les avancées technologiques et l'expertise dans la région renforcent la position de leader de la région en matière de services de démantèlement nucléaire.
DEVELOPPEMENTS récents
- En 2023, Holtec International a annoncé un contrat pour le démantèlement de la centrale nucléaire d'Indian Point, dans l'État de New York. Il s'agit de l'un des plus grands projets de démantèlement nucléaire aux États-Unis.
- En 2022, CH2M Hill a remporté le contrat de démantèlement de la centrale nucléaire de Pilgrim, dans le Massachusetts. Ce projet devrait durer dix ans.
- En 2021, Fluor Corporation a remporté le contrat de démantèlement de la centrale nucléaire de Fort Calhoun, dans le Nebraska. Ce projet devrait durer 12 ans.
Marché des services de démantèlement nucléaire : analyse concurrentielle
Le rapport fournit une analyse des parts de marché des entreprises afin d'offrir un aperçu plus complet des principaux acteurs du marché. Il couvre également les principaux développements stratégiques du marché, notamment les acquisitions et fusions, les lancements de nouveaux produits, les accords, les partenariats, les collaborations et les coentreprises, la recherche et le développement, ainsi que l'expansion régionale des principaux acteurs du marché des services de démantèlement nucléaire à l'échelle mondiale et régionale.
Le marché mondial des services de démantèlement nucléaire est dominé par des acteurs tels que :
- AECOM
- Groupe international Babcock SA
- Groupe Bechtel Inc.
- Fluor Corporation
- Services de groupe NorthStar Inc.
- Orano
- Studsvik AB
- Sweco AB
- Westinghouse Electric Company LLC
- WS Atkins plc.
Le marché mondial des services de démantèlement nucléaire est segmenté comme suit :
Par type de réacteur
- Réacteur à eau sous pression (REP)
- Réacteur à eau bouillante (BWR)
- Réacteur à eau lourde sous pression (PHWR)
- Réacteur refroidi au gaz (GCR)
- Autres
Par stratégie
- Démantèlement immédiat
- Démantèlement différé
- Mise au tombeau
Par application
- réacteurs de puissance commerciaux
- réacteurs de recherche
- Réacteurs prototypes
Par service
- Décontamination
- Gestion des déchets
- Restauration du site
- Surveillance
Par région
- Amérique du Nord
- Le traitement de la demande de
- Canada
- Mexique
- Europe
- France
- Le Royaume-Uni
- Espagne
- Allemagne
- Italie
- Reste de l'Europe
- Asie Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Le Moyen-Orient et l'Afrique
- Arabie Saoudite
- Émirats arabes unis
- Égypte
- Koweit
- l'Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique Latine
- Brésil
- Argentine
- Reste de l'amérique latine
Table des matières
Méthodologie
Foire aux questions
Les services de démantèlement nucléaire impliquent l’arrêt et le démantèlement sûrs et systématiques des installations nucléaires, y compris les centrales électriques, les réacteurs de recherche et autres installations nucléaires, une fois qu’elles ont atteint la fin de leur durée de vie opérationnelle ou qu’elles ne sont plus utilisées.
Le marché mondial des services de démantèlement nucléaire devrait croître en raison du vieillissement des réacteurs nucléaires, des mandats réglementaires pour un démantèlement sûr et de l'augmentation des investissements dans les alternatives aux énergies renouvelables.
Selon une étude, la taille du marché mondial des services de démantèlement nucléaire valait environ 7.54 milliards USD en 2024 et devrait atteindre 13.12 milliards USD d'ici 2034.
Le marché mondial des services de démantèlement nucléaire devrait croître à un TCAC de 5.3 % au cours de la période de prévision.
L’Amérique du Nord devrait dominer le marché des services de démantèlement nucléaire au cours de la période de prévision.
Les principaux acteurs du marché mondial des services de démantèlement nucléaire comprennent AECOM, Babcock International Group PLC, Bechtel Group Inc., Fluor Corporation, NorthStar Group Services Inc., Orano, Studsvik AB, Sweco AB, Westinghouse Electric Company LLC, WS Atkins plc., et d'autres, entre autres.
Le rapport explore les aspects cruciaux du marché des services de démantèlement nucléaire, y compris une discussion détaillée des facteurs de croissance et des contraintes existants, tout en examinant les opportunités de croissance futures et les défis qui ont un impact sur le marché.
Clients satisfaits