Global Digital Mammography Market Size, Share, Growth Trends and Forecast 2034
Marché de la mammographie numérique par produit (mammographie numérique 2D plein champ, tomosynthèse et mammographie numérique 3D plein champ avec tomosynthèse), par utilisateur final (hôpitaux, centres de diagnostic et autres) et par région - Aperçu du secteur mondial et régional, veille concurrentielle, analyse approfondie, données historiques et prévisions 2026-2034
| Taille du marché en 2025 | Prévisions du marché en 2034 | TCAC (en %) | Année de base |
|---|---|---|---|
| 1.98 milliard USD | 4.74 milliard USD | 10.2 % | 2025 |
Point de vue de l'industrie de la mammographie numérique :
Quelle sera la taille du marché mondial de la mammographie numérique au cours de la période de prévision ?
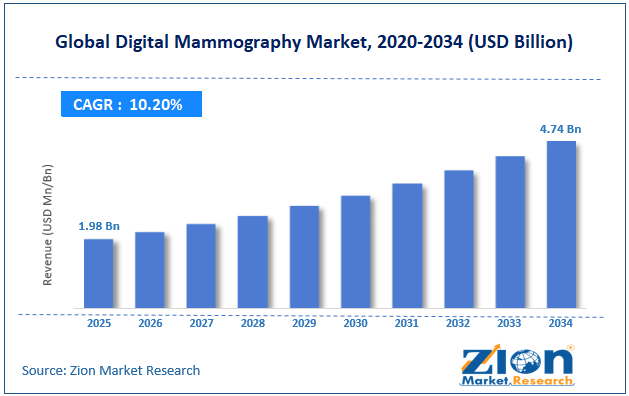
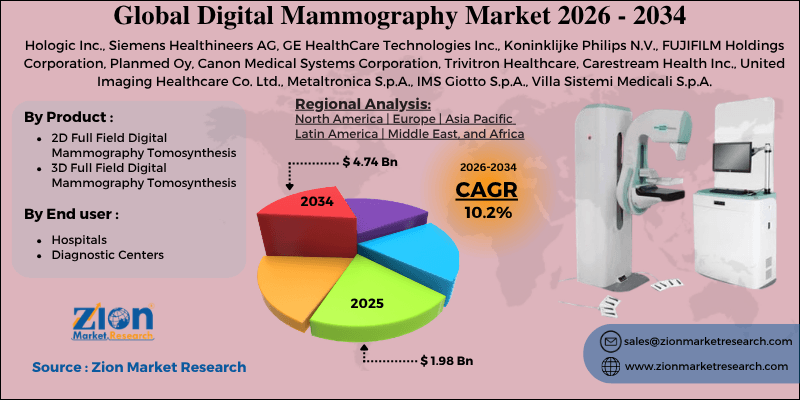
Le marché mondial de la mammographie numérique représentait environ 1.98 milliard de dollars américains en 2025 et devrait atteindre environ 4.74 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) d'environ 10.2 % entre 2026 et 2034.
 Demander un échantillon gratuit
Insights
- Selon l'analyse partagée par notre analyste de recherche, le marché mondial de la mammographie numérique devrait croître annuellement à un TCAC d'environ 10.2 % au cours de la période de prévision (2026-2034).
- En termes de revenus, le marché mondial de la mammographie numérique était évalué à environ 1.98 milliard de dollars en 2025 et devrait atteindre 4.74 milliards de dollars d'ici 2034.
- La sensibilisation croissante des femmes devrait stimuler le marché de la mammographie numérique.
- Selon le type de produit, le segment de la mammographie numérique 2D plein champ domine avec une part de revenus de 62 % en 2025.
- En fonction de l'utilisation finale, le segment des hôpitaux elle détient une part de marché majoritaire de 46 % en 2025.
- En termes de répartition géographique, l'Amérique du Nord domine le marché de la mammographie numérique avec une part de revenus de 36.5 % en 2025.
Marché de la mammographie numérique : aperçu
Le marché de la mammographie numérique est le marché mondial des appareils de mammographie qui utilisent des récepteurs numériques et l'informatique pour acquérir, traiter, stocker et visualiser les images radiographiques du sein afin de diagnostiquer les anomalies. Alors que la mammographie traditionnelle utilise un film radiographique pour détecter les anomalies, la mammographie numérique convertit le signal radiographique en signaux informatiques. La mammographie numérique facilite l'interprétation, le stockage et la transmission des images, offrant ainsi aux radiologues un accès immédiat aux images mammaires. Le marché de la mammographie numérique comprend des produits tels que la mammographie numérique plein champ (FFDM) et la mammographie 3D, des composants matériels, des logiciels et des services. Parmi les tendances qui stimulent la croissance de la mammographie numérique, on peut citer l'augmentation de la prévalence du cancer du sein et la sensibilisation accrue au dépistage précoce. La popularité croissante des programmes de dépistage du cancer du sein, le développement de techniques d'imagerie avancées pour améliorer la résolution et l'efficacité des images, ainsi que l'utilisation d'outils de diagnostic moins invasifs pour identifier les tumeurs sont également des facteurs clés. L’intelligence artificielle (IA) associée aux systèmes de détection assistée par ordinateur (CAD) améliore l’interprétation des images mammographiques et l’efficacité du diagnostic, alimentant ainsi la croissance des systèmes de mammographie numérique dans les hôpitaux, les centres d’imagerie diagnostique et les cliniques de santé du sein.
Impact de la guerre entre les États-Unis et Israël sur le marché de la mammographie numérique en Iran
Comme prévu, la guerre israélo-américaine contre l'Iran devrait impacter négativement le marché iranien de la mammographie numérique à court terme. Cette situation s'explique par la perturbation des chaînes d'approvisionnement du secteur de la santé, la hausse des coûts de transport et d'équipement, et l'impossibilité d'importer des équipements d'imagerie spécialisés (pièces détachées et logiciels inclus). Les restrictions imposées le long du détroit d'Ormuz, conséquences du conflit, ont engendré des difficultés logistiques et renchéri le coût des produits de santé dans la région. Les sanctions constituent un obstacle préexistant qui complique l'approvisionnement, ainsi que le service après-vente et la maintenance des équipements médicaux lourds en Iran. La poursuite du conflit et la priorité accordée aux urgences et aux traumatismes devraient reporter les investissements dans les équipements de diagnostic non urgents, notamment la mammographie numérique. Le besoin constant de dépistage du cancer du sein et le remplacement des équipements de radiologie obsolètes devraient toutefois stimuler la reprise du marché à long terme.
Marché de la mammographie numérique : Dynamique
Facteurs de croissance
Comment la prévalence croissante du cancer du sein stimule-t-elle le marché de la mammographie numérique ?
L'augmentation de l'incidence du cancer du sein à l'échelle mondiale constitue un catalyseur majeur de la croissance du marché de la mammographie numérique. En effet, le nombre croissant de patientes accroît la demande en matière de dépistage précoce et d'imagerie diagnostique précoce pour le traitement. L'Institut national du cancer (NCI) des États-Unis estime l'incidence suivante aux États-Unis en 2025 : environ 316 950 nouveaux cas de cancer du sein invasif chez les femmes sont prévus. On estime également à 59 080 le nombre de cas de carcinome canalaire in situ (CCIS). Par ailleurs, environ 42 170 femmes devraient décéder d'un cancer du sein aux États-Unis en 2025, ce qui en fait le cancer le plus fréquemment diagnostiqué chez les femmes américaines cette année-là. Cette même tendance se confirme dans les données de surveillance américaines. Les données d'incidence du programme SEER du NCI indiquent que l'incidence du cancer du sein chez les femmes, ajustée selon l'âge, a augmenté de 0.7 % par an entre 2014 et 2023, confirmant ainsi l'augmentation de la charge de morbidité au sein de la population. Cette augmentation de la charge de morbidité a incité les gouvernements et les professionnels de santé à intensifier le dépistage par mammographie et à investir dans des équipements d'imagerie plus modernes. Comme la mammographie permet de détecter le cancer du sein à un stade précoce, l'accent mis sur le dépistage précoce stimule encore davantage la demande d'équipements de mammographie numérique et de tomosynthèse mammaire 3D dans les cliniques du sein, les centres de diagnostic et les hôpitaux.
Attaches
Les coûts élevés de mise en œuvre et de déploiement constituent un frein majeur à la croissance de l'industrie de la mammographie numérique.
Les coûts élevés de mise en œuvre et de déploiement freinent la croissance du secteur de la mammographie numérique, notamment pour les petits hôpitaux, les centres de diagnostic et les établissements de santé des marchés émergents et à faibles ressources. Les coûts d'installation comprennent l'achat de l'appareil d'imagerie, son installation, les aménagements des salles, les stations de traitement d'images, les logiciels, les programmes de contrôle qualité, la formation, la maintenance et le soutien en physique médicale. La FDA indique que les centres de mammographie numérique nécessitent un étalonnage des équipements, une assurance qualité, des procédures de maintenance et du personnel qualifié. L'adoption de la technologie DBT pour la tomosynthèse numérique du sein représente un investissement financier important. Par exemple, le gouvernement écossais a estimé les dépenses à environ 50 000 £ par appareil de radiographie pour la mise en œuvre de la DBT et à 4 500 £ supplémentaires par an pour un contrat de maintenance.
De plus, pour réaliser des biopsies, les établissements peuvent devoir investir dans du matériel spécifique. Par ailleurs, le respect des exigences réglementaires engendre également des coûts. Aux États-Unis, par exemple, les centres de mammographie doivent obtenir une accréditation, se soumettre à des audits annuels réalisés par des physiciens médicaux, à des inspections, à des contrôles qualité et à d'autres exigences prévues par la loi sur les normes de qualité en mammographie (Mammography Quality Standards Act). En conséquence, les investissements initiaux importants et les coûts récurrents dissuadent les hôpitaux et autres établissements d'acquérir de nouveaux équipements et d'investir dans la technologie 3D , freinant ainsi le développement de la mammographie numérique dans un contexte de maîtrise des coûts au sein du secteur de la santé.
Opportunités
En quoi l'évolution des systèmes de mammographie numérique basés sur l'IA offre-t-elle une opportunité lucrative pour le marché de la mammographie numérique ?
Le développement de systèmes de mammographie numérique basés sur l'intelligence artificielle représente une opportunité majeure pour le marché de la mammographie numérique, car ces technologies peuvent améliorer la rapidité, la cohérence et la précision de l'interprétation des images mammaires. Les algorithmes d'IA peuvent estimer la densité mammaire, analyser des mammographies en masse, identifier les microcalcifications et les nodules suspects, et aider les radiologues à prioriser les examens. « L'IA est capable d'analyser rapidement les mammographies et les recherches soutenues par le NCI ont démontré son potentiel pour une meilleure identification du cancer du sein et une évaluation plus précise des risques à long terme », selon l'Institut national du cancer.
Par exemple, en juin 2026, FUJIFILM India, leader des solutions d'imagerie diagnostique avancées, a annoncé l'installation de son tout dernier système de mammographie numérique basé sur l'IA, AMULET SOPHINITY, au centre médical NM Medical de Khar. Cette annonce, faite lors d'une cérémonie d'installation, a réaffirmé l'engagement continu de FUJIFILM India à renforcer les infrastructures de soins de santé préventifs et à permettre le dépistage précoce du cancer du sein grâce à l'innovation en imagerie de pointe.
Défis
Pourquoi la pénurie de professionnels qualifiés constitue-t-elle un défi majeur pour la croissance de l'industrie de la mammographie numérique ?
Le développement du secteur de la mammographie numérique est freiné par une pénurie de personnel qualifié. Des radiologues, des technologues en radiologie et des physiciens médicaux formés sont indispensables pour utiliser et interpréter les appareils de mammographie. La FDA américaine impose aux centres de mammographie de respecter des normes de qualification et de formation spécifiques pour leur personnel, notamment pour les médecins interprétant les mammographies, les techniciens réalisant les examens et les physiciens médicaux évaluant les équipements. Cette difficulté s'accentue avec l'avènement de la tomosynthèse numérique du sein (DBT), qui exige une formation complémentaire spécifique pour les médecins interprétant les mammographies, les technologues et les physiciens médicaux.
Par conséquent, une pénurie de personnel qualifié peut nuire à l'utilisation des équipements, alourdir la charge de travail du personnel en place, allonger les délais d'obtention des résultats et entraver le développement des services de mammographie numérique dans les hôpitaux et les centres de diagnostic, notamment en zones rurales et sous-desservies. Le Comité consultatif national sur l'assurance qualité de la mammographie de la FDA a identifié la pénurie d'infrastructures de mammographie et de professionnels de santé dans les zones rurales et les régions souffrant d'une pénurie de professionnels de santé comme un problème d'accès aux services de mammographie.
 Demander un échantillon gratuit
Marché de la mammographie numérique : Portée du rapport
| Attributs du rapport | Détails du rapport |
|---|---|
| Nom du rapport | Marché de la mammographie numérique |
| Taille du marché en 2025 | 1.98 milliard USD |
| Prévisions du marché en 2034 | 4.74 milliard USD |
| Taux de croissance | CAGR de 10.2% |
| Nombre de pages | 229 |
| Principales entreprises couvertes | Hologic Inc., Siemens Healthineers AG, GE HealthCare Technologies Inc., Koninklijke Philips NV, FUJIFILM Holdings Corporation, Planmed Oy, Canon Medical Systems Corporation, Trivitron Healthcare, Carestream Health Inc., United Imaging Healthcare Co. Ltd., Metaltronica SpA, IMS Giotto SpA, Villa Sistemi Medicali SpA, Allengers Medical Systems Limited, General Medical Merate SpA (GMM), et autres. |
| Segments couverts | Par produit, par utilisation finale et par région |
| Régions couvertes | Amérique du Nord, Europe, Asie-Pacifique (APAC), Amérique latine, Moyen-Orient et Afrique (MEA) |
| Année de base | 2025 |
| Année historique | 2020 - 2024 |
| Année de prévision | 2026 - 2034 |
| Portée de la personnalisation | Bénéficiez d’options d’achat personnalisées pour répondre à vos besoins de recherche exacts. Demande de personnalisation |
Marché de la mammographie numérique : segmentation
Aperçu des produits
Pourquoi le segment de la mammographie numérique 2D plein champ occupe-t-il une place prépondérante sur le marché de la mammographie numérique ?
Le segment de la mammographie numérique plein champ 2D domine le marché avec une part de revenus de 62 % en 2025. La croissance sera soutenue par la demande de dépistage du cancer du sein en 2D conventionnelle, le remplacement des équipements de mammographie existants et le développement des infrastructures d'imagerie diagnostique du cancer du sein. La mammographie numérique plein champ (FFDM) consiste à produire des images radiographiques standard du sein entier à l'aide d'un récepteur numérique, généralement composé d'un récepteur d'images numériques, d'une station de travail d'acquisition, d'un système de contrôle automatique de l'exposition et d'un logiciel de traitement d'images. Les lancements de produits et les installations prévus en 2025 témoignent de l'intérêt constant porté à cette technologie.
Par exemple, FUJIFILM Inde a installé un système AMULET Innovality FFDM au centre de diagnostic Vishwam de Nizamabad en septembre 2025. Ce système a permis, pour la première fois, aux femmes de cette ville de taille moyenne d'accéder à un dépistage avancé du cancer du sein. Il capture des images haute résolution avec une dose de radiation réduite, tandis que son détecteur innovant contribue à produire des images nettes, même des seins à forte densité. Par ailleurs, le Centre indien de référence pour le traitement, la recherche et l'éducation en cancérologie (ACTREC) a lancé un appel d'offres pour 2025 concernant un système de mammographie numérique plein champ, ce qui contribuera à l'augmentation du nombre d'acquisitions d'équipements FFDM.
Informations sur l'utilisation finale
Comment le segment hospitalier parvient-il à capter la plus grande part du marché de la mammographie numérique ?
Le secteur hospitalier représente la part majoritaire du marché de la mammographie numérique (46 % en 2025). Face à l'augmentation du dépistage du cancer du sein et au développement des services d'oncologie, les hôpitaux investissent dans l'imagerie diagnostique avancée. Ils accueillent généralement des milliers de patientes et disposent de services de radiologie diagnostique, d'unités de traitement oncologique et du personnel nécessaire à l'utilisation des appareils de mammographie numérique. Selon les rapports de la FDA, en mars 2025, 8 963 centres de mammographie étaient certifiés pour réaliser des mammographies de dépistage, avec 13 759 systèmes de mammographie numérique 2D accrédités et plus de 43 millions d'examens mammographiques enregistrés.
Aperçus régionaux
Quels sont les facteurs qui influencent le marché de la mammographie numérique en Amérique du Nord ?
L'Amérique du Nord domine le marché de la mammographie numérique, avec une part de revenus de 36.5 % en 2025. L'augmentation des taux de dépistage du cancer du sein, le développement des infrastructures de santé, le remplacement des appareils de mammographie obsolètes et l'adoption de technologies innovantes, telles que la tomosynthèse 3D du sein et l'intelligence artificielle (IA), devraient stimuler ce marché. Le secteur de la santé américain est très développé et dispose de beaucoup plus d'établissements de diagnostic que le reste du monde.
Selon la Food and Drug Administration (FDA), en mars 2025, 8 962 établissements étaient certifiés et disposaient de 13 759 systèmes de mammographie numérique 2D autorisés. Par ailleurs, les États-Unis réalisent plus de 43 millions de mammographies par an et représentent 15 % des dépenses mondiales de santé. La FDA a approuvé la mammographie comme la méthode la plus efficace de dépistage du cancer du sein. Actuellement, la FDA autorise l’utilisation des technologies de mammographie 3D avancées aux États-Unis.
De plus, le lancement à grande échelle de nouveaux produits en 2025 a dynamisé le chiffre d'affaires de la région. Par exemple, lors du symposium de la Society of Breast Imaging 2025 aux États-Unis en avril 2025, GE HealthCare a présenté le système de mammographie Pristina Via™. Ce système a été conçu pour améliorer la rapidité et le flux de travail en imagerie diagnostique grâce à une acquisition sans clic, un examen rapide, la comparaison avec les images précédentes et un cycle image-à-image DBT plus rapide. GE HealthCare a également annoncé la commercialisation aux États-Unis de la technologie d'intelligence artificielle SmartMammo™ de son partenaire, DeepHealth. En novembre 2025, GE HealthCare a obtenu l'autorisation de mise sur le marché de la FDA pour Pristina Recon DL, une technologie de reconstruction mammographique 3D basée sur l'IA qui fournit des images haute définition avec un minimum d'artefacts.
Marché de la mammographie numérique : analyse concurrentielle
Le marché mondial de la mammographie numérique est dominé par des acteurs tels que :
- Hologic inc.
- Siemens Healthineers SA
- GE Technologies de soins de santé inc.
- Koninklijke Philips NV
- FUJIFILM Holdings Corporation
- Planmed Oy
- Canon Medical Systems Corporation
- Trivitron Santé
- Carestream Santé Inc.
- United Imaging Healthcare Co. Ltd.
- Metaltronica SpA
- IMS Giotto SpA
- Villa Sistemi Medicali SpA
- Allengers Medical Systems Limited
- Merate médical général SpA (GMM)
Le marché mondial de la mammographie numérique est segmenté comme suit :
Par produit
- Tomosynthèse numérique 2D par mammographie plein champ
- Tomosynthèse numérique 3D par mammographie plein champ
Par utilisation finale
- Hôpitaux
- Centres de diagnostic
- Autres
Par région
- Amérique du Nord
- Le traitement de la demande de
- Canada
- Mexique
- Europe
- France
- Le Royaume-Uni
- Espagne
- Allemagne
- Italie
- Reste de l'Europe
- Asie Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Le Moyen-Orient et l'Afrique
- Arabie Saoudite
- Émirats arabes unis
- Égypte
- Koweit
- l'Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique Latine
- Brésil
- Argentine
- Reste de l'amérique latine
Table des matières
Méthodologie
Foire aux questions
Le marché de la mammographie numérique est le marché mondial des appareils de mammographie qui utilisent des récepteurs numériques et la technologie informatique pour acquérir, traiter, stocker et visualiser des images radiographiques du sein afin de diagnostiquer les anomalies.
Les principaux facteurs de croissance du marché de la mammographie numérique comprennent la prévalence croissante du cancer du sein, la sensibilisation accrue au dépistage précoce et au dépistage systématique, l'expansion des programmes de dépistage du cancer du sein mis en place par les gouvernements et l'augmentation des dépenses de santé.
Les principaux obstacles à la croissance du marché de la mammographie numérique sont les coûts élevés des équipements, de leur installation et de leur maintenance, notamment pour les systèmes de mammographie 3D avancés et ceux intégrant l'intelligence artificielle. La pénurie de radiologues, de techniciens et de physiciens médicaux qualifiés peut également limiter l'utilisation optimale des systèmes, en particulier dans les zones rurales et les régions mal desservies.
Selon le produit, le segment de la mammographie numérique 2D plein champ devrait dominer la croissance du marché de la mammographie numérique au cours de la période prévue.
Parmi les principales tendances et innovations émergentes qui influencent le marché de la mammographie numérique, on note l'intégration rapide de l'intelligence artificielle (IA) pour la détection des lésions, la priorisation du dépistage, l'évaluation de la densité mammaire et la prédiction du risque de cancer. La mammographie assistée par l'IA est de plus en plus évaluée dans le cadre de programmes de dépistage en conditions réelles ; une étude publiée en 2025 dans Nature Medicine fait état de taux de détection du cancer plus élevés sans augmentation du taux de rappel.
Selon le rapport, le marché mondial de la mammographie numérique représentait environ 1.98 milliard de dollars américains en 2025 et devrait atteindre environ 4.74 milliards de dollars américains d'ici 2034.
Le marché mondial de la mammographie numérique devrait croître à un TCAC de 10.2 % au cours de la période de prévision.
La croissance du secteur mondial de la mammographie numérique devrait être menée par l'Amérique du Nord au cours de la période prévisionnelle.
Le marché mondial de la mammographie numérique est dominé par des acteurs tels que Hologic, Inc., Siemens Healthineers AG, GE HealthCare Technologies Inc., Koninklijke Philips NV, FUJIFILM Holdings Corporation, Planmed Oy, Canon Medical Systems Corporation, Trivitron Healthcare, Carestream Health, Inc., United Imaging Healthcare Co., Ltd., Metaltronica SpA, IMS Giotto SpA, Villa Sistemi Medicali SpA, Allengers Medical Systems Limited et General Medical Merate SpA (GMM), entre autres.
Le rapport sur le marché de la mammographie numérique couvre le marché géographique ainsi qu'une analyse concurrentielle approfondie. Il comprend également une analyse des flux de trésorerie, une analyse du ratio de profit, une analyse du panier d'achat, une analyse de l'attractivité du marché, une analyse du sentiment des consommateurs, une analyse PESTEL, une analyse des tendances, une analyse SWOT, une analyse des zones de chalandise, une analyse de l'offre et de la demande, une analyse des cinq forces de Porter et une analyse de la chaîne de valeur.
Clients satisfaits