
Taille, part, tendances, croissance et prévisions du marché de la navigation de défense pour 2034

Marché de la navigation de défense par type de plateforme (aéroportée, navale, terrestre), par application (marine, armée de l'air, militaire), par technologie (système de navigation gyroscopique à fibre optique, système de navigation gyroscopique à laser annulaire, système de navigation mécanique, système de navigation gyroscopique à résonateur hémisphérique, système de navigation basé sur des systèmes micromécaniques, etc.) et par région : aperçu mondial et régional de l'industrie, informations sur le marché, analyse complète, données historiques et prévisions 2025-2034
| Taille du marché en 2024 | Prévisions du marché en 2034 | TCAC (en %) | Année de base |
|---|---|---|---|
| USD 296.15 Milliards | USD 562.94 Milliards | 8.36% | 2024 |
Perspective de l'industrie de la navigation de défense :
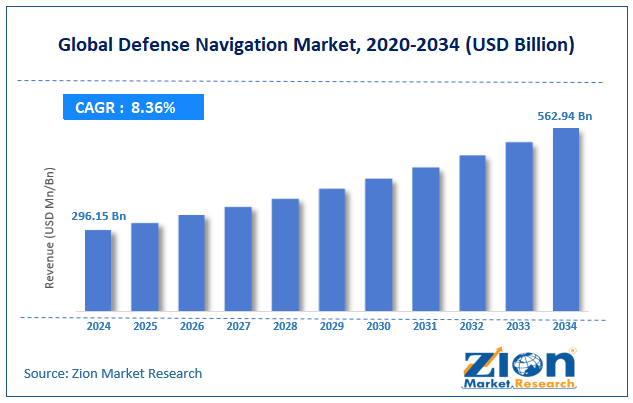
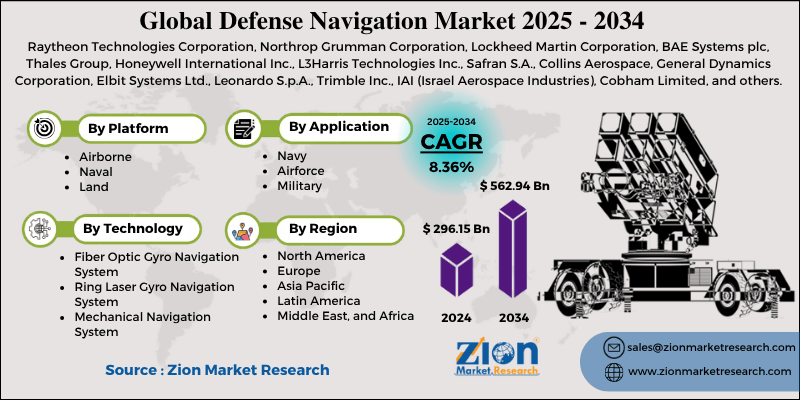
Le marché mondial de la navigation de défense représentait environ 296.15 milliards de dollars en 2024 et devrait atteindre environ 562.94 milliards de dollars d'ici 2034, avec un taux de croissance annuel composé (TCAC) d'environ 8.36 % entre 2025 et 2034.
 Demander un échantillon gratuit
Marché de la navigation de défense : aperçu
La navigation de défense est l'utilisation de systèmes, de technologies et de méthodologies permettant de déterminer la position, le mouvement et la direction corrects du personnel militaire, des aéronefs, des véhicules et des navires. Ces systèmes sont essentiels au suivi des cibles, à la planification des missions et à la coordination opérationnelle, en situation de combat ou non.
La navigation de défense améliore la connaissance de la situation , accroît l'efficacité des opérations de défense modernes et réduit les risques. Le marché mondial de la navigation de défense devrait connaître une croissance remarquable, portée par l'augmentation des dépenses militaires mondiales, le développement des systèmes autonomes et sans pilote et les progrès réalisés dans l'infrastructure de navigation par satellite.
Les budgets de défense mondiaux, principalement en Chine, aux États-Unis et au sein de l'OTAN, sont en pleine expansion, ce qui stimule l'acquisition de technologies de pointe. Les dépenses mondiales de défense atteignent des niveaux sans précédent, les systèmes de navigation constituant un domaine d'investissement majeur. Les nations cherchent à améliorer leurs infrastructures de contrôle et de commandement, misant sur une géolocalisation précise pour conserver un avantage stratégique.
De plus, les UGV, les UUV et les drones révolutionnent le combat moderne. Ces systèmes reposent principalement sur des outils de navigation performants. Leur adoption croissante dans les missions ISR stimule considérablement la demande de systèmes de navigation précis et compacts.
Les constellations mondiales s'améliorent en termes de précision, de chiffrement et de fiabilité. Le secteur de la défense bénéficie de ces progrès grâce à l'utilisation de signaux satellites de qualité militaire, permettant des opérations sur le champ de bataille sûres et précises.
Néanmoins, le marché mondial est freiné par sa vulnérabilité au brouillage et aux cyberattaques , ainsi que par le coût élevé des solutions de navigation avancées. Les systèmes GPS sont sensibles au brouillage et à l'usurpation de signal, ce qui peut induire en erreur des ressources ou des troupes et potentiellement compromettre leur sécurité. Cela accroît les problèmes de sécurité et limite la dépendance aux systèmes satellitaires.
De plus, des systèmes tels que les horloges atomiques, la navigation quantique et le FOG sont extrêmement coûteux, ce qui limite leur adoption dans les secteurs de la défense à faibles revenus.
Cependant, l’industrie mondiale de la navigation de défense devrait progresser considérablement en raison des progrès de la navigation quantique et des solutions inertielles, ainsi que de la croissance des programmes de navigation spatiale.
La recherche sur les gyroscopes et les accéléromètres quantiques offre un excellent potentiel pour une navigation précise, indépendante du GPS, et révolutionne ainsi la navigation militaire. De plus, le développement de constellations de satellites militaires offre des opportunités lucratives aux fournisseurs de systèmes de navigation de défense.
Idées clés:
- Selon l'analyse partagée par notre analyste de recherche, le marché mondial de la navigation de défense devrait croître annuellement à un TCAC d'environ 8.36 % au cours de la période de prévision (2025-2034).
- En termes de revenus, la taille du marché mondial de la navigation de défense était évaluée à environ 296.15 milliards USD en 2024 et devrait atteindre 562.94 milliards USD d'ici 2034.
- Le marché de la navigation de défense devrait connaître une croissance significative en raison du besoin croissant de précision dans la guerre moderne, des améliorations des technologies de navigation et des progrès de la flotte militaire.
- En fonction du type de plate-forme, le segment aéroporté devrait dominer le marché, tandis que le segment naval devrait connaître une croissance considérablement.
- D'après les applications, l'armée de l'air est le segment dominant, tandis que le segment de la marine devrait connaître une croissance significative des revenus au cours de la période de prévision.
- Basé sur la technologie, le fibre optique Le segment des systèmes de navigation gyroscopique devrait dominer le marché, surpassant le segment des systèmes de navigation gyroscopique à laser annulaire.
- En fonction des régions, l’Amérique du Nord devrait dominer le marché mondial au cours de la période estimée, suivie de l’Asie-Pacifique.
Marché de la navigation de défense : moteurs de croissance
L’émergence des avancées en matière de satellites et de navigation spatiale propulse la croissance du marché
Le déploiement croissant de satellites LEO à vocation militaire et l'amélioration des constellations satellitaires mondiales transforment les capacités de navigation des plateformes de défense. Les forces armées du monde entier se tournent vers des services de navigation par satellite plus cryptés et sécurisés , tels que l'IRNSS (NavIC) en Inde, le GPS à code M aux États-Unis et Galileo PRS en Europe.
La Force spatiale américaine a lancé le GPS-III SV08 en avril 2024, offrant une puissance de signal améliorée, une longue durée de vie et des capacités antibrouillage. Ces satellites permettent une navigation plus précise et plus sûre pour les précieux moyens de défense.
La montée des conflits transfrontaliers et des tensions géopolitiques alimente considérablement la croissance du marché
L'escalade des conflits territoriaux et régionaux a eu un impact positif sur la demande de systèmes de navigation améliorés pour faciliter les opérations de reconnaissance, de surveillance et de combat. Les tensions actuelles dans la région indo-pacifique, en Europe de l'Est et au Moyen-Orient ont entraîné une forte augmentation des achats de systèmes de guidage de missiles, de plateformes de navigation maritime et de systèmes de navigation intérieure (INS) pour véhicules blindés.
Cette perspective de menace accrue a stimulé la croissance du marché de la navigation de défense. De plus, les nations accordent également la priorité au suivi en temps réel, à la réduction de la dépendance aux liaisons satellites vulnérables et aux capacités de frappe de précision.
Marché de la navigation de défense : contraintes
L'intégration restreinte avec les plateformes existantes a un impact négatif sur la progression du marché
Plusieurs pays exploitent encore des plateformes militaires anciennes, telles que des avions, des chars et des sous-marins, incompatibles avec les systèmes de navigation avancés. La mise à niveau de ces plateformes nécessite un développement et une modernisation importants des interfaces, nécessitant des travaux d'ingénierie sur mesure et des temps d'arrêt importants.
Un rapport de modernisation de la Royal Navy britannique publié en 2024 a révélé que la mise à jour des frégates de type 23 avec une technologie de navigation avancée nécessiterait 24 à 30 mois par navire, ce qui pourrait décourager la production rapide du système.
Marché de la navigation de défense : opportunités
La demande croissante de systèmes de navigation pour les missiles à longue portée et la croissance du marché des carburants hypersoniques
Avec l'augmentation des investissements dans les missiles balistiques intercontinentaux (ICBM) et les systèmes hypersoniques, le besoin de systèmes de navigation capables d'opérer dans des environnements à forte force G, sans GPS et à grande vitesse se fait de plus en plus sentir. Ces systèmes devraient intégrer des RLG, des HRG et des Fogs de haute qualité pour permettre une correction de trajectoire et un ciblage de haute précision.
Des pays comme la Chine, l'Inde et les États-Unis intensifient également leurs activités de recherche et développement sur les systèmes de guidage résilients, ce qui offre aux fournisseurs de technologies de navigation la possibilité de développer des technologies robustes et à protection thermique. Ces opportunités devraient alimenter directement l'industrie mondiale de la navigation de défense.
Marché de la navigation de défense : défis
L’interopérabilité entre les plateformes et les forces alliées limite la croissance du marché
La guerre de coalition moderne, comme les missions de l’OTAN, nécessite une interopérabilité unifiée des systèmes de navigation entre plusieurs pays et différentes plateformes, notamment terrestres, aériennes, spatiales et maritimes. Pourtant, les disparités dans les normes technologiques, le cryptage et les protocoles de communication posent des défis importants à l’interopérabilité.
Par exemple, lors des exercices de l'OTAN de 2024, des problèmes de compatibilité entre les systèmes de navigation de drones américains et européens ont retardé de 48 heures les opérations coordonnées de drones. Selon l'AED, l'absence de normes techniques communes en matière de navigation de défense est à l'origine de difficultés d'interopérabilité dans plus de 25 % des opérations conjointes.
 Demander un échantillon gratuit
Marché de la navigation de défense : portée du rapport
| Attributs du rapport | Détails du rapport |
|---|---|
| Nom du rapport | Marché de la navigation de défense |
| Taille du marché en 2024 | 296.15 milliard USD |
| Prévisions du marché en 2034 | 562.94 milliard USD |
| Taux de croissance | CAGR de 8.36% |
| Nombre de pages | 214 |
| Principales entreprises couvertes | Raytheon Technologies Corporation, Northrop Grumman Corporation, Lockheed Martin Corporation, BAE Systems plc, Thales Group, Honeywell International Inc., L3Harris Technologies Inc., Safran SA, Collins Aerospace, General Dynamics Corporation, Elbit Systems Ltd., Leonardo SpA, Trimble Inc., IAI (Israel Aerospace Industries), Cobham Limited et autres. |
| Segments couverts | Par type de plateforme, par application, par technologie et par région |
| Régions couvertes | Amérique du Nord, Europe, Asie-Pacifique (APAC), Amérique latine, Moyen-Orient et Afrique (MEA) |
| Année de base | 2024 |
| Année historique | 2019 - 2023 |
| Année de prévision | 2025 - 2034 |
| Portée de la personnalisation | Bénéficiez d’options d’achat personnalisées pour répondre à vos besoins de recherche exacts. Demande de personnalisation |
Marché de la navigation de défense : segmentation
Le marché mondial de la navigation de défense est segmenté en fonction du type de plate-forme, de l'application, de la technologie et de la région.
Selon le type de plateforme , l'industrie mondiale de la navigation de défense se divise en trois segments : aéroporté, naval et terrestre. Le segment aéroporté représente une part importante du marché, portée par l'utilisation croissante de systèmes de navigation avancés dans les avions de transport militaire, les avions de chasse, les hélicoptères et les drones. Ces plateformes exigent une navigation anti-brouillage pour garantir la stabilité en vol, une haute précision, l'exactitude du ciblage et la réussite des missions.
Les avions de combat utilisent principalement un INS intégré au GPS et à la cartographie du terrain, tandis que les drones s'appuient sur une navigation hybride et autonome pour fonctionner dans des environnements basés sur le GNSS.
Selon l'application , le marché mondial de la navigation de défense est segmenté en marine, armée de l'air et forces armées. Le segment de l'armée de l'air domine le marché grâce aux stratégies de supériorité aérienne mises en œuvre par les grandes puissances. Les opérations aériennes, principalement les missions de combat, la guerre électronique, le ravitaillement en vol et la surveillance, exigent des systèmes de navigation ultra-précis et anti-brouillage. Les drones, les avions de chasse et les bombardiers stratégiques utilisent des capteurs inertiels tactiques, des systèmes GNSS-INS intégrés et des solutions d'optimisation d'itinéraire par intelligence artificielle pour garantir le succès de leurs missions.
Le déploiement croissant de drones et de programmes de chasseurs de nouvelle génération a fait grimper la demande de systèmes de navigation aéroportés autonomes et résilients.
Selon la technologie utilisée , le marché mondial se divise en systèmes de navigation à gyroscopes à fibre optique, à gyroscopes laser annulaires, mécaniques, à gyroscopes à résonateur hémisphérique, à systèmes micromécaniques et autres systèmes de navigation. Les systèmes à gyroscopes à fibre optique (FOG) dominent le marché et représentent la plus grande part du chiffre d'affaires.
Les systèmes FOG offrent une faible dérive, une grande précision et une résistance aux variations de température et aux vibrations. Cela les rend adaptés à un plus large éventail de plateformes militaires, principalement aux applications navales et aéroportées. Ces systèmes ne contiennent aucun composant mobile, ce qui prolonge leur durée de vie opérationnelle et améliore leur fiabilité dans des conditions de combat extrêmes.
Marché de la navigation de défense : analyse régionale
L'Amérique du Nord devrait connaître une croissance significative au cours de la période de prévision
L'Amérique du Nord détient une part dominante du marché mondial de la navigation de défense, grâce à des dépenses de défense très élevées, à l'adoption généralisée de plateformes avancées, à sa domination technologique et à d'importants investissements en recherche et développement. L'Amérique du Nord, et principalement les États-Unis, conserve le premier budget de défense mondial, représentant près de 38 % des dépenses militaires mondiales.
Le ministère de la Défense des États-Unis disposait d'un budget de plus de 850 milliards de dollars, dont une part importante était consacrée au développement. Cette capacité permet des investissements massifs dans les technologies de navigation pour les applications aériennes, terrestres et navales.
De plus, la région est leader dans le déploiement d'avions de combat équipés de systèmes de navigation performants. Ces plateformes intègrent la navigation inertielle, le suivi par satellite et le guidage par intelligence artificielle, ce qui crée une forte demande pour des systèmes de pointe. Ce profil de flotte avancé renforce la prédominance régionale en matière de navigation de défense.
De plus, les États-Unis sont un pôle majeur pour les fournisseurs de systèmes de navigation de défense, tels que Honeywell, Northrop Grumman et L3Harris, entre autres, qui investissent principalement dans la recherche et le développement de solutions de nouvelle génération. La DARPA a alloué plus de 100 millions de dollars à des programmes de recherche sur les systèmes de navigation alternatifs en 2023, renforçant ainsi les capacités d'innovation régionales.
La région Asie-Pacifique enregistre une part considérable de l’industrie de la navigation de défense en raison de la croissance rapide de ses budgets de défense, de l’innovation dans ses flottes navales et aériennes et de l’accent mis sur le développement des capacités locales.
La région a connu une croissance constante à deux chiffres de ses budgets de défense, portée par le Japon, l'Inde, la Chine et la Corée du Sud. En 2023, la Chine a consacré plus de 225 milliards de dollars à la défense, se classant ainsi au deuxième rang des plus grands dépensiers mondiaux. Ces budgets croissants favorisent l'acquisition de systèmes de navigation avancés pour les forces aériennes, terrestres et navales.
Les nations de la région développent rapidement leurs marines et leurs forces aériennes grâce à diverses plateformes. Ces plateformes sont dotées de systèmes de navigation à fibre optique et inertielle, améliorant ainsi la capacité de frappe, la précision du ciblage et la stabilité des missions, développant ainsi considérablement le secteur de la navigation de défense.
En outre, les gouvernements de l’APAC visent l’autonomie en matière de solutions de défense, ce qui se traduit par de solides efforts nationaux de recherche et développement dans les technologies de navigation.
Par exemple, l'entreprise indienne DRDO développe des systèmes à gyroscope laser annulaire et à base de MEMS, tandis que l'entreprise chinoise CASIC se concentre sur la navigation inertielle quantique. Ces projets promettent une sécurité durable de la chaîne d'approvisionnement et un attrait régional.
Marché de la navigation de défense : analyse concurrentielle
Les principaux acteurs du marché mondial de la navigation de défense sont :
- Société Raytheon Technologies
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- BAE Systems plc
- Groupe Thales
- Honeywell International Inc.
- Technologies L3Harris Inc.
- Safran SA
- Collins Aerospace
- General Dynamics Corporation
- Elbit Systems Ltd.
- Leonardo SpA
- Trimble Inc.
- IAI (Industries aérospatiales israéliennes)
- Cobham Limitée
Marché de la navigation de défense : principales tendances du marché
Miniaturisation et systèmes basés sur MEMS :
La demande de systèmes de navigation robustes, miniaturisés et à faible consommation d'énergie, utilisant la technologie MEMS, est en pleine croissance. Ces systèmes sont déployés dans les systèmes de combat portables, les munitions rôdeuses, les drones et les missiles intelligents. La tendance MEMS favorise les stratégies de déploiement agile et la guerre en essaim.
Adoption croissante de l’augmentation de la navigation par satellite :
Les armées utilisent de plus en plus de systèmes GNSS doubles et régionaux pour améliorer la précision et la redondance. De plus, des systèmes GNSS chiffrés de niveau militaire et des systèmes d'augmentation par satellite sont déployés pour améliorer la précision et la sécurité. Ces mises à niveau renforcent la résilience de tous les types de plateformes.
Le marché mondial de la navigation de défense est segmenté comme suit :
Par type de plate-forme
- Aéroporté
- Naval
- Pays
Par application
- Navy
- Airforce
- Militaire
Par technologie
- Système de navigation gyroscopique à fibre optique
- Système de navigation gyroscopique laser annulaire
- Système de navigation mécanique
- Système de navigation gyroscopique à résonateur hémisphérique
- Système de navigation basé sur des systèmes micromécaniques
- Autres
Par région
- Amérique du Nord
- Le traitement de la demande de
- Canada
- Mexique
- Europe
- France
- Le Royaume-Uni
- Espagne
- Allemagne
- Italie
- Reste de l'Europe
- Asie Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Le Moyen-Orient et l'Afrique
- Arabie Saoudite
- Émirats arabes unis
- Égypte
- Koweit
- l'Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique Latine
- Brésil
- Argentine
- Reste de l'amérique latine
Table des matières
Méthodologie
Foire aux questions
La navigation de défense est l'utilisation de systèmes, de technologies et de méthodologies permettant de déterminer la position, le mouvement et la direction corrects du personnel militaire, des aéronefs, des véhicules et des navires. Ces systèmes sont essentiels au suivi des cibles, à la planification des missions et à la coordination opérationnelle, en situation de combat ou non.
Le marché mondial de la navigation de défense devrait croître en raison de la prolifération croissante des systèmes sans pilote, de l’augmentation des conflits militaires et de l’intégration de l’apprentissage automatique (ML) et de l’intelligence artificielle (IA).
Selon une étude, le marché mondial de la navigation de défense valait environ 296.15 milliards USD en 2024 et devrait atteindre environ 562.94 milliards USD d'ici 2034.
La valeur du TCAC du marché de la navigation de défense devrait être d’environ 8.36 % entre 2025 et 2034.
L’Amérique du Nord devrait dominer le marché mondial de la navigation de défense au cours de la période de prévision.
Les principaux acteurs du marché mondial de la navigation de défense sont Raytheon Technologies Corporation, Northrop Grumman Corporation, Lockheed Martin Corporation, BAE Systems plc, Thales Group, Honeywell International Inc., L3Harris Technologies, Inc., Safran SA, Collins Aerospace, General Dynamics Corporation, Elbit Systems Ltd., Leonardo SpA, Trimble Inc., IAI (Israel Aerospace Industries) et Cobham Limited.
Le rapport examine les aspects clés du marché de la navigation de défense, y compris une discussion détaillée des facteurs de croissance et des contraintes existants, ainsi que des opportunités de croissance et des défis futurs qui ont un impact sur le marché.

Table des matières
Perspective de l'industrie de la navigation de défense :MarchéIdées clés:Facteurs de croissanceAttachesOpportunitésDéfisPortée du rapportSegmentationAnalyse régionaleAnalyse de la concurrenceTendances clés du marchéLe marché mondial de la navigation de défense est segmenté comme suit :Clients satisfaits

