Marché des ancrages de construction : taille, part de marché, tendances, croissance et prévisions jusqu’en 2034
Marché des ancrages de construction par type (ancrages mécaniques, ancrages à vis, ancrages à expansion, ancrages chimiques et ancrages post-installés), par matériau (acier, matériaux composites, plastique, acier inoxydable et fibre de verre), par application (construction résidentielle, développement d'infrastructures, construction commerciale et applications industrielles), par méthode d'installation (installation manuelle, installation pré-assemblée et installation à l'aide d'outils électriques) et par région - Aperçu du secteur mondial et régional, veille concurrentielle, analyse approfondie, données historiques et prévisions 2026-2034
| Taille du marché en 2025 | Prévisions du marché en 2034 | TCAC (en %) | Année de base |
|---|---|---|---|
| 6.1 milliard USD | 8.9 milliard USD | 4.3 % | 2025 |
Perspective du secteur des ancrages de construction :
Quelle sera la taille du marché mondial des ancrages de construction au cours de la période de prévision ?
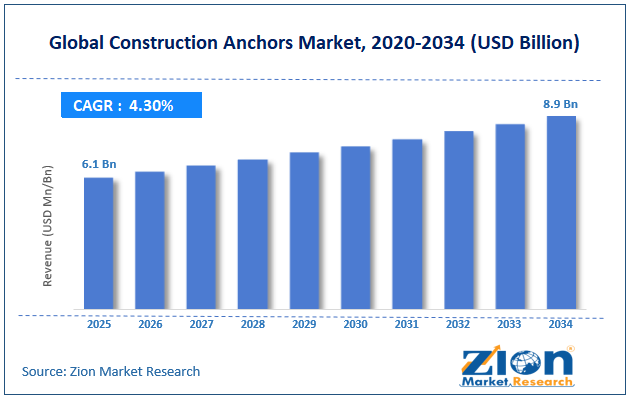
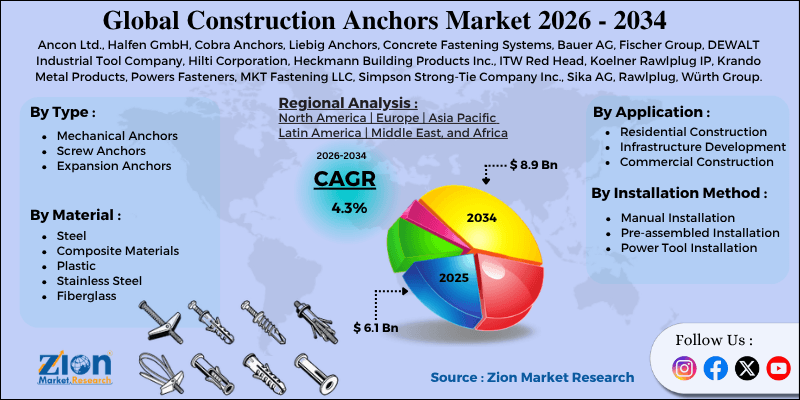
Le marché mondial des ancrages de construction représentait environ 6.1 milliards de dollars américains en 2025 et devrait atteindre environ 8.9 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) d'environ 4.3 % entre 2026 et 2034.
 Demander un échantillon gratuit
Marché des ancrages de construction : Aperçu
Les ancrages de construction sont des dispositifs de fixation mécaniques ou chimiques utilisés pour fixer des éléments structuraux ou non structuraux à des matériaux de base tels que le béton, la brique, la maçonnerie, la pierre et les plaques de plâtre. Ils contribuent à la capacité portante en répartissant les charges de traction, de cisaillement et dynamiques, assurant ainsi la sécurité et la durabilité des installations et des éléments structuraux. Les ancrages de construction sont largement utilisés dans les secteurs résidentiel, commercial, industriel et des infrastructures, notamment pour les assemblages de charpentes métalliques, les murs-rideaux, les garde-corps, l'ancrage de machines lourdes, les systèmes de chauffage , ventilation et climatisation (CVC), les installations électriques et de canalisations, les ponts, les tunnels et les projets de renforcement parasismique. Selon l'application et le matériau du support, il existe différents types d'ancrages : les ancrages mécaniques (ancrages à expansion, ancrages à douille, ancrages à enfoncer, ancrages à vis) et les ancrages à base de résine époxy, vinylester ou polyester.
Le marché des ancrages de construction englobe la production, la distribution et l'application de ces systèmes d'ancrage, en raison de l'augmentation des activités de construction, des travaux de rénovation des infrastructures, du renforcement des exigences en matière de sécurité des bâtiments et de la demande accrue de systèmes de fixation haute performance.
Insights
- Selon l'analyse partagée par notre analyste de recherche, le marché mondial des ancrages de construction devrait croître annuellement à un TCAC d'environ 4.3 % au cours de la période de prévision (2026-2034).
- En termes de chiffre d'affaires, le marché mondial des ancrages de construction était évalué à environ 6.1 milliards de dollars en 2025 et devrait atteindre 8.9 milliards de dollars d'ici 2034.
- Croissance rapide des infrastructures et construction commerciale devrait stimuler le marché des ancrages de construction au cours de la période prévue.
- Selon leur type, les ancrages mécaniques devraient détenir la plus grande part de marché au cours de la période prévue.
- Sur la base du matériel, le segment en acier inoxydable elle détenait une part de marché importante de 55 % en 2025.
- D’après l’application, le segment de la construction commerciale détenait la plus grande part de revenus, soit 75 %, en 2025.
- Selon la méthode d'installation, l'installation manuelle devrait générer la plus grande part de revenus en 2025.
- En termes de répartition géographique, la région Asie-Pacifique dominait le marché avec une part de revenus de 39 % en 2025.
Impact de la guerre entre les États-Unis et Israël sur le marché des ancrages de construction en Iran
L'impact du conflit israélo-américain sur le marché mondial des ancrages de construction devrait être modérément négatif à court terme, mais positif à moyen et long terme, sous l'effet des travaux de reconstruction. Cet impact est principalement de nature secondaire et résulte de difficultés logistiques, de la hausse des coûts de l'énergie et du transport de marchandises, ainsi que de l'incertitude liée aux conditions de construction.
Marché des ancrages de construction : Dynamique
Facteurs de croissance
Pourquoi l'expansion des activités de rénovation et de renforcement structurel stimule-t-elle le marché des ancrages dans le secteur de la construction ?
Le développement rapide des projets de rénovation et de réhabilitation est l'un des principaux moteurs du marché des ancrages de construction. En effet, il est nécessaire de renforcer, réparer et rénover les structures anciennes, notamment les bâtiments, les ponts, les tunnels, les hôpitaux, les écoles et les usines, plutôt que de les démolir. Les ancrages de construction (mécaniques et chimiques) sont indispensables pour fixer les armatures, les éléments de charpente métallique, les façades, les éléments parasismiques, les machines et les réseaux lors de la rénovation des bâtiments anciens.
Cette tendance est encore accentuée par les projets de rénovation pilotés par les pouvoirs publics. Par exemple, la stratégie européenne de rénovation massive vise à rénover 35 millions de bâtiments d'ici 2030 et à doubler le rythme annuel actuel de rénovation. Ce projet comprend la modernisation des infrastructures par l'amélioration de l'efficacité énergétique et la rénovation des bâtiments.
Attaches
La volatilité des prix des matières premières freine la croissance de l'industrie des ancrages de construction.
Les fluctuations des prix des matières premières, telles que l'acier au carbone , l'acier inoxydable, l'acier allié, le zinc, l'aluminium et les résines chimiques utilisées dans la fabrication des systèmes d'ancrage mécaniques et chimiques, constituent une contrainte majeure pour le marché des ancrages de construction. Cette forte dépendance aux matières premières, dont le prix est sujet à ces fluctuations, accroît les coûts de production des fabricants, réduit leurs marges bénéficiaires et introduit une incertitude dans les processus d'approvisionnement et de budgétisation. Dans le cas des ancrages de construction vendus à prix fixe, les fabricants ne peuvent répercuter intégralement la hausse du coût des matières premières sur leurs clients, sur un marché concurrentiel.
L'instabilité des prix des produits sidérurgiques est due aux fluctuations des prix du minerai de fer et de l'énergie, aux problèmes logistiques, aux barrières commerciales et aux facteurs géopolitiques. En revanche, la hausse des prix des fixations chimiques est imputable à l'instabilité des prix des résines époxy, vinylester et polyester, ainsi que des produits pétrochimiques, étroitement liés aux prix du pétrole brut. Cette augmentation des coûts alourdit le coût total des solutions de fixation et contraint les acheteurs à reporter leurs décisions d'achat, à commander des quantités plus faibles ou à se tourner vers des alternatives moins onéreuses.
L’impact de la hausse des prix des matières premières se fera principalement sentir chez les petites et moyennes entreprises qui n’ont pas de pouvoir de négociation lors de l’approvisionnement en matières premières et dont la capacité de stockage est limitée pour faire face aux fluctuations de prix.
Opportunités
Pourquoi la croissance des installations industrielles et manufacturières offre-t-elle une opportunité lucrative pour le marché des ancrages de construction ?
La construction rapide d'installations industrielles et de production est un moteur essentiel du marché des ancrages de construction, car des systèmes d'ancrage de haute qualité sont nécessaires pour les usines, les entrepôts, les plateformes logistiques, les usines de semi-conducteurs, les centres de données, les usines automobiles et autres structures industrielles liées à l'énergie. Ces ancrages sont largement utilisés pour fixer diverses structures de bâtiments, machines lourdes, convoyeurs, systèmes de rayonnage, lignes de production, tuyauteries, systèmes électriques, systèmes de pont roulant et systèmes de sécurité au béton et à la maçonnerie.
L'industrialisation est impulsée par les gouvernements du monde entier grâce à des programmes de production à grande échelle et à des investissements dans les infrastructures nécessaires. Aux États-Unis, par exemple, la loi CHIPS et Science Act a généré plus de 500 milliards de dollars d'investissements du secteur privé dans la fabrication de semi-conducteurs et les chaînes d'approvisionnement. De ce fait, la demande en systèmes d'ancrage mécaniques et chimiques robustes, installés dans les usines de semi-conducteurs et les installations de fabrication de pointe, va augmenter.
Défis
La disponibilité de produits bon marché et non certifiés représente-t-elle un défi important pour le marché des ancrages de construction ?
La disponibilité d'ancrages de construction bon marché et non certifiés constitue l'un des principaux obstacles au développement du marché des ancrages de construction. La vente de ces ancrages dans de nombreux pays en développement, où les acheteurs privilégient le prix à la qualité, engendre une concurrence féroce entre les fabricants. Dans ce contexte, les produits certifiés sont délaissés car généralement plus chers que les produits non certifiés.
Le problème est que, si les ancrages de construction non certifiés peuvent permettre des économies initiales, ils n'offrent pas la garantie nécessaire d'une utilisation en toute sécurité. Contrairement aux ancrages certifiés, qui répondent à toutes les normes d'ingénierie en matière de capacité portante, de résistance à la corrosion, de résistance sismique et de résistance au feu, la qualité des ancrages non certifiés n'est soumise à aucun contrôle rigoureux. Par conséquent, les matériaux utilisés pour leur fabrication sont moins résistants et leurs performances sont médiocres, notamment pour les travaux de construction lourds et les forces dynamiques.
De plus, elle impose des restrictions de prix aux produits certifiés, car les fabricants d'ancrages de construction sont tenus de se soumettre à une qualification de produit supplémentaire, ce qui représente un coût important. Il convient de noter que les entreprises produisant des ancrages de construction certifiés doivent se conformer aux normes d'ingénierie applicables et, par conséquent, supportent des coûts de production plus élevés que les fabricants non conformes.
 Demander un échantillon gratuit
Marché des ancrages de construction : Portée du rapport
| Attributs du rapport | Détails du rapport |
|---|---|
| Nom du rapport | Marché des ancrages de construction |
| Taille du marché en 2025 | 6.1 milliard USD |
| Prévisions du marché en 2034 | 8.9 milliard USD |
| Taux de croissance | CAGR de 4.3% |
| Nombre de pages | 227 |
| Principales entreprises couvertes | Ancon Ltd., Halfen GmbH, Cobra Anchors, Liebig Anchors, Concrete Fastening Systems, Bauer AG, Fischer Group, DEWALT Industrial Tool Company, Hilti Corporation, Heckmann Building Products Inc., ITW Red Head, Koelner Rawlplug IP, Krando Metal Products, Powers Fasteners, MKT Fastening LLC, Simpson Strong-Tie Company Inc., Sika AG, Rawlplug, Würth Group, et autres. |
| Segments couverts | Par type, par matériau, par application, par méthode d'installation et par région |
| Régions couvertes | Amérique du Nord, Europe, Asie-Pacifique (APAC), Amérique latine, Moyen-Orient et Afrique (MEA) |
| Année de base | 2025 |
| Année historique | 2020 - 2024 |
| Année de prévision | 2026 - 2034 |
| Portée de la personnalisation | Bénéficiez d’options d’achat personnalisées pour répondre à vos besoins de recherche exacts. Demande de personnalisation |
Marché des ancrages de construction : segmentation
Informations sur les types
Pourquoi le segment des ancrages mécaniques domine-t-il le marché des ancrages de construction ?
Les ancrages mécaniques devraient représenter la part la plus importante du marché des ancrages de construction au cours de la période prévue. Cette croissance du chiffre d'affaires s'explique par l'utilisation intensive des ancrages à expansion, des ancrages à douille, des ancrages à encastrer, des ancrages à expansion vissés et des ancrages à gorge dans les projets de construction de bâtiments résidentiels, commerciaux et industriels, ainsi que dans le développement des infrastructures. Ce type d'ancrage offre une capacité de charge élevée, une excellente résistance à la traction et au cisaillement, et une installation facile sans temps de séchage.
Informations sur les matériaux
Comment le segment de l'acier inoxydable parvient-il à capter la plus grande part du marché des ancrages de construction ?
En 2025, l'acier inoxydable représentait une part importante (55 %) du marché des ancrages de construction. Il résiste bien mieux à l'oxydation que d'autres métaux, comme le fer et l'acier au carbone. De plus, grâce à son aspect brillant et esthétique, sa résistance à la corrosion, son faible besoin d'entretien et sa robustesse, l'acier inoxydable est largement utilisé dans la fabrication d'ancrages mécaniques.
Insights d'application
Le segment de la construction commerciale détient-il la plus grande part de marché sur le marché des ancrages de construction ?
Le secteur de la construction commerciale représentait la plus grande part de revenus (75 %) du marché des ancrages de construction en 2025. Cette croissance serait soutenue par l'augmentation des investissements dans les bureaux, les centres commerciaux, les hôtels, les hôpitaux, les écoles, les aéroports, les serveurs informatiques, les entrepôts et les projets à usage mixte. Les ancrages constituent un élément essentiel de la construction commerciale, car ils servent de base à la fixation des structures métalliques, des murs-rideaux, des faux plafonds, des systèmes de chauffage, ventilation et climatisation, des conduits électriques, des systèmes de protection incendie, des ascenseurs et des engins lourds.
Informations sur la méthode d'installation
Comment le segment de l'installation manuelle parvient-il à capter la plus grande part de marché sur le marché des ancrages de construction ?
L'installation manuelle a généré la plus grande part de revenus en 2025. Cette croissance s'explique par l'utilisation généralisée de cette technique dans le secteur du bâtiment, qui exige flexibilité, économie et facilité d'installation. L'installation manuelle s'effectue à l'aide d'outils tels que perceuses, marteaux, clés dynamométriques et outils de pose pour fixer des ancrages mécaniques et chimiques.
Aperçus régionaux
Pourquoi la région Asie-Pacifique domine-t-elle le marché des ancrages de construction ?
La région Asie-Pacifique a dominé le marché avec une part de revenus de 39 % en 2025. Cette croissance est alimentée par l'urbanisation, le développement des infrastructures et de l'industrie, ainsi que par les investissements dans la construction de logements et de bâtiments commerciaux. L'augmentation des dépenses publiques consacrées aux transports, aux villes intelligentes, aux corridors industriels, aux projets d'énergies renouvelables et à d'autres types d'infrastructures crée une demande constante pour les systèmes d'ancrage mécaniques et chimiques.
La Chine détient la plus grande part de marché grâce à des investissements continus dans la construction d'immeubles résidentiels de grande hauteur, d'infrastructures de transport telles que les lignes ferroviaires à grande vitesse, les aéroports, les ponts, les métros et d'autres infrastructures d'énergies renouvelables. L'essor du secteur manufacturier chinois, conjugué aux efforts de redéveloppement urbain, générera une demande considérable d'ancrages pour la construction de structures métalliques et de façades.
Marché des ancrages de construction : analyse concurrentielle
Le marché mondial des ancrages de construction est dominé par des acteurs tels que :
- Ancon Ltd.
- Halfen GmbH
- Ancres Cobra
- Ancres Liebig
- Systèmes de fixation du béton
- Bauer SA
- Groupe Fischer
- DEWALT Entreprise d'outillage industriel
- Hilti Corporation
- Heckmann Building Products Inc.
- ITW Rousse
- Koelner Rawlplug IP
- Produits métalliques Krando
- Attaches puissantes
- MKT Fastening LLC
- Société Simpson Strong-Tie Inc.
- Sika AG
- Rawlplug
- Groupe Wurth
Le marché mondial des ancrages de construction est segmenté comme suit :
Par type
- Ancrages Mécaniques
- Ancrages à vis
- Ancres d'expansion
- Ancrages chimiques
- Ancrages post-installés
Par matériel
- Acier
- Matériaux composites
- Plastique
- Acier Inoxydable
- Fibre de verre
Par application
- Construction résidentielle
- Le développement des infrastructures
- Construction commerciale
- Applications industrielles
Par méthode d'installation
- Installation manuelle
- Installation pré-assemblée
- Installation d'outils électriques
Par région
- Amérique du Nord
- Le traitement de la demande de
- Canada
- Mexique
- Europe
- France
- Le Royaume-Uni
- Espagne
- Allemagne
- Italie
- Reste de l'Europe
- Asie Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Le Moyen-Orient et l'Afrique
- Arabie Saoudite
- Émirats arabes unis
- Égypte
- Koweit
- l'Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique Latine
- Brésil
- Argentine
- Reste de l'amérique latine
Table des matières
Méthodologie
Foire aux questions
Les ancrages de construction sont des dispositifs de fixation qui peuvent être de nature mécanique ou chimique et qui servent à fixer des éléments structurels ou non structurels à des matériaux de base tels que le béton, la brique, la maçonnerie, la pierre et les plaques de plâtre.
La croissance du marché des ancrages de construction est principalement tirée par l'augmentation des investissements dans les projets de construction résidentiels, commerciaux, industriels et d'infrastructures à travers le monde. L'urbanisation rapide, le développement des villes intelligentes et la hausse des dépenses publiques consacrées aux infrastructures de transport — autoroutes, ponts, voies ferrées, aéroports, métros et tunnels — stimulent considérablement la demande de solutions d'ancrage fiables.
Les principaux défis qui freinent le marché des ancrages de construction sont la volatilité des prix des matières premières, notamment l'acier, l'acier inoxydable, l'aluminium et les résines chimiques, ce qui augmente les coûts de fabrication et réduit les marges bénéficiaires. Le marché est également confronté à une forte concurrence sur les prix de la part de produits bon marché non certifiés qui, souvent, ne répondent pas aux normes internationales de sécurité et de performance, exerçant ainsi une pression à la baisse sur les prix pour les fabricants établis.
Selon le type d'ancrage, le segment des ancrages mécaniques devrait dominer la croissance du marché des ancrages de construction au cours de la période prévue.
La popularité croissante de la construction préfabriquée et modulaire stimule la demande en systèmes d'ancrage de précision, permettant une installation plus rapide et une fiabilité structurelle accrue. Par ailleurs, des innovations telles que les ancrages à couple contrôlé, les vis autotaraudeuses pour béton, les ancrages chimiques à base de résine à prise rapide et les systèmes d'ancrage par injection réduisent le temps d'installation tout en améliorant la sécurité et la productivité. L'utilisation accrue de la modélisation des informations du bâtiment (BIM), des technologies de construction numérique et des solutions de fixation techniques permet une sélection plus précise des ancrages et une conception structurelle optimisée.
Selon le rapport, le marché mondial des ancrages de construction représentait environ 6.1 milliards de dollars américains en 2025 et devrait atteindre environ 8.9 milliards de dollars américains d'ici 2034.
Le marché mondial des ancrages de construction devrait croître à un TCAC de 4.3 % au cours de la période de prévision.
La croissance du secteur mondial des ancrages de construction devrait être tirée par la région Asie-Pacifique au cours de la période prévisionnelle.
Le marché mondial des ancrages de construction est dominé par des acteurs tels que Ancon Ltd., Halfen GmbH, Cobra Anchors, Liebig Anchors, Concrete Fastening Systems, Bauer AG, Fischer Group, DEWALT Industrial Tool Company, Hilti Corporation, Heckmann Building Products Inc., ITW Red Head, Koelner Rawlplug IP, Krando Metal Products, Powers Fasteners, MKT Fastening LLC, Simpson Strong-Tie Company Inc., Sika AG, Rawlplug et Würth Group, entre autres.
Le rapport sur le marché des ancrages de construction couvre le marché géographique ainsi qu'une analyse concurrentielle approfondie. Il comprend également une analyse des flux de trésorerie, une analyse du ratio de profit, une analyse du panier d'achat, une analyse de l'attractivité du marché, une analyse du sentiment des consommateurs, une analyse PESTEL, une analyse des tendances, une analyse SWOT, une analyse des zones de chalandise, une analyse de l'offre et de la demande, une analyse des cinq forces de Porter et une analyse de la chaîne de valeur.
Clients satisfaits