Taille, part, tendances, croissance et prévisions du marché des conteneurs d'applications jusqu'en 2034
Marché des conteneurs d'applications par modèle de déploiement (sur site et cloud), par taille d'entreprise (PME et grandes entreprises), par secteur d'activité (informatique et télécommunications, BFSI, santé, vente au détail, fabrication et autres) et par région - Aperçu mondial et régional du secteur, informations sur le marché, analyse complète, données historiques et prévisions 2025-2034
| Taille du marché en 2024 | Prévisions du marché en 2034 | TCAC (en %) | Année de base |
|---|---|---|---|
| USD 5.83 Milliards | USD 104.76 Milliards | 33.50% | 2024 |
Perspective de l'industrie des conteneurs d'applications :
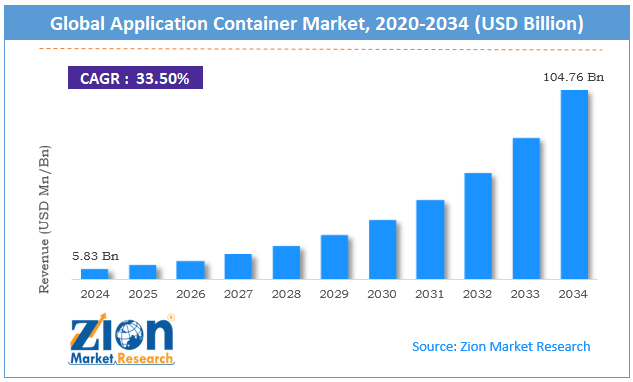
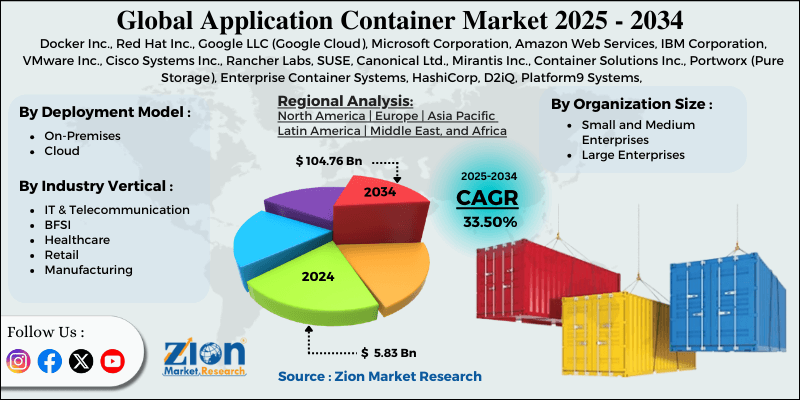
Le marché mondial des conteneurs d'applications était évalué à environ 5.83 milliards de dollars américains en 2024 et devrait atteindre environ 104.76 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) d'environ 33.50 % entre 2025 et 2034.
 Demander un échantillon gratuit
Marché des conteneurs d'applications : aperçu
Les conteneurs d'applications sont des packages logiciels légers, autonomes et exécutables qui incluent tout le nécessaire à l'exécution d'une application : code, environnement d'exécution, outils système, bibliothèques système et paramètres. Les conteneurs isolent le logiciel de son environnement et garantissent son fonctionnement uniforme malgré les différences entre les environnements de développement et de préproduction.
Contrairement à la virtualisation traditionnelle, les conteneurs partagent le noyau du système d'exploitation hôte , ce qui les rend beaucoup plus efficaces en termes de ressources système. Les développeurs peuvent ainsi créer une seule application et la déployer partout, ce qui se traduit par des gains d'efficacité considérables en matière de développement, de portabilité et de rapidité de déploiement.
Le système de conteneurs comprend des outils tels que Docker pour exécuter des conteneurs, Kubernetes pour gérer de nombreux conteneurs et d'autres outils comme Aqua Security pour gérer la sécurité et les mises à jour.
L'adoption croissante de l'architecture de microservices, le passage à des approches de développement natives du cloud et le besoin croissant d'une utilisation efficace des ressources dans l' infrastructure informatique devraient stimuler une croissance substantielle du secteur des conteneurs d'applications au cours de la période prévisionnelle.
Idées clés:
- Selon l'analyse partagée par notre analyste de recherche, le marché mondial des conteneurs d'applications devrait croître annuellement à un TCAC d'environ 33.50 % au cours de la période de prévision (2025-2034).
- En termes de revenus, la taille du marché mondial des conteneurs d'applications était évaluée à environ 5.83 milliards USD en 2024 et devrait atteindre 104.76 milliards USD d'ici 2034.
- Le marché des conteneurs d’applications devrait connaître une croissance significative en raison de l’adoption croissante des pratiques DevOps, de l’essor de l’architecture des microservices, des approches de développement cloud natives et du besoin de modernisation des applications dans tous les secteurs.
- Sur la base du modèle de déploiement, infonuagique Les conteneurs dominent le segment et continueront de dominer le marché mondial.
- En fonction de la taille de l’organisation, les grandes entreprises devraient détenir la plus grande part de marché.
- Sur la base des secteurs d’activité, l’informatique et les télécommunications devraient dominer le marché au cours de la période de prévision.
- Selon la région, l’Amérique du Nord devrait dominer le marché mondial au cours de la période de prévision.
Marché des conteneurs d'applications : moteurs de croissance
Adoption croissante de l'architecture des microservices et des pratiques DevOps
Le marché mondial des conteneurs d'applications connaît une croissance rapide grâce à l'adoption des microservices et de DevOps dans tous les secteurs. Les organisations qui conteneurisent avec DevOps déploient et récupèrent plus rapidement après un incident. Le passage du monolithique aux microservices a créé une forte demande pour une technologie de conteneurs prenant en charge ce développement modulaire.
Les grandes entreprises constatent une réduction des cycles de développement suite à la conteneurisation des microservices. Ce changement architectural et le besoin de pipelines d'intégration et de déploiement continus (CI/CD) favorisent l'adoption des conteneurs, car les organisations souhaitent gagner en agilité, en évolutivité et en efficacité opérationnelle dans le développement et le déploiement d'applications.
Avantages en termes de rentabilité et d'optimisation des ressources
La technologie des conteneurs offre des avantages significatifs en termes de réduction des coûts et d'optimisation des ressources, ce qui stimule l'expansion du secteur des conteneurs d'applications. Les applications conteneurisées bénéficient d'une utilisation des serveurs 50 à 80 % supérieure à celle des méthodes de déploiement traditionnelles. Cela se traduit par d'importantes économies sur les dépenses d'infrastructure après le passage aux déploiements conteneurisés.
Les conteneurs permettent à plusieurs applications d'exécuter sur la même infrastructure sans la surcharge de plusieurs systèmes d'exploitation, ce qui optimise la consolidation des charges de travail. Leur légèreté permet également une évolutivité plus rapide et une réduction du gaspillage de ressources lors des variations de charge de travail.
Alors que les organisations continuent de donner la priorité à l’optimisation du budget informatique tout en maintenant les performances, l’économie de la conteneurisation constitue le principal moteur de croissance du marché.
Marché des conteneurs d'applications : contraintes
Problèmes de sécurité et de conformité
Malgré une adoption croissante, le marché des conteneurs d'applications est confronté à des défis majeurs liés aux vulnérabilités de sécurité et aux complexités de conformité. Les déploiements de conteneurs introduisent des considérations de sécurité spécifiques, notamment des vulnérabilités d'échappement de conteneur, des risques liés au noyau partagé et des problèmes d'intégrité des images de conteneur. La sécurité est une préoccupation majeure lors de l'adoption des technologies de conteneurs.
La nature dynamique des environnements conteneurisés, où les conteneurs sont créés et détruits en permanence, rend les approches traditionnelles de surveillance de la sécurité difficiles.
Les organisations opérant dans des secteurs fortement réglementés rencontrent des difficultés pour garantir la conformité aux réglementations relatives à la protection des données, telles que le RGPD, la loi HIPAA et la norme PCI DSS, dans les environnements conteneurisés. Ces difficultés constituent des freins à l'adoption, notamment dans des secteurs sensibles comme les services financiers et la santé, où les organisations doivent concilier innovation, sécurité et conformité.
Marché des conteneurs d'applications : opportunités
Expansion de l'informatique de pointe
Le secteur des conteneurs d'applications profite des opportunités offertes par l'expansion des architectures d'edge computing dans divers secteurs. Le marché mondial de l'edge computing connaît une croissance annuelle, créant une demande pour des solutions de déploiement d'applications légères et performantes.
Les conteneurs sont particulièrement adaptés aux environnements périphériques grâce à leurs faibles besoins en ressources, leurs temps de démarrage rapides et leur fonctionnement cohérent sur diverses plateformes matérielles. Les principaux opérateurs de télécommunications signalent que les applications conteneurisées en périphérie du réseau améliorent les performances des applications sensibles à la latence.
Des secteurs tels que la fabrication, le commerce de détail, les télécommunications et la santé déploient de plus en plus d'applications conteneurisées en périphérie de réseau pour traiter les données au plus près de leur source, réduire la latence, optimiser l'utilisation de la bande passante et permettre de nouveaux cas d'utilisation comme l'analyse en temps réel, le traitement des données IoT et les expériences client qui étaient auparavant impossibles avec les modèles de cloud computing centralisés.
Marché des conteneurs d'applications : défis
Complexité de l'orchestration et de la gestion des conteneurs
Le marché des conteneurs d'applications est confronté à des défis liés à la complexité de leur orchestration, notamment lors des déploiements d'entreprise à grande échelle. Cette complexité constitue un obstacle majeur à l'adoption des conteneurs à grande échelle.
Si la conteneurisation simplifie le déploiement des applications, la gestion de centaines, voire de milliers de conteneurs dans des environnements distribués représente un défi opérationnel majeur. Les entreprises peinent à mettre en œuvre des pratiques de surveillance, de journalisation, de mise en réseau, de stockage persistant et de sécurité dans des environnements conteneurisés dynamiques.
La courbe d'apprentissage abrupte des plateformes d'orchestration de conteneurs comme Kubernetes crée des déficits de compétences. Des enquêtes sectorielles montrent que plus de 70 % des organisations peinent à recruter et à fidéliser des talents experts en conteneurs. Les organisations doivent investir dans la technologie et le développement des compétences pour surmonter ces complexités opérationnelles et mettre en place des pratiques de gestion des conteneurs matures.
 Demander un échantillon gratuit
Marché des conteneurs d'applications : portée du rapport
| Attributs du rapport | Détails du rapport |
|---|---|
| Nom du rapport | Marché des conteneurs d'applications |
| Taille du marché en 2024 | 5.83 milliard USD |
| Prévisions du marché en 2034 | 104.76 milliard USD |
| Taux de croissance | CAGR de 33.50% |
| Nombre de pages | 214 |
| Principales entreprises couvertes | Docker Inc., Red Hat Inc., Google LLC (Google Cloud), Microsoft Corporation, Amazon Web Services, IBM Corporation, VMware Inc., Cisco Systems Inc., Rancher Labs, SUSE, Canonical Ltd., Mirantis Inc., Container Solutions Inc., Portworx (Pure Storage), Enterprise Container Systems, HashiCorp, D2iQ, Platform9 Systems, Distributed Computing Technologies, Mesosphere Inc. et autres. |
| Segments couverts | Par modèle de déploiement, par taille d'organisation, par secteur d'activité et par région |
| Régions couvertes | Amérique du Nord, Europe, Asie-Pacifique (APAC), Amérique latine, Moyen-Orient et Afrique (MEA) |
| Année de base | 2024 |
| Année historique | 2019 à 2023 ans, qui |
| Année de prévision | 2025 - 2034 |
| Portée de la personnalisation | Bénéficiez d’options d’achat personnalisées pour répondre à vos besoins de recherche exacts. Demande de personnalisation |
Marché des conteneurs d'applications : segmentation
Le marché mondial des conteneurs d’applications est segmenté en modèle de déploiement, taille de l’organisation, secteur vertical et région.
Selon le modèle de déploiement , le marché se divise en solutions sur site et dans le cloud. Les conteneurs cloud dominent le marché grâce à leur flexibilité, leur évolutivité et leur compatibilité avec les approches de développement cloud-native modernes.
Selon la taille de l'entreprise , le marché se divise en petites et moyennes entreprises (PME) et grandes entreprises. Ces dernières devraient dominer le marché au cours de la période de prévision grâce à leurs ressources plus importantes pour la mise en œuvre et la gestion à grande échelle des technologies de conteneurisation.
Selon le secteur d'activité , l'industrie des conteneurs d'applications se divise en plusieurs catégories : technologies de l'information et télécommunications, services financiers, santé, commerce de détail, industrie manufacturière et autres. Les technologies de l'information et les télécommunications devraient dominer le marché en raison de la forte complémentarité entre les technologies de conteneurisation et les opérations de développement logiciel dans ces secteurs.
Marché des conteneurs d'applications : analyse régionale
L'Amérique du Nord dominera le marché
L'Amérique du Nord domine le marché mondial des conteneurs d'applications grâce à son écosystème technologique avancé, son taux élevé d'adoption du cloud et la présence d'importants fournisseurs de technologies de conteneurs et de services cloud. Les États-Unis représentent environ 45 % du marché mondial, car ils ont été les premiers à adopter DevOps et ont investi massivement dans la transformation numérique de tous les secteurs.
La région dispose d'un important financement en capital-risque pour les startups liées aux conteneurs et de programmes de recherche avancés dans les grandes entreprises technologiques et les institutions universitaires, ce qui continue de stimuler l'innovation dans la technologie des conteneurs.
Les principaux fournisseurs de cloud de la région développent leurs services liés aux conteneurs, renforçant ainsi le leadership de l'Amérique du Nord dans ce secteur technologique en pleine évolution. De plus, les initiatives gouvernementales favorables à l'infrastructure cloud native et aux cadres de cybersécurité ont accéléré l'adoption des conteneurs par les entreprises dans les secteurs public et privé nord-américains.
Début 2025, plus de 60 % des entreprises Fortune 500 en Amérique du Nord ont adopté des plateformes d'orchestration de conteneurs basées sur Kubernetes, reflétant une évolution substantielle des entreprises vers des architectures cloud natives évolutives et résilientes.
La région Asie-Pacifique devrait connaître une croissance significative.
L'Asie-Pacifique est la région qui connaît la croissance la plus rapide dans le secteur des conteneurs d'applications, portée par la transformation numérique, la croissance des infrastructures cloud et les investissements technologiques dans les économies en développement. Des pays comme la Chine, l'Inde, Singapour et le Japon sont en tête grâce à d'importants investissements publics et privés dans la modernisation technologique. L'adoption des conteneurs en Asie-Pacifique progresse plus rapidement que la moyenne mondiale.
L'industrie croissante du développement de logiciels de la région, l'expansion de l'écosystème des startups et les entreprises établies modernisant leurs applications créent une énorme demande en matière de technologie de conteneurs.
Les initiatives gouvernementales en faveur de l'adoption du cloud et du développement des infrastructures numériques renforcent la dynamique du marché. La combinaison de la croissance rapide des économies numériques, de la pénétration croissante du cloud et de la maturité croissante de DevOps crée un environnement propice à la croissance dans cette région diversifiée.
Développements récents du marché :
- En janvier 2025, Docker, Inc. a annoncé la nomination de Don Johnson au poste de PDG, succédant à Scott Johnston. Ce changement de direction devrait orienter les initiatives stratégiques de Docker en matière de conteneurisation et de technologies cloud natives.
- En janvier 2025, Flexera a annoncé son accord pour l'acquisition de Spot FinOps et des produits d'infrastructure cloud de NetApp, notamment SpotInst, CloudCheckr et Fylamynt. L'acquisition a été finalisée début mars 2025, renforçant ainsi les capacités de gestion cloud de Flexera.
Marché des conteneurs d'applications : analyse concurrentielle
Le marché mondial des conteneurs d’applications est dirigé par des acteurs tels que :
- Docker Inc.
- Chapeau Rouge Inc.
- Google LLC (Google Cloud)
- Microsoft Corporation
- Amazon Web Services
- IBM Corporation
- vmware inc.
- Cisco Systems Inc.
- Laboratoires d'éleveurs
- SUSE
- Canonical Ltd.
- Mirantis Inc.
- Solutions de conteneurs Inc.
- Portworx (Stockage pur)
- Systèmes de conteneurs d'entreprise
- HashiCorp
- D2iQ
- Systèmes Platform9
- Technologies de calcul distribué
- Mésosphère Inc.
Le marché mondial des conteneurs d’applications est segmenté comme suit :
Par modèle de déploiement
- On-Premises
- Cloud
Par taille d'organisation
- Petites et moyennes entreprises
- Grandes entreprises
Par secteur d'activité
- Informatique et télécommunications
- BFSI
- Santé
- Vente au détail
- Secteur Industriel & Fabrication
- Autres
Par région
- Amérique du Nord
- Le traitement de la demande de
- Canada
- Europe
- France
- Le Royaume-Uni
- Espagne
- Allemagne
- Italie
- Reste de l'Europe
- Asie Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Amérique Latine
- Brésil
- Mexique
- Reste de l'amérique latine
- Moyen-Orient et Afrique
- GCC
- l'Afrique du Sud
- Reste du Moyen-Orient et Afrique
Table des matières
Méthodologie
Foire aux questions
Les conteneurs d'applications sont des packages logiciels légers, autonomes et exécutables qui incluent tout ce qui est nécessaire pour exécuter une application, comme le code, l'environnement d'exécution, les outils système, les bibliothèques système et les paramètres.
Le marché des conteneurs d'applications devrait être stimulé par l'adoption croissante de l'architecture des microservices, des pratiques DevOps, des approches de développement cloud natives, de la modernisation des applications, de l'expansion de l'informatique de pointe et de la demande croissante d'utilisation efficace des ressources dans l'infrastructure informatique.
Selon notre étude, le marché mondial des conteneurs d’applications valait environ 5.83 milliards USD en 2024 et devrait atteindre environ 104.76 milliards USD d’ici 2034.
· Le taux de croissance annuel composé (TCAC) du marché des conteneurs d'applications devrait se situer autour de 33.50 % entre 2025 et 2034.
· Le marché mondial des conteneurs d'application enregistrera la plus forte croissance en Amérique du Nord au cours de la période prévisionnelle.
Les principaux acteurs du marché des conteneurs d'applications sont Docker Inc., Red Hat Inc., Google LLC (Google Cloud), Microsoft Corporation, Amazon Web Services, IBM Corporation, VMware Inc., Cisco Systems Inc., Rancher Labs, SUSE, Canonical Ltd., Mirantis Inc., Container Solutions Inc., Portworx (Pure Storage), Enterprise Container Systems, HashiCorp, D2iQ, Platform9 Systems, Distributed Computing Technologies et Mesosphere Inc.
Ce rapport analyse en profondeur le marché des conteneurs d'applications, notamment en analysant en profondeur les moteurs du marché, les freins, les tendances émergentes, la dynamique régionale et les opportunités de croissance futures. Il examine également la dynamique concurrentielle, les innovations technologiques, les modèles de déploiement et les applications sectorielles qui façonnent l'écosystème des conteneurs.
Table des matières
Perspective de l'industrie des conteneurs d'applications :MarchéIdées clés:Facteurs de croissanceAttachesOpportunitésDéfisPortée du rapportSegmentationAnalyse régionaleDéveloppements récents du marché :Analyse de la concurrenceLe marché mondial des conteneurs d’applications est segmenté comme suit :Clients satisfaits