
Informe de análisis del tamaño, la cuota de mercado y el crecimiento del mercado mundial de éter de polifenileno (PPE) - Previsión para 2034

Mercado de éter de polifenileno (PPE) por tipo (PPE/PA, PPE/PP, PPE/PS), por aplicación (automotriz, eléctrica y electrónica, atención médica, aeroespacial, otros) y por región: panorama general de la industria global y regional, inteligencia de mercado, análisis exhaustivo, datos históricos y pronósticos 2025-2034.
| Tamaño del mercado en 2024 | Pronóstico del mercado en 2034 | Tasa de crecimiento anual compuesta (en %) | Año base |
|---|---|---|---|
| USD 1.97 mil millones | USD 4.58 mil millones | 8.1% | 2024 |
¿Cuál es el tamaño del mercado del éter de polifenileno (PPE)?
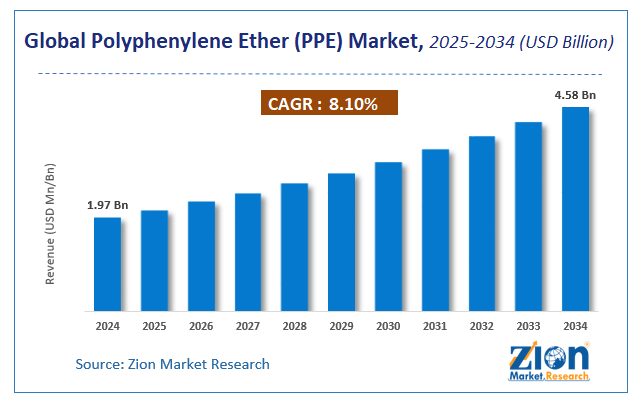
El mercado global de éter de polifenileno (PPE) alcanzó un valor aproximado de 1.97 millones de dólares en 2024 y se prevé que crezca hasta alcanzar los 4.58 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 8.1 % entre 2025 y 2034. El informe analiza los factores impulsores, las limitaciones y los desafíos del mercado global de éter de polifenileno (PPE), así como su impacto en la demanda durante el período de proyección. Además, explora las oportunidades emergentes en la industria del éter de polifenileno (PPE).
Mercado mundial de éter de polifenileno: descripción general
El éter de polifenileno (PPE) es un polímero, también conocido como óxido de polifenileno (PPO). Ofrece excelentes propiedades mecánicas, estabilidad dimensional y resistencia al calor, lo que lo convierte en un producto químico muy demandado en diversos sectores. Gracias a su superior resistencia a la hidrólisis y su baja absorción de humedad, también puede utilizarse como retardante de llama. Algunas de las aplicaciones más comunes del PPE incluyen dispositivos eléctricos como disyuntores y conectores, componentes de fotocopiadoras e impresoras, ablandadores de agua y máquinas expendedoras.
Sin embargo, el producto es difícil de procesar como unidad independiente y generalmente se procesa junto con nailon o poliestireno (PS) . Algunas consideraciones específicas que influyen en la tendencia de crecimiento de la demanda de EPI incluyen cambios de color al exponerse a la radiación ultravioleta y alta viscosidad. La industria de los EPI se ocupa de la producción y distribución de EPI y productos derivados.
Mercado mundial de éter de polifenileno: factores de crecimiento
El creciente uso en viviendas impulsará el crecimiento del mercado.
Se prevé que el mercado mundial de éter de polifenileno (PPE) experimente un crecimiento significativo debido a la creciente aplicación de este termoplástico en la construcción de viviendas, donde se utiliza para la fabricación de componentes esenciales como enchufes, conectores, circuitos y aislantes. El PPE se caracteriza por su excelente resistencia a altas temperaturas y sus propiedades de aislamiento eléctrico. Estas características han generado una mayor demanda por parte de constructores de viviendas y espacios comerciales. El aumento de la población y la creciente demanda de viviendas seguras, junto con el incremento en el número de espacios comerciales e industriales, impulsarán el consumo de PPE durante el período de pronóstico.
La eficiencia del rendimiento de los EPI en las piezas de automoción impulsará una mayor demanda.
El EPI es un material versátil. Ha encontrado un número significativo de consumidores en uno de los sectores de mayor crecimiento: el sector automotriz, donde se utiliza para fabricar diversas piezas de vehículos. Esto incluye componentes como interruptores eléctricos, carcasas de bombas y conectores. En diciembre de 2024, la Corporación de Industrias Básicas de Arabia Saudita (SABIC), una empresa química con sede en Arabia Saudita, anunció la incorporación de dos grados de resina NORYL™.
Esta familia de resinas se compone de aditivos y cargas selectas de PPE de SABIC, mezclados con poliestireno de alto rendimiento (HIPS), poliamida (PA), polipropileno (PP) y elastómero termoplástico (TPE). Con el lanzamiento de estas dos nuevas calidades, la empresa busca satisfacer la creciente demanda de carcasas y módulos de batería resistentes a impactos, más delgados y ligeros. Las resinas, denominadas NORYL™ NHP6011 y NHP6012, cumplirán con algunos de los requisitos clave de la pujante industria de vehículos eléctricos (VE), como mayor potencia, autonomía y seguridad.
Se espera que el creciente número de actores en el sector de los vehículos eléctricos, junto con la excelente respuesta de los grupos de consumidores a los vehículos híbridos y eléctricos y las excelentes iniciativas emprendidas por los gobiernos regionales para promover la adopción de vehículos eléctricos para el transporte público y privado, impulsen la demanda de EPI de alto rendimiento.
Restricciones:
Desarrollo de nuevas alternativas de alto rendimiento para restringir el crecimiento del mercado.
Los actores del mercado mundial de éter de polifenileno que operan en la industria química y de materiales buscan innovar y desarrollar nuevos copolímeros que no solo satisfagan la demanda actual y competitiva de los usuarios finales, sino que también impulsen el crecimiento futuro. Esto ha dado como resultado el desarrollo de nuevos sustitutos de alto rendimiento para el EPI, que generalmente se procesa como un copolímero. Por ejemplo, en noviembre de 2024, SABIC anunció el lanzamiento de una resina de copolímero a base de policarbonato (PC).
El nuevo producto fue calificado como una innovación revolucionaria debido a su excelente compatibilidad con los conectores fotovoltaicos (FV). Además, cumple con los estrictos requisitos normativos y las expectativas de rendimiento establecidas en los sistemas solares emergentes de 1.5 kV. La nueva línea se denomina LNP EXL9334P y afirma superar a otros materiales de la competencia, incluidos el PPE y el nailon reforzado con fibra de vidrio. Estos avances generan una división en el mercado, lo que provoca pérdidas de ingresos.
Oportunidades:
Fomentar la innovación en el campo de los EPI para crear mayores posibilidades de crecimiento.
El sector mundial del éter de polifenileno podría experimentar un mayor crecimiento gracias a la investigación y el desarrollo (I+D) en curso en el campo de los PPE, llevada a cabo por empresas ya establecidas y por nuevas compañías. Existen varios proyectos en marcha que buscan mejorar la eficiencia del PPE y hacerlo más adecuado para diversas aplicaciones. En julio de 2024, SABIC lanzó una nueva calidad de PPE denominada resina de éter de polifenileno Noryl.
Está compuesto por un 25 % o más de material reciclado posconsumo (PCR) y se suma a la cartera actual de productos PCT. Una de las características clave de esta gama es su impacto positivo en el medio ambiente, ya que contribuye a reducir el potencial de calentamiento global (PCG) en casi un 10 % en comparación con los derivados de combustibles fósiles. El creciente interés por la sostenibilidad ambiental en la industria química probablemente impulsará un mayor consumo de variantes nuevas y mejoradas.
Desafíos:
Las preocupaciones medioambientales y la existencia de regulaciones estrictas podrían dificultar una mayor expansión.
El éter de polifenileno forma parte de un problema mayor derivado del consumo masivo de diversos tipos de plástico. En los últimos tiempos, se han emprendido varias iniciativas para concienciar a los consumidores sobre el plástico y sus derivados, lo que ha ejercido una mayor presión sobre los productores para que busquen alternativas sostenibles. A menos que todas las empresas productoras de EPI encuentren mejores maneras de abordar la contaminación ambiental derivada de estos productos, su supervivencia futura podría verse comprometida. Además, la estricta normativa sobre el uso de EPI puede generar desafíos operativos adicionales.
Ideas clave
- Según el análisis compartido por nuestro analista de investigación, se estima que el mercado mundial de éter de polifenileno (PPE) crecerá anualmente a una tasa de crecimiento anual compuesta (CAGR) de alrededor del 8.1% durante el período de pronóstico (2025-2034).
- En lo que respecta a los ingresos, el tamaño del mercado mundial de éter de polifenileno (PPE) se valoró en alrededor de 1.97 millones de dólares en 2024 y se prevé que alcance los 4.58 millones de dólares en 2034.
- Se prevé que el mercado del éter de polifenileno (PPE) crezca a un ritmo significativo debido a la creciente demanda de materiales de alto rendimiento, ligeros y resistentes al calor en las industrias automotriz (especialmente vehículos eléctricos), eléctrica y electrónica, y de la construcción, junto con los continuos avances en la ciencia de los materiales y las tecnologías de procesamiento.
- Según el tipo, se prevé que el segmento de EPI/PA lidere el mercado mundial.
- En función de su aplicación, el segmento de la automoción está creciendo a un ritmo elevado y seguirá dominando el mercado mundial.
- Según la región, se prevé que Norteamérica domine el mercado mundial durante el período de pronóstico.
 Solicitar muestra gratis
Mercado global de éter de polifenileno (PPE): Alcance del informe
| Atributos de informe | Detalles del informe |
|---|---|
| Reportar nombre | Mercado de éter de polifenileno (PPE) |
| Tamaño del mercado en 2024 | USD 1.97 mil millones |
| Pronóstico del mercado en 2034 | USD 4.58 mil millones |
| Tasa de Crecimiento | CAGR de 8.1% |
| Número de páginas | 212 |
| Principales empresas cubiertas | Asahi Kasei Corporation (Japón), BASF SE (Alemania), Evonik Industries AG (Alemania), Entec Polymers (EE. UU.), LyondellBasell Industries Holdings BV (Países Bajos), Mitsubishi Chemical Corporation (Japón), Oxford Polymers (EE. UU.), Polyplastics Co. Ltd (Japón), SABIC (Arabia Saudita) y Sumitomo Chemical Co., Ltd. (Japón), y otros. |
| Segmentos cubiertos | Por tipo, por aplicación y por región |
| Regiones cubiertas | América del Norte, Europa, Asia Pacífico (APAC), América Latina, Oriente Medio y África (MEA) |
| Año base | 2024 |
| Año histórico | 2020 - 2023 |
| Año de pronóstico | 2025 - 2034 |
| Ámbito de personalización | Disponemos de opciones de compra personalizadas para satisfacer sus necesidades de investigación específicas. Solicitud de personalización |
Mercado mundial de éter de polifenileno: segmentación
El mercado global de éter de polifenileno se segmenta según su aplicación, tipo y región. Todos los segmentos se han analizado en función de las tendencias actuales y futuras, y se estima que el mercado abarcará el período de 2025 a 2034.
Según su aplicación, los segmentos del mercado global son salud, automoción, aeroespacial, electrónica y otros. Las mayores tasas de crecimiento se observaron en las categorías de automoción y electrónica debido a la alta capacidad de aislamiento eléctrico de los EPI. El mayor enfoque en la seguridad vehicular y el creciente volumen de ventas en la industria automotriz fueron los principales impulsores del crecimiento segmentario.
Según el tipo, los segmentos de la industria del éter de polifenileno son PPE/PP, PPE/PA y PPE/PS. La mezcla más común utilizada en la industria comercial es la de éter de polifenileno (PPE) y poliestireno (PS) debido a sus amplias aplicaciones en los sectores de usuarios finales. Por ejemplo, el HIPS es una de las mezclas mejor valoradas, ya que es fácil de fabricar y mecanizar. Ofrece ventajas como bajo costo, facilidad de pintura, excelente capacidad aislante, robustez y durabilidad, y está aprobado por la Administración de Alimentos y Medicamentos (FDA). El HIPS se utiliza en gráficos impresos, accesorios, quioscos y piezas y carcasas de máquinas termoformadas. La conductividad eléctrica del HIPS es de aproximadamente 1014¹⁴ Ω·cm.
El segmento regional incluye la demanda actual y prevista para Norteamérica, Europa, Asia Pacífico, Latinoamérica y Oriente Medio y África.
Mercado mundial de éter de polifenileno: análisis regional
El mercado del éter de polifenileno (PPE) presenta un crecimiento variable en las principales regiones, impulsado por las diferencias en la demanda industrial, las capacidades de fabricación y los avances tecnológicos. Asia-Pacífico lidera el mercado debido a la rápida industrialización, la fuerte demanda de los sectores automotriz y electrónico, y la presencia de importantes productores de PPE, especialmente en China, Japón y Corea del Sur. América del Norte le sigue de cerca, gracias a la avanzada I+D, la demanda de materiales de alto rendimiento en aplicaciones automotrices y aeroespaciales, y las estrictas regulaciones ambientales que promueven materiales ligeros y reciclables. Europa también posee una participación significativa, impulsada por las innovaciones en las industrias eléctrica y electrónica y un creciente enfoque en la sostenibilidad y la eficiencia de los materiales. Mientras tanto, América Latina y Oriente Medio y África son mercados emergentes que experimentan un crecimiento gradual a medida que se extiende la industrialización y el desarrollo de infraestructuras impulsa la demanda de plásticos de ingeniería duraderos como el PPE.
Mercado mundial de éter de polifenileno (PPE): Análisis competitivo
El informe ofrece un análisis de la cuota de mercado de las empresas para brindar una visión general de los principales actores del mercado. Además, abarca los principales desarrollos estratégicos del mercado, incluyendo adquisiciones y fusiones, lanzamientos de nuevos productos, acuerdos, alianzas, colaboraciones y empresas conjuntas, investigación y desarrollo, y la expansión regional de los principales participantes en el mercado del éter de polifenileno (PPE) a nivel global y regional.
El mercado mundial de éter de polifenileno (PPE) está dominado por empresas como:
- Asahi Kasei Corporation (Japón)
- BASF SE (Alemania)
- Evonik Industries AG (Alemania)
- Polímeros Entec (EE. UU.)
- LyondellBasell Industries Holdings BV (Países Bajos)
- Mitsubishi Chemical Corporation (Japón)
- Polímeros Oxford (EE. UU.)
- Polyplastics Co. Ltd (Japón)
- SABIC (Arabia Saudita)
- Sumitomo Chemical Co. Ltd. (Japón).
Mercado global de éter de polifenileno (PPE): Análisis de segmentación
El mercado mundial de éter de polifenileno (PPE) se segmenta de la siguiente manera:
Por Tipo
- EPI/PA
- EPI/PP
- EPI / PS
por Aplicación
- Motorium
- Eléctrica y electrónica
- Sector Sanitario
- Aeroespacial
- Otros
Por región
- Norteamérica
- Las
- Canada
- Mexico
- Europa
- Francia
- El Reino Unido
- España
- Alemania
- Italia
- El resto de Europa
- Asia-Pacífico
- China
- Japan
- India
- Australia
- South Korea
- Resto de Asia y el Pacífico
- Oriente Medio y África
- Saudi Arabia
- UAE
- Egipto
- Kuwait
- Sudáfrica
- Resto de Oriente Medio y África
- América Latina
- Brazil
- Argentina
- Resto de latinoamerica
Tabla de contenidos
Metodología
Preguntas frecuentes
El éter de polifenileno (PPE) es un polímero, también conocido como óxido de polifenileno (PPO). Ofrece excelentes propiedades mecánicas, estabilidad dimensional y resistencia al calor, lo que lo convierte en un producto químico muy demandado en diversos sectores. Gracias a su superior resistencia a la hidrólisis y su baja absorción de humedad, también puede utilizarse como retardante de llama. Algunas de las aplicaciones más comunes del PPE incluyen dispositivos eléctricos como disyuntores y conectores, componentes de fotocopiadoras e impresoras, ablandadores de agua y máquinas expendedoras.
Se prevé que el mercado mundial de éter de polifenileno (PPE) crezca debido a la creciente demanda de plásticos de ingeniería de alto rendimiento, el crecimiento de las industrias automotriz y electrónica, y la creciente necesidad de materiales ignífugos y ligeros.
Según un estudio, el mercado mundial de éter de polifenileno (PPE) alcanzó un valor de aproximadamente 1.97 millones de dólares en 2024 y se espera que llegue a los 4.58 millones de dólares en 2034.
Se prevé que el mercado mundial de éter de polifenileno (PPE) crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.1% durante el período de pronóstico.
Se prevé que Norteamérica domine el mercado del éter de polifenileno (PPE) durante el período de pronóstico.
Entre los principales actores del mercado mundial de éter de polifenileno (PPE) se incluyen Asahi Kasei Corporation (Japón), BASF SE (Alemania), Evonik Industries AG (Alemania), Entec Polymers (EE. UU.), LyondellBasell Industries Holdings BV (Países Bajos), Mitsubishi Chemical Corporation (Japón), Oxford Polymers (EE. UU.), Polyplastics Co. Ltd (Japón), SABIC (Arabia Saudita) y Sumitomo Chemical Co., Ltd. (Japón), entre otros.
El informe explora aspectos cruciales del mercado del éter de polifenileno (PPE), incluyendo un análisis detallado de los factores de crecimiento y las limitaciones existentes, al tiempo que examina las oportunidades de crecimiento futuras y los desafíos que afectan al mercado.

Lista de contenidos
¿Cuál es el tamaño del mercado?Descripción general global del éter de polifenilenoFactores clave del crecimiento global del éter de polifenilenoRestricciones:Oportunidades:Desafíos:Ideas claveAlcance de GlobalReportSegmentación global del éter de polifenilenoAnálisis regional global del éter de polifenilenoAnálisis competitivo globalAnálisis de segmentación globalClientes satisfechos

