Tamaño del mercado global de sistemas de archivo y comunicación de imágenes (PACS) en 2034
Mercado de sistemas de archivo y comunicación de imágenes (PACS) por componente (hardware, software y servicios), por modelo de implementación (local y en la nube), por usuario final (hospitales, centros quirúrgicos ambulatorios, centros de diagnóstico y otros), por tipo de imagen (tomografía computarizada, resonancia magnética, rayos X, ultrasonido y otros) y región: panorama general de la industria global y regional, inteligencia de mercado, análisis exhaustivo, datos históricos y pronósticos 2026-2034.
| Tamaño del mercado en 2025 | Pronóstico del mercado en 2034 | Tasa de crecimiento anual compuesta (en %) | Año base |
|---|---|---|---|
| USD 4.24 mil millones | USD 7.99 mil millones | 7.3% | 2025 |
Perspectiva de la industria de los sistemas de archivo y comunicación de imágenes (PACS):
¿Cuál será el tamaño del mercado global de sistemas de archivo y comunicación de imágenes (PACS) durante el período previsto?
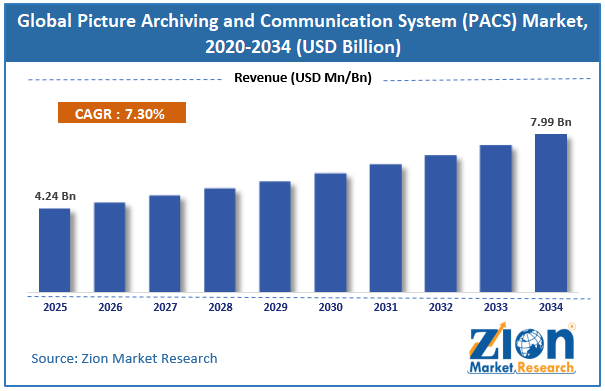
El mercado global de sistemas de archivo y comunicación de imágenes (PACS, por sus siglas en inglés) alcanzó un valor aproximado de 4.24 millones de dólares en 2025 y se prevé que crezca hasta alcanzar los 7.99 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR, por sus siglas en inglés) de aproximadamente el 7.3 % entre 2026 y 2034.
Ideas clave
- Según el análisis compartido por nuestro analista de investigación, se estima que el mercado global de sistemas de archivo y comunicación de imágenes (PACS) crecerá anualmente a una tasa compuesta anual de alrededor del 7.3% durante el período previsto (2026-2034).
- En términos de ingresos, el mercado global de sistemas de archivo y comunicación de imágenes (PACS, por sus siglas en inglés) se valoró en alrededor de 4.24 millones de dólares en 2025 y se prevé que alcance los 7.99 millones de dólares en 2034.
- Se prevé que la expansión de la telemedicina y la teleradiología impulse el mercado de los sistemas de archivo y comunicación de imágenes (PACS, por sus siglas en inglés).
- Según el componente, el segmento de software Domina el mercado de sistemas de archivo y comunicación de imágenes (PACS, por sus siglas en inglés) con una cuota de ingresos del 42.9 % en 2025.
- Según el modelo de implementación, el segmento de soluciones locales (on-premise) mantendrá la mayor parte de la cuota de mercado en 2025, con un 68.3%.
- En función del usuario final, el segmento de hospitales ostentará la mayor parte de la cuota de mercado en 2025, con un 53.4%.
- Según el tipo de imagen, segmento de rayos X domina el mercado con más del 39% en 2025.
- Por regiones, Norteamérica domina el mercado de sistemas de archivo y comunicación de imágenes (PACS, por sus siglas en inglés) con una cuota de ingresos del 39.5 % en 2025.
Mercado de sistemas de archivo y comunicación de imágenes (PACS): Descripción general
El Sistema de Archivo y Comunicación de Imágenes (PACS) es una tecnología de imágenes médicas que se utiliza para almacenar, recuperar, gestionar, distribuir y visualizar imágenes médicas digitales, como radiografías, tomografías computarizadas (TC), resonancias magnéticas (RM) , ecografías y mamografías. El PACS reemplaza el almacenamiento tradicional de imágenes en película con almacenamiento electrónico y permite a los profesionales sanitarios autorizados acceder a las imágenes a través de ordenadores y otros dispositivos conectados. El sistema se conecta generalmente a los Sistemas de Información Radiológica (RIS) y a las Historias Clínicas Electrónicas (HCE), lo que facilita el intercambio de imágenes e información relevante del paciente entre hospitales, centros de diagnóstico y clínicas. El PACS mejora el flujo de trabajo diagnóstico, elimina la necesidad de almacenamiento físico, permite la interpretación remota de imágenes y agiliza la colaboración entre radiólogos y otros profesionales sanitarios.
Impacto de la guerra entre Estados Unidos e Israel en Irán sobre el mercado de sistemas de archivo y comunicación de imágenes (PACS).
A corto plazo, el mercado de sistemas de archivo y comunicación de imágenes (PACS) en Irán y en todo Oriente Medio probablemente se verá afectado negativamente por la guerra entre Estados Unidos e Israel. Las interrupciones en la infraestructura sanitaria, las rutas comerciales internacionales, los canales bancarios y las cadenas de suministro de tecnología médica podrían retrasar la adquisición de hardware, servidores, sistemas de almacenamiento, equipos de red y software y servicios relacionados con los sistemas PACS . El conflicto ya ha sobrecargado aún más las cadenas de suministro médico y ha incrementado los costos logísticos. Las sanciones y otras restricciones financieras siguen siendo obstáculos para la adquisición de tecnología médica.
Al mismo tiempo, los daños a las instalaciones sanitarias y la creciente necesidad de servicios de diagnóstico podrían generar una demanda a largo plazo de imágenes digitales y sistemas PACS, a medida que los proveedores de atención médica reconstruyen y modernizan su infraestructura. Por lo tanto, es probable que el conflicto limite inicialmente la inversión en PACS, pero podría impulsar la demanda derivada de la reconstrucción a largo plazo.
Mercado de sistemas de archivo y comunicación de imágenes (PACS): factores de crecimiento
¿Cómo influye el creciente número de procedimientos de diagnóstico por imagen en el mercado de los sistemas de archivo y comunicación de imágenes (PACS, por sus siglas en inglés)?
El creciente número de pruebas de diagnóstico por imagen es un factor clave para el mercado de los sistemas de archivo y comunicación de imágenes (PACS). Cada radiografía, tomografía computarizada, resonancia magnética, ecografía y otras pruebas de imagen digital generan imágenes que deben almacenarse, recuperarse, transmitirse y gestionarse de forma eficiente. La magnitud de esta demanda queda patente en las cifras del Servicio Nacional de Salud (NHS) de Inglaterra, que registraron 48.7 millones de pruebas de diagnóstico por imagen en Inglaterra entre enero y diciembre de 2024.
Solo en diciembre de 2024, el NHS realizó alrededor de 1.72 millones de radiografías, 850 000 ecografías, 640 000 tomografías computarizadas y 370 000 resonancias magnéticas. NHS England informó que se realizaron un promedio de 2.4 millones de pruebas diagnósticas mensuales en 2024/25, un 8 % más que el año anterior y un 25 % más que los niveles prepandémicos de 2019/20. Por lo tanto, estos factores impulsan el crecimiento del sector.
Dominación
La escasez de profesionales informáticos cualificados supone una importante limitación para el crecimiento de la industria de los sistemas de archivo y comunicación de imágenes (PACS).
La escasez de especialistas en TI cualificados podría frenar la expansión del mercado de sistemas de archivo y comunicación de imágenes (PACS), dado que estos sistemas dependen de personal experto para gestionar la implementación, la integración, la ciberseguridad, el almacenamiento de datos, la interoperabilidad y el mantenimiento continuo. Los datos oficiales ponen de manifiesto el déficit generalizado de competencias digitales pertinentes. El Departamento de Ciencia, Innovación y Tecnología del Reino Unido proyectó un déficit anual de 3,800 trabajadores de ciberseguridad en 2025, cuando el mercado necesita aproximadamente 12,900 nuevos profesionales, pero solo 9,100 se incorporan a la fuerza laboral cada año. Además, el 49 % de las empresas del Reino Unido señalaron carencias en competencias técnicas básicas de ciberseguridad, mientras que el 30 % señaló carencias en competencias técnicas más avanzadas.
Esta escasez puede afectar especialmente a los hospitales y centros de diagnóstico que adoptan sistemas PACS, ya que la falta de personal informático cualificado puede ralentizar la implementación, aumentar los costes de formación y contratación, dificultar la integración con los sistemas RIS/EHR e incrementar los riesgos de ciberseguridad . El problema cobra especial relevancia a medida que las organizaciones sanitarias continúan digitalizando los flujos de trabajo de imagenología y gestionan volúmenes cada vez mayores de datos confidenciales de pacientes.
Oportunidades
¿Cómo crea el aumento en los lanzamientos de productos una oportunidad lucrativa para el mercado de los sistemas de archivo y comunicación de imágenes (PACS)?
A medida que el mercado de PACS experimenta un mayor número de lanzamientos de productos, existe un importante margen de crecimiento gracias a servicios de gestión de imágenes más eficientes, versátiles y rentables. Entre las novedades del mercado de PACS se incluyen PACS en la nube, integración de inteligencia artificial, aplicaciones móviles de imagen y sistemas de imagen interoperables que mejoran el almacenamiento y la recuperación de imágenes, proporcionan acceso remoto y optimizan el flujo de trabajo. Todo ello permitirá a los centros sanitarios procesar cantidades cada vez mayores de datos de imagen sin aumentar los costes de hardware ni operativos. Se prevé que la competencia en el mercado de proveedores de PACS aumente, con posibles ofertas en diagnósticos mediante IA, ciberseguridad, almacenamiento en la nube escalable e interoperabilidad con plataformas EHR/RIS.
Por ejemplo, en febrero de 2025, DeepHealth, Inc., líder mundial en informática sanitaria basada en IA y filial de RadNet, Inc., presentó soluciones de próxima generación para la informática radiológica y el cribado poblacional, también basadas en IA, en el Congreso Europeo de Radiología (ECR) 2025 en Viena. Para impulsar avances en la atención médica mediante imágenes, el conjunto de soluciones de DeepHealth aborda los desafíos clínicos y operativos críticos a los que se enfrentan los proveedores de atención médica en todo el mundo. Las soluciones de DeepHealth se basan en DeepHealth OS, un sistema operativo seguro, escalable y nativo de la nube que integra datos de diversas soluciones y permite la interoperabilidad con ecosistemas de TI sanitarios más amplios. Para facilitar la adopción de la IA a gran escala, DeepHealth ha establecido colaboraciones estratégicas que permiten soluciones integradas con socios líderes del sector.
Desafíos
¿Por qué la resistencia a la adopción de tecnología supone un desafío importante para el crecimiento de la industria de los sistemas de archivo y comunicación de imágenes (PACS, por sus siglas en inglés)?
La resistencia a la adopción de tecnología es uno de los principales desafíos que enfrentan los fabricantes de sistemas de archivo y comunicación de imágenes (PACS). Algunos proveedores de atención médica y profesionales de la salud pueden dudar o incluso oponerse rotundamente a reemplazar sus prácticas actuales con un nuevo sistema. Cuestiones como el costo, la capacitación del personal, la interrupción de la práctica, la seguridad y la complejidad del sistema pueden influir en la decisión de una organización médica de adoptar un PACS.
Además, una formación inadecuada del personal médico en tecnología informática moderna puede requerir especialistas en TI con mayor experiencia, lo que, a su vez, incrementa los costos y genera inconvenientes adicionales. Por lo tanto, el temor a modificar rutinas bien establecidas puede obstaculizar la expansión de los sistemas PACS en el sector sanitario y la transición de la atención médica hacia un sistema digital más integrado.
Mercado de sistemas de archivo y comunicación de imágenes (PACS): Alcance del informe
| Atributos de informe | Detalles del informe |
|---|---|
| Reportar nombre | Mercado de sistemas de archivo y comunicación de imágenes (PACS). |
| Tamaño del mercado en 2025 | USD 4.24 mil millones |
| Pronóstico del mercado en 2034 | USD 7.99 mil millones |
| Tasa de Crecimiento | CAGR de 7.3% |
| Número de páginas | 230 |
| Principales empresas cubiertas | Carestream Health, Fujifilm Holding Corporation, Siemens Healthineers AG, Infinitt Healthcare Co. Ltd, General Electric Company, Agfa-Gevaert Group, IBM Corporation, Sectra AB, PACSHealth, LLC, Merge Healthcare Solutions Inc, Brit Systems, ScImage, Inc., McKesson Corporation y otros. |
| Segmentos cubiertos | Por componente, por modelo de implementación, por usuario final, por tipo de imagen y por región. |
| Regiones cubiertas | América del Norte, Europa, Asia Pacífico (APAC), América Latina, Oriente Medio y África (MEA) |
| Año base | 2025 |
| Año histórico | 2020 - 2024 |
| Año de pronóstico | 2026 - 2034 |
| Ámbito de personalización | Disponemos de opciones de compra personalizadas para satisfacer sus necesidades de investigación específicas. Solicitud de personalización |
Mercado de sistemas de archivo y comunicación de imágenes (PACS): Segmentación
Información sobre los componentes
¿Por qué el segmento de software ocupa una posición destacada en el mercado de los sistemas de archivo y comunicación de imágenes (PACS)?
El segmento de software domina el mercado de sistemas de archivo y comunicación de imágenes (PACS) con una cuota de ingresos del 42.9 % en 2025. El crecimiento se debe principalmente al creciente volumen de datos de imágenes diagnósticas, la creciente adopción de PACS basados en la nube y la necesidad de software que se integre con los registros electrónicos de salud (EHR), los sistemas de información radiológica (RIS) y los sistemas de información hospitalaria (HIS). Además, la integración de la inteligencia artificial (IA) , la visualización avanzada, la gestión automatizada del flujo de trabajo y el acceso remoto a imágenes impulsan el valor y la funcionalidad del software PACS. Las organizaciones sanitarias también están abandonando el software propietario para adoptar modelos de software como servicio (SaaS) y de suscripción, lo que puede reducir los costes iniciales de infraestructura y aumentar la adopción de PACS en centros sanitarios más pequeños.
Información sobre el modelo de implementación
¿Cómo consigue el segmento de instalación local (On-Premises) captar la mayor cuota de mercado en el sector de los sistemas de archivo y comunicación de imágenes (PACS)?
El segmento de sistemas locales (on-premise) representa la mayor cuota del mercado de sistemas de archivo y comunicación de imágenes (PACS) en 2025, con un 68.3 %. Los hospitales y los grandes centros de diagnóstico siguen prefiriendo los sistemas locales para mantener el control directo sobre los datos de imágenes médicas y la infraestructura de TI. Las soluciones PACS locales permiten a las organizaciones sanitarias mantener el control directo sobre el almacenamiento, la seguridad, los permisos de acceso y la configuración del sistema de los datos de imágenes médicas, lo cual es fundamental para gestionar la información confidencial de los pacientes.
Información para el usuario final
¿Cómo logra el segmento de hospitales captar la mayor cuota de mercado en el mercado de sistemas de archivo y comunicación de imágenes (PACS)?
El sector hospitalario representa la mayor cuota del mercado de sistemas de archivo y comunicación de imágenes (PACS) en 2025, con un 53.4 %. El creciente uso de imágenes digitales y el elevado volumen de diagnósticos hospitalarios han generado una gran necesidad de almacenamiento digital de imágenes. Los hospitales generan enormes cantidades de radiografías, tomografías computarizadas, resonancias magnéticas, ecografías y mamografías que deben organizarse, almacenarse de forma segura y mantenerse fácilmente accesibles. Por ello, los sistemas PACS benefician a los hospitales: almacenan todas las imágenes en una ubicación segura con fácil acceso y recuperación, y además pueden compartirse con la historia clínica electrónica (EHR), el sistema de información hospitalaria (RIS) y otros sistemas hospitalarios para facilitar el diagnóstico.
Información sobre tipos de imágenes
¿Qué factor impulsa el segmento de rayos X en el mercado de sistemas de archivo y comunicación de imágenes (PACS)?
El segmento de rayos X domina el mercado de sistemas de archivo y comunicación de imágenes (PACS), representando más del 39 % en 2025. La industria PACS está en auge debido a que la radiografía es el procedimiento de diagnóstico por imagen más común en clínicas y hospitales. En consecuencia, la gran cantidad de procedimientos diagnósticos exige un almacenamiento, recuperación, distribución y gestión eficientes del gran volumen de imágenes de rayos X generadas. Además, la transición de las tecnologías convencionales basadas en películas de rayos X a las digitales (radiografía digital o radiografía computarizada) impulsa el crecimiento del mercado PACS.
Perspectivas regionales
¿Qué factores impulsan la región de Norteamérica en el mercado de sistemas de archivo y comunicación de imágenes (PACS)?
América del Norte domina el mercado de sistemas de archivo y comunicación de imágenes (PACS) con una cuota de ingresos del 39.5 % en 2025. La rápida digitalización del sector sanitario, el elevado volumen de procedimientos de diagnóstico por imagen y la importante inversión en sistemas informáticos avanzados de imagen médica impulsan el crecimiento del mercado. El desarrollo continuo de productos por parte de los fabricantes, que incorporan soluciones innovadoras, atrae a más clientes a los sistemas PACS. Además, en 2025, las empresas lanzaron productos que les otorgan una ventaja competitiva en el mercado.
Por ejemplo, en mayo de 2025, GE HealthCare anunció el desarrollo de un producto que transformará sus soluciones True PACS y Centricity PACS en un sistema basado en la nube, impulsado por IA, interoperable y centrado en el flujo de trabajo. Las nuevas herramientas incluyen análisis predictivos para optimizar las operaciones del departamento de radiología, la distribución de la carga de trabajo y la capacidad de lectura. De manera similar, Konica Minolta Healthcare Americas lanzó en abril de 2025 Exa PACS|RIS de última generación con una plataforma API, herramientas de visualización avanzadas y reconstrucciones y segmentaciones 3D.
Durante ese mismo periodo, Fujifilm anunció una estrategia mejorada basada en la nube con AWS. En concreto, AWS validó la cartera de productos Synapse PACS de la compañía para la migración a la nube. Posteriormente, en 2025, la compañía presentó Synapse One, una nueva solución integrada basada en la nube que unifica PACS, RIS, imágenes 3D, programación y otros módulos en un entorno seguro con tecnología de AWS.
Mercado de sistemas de archivo y comunicación de imágenes (PACS): Análisis competitivo
El mercado global de sistemas de archivo y comunicación de imágenes (PACS) está dominado por empresas como:
- Salud de Carestream
- Corporación de cartera Fujifilm
- Siemens Healthineers AG
- Infinitt Healthcare Co. Ltd
- General Electric Company
- Grupo Agfa-Gevaert
- IBM Corporation
- Secta AB
- PACSHealth LLC
- Merge Healthcare Solutions Inc
- Sistemas Británicos
- ScImage Inc.
- Corporación McKesson
El mercado global de sistemas de archivo y comunicación de imágenes (PACS) se segmenta de la siguiente manera:
Por componente
- Componentes metálicos
- Software
- Servicios
Por modelo de implementación
- En el local
- Basado en la nube
Por usuario final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Centros de Diagnóstico
- Otros
Por tipo de imagen
- Tomografía computarizada
- Imagen de resonancia magnética
- Radiografía.
- Ultrasonido.
- Otros
Por región
- Norteamérica
- Las
- Canada
- Mexico
- Europa
- Francia
- El Reino Unido
- España
- Alemania
- Italia
- El resto de Europa
- Asia-Pacífico
- China
- Japan
- India
- Australia
- South Korea
- Resto de Asia y el Pacífico
- Oriente Medio y África
- Saudi Arabia
- UAE
- Egipto
- Kuwait
- Sudáfrica
- Resto de Oriente Medio y África
- América Latina
- Brazil
- Argentina
- Resto de latinoamerica
Tabla de contenidos
Metodología
Preguntas frecuentes
Un sistema de archivo y comunicación de imágenes (PACS, por sus siglas en inglés) es una tecnología de imágenes médicas que se utiliza para almacenar, recuperar, gestionar, distribuir y visualizar imágenes médicas digitales, como radiografías, tomografías computarizadas (TC), resonancias magnéticas (RM), ecografías y mamografías. El PACS reemplaza el almacenamiento tradicional de imágenes en película por almacenamiento electrónico y permite que los profesionales sanitarios autorizados accedan a las imágenes a través de ordenadores y otros dispositivos conectados.
Los principales impulsores del crecimiento del mercado de sistemas de archivo y comunicación de imágenes (PACS) incluyen el creciente volumen de procedimientos de diagnóstico por imagen, la mayor prevalencia de enfermedades crónicas y la rápida digitalización de la infraestructura sanitaria. La creciente adopción de sistemas PACS basados en la nube, imágenes con inteligencia artificial, telemedicina y teleradiología impulsa aún más la expansión del mercado al facilitar el acceso remoto, el análisis automatizado de imágenes y una gestión eficiente del flujo de trabajo.
Los principales desafíos que limitan el crecimiento del mercado de sistemas de archivo y comunicación de imágenes (PACS) incluyen los altos costos de implementación y mantenimiento, las preocupaciones sobre la privacidad de los datos y la ciberseguridad, los problemas de interoperabilidad con los sistemas de historia clínica electrónica (EHR), los sistemas de información de referencia (RIS) y los sistemas de información hospitalaria existentes, y la escasez de profesionales de TI cualificados. La dependencia de una infraestructura digital fiable y la conectividad a internet también pueden limitar su adopción en centros sanitarios más pequeños y en regiones en desarrollo.
En función del componente, se prevé que el segmento de software domine el crecimiento del mercado de sistemas de archivo y comunicación de imágenes (PACS, por sus siglas en inglés) durante el período proyectado.
El mercado de los sistemas de archivo y comunicación de imágenes (PACS) se está configurando por diversas tendencias e innovaciones emergentes, como la adopción de PACS basados en la nube y SaaS, el análisis de imágenes con IA, la visualización avanzada y la obtención de imágenes 3D, el acceso móvil y remoto a las imágenes, y una mayor interoperabilidad con las plataformas EHR y RIS. La integración de la IA permite la interpretación automatizada de imágenes, la priorización del flujo de trabajo y el apoyo a la toma de decisiones, mientras que las plataformas en la nube proporcionan almacenamiento escalable y admiten la teleradiología y la colaboración entre múltiples centros. Los proveedores también se centran cada vez más en la ciberseguridad, los visores sin instalación, los archivos neutrales del proveedor (VNA) y las plataformas unificadas de imágenes empresariales para mejorar la accesibilidad y la seguridad de los datos. Estas innovaciones hacen que los PACS sean más escalables, conectados y eficientes para hospitales y centros de diagnóstico.
Según el informe, el mercado global de sistemas de archivo y comunicación de imágenes (PACS, por sus siglas en inglés) alcanzó un valor aproximado de 4.24 millones de dólares en 2025 y se prevé que crezca hasta alcanzar los 7.99 millones de dólares en 2034.
Se prevé que el mercado global de sistemas de archivo y comunicación de imágenes (PACS, por sus siglas en inglés) crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.3% durante el período de pronóstico.
Se prevé que el crecimiento del sector mundial de sistemas de archivo y comunicación de imágenes (PACS, por sus siglas en inglés) esté liderado por Norteamérica durante el período de pronóstico.
El mercado global de sistemas de archivo y comunicación de imágenes (PACS, por sus siglas en inglés) está dominado por empresas como Carestream Health, Fujifilm Holding Corporation, Siemens Healthineers AG, Infinitt Healthcare Co. Ltd, General Electric Company, Agfa-Gevaert Group, IBM Corporation, Sectra AB, PACSHealth, LLC, Merge Healthcare Solutions Inc, Brit Systems, ScImage, Inc. y McKesson Corporation, entre otras.
El informe de mercado abarca el mercado geográfico junto con un análisis exhaustivo del panorama competitivo. También incluye análisis de flujo de caja, análisis de margen de beneficio, análisis de cesta de la compra, análisis de atractivo del mercado, análisis de sentimiento, análisis PESTLE, análisis de tendencias, análisis FODA, análisis de área comercial, análisis de oferta y demanda, análisis de las cinco fuerzas de Porter y análisis de la cadena de valor.
Clientes satisfechos