
Tamaño del mercado de contenedores de aplicaciones, participación, tendencias, crecimiento y pronóstico para 2034

Mercado de contenedores de aplicaciones por modelo de implementación (local y en la nube), por tamaño de organización (pequeñas y medianas empresas y grandes empresas), por sector vertical (TI y telecomunicaciones, servicios financieros y seguros, atención médica, comercio minorista, manufactura y otros) y por región: descripción general de la industria global y regional, inteligencia de mercado, análisis exhaustivo, datos históricos y pronósticos 2025-2034.
| Tamaño del mercado en 2024 | Pronóstico del mercado en 2034 | Tasa de crecimiento anual compuesta (en %) | Año base |
|---|---|---|---|
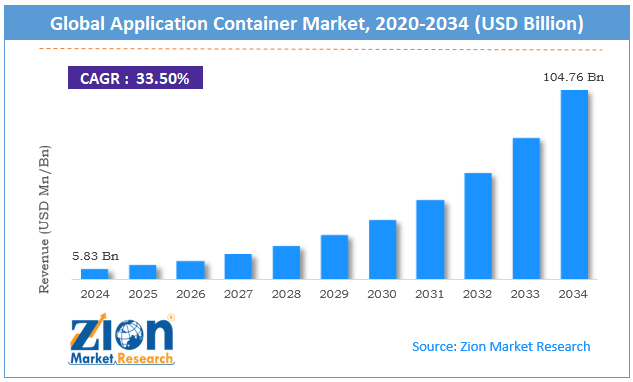
| USD 5.83 mil millones | USD 104.76 mil millones | 33.50% | 2024 |
Perspectiva de la industria de contenedores de aplicaciones:
El mercado global de contenedores de aplicaciones estaba valorado en aproximadamente 5.83 millones de dólares en 2024 y se espera que alcance alrededor de 104.76 millones de dólares para 2034, con una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 33.50% entre 2025 y 2034.
Mercado de contenedores de aplicaciones: descripción general
Los contenedores de aplicaciones son paquetes de software ligeros, autónomos y ejecutables que incluyen todo lo necesario para ejecutar una aplicación, como código, entorno de ejecución, herramientas del sistema, bibliotecas del sistema y configuración. Los contenedores aíslan el software de su entorno y garantizan su funcionamiento uniforme a pesar de las diferencias entre los entornos de desarrollo y de pruebas.
A diferencia de la virtualización tradicional, los contenedores comparten el núcleo del sistema operativo anfitrión , por lo que son mucho más eficientes en cuanto al uso de recursos del sistema. Esto permite a los desarrolladores crear una vez y desplegar en cualquier lugar, lo que se traduce en enormes mejoras de eficiencia en el desarrollo, la portabilidad de las aplicaciones y la velocidad de despliegue.
El sistema de contenedores incluye herramientas como Docker para ejecutar contenedores, Kubernetes para gestionar múltiples contenedores y otras herramientas como Aqua Security para gestionar la seguridad y las actualizaciones.
Se prevé que la creciente adopción de la arquitectura de microservicios, el cambio hacia enfoques de desarrollo nativos de la nube y la creciente necesidad de una utilización eficiente de los recursos en la infraestructura de TI impulsen un crecimiento sustancial en la industria de contenedores de aplicaciones durante el período previsto.
Ideas clave:
- Según el análisis compartido por nuestro analista de investigación, se estima que el mercado global de contenedores de aplicaciones crecerá anualmente a una tasa de crecimiento anual compuesta (CAGR) de alrededor del 33.50% durante el período de pronóstico (2025-2034).
- En términos de ingresos, el mercado global de contenedores de aplicaciones se valoró en alrededor de 5.83 millones de dólares en 2024 y se prevé que alcance los 104.76 millones de dólares en 2034.
- Se prevé que el mercado de contenedores de aplicaciones crezca significativamente debido a la creciente adopción de prácticas DevOps, el auge de la arquitectura de microservicios, los enfoques de desarrollo nativos de la nube y la necesidad de modernización de las aplicaciones en todos los sectores.
- Según el modelo de despliegue, basado en la nube Los contenedores lideran el segmento y seguirán liderando el mercado global.
- En función del tamaño de la organización, se prevé que las grandes empresas dominen la mayor cuota de mercado.
- Según los sectores verticales de la industria, se espera que las tecnologías de la información y las telecomunicaciones lideren el mercado durante el período previsto.
- Según la región, se prevé que Norteamérica lidere el mercado mundial durante el período de pronóstico.
Mercado de contenedores de aplicaciones: factores de crecimiento
Mayor adopción de la arquitectura de microservicios y las prácticas DevOps.
El mercado global de contenedores de aplicaciones está creciendo rápidamente gracias a la adopción generalizada de microservicios y DevOps en diversos sectores. Las organizaciones que implementan contenedores con DevOps despliegan sus aplicaciones con mayor rapidez y se recuperan con mayor agilidad ante incidentes. El paso de la arquitectura monolítica a los microservicios ha generado una gran demanda de tecnología de contenedores que respalde este desarrollo modular.
Las grandes empresas están experimentando una reducción en los ciclos de desarrollo tras la contenerización de microservicios. Este cambio arquitectónico y la necesidad de canalizaciones de integración y entrega continuas (CI/CD) impulsan la adopción de contenedores, ya que las organizaciones buscan mayor agilidad, escalabilidad y eficiencia operativa en el desarrollo y la implementación de aplicaciones.
Beneficios en eficiencia de costos y optimización de recursos
La tecnología de contenedores ofrece importantes ventajas en cuanto a ahorro de costes y optimización de recursos, lo que impulsa la expansión del sector de las aplicaciones en contenedores. Las aplicaciones en contenedores alcanzan una utilización del servidor entre un 50 % y un 80 % superior a la de los métodos de implementación tradicionales. Esto se traduce en un gran ahorro en los gastos de infraestructura tras la migración a implementaciones en contenedores.
Los contenedores permiten que múltiples aplicaciones se ejecuten en la misma infraestructura sin la sobrecarga de múltiples sistemas operativos, lo que facilita la consolidación de las cargas de trabajo. Además, su ligereza se traduce en una escalabilidad más rápida y un menor desperdicio de recursos ante variaciones en la demanda de carga de trabajo.
A medida que las organizaciones siguen priorizando la optimización del presupuesto de TI sin comprometer el rendimiento, la economía de la contenerización se convierte en el principal motor de crecimiento del mercado.
Mercado de contenedores de aplicaciones: Restricciones
Problemas de seguridad y cumplimiento
A pesar de su creciente adopción, el mercado de contenedores de aplicaciones se enfrenta a importantes desafíos relacionados con vulnerabilidades de seguridad y complejidades en materia de cumplimiento normativo. Las implementaciones de contenedores presentan consideraciones de seguridad únicas, como vulnerabilidades de escape de contenedores, riesgos de kernel compartido y problemas de integridad de la imagen del contenedor. La seguridad es una preocupación primordial al adoptar tecnologías de contenedores.
La naturaleza dinámica de los entornos de contenedores, donde estos se crean y destruyen constantemente, dificulta los enfoques tradicionales de monitorización de la seguridad.
Las organizaciones de sectores altamente regulados se enfrentan a desafíos para garantizar el cumplimiento de las normativas de privacidad de datos, como el RGPD, la HIPAA y la PCI-DSS, en entornos de contenedores. Esto supone una barrera para la adopción, especialmente en sectores sensibles como los servicios financieros y la sanidad, donde las organizaciones deben equilibrar la innovación con los requisitos de seguridad y cumplimiento normativo.
Mercado de contenedores de aplicaciones: Oportunidades
Expansión de la computación de borde
La industria de contenedores de aplicaciones está experimentando un auge gracias a la expansión de las arquitecturas de computación perimetral en diversos sectores. El mercado global de computación perimetral crece anualmente, lo que genera demanda de soluciones de implementación de aplicaciones ligeras y eficientes.
Los contenedores son idóneos para entornos de borde debido a sus mínimos requisitos de recursos, tiempos de arranque rápidos y funcionamiento consistente en diversas plataformas de hardware. Los principales proveedores de telecomunicaciones informan que las aplicaciones en contenedores en el borde de la red mejoraron el rendimiento de las aplicaciones sensibles a la latencia.
Industrias como la manufacturera, la minorista, las telecomunicaciones y la sanitaria están implementando cada vez más aplicaciones en contenedores en ubicaciones periféricas para procesar datos más cerca de su origen, reducir la latencia, optimizar el uso del ancho de banda y habilitar nuevos casos de uso como análisis en tiempo real, procesamiento de datos de IoT y experiencias del cliente que antes eran inviables con los modelos centralizados de computación en la nube.
Mercado de contenedores de aplicaciones: desafíos
Complejidad de la orquestación y gestión de contenedores
El mercado de contenedores de aplicaciones se enfrenta a desafíos relacionados con la complejidad de la orquestación de contenedores, especialmente en implementaciones empresariales a gran escala. La complejidad representa una barrera importante para la adopción de contenedores a gran escala.
Si bien la contenerización simplifica la implementación de aplicaciones, administrar cientos o miles de contenedores en entornos distribuidos representa un gran desafío operativo. Las organizaciones tienen dificultades para implementar prácticas de monitoreo, registro, redes, almacenamiento persistente y seguridad en entornos dinámicos basados en contenedores.
La pronunciada curva de aprendizaje de las plataformas de orquestación de contenedores como Kubernetes genera brechas de habilidades. Según encuestas del sector, más del 70 % de las organizaciones tienen dificultades para encontrar y retener talento con experiencia en contenedores. Las organizaciones deben invertir en tecnología y desarrollo de personal para superar estas complejidades operativas y establecer prácticas sólidas de gestión de contenedores.

Mercado de contenedores de aplicaciones: Alcance del informe
| Atributos de informe | Detalles del informe |
|---|---|
| Reportar nombre | Mercado de contenedores de aplicaciones |
| Tamaño del mercado en 2024 | USD 5.83 mil millones |
| Pronóstico del mercado en 2034 | USD 104.76 mil millones |
| Tasa de Crecimiento | CAGR de 33.50% |
| Número de páginas | 214 |
| Principales empresas cubiertas | Docker Inc., Red Hat Inc., Google LLC (Google Cloud), Microsoft Corporation, Amazon Web Services, IBM Corporation, VMware Inc., Cisco Systems Inc., Rancher Labs, SUSE, Canonical Ltd., Mirantis Inc., Container Solutions Inc., Portworx (Pure Storage), Enterprise Container Systems, HashiCorp, D2iQ, Platform9 Systems, Distributed Computing Technologies, Mesosphere Inc. y otros. |
| Segmentos cubiertos | Por modelo de implementación, por tamaño de la organización, por sector industrial y por región. |
| Regiones cubiertas | América del Norte, Europa, Asia Pacífico (APAC), América Latina, Oriente Medio y África (MEA) |
| Año base | 2024 |
| Año histórico | 2019 - 2023 |
| Año de pronóstico | 2025 - 2034 |
| Ámbito de personalización | Disponemos de opciones de compra personalizadas para satisfacer sus necesidades de investigación específicas. Solicitud de personalización |
Mercado de contenedores de aplicaciones: segmentación
El mercado global de contenedores de aplicaciones se segmenta por modelo de implementación, tamaño de la organización, sector industrial y región.
Según el modelo de implementación , el mercado se divide en soluciones locales y en la nube. Los contenedores basados en la nube lideran el mercado debido a su flexibilidad, escalabilidad y compatibilidad con los enfoques de desarrollo nativos de la nube modernos.
Según el tamaño de la organización , el mercado se divide en pequeñas y medianas empresas y grandes empresas. Se prevé que las grandes empresas lideren el mercado durante el período de pronóstico debido a sus mayores recursos para implementar y gestionar tecnologías de contenedores a gran escala.
Según el sector industrial , la industria de contenedores de aplicaciones se clasifica en TI y telecomunicaciones, servicios financieros y seguros (BFSI), salud, comercio minorista, manufactura y otros. Se espera que el sector de TI y telecomunicaciones lidere el mercado debido a la sinergia inherente entre las tecnologías de contenedores y las operaciones de desarrollo de software en estos sectores.
Mercado de contenedores de aplicaciones: análisis regional
América del Norte liderará el mercado
América del Norte lidera el mercado global de contenedores de aplicaciones gracias a su avanzado ecosistema tecnológico, la alta tasa de adopción de la nube y la presencia de los principales proveedores de tecnología de contenedores y de servicios en la nube. Estados Unidos representa aproximadamente el 45 % de la cuota de mercado global, ya que fue el primero en adoptar DevOps y ha invertido fuertemente en la transformación digital en diversos sectores.
La región cuenta con una sólida financiación de capital riesgo para empresas emergentes relacionadas con los contenedores y con programas de investigación avanzada en importantes empresas tecnológicas e instituciones académicas, lo que sigue impulsando la innovación en la tecnología de los contenedores.
Los principales proveedores de servicios en la nube de la región están ampliando sus servicios relacionados con contenedores, lo que refuerza aún más el liderazgo de Norteamérica en este sector tecnológico de rápida evolución. Además, las iniciativas gubernamentales favorables que apoyan la infraestructura nativa de la nube y los marcos de ciberseguridad han acelerado la adopción de contenedores a nivel empresarial en los sectores público y privado de Norteamérica.
A principios de 2025, más del 60 % de las empresas de la lista Fortune 500 en Norteamérica habían adoptado plataformas de orquestación de contenedores basadas en Kubernetes, lo que refleja un cambio sustancial en las empresas hacia arquitecturas nativas de la nube escalables y resilientes.
Se prevé que la región de Asia-Pacífico experimente un crecimiento significativo.
La región de Asia-Pacífico es la de mayor crecimiento en la industria de contenedores de aplicaciones, impulsada por la transformación digital, el crecimiento de la infraestructura en la nube y las inversiones tecnológicas en las economías en desarrollo. Países como China, India, Singapur y Japón lideran este crecimiento con importantes inversiones gubernamentales y del sector privado en la modernización tecnológica. La adopción de contenedores en Asia-Pacífico está creciendo a un ritmo superior al promedio mundial.
El creciente sector de desarrollo de software de la región, la expansión del ecosistema de startups y la modernización de las aplicaciones por parte de las empresas consolidadas generan una enorme demanda de tecnología de contenedores.
Las iniciativas gubernamentales para la adopción de la nube y el desarrollo de infraestructura digital impulsan el dinamismo del mercado. La combinación de economías digitales en rápido crecimiento, una mayor penetración de la nube y una creciente madurez de DevOps crea un escenario ideal para el crecimiento en esta diversa región.
Novedades recientes del mercado:
- En enero de 2025, Docker, Inc. anunció el nombramiento de Don Johnson como su nuevo director ejecutivo, sucediendo a Scott Johnston. Se prevé que este cambio de liderazgo impulse las iniciativas estratégicas de Docker en materia de contenedores y tecnologías nativas de la nube.
- En enero de 2025, Flexera anunció su acuerdo para adquirir los productos Spot FinOps y Cloud Infrastructure de NetApp, incluidos SpotInst, CloudCheckr y Fylamynt. La adquisición se completó a principios de marzo de 2025, lo que mejoró las capacidades de gestión de la nube de Flexera.
Mercado de contenedores de aplicaciones: Análisis competitivo
El mercado global de contenedores de aplicaciones está liderado por empresas como:
- estibador inc.
- sombrero rojo inc.
- Google LLC (nube de Google)
- Microsoft Corporation
- Amazon Web Services
- IBM Corporation
- VMware Inc.
- Cisco Systems Inc.
- Laboratorios rancheros
- SUSE
- Canonical Ltd.
- Mirantis Inc.
- Soluciones de contenedores Inc.
- Portworx (Almacenamiento puro)
- Sistemas de contenedores empresariales
- HashiCorp
- D2iQ
- Sistemas Platform9
- Tecnologías de computación distribuida
- Mesosphere Inc.
El mercado global de contenedores de aplicaciones se segmenta de la siguiente manera:
Por modelo de implementación
- En el local
- Cloud
Por tamaño de organización
- Pequeñas y medianas empresas
- Grandes empresas
Por sector vertical
- TI y telecomunicaciones
- BFSI
- Sector Sanitario
- Venta al Por Menor
- Manufactura
- Otros
Por región
- Norteamérica
- Las
- Canada
- Mexico
- Europa
- Francia
- El Reino Unido
- España
- Alemania
- Italia
- El resto de Europa
- Asia-Pacífico
- China
- Japan
- India
- Australia
- South Korea
- Resto de Asia y el Pacífico
- Oriente Medio y África
- Saudi Arabia
- UAE
- Egipto
- Kuwait
- Sudáfrica
- Resto de Oriente Medio y África
- América Latina
- Brazil
- Argentina
- Resto de latinoamerica
Tabla de contenidos
Metodología
Preguntas frecuentes
Los contenedores de aplicaciones son paquetes de software ligeros, independientes y ejecutables que incluyen todo lo necesario para ejecutar una aplicación, como código, entorno de ejecución, herramientas del sistema, bibliotecas del sistema y configuraciones.
Se prevé que el mercado de contenedores de aplicaciones se vea impulsado por la creciente adopción de la arquitectura de microservicios, las prácticas DevOps, los enfoques de desarrollo nativos de la nube, la modernización de las aplicaciones, la expansión de la computación perimetral y la creciente demanda de una utilización eficiente de los recursos en la infraestructura de TI.
Según nuestro estudio, el mercado global de contenedores de aplicaciones alcanzó un valor de aproximadamente 5.83 millones de dólares en 2024 y se prevé que crezca hasta alcanzar los 104.76 millones de dólares en 2034.
Se prevé que la tasa de crecimiento anual compuesta (CAGR) del mercado de contenedores de aplicaciones sea de alrededor del 33.50 % durante el período 2025-2034.
• El mercado global de contenedores de aplicaciones registrará el mayor crecimiento en Norteamérica durante el período previsto.
Entre los principales actores del mercado de contenedores de aplicaciones se incluyen Docker Inc., Red Hat Inc., Google LLC (Google Cloud), Microsoft Corporation, Amazon Web Services, IBM Corporation, VMware Inc., Cisco Systems Inc., Rancher Labs, SUSE, Canonical Ltd., Mirantis Inc., Container Solutions Inc., Portworx (Pure Storage), Enterprise Container Systems, HashiCorp, D2iQ, Platform9 Systems, Distributed Computing Technologies y Mesosphere Inc.
El informe analiza exhaustivamente el mercado de contenedores de aplicaciones, incluyendo un análisis detallado de los factores impulsores y limitantes del mercado, las tendencias emergentes, la dinámica regional y las futuras oportunidades de crecimiento. Asimismo, examina la dinámica competitiva, las innovaciones tecnológicas, los modelos de implementación y las aplicaciones específicas de la industria que configuran el ecosistema de contenedores.

Lista de contenidos
Contenedor de aplicaciones. Perspectiva de la industria:ResumenIdeas clave:Controladores de crecimientoDominaciónOportunidadesDesafíosAlcance del informeSegmentaciónAnálisis regionalNovedades recientes del mercado:Análisis de la competenciaEl mercado global de contenedores de aplicaciones se segmenta de la siguiente manera:Clientes satisfechos

