Globale Marktgröße, Marktanteil, Wachstumstrends und Prognosen für Stammzellen bis 2032
Stammzellenmarkt: Nach Produkttyp (pluripotente Zellen, humane embryonale Stammzellen, adulte Stammzellen und andere), nach Quelle (allogen und autolog), nach Anwendung (Entwicklung und Wirkstoffforschung sowie regenerative Medizin) und nach Endnutzer (Gewebe- und Zellbanken, Therapieunternehmen, Dienstleistungsunternehmen und Reagenzien- und Werkzeughersteller): Globale Branchenperspektive, umfassende Analyse und Prognose 2024–2032
| Marktgröße im Jahr 2023 | Marktprognose 2032 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| 374.28 Mio. USD | 878.21 Mio. USD | 9.94% | 2023 |
Wie groß ist der Stammzellenmarkt?
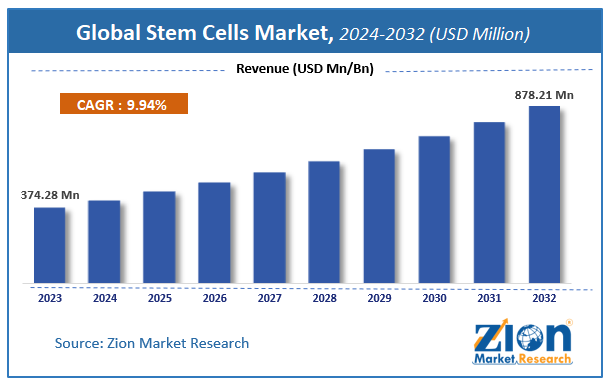
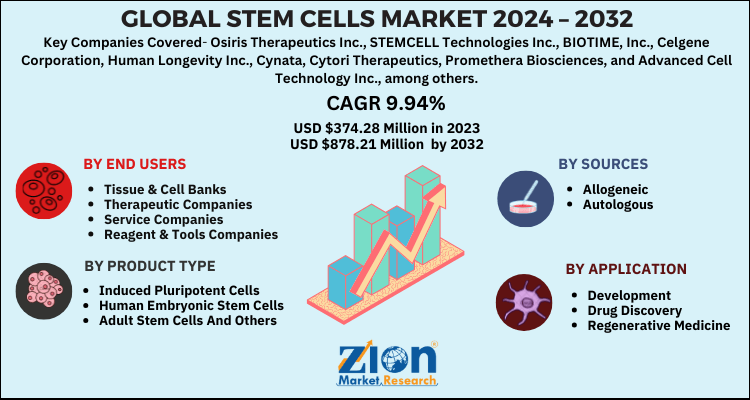
Laut einem Bericht von Zion Market Research wurde der globale Stammzellenmarkt im Jahr 2023 auf 374.28 Millionen US-Dollar geschätzt und soll bis 2032 auf 878.21 Millionen US-Dollar anwachsen . Dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9.94 % im Prognosezeitraum 2024–2032. Der Bericht analysiert Stärken, Schwächen, Chancen und Risiken des Marktes. Er bietet zudem wertvolle Einblicke in die Wachstumstreiber, Herausforderungen und Zukunftsaussichten der Stammzellenbranche im kommenden Jahrzehnt.
Stammzellenmarkt: Überblick
Die Stammzelle ist eine der Hauptzellen des menschlichen Körpers. Sie kann sich zu über 200 Zelltypen entwickeln. Stammzellen sind undifferenzierte Zellen, die typischerweise derselben Familienkategorie (Linie) angehören. Sie behalten ihre Teilungsfähigkeit ein Leben lang und vermehren Zellen, die sich als hochspezialisiert erweisen und nicht wachsende Zellen ersetzen können. Stammzellen tragen zur Fähigkeit des Körpers bei, Gewebe zu reparieren und zu erneuern sowie neue Zellen in jedem Gewebe zu bilden, zu dem sie gehören.
Der Markt ist geprägt von intensiven Forschungs- und Entwicklungsbemühungen, die darauf abzielen, die Regenerationsfähigkeit dieser Zellen zur Wiederherstellung oder zum Ersatz geschädigter Gewebe und Organe zu nutzen. Dieses Feld integriert verschiedene wissenschaftliche Disziplinen, darunter Genomik, Proteomik und Tissue Engineering , um innovative Behandlungsmethoden zu entwickeln. Neben klinischen Anwendungen umfasst der Markt auch den Einsatz von Stammzellen in der Arzneimitteltoxizitätsprüfung und der Entwicklungsbiologie. Das Ökosystem besteht aus akademischen Einrichtungen, großen Pharmaunternehmen und spezialisierten Biotech-Firmen, die gemeinsam daran arbeiten, Forschungsergebnisse aus dem Labor in praktikable klinische Lösungen für globale Herausforderungen im Gesundheitswesen umzusetzen.
Wichtige Erkenntnisse
- Laut der Analyse unseres Forschungsanalysten wird der globale Stammzellenmarkt im Prognosezeitraum (2024-2032) voraussichtlich jährlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 9.94 % wachsen.
- In Bezug auf den Umsatz wurde der globale Stammzellenmarkt auf rund USD geschätzt. 374.28 Million im Jahr 2023 und soll voraussichtlich USD erreichen 878.21 Million von 2032.
- Der Markt wird durch die zunehmende Häufigkeit chronischer Erkrankungen wie Krebs, Diabetes und Herz-Kreislauf-Erkrankungen angetrieben, verbunden mit erheblichen Investitionen in die Stammzellenforschung seitens staatlicher und privater Einrichtungen.
- Basierend auf dem Produkttyp wird der Stammzellmarkt in induzierte pluripotente Stammzellen, humane embryonale Stammzellen, adulte Stammzellen und andere unterteilt.
- Laut Quellenangaben ist der Markt in allogene und autologe Transplantationen unterteilt.
- Basierend auf der Anwendung wird der Stammzellenmarkt in Entwicklungs- und Wachstumsmärkte unterteilt. Wirkstoffforschungund regenerative Medizin.
- Basierend auf den Endnutzern ist der Markt unterteilt in Gewebe- und Zellbanken, Therapieunternehmen und Dienstleistungsunternehmen sowie Reagenzien- und Werkzeughersteller.
- Nordamerika dominierte den globalen Stammzellenmarkt mit einem Anteil von 42 % im Jahr 2025 aufgrund einer robusten Gesundheitsinfrastruktur, hoher Forschungsausgaben und eines günstigen regulatorischen Umfelds für klinische Studien in den Vereinigten Staaten.
Globaler Stammzellenmarkt: Dynamik
Wachstumsfaktoren
Zunehmende Verbreitung chronischer und degenerativer Erkrankungen
Der weltweite Anstieg chronischer Erkrankungen wie Parkinson, Alzheimer, Typ-1-Diabetes und verschiedener Krebsarten ist ein Haupttreiber für den Stammzellenmarkt. Da herkömmliche Behandlungen oft nur Symptome lindern, besteht ein starkes klinisches Interesse an stammzellbasierten Therapien, die das Potenzial zur Geweberegeneration und funktionellen Wiederherstellung bieten. Dieser Wandel von der Palliativmedizin hin zur kurativen Medizin ermutigt Gesundheitsdienstleister, Zelltherapien einzusetzen.
Zudem ist die alternde Weltbevölkerung anfälliger für degenerative Knochen- und Gelenkerkrankungen. Stammzellen werden zunehmend in der Orthopädie eingesetzt, um Knorpel- und Knochengewebe zu reparieren. Dieser demografische Trend sichert eine stetig wachsende Nachfrage nach fortschrittlichen regenerativen Lösungen, erweitert die Grenzen der aktuellen medizinischen Praxis und treibt das Marktwachstum voran.
Fesseln
Ethische Bedenken und strenge regulatorische Rahmenbedingungen
Trotz seines Potenzials ist der Stammzellenmarkt aufgrund ethischer Dilemmata, insbesondere im Hinblick auf humane embryonale Stammzellen (hESCs), erheblichen Einschränkungen ausgesetzt. Die Zerstörung menschlicher Embryonen zur Zellgewinnung ist in vielen Regionen nach wie vor ein hochkontroverses Thema und führt zu restriktiven Gesetzen und öffentlichem Widerstand. Diese ethischen Hürden können die Genehmigung von Forschungsprojekten verzögern und die Finanzierung bestimmter Stammzellstudien einschränken.
Darüber hinaus ist der Zulassungsprozess für Stammzelltherapien außerordentlich komplex und streng. Die Erfüllung der Anforderungen an klinische Studien, Herstellungsstandards (GMP) und die endgültige Marktzulassung erfordert immense Zeit und finanzielle Ressourcen. Die Unsicherheit hinsichtlich der Langzeitsicherheit und des Potenzials zur Tumorbildung (Tumorigenität) bei einigen Stammzelltypen führt häufig zu verzögerten Zulassungen und behindert somit die rasche Vermarktung neuer Produkte.
Chancen
Fortschritte in der Technologie induzierter pluripotenter Stammzellen (iPSCs)
Die Entwicklung induzierter pluripotenter Stammzellen eröffnet dem Markt enorme Chancen. Durch die Reprogrammierung adulter Zellen in einen pluripotenten Zustand können Wissenschaftler die ethischen Bedenken im Zusammenhang mit embryonalen Zellen umgehen und gleichzeitig die Fähigkeit behalten, jeden Zelltyp des Körpers zu erzeugen. Diese Technologie ebnet den Weg für die personalisierte Medizin, in der Behandlungen auf die individuelle genetische Ausstattung zugeschnitten werden können, wodurch das Risiko einer Immunreaktion deutlich reduziert wird.
Darüber hinaus erweisen sich iPS-Zellen in der pharmazeutischen Industrie als unschätzbare Werkzeuge für das Wirkstoff-Screening und die Toxizitätsprüfung. Dieses „Krankheitsmodell in der Petrischale“ ermöglicht es Forschern, die Reaktion spezifischer menschlicher Zellen auf neue Medikamente zu beobachten, bevor klinische Studien durchgeführt werden. Dadurch können potenziell Milliarden an Entwicklungskosten eingespart werden. Die Kommerzialisierung von iPS-Zell-basierten Produkten dürfte in den kommenden zehn Jahren ein bedeutender Wachstumsmarkt sein.
Challenges
Hohe Kosten für Stammzellverfahren und -verarbeitung
Eine große Herausforderung für die Branche sind die exorbitanten Kosten für die Gewinnung, Verarbeitung und therapeutische Anwendung von Stammzellen. Die für die Zellkultur und -vermehrung erforderlichen Spezialgeräte, Reinraumumgebungen und hochqualifizierten Fachkräfte verteuern diese Behandlungen. Daher bleiben Stammzelltherapien für einen Großteil der Weltbevölkerung, insbesondere in Entwicklungsländern, unerschwinglich.
Das Fehlen standardisierter Protokolle für die Zellcharakterisierung und die Herstellung im großen Maßstab stellt ebenfalls eine Herausforderung dar. Die Sicherstellung der Konsistenz, Reinheit und Wirksamkeit von Zellchargen über verschiedene Produktionsläufe hinweg ist schwierig. Ohne kosteneffiziente Massenproduktionstechniken und verbesserte Erstattungspolitiken der Krankenkassen wird die breite Anwendung von Stammzelltherapien in der klinischen Routinepraxis weiterhin begrenzt bleiben.
Stammzellenmarkt: Berichtsumfang
| Berichtsattribute | Berichtdetails |
|---|---|
| Berichtsname | Markt für Stammzellen |
| Marktgröße im Jahr 2023 | 374.28 Mio. USD |
| Marktprognose 2032 | 878.21 Mio. USD |
| Wachstumsrate | CAGR von 9.94% |
| Seitenzahl | 110 |
| Wichtige abgedeckte Unternehmen | Osiris Therapeutics Inc., STEMCELL Technologies Inc., BIOTIME, Inc., Celgene Corporation, Human Longevity Inc., Cynata, Cytori Therapeutics, Promethera Biosciences und Advanced Cell Technology Inc., um nur einige zu nennen |
| Abgedeckte Segmente | Nach Quellen, nach Produkttyp, nach Endbenutzern, nach Anwendung und nach Region |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik (APAC), Lateinamerika, Naher Osten und Afrika (MEA) |
| Basisjahr | 2023 |
| Historisches Jahr | 2018 - 2022 |
| Prognosejahr | 2024 - 2032 |
| Anpassungsumfang | Nutzen Sie maßgeschneiderte Kaufoptionen, um Ihren genauen Forschungsanforderungen gerecht zu werden. Anfrage zur Anpassung |
Globaler Markt für Stammzellen: Segmentierung
Der globale Stammzellenmarkt wird nach Quellen, Produkttyp, Endverbrauchern, Anwendung und Geografie klassifiziert. Alle Segmente wurden anhand aktueller und zukünftiger Trends analysiert und der Markt wird für den Zeitraum 2024 bis 2032 geschätzt.
Basierend auf dem Produkttyp wird der Stammzellmarkt in induzierte pluripotente Stammzellen, humane embryonale Stammzellen, adulte Stammzellen und andere unterteilt.
Laut Quellenangaben ist der Markt in allogene und autologe Transplantationen unterteilt.
Basierend auf der Anwendung wird der Stammzellenmarkt in Entwicklung & Wirkstoffforschung und regenerative Medizin unterteilt.
Basierend auf den Endnutzern ist der Markt unterteilt in Gewebe- und Zellbanken, Therapieunternehmen und Dienstleistungsunternehmen sowie Reagenzien- und Werkzeughersteller.
Globaler Markt für Stammzellen: Regionale Analyse
Nordamerika dominiert den Weltmarkt
Nordamerika ist die führende Region auf dem globalen Stammzellenmarkt. Diese Position verdankt die Region ihrer hochentwickelten Gesundheitsinfrastruktur und der erheblichen staatlichen Förderung durch Einrichtungen wie die NIH. Die Vereinigten Staaten sind das dominierende Land in dieser Region und beherbergen die meisten der weltweit führenden Biotech-Unternehmen und Forschungsinstitute im Bereich der Zelltherapie. Die Region profitiert von einem klar definierten, wenn auch strengen, regulatorischen Rahmen, der einen eindeutigen Weg für die Zulassung regenerativer Produkte bietet. Darüber hinaus erleichtern das hohe Bewusstsein der Patienten und ein ausgereiftes Versicherungssystem die Akzeptanz kostenintensiver Stammzelltherapien und sichern der Region ihre führende Position in der Branche.
Europa hält einen bedeutenden Marktanteil, angetrieben durch starke Forschungsinitiativen in Ländern wie Deutschland, Großbritannien und Frankreich. Deutschland ist das führende Land in Europa und bekannt für seine Exzellenz in der klinischen Forschung und im Tissue Engineering. Der europäische Markt zeichnet sich durch kooperative Forschungsprogramme und ein günstiges Umfeld für die Entwicklung von Arzneimitteln für neuartige Therapien (ATMPs) aus. Der Fokus der Region auf ethische und zugleich fortschrittliche Stammzellpolitik ermöglicht ein breites Forschungsspektrum, insbesondere im Bereich adulter und induzierter pluripotenter Stammzellen.
Die Region Asien-Pazifik dürfte im Prognosezeitraum das höchste Wachstum verzeichnen. China ist in dieser Region führend und hat Milliarden in die Stammzellforschung und klinische Studien investiert, um sich zu einem globalen Marktführer in der Biotechnologie zu entwickeln. Auch Länder wie Japan und Indien leisten einen bedeutenden Beitrag; insbesondere Japan hat Pionierarbeit bei der Entwicklung fortschrittlichster regulatorischer Verfahren für die regenerative Medizin geleistet, um Zelltherapien zu beschleunigen. Die große Patientenzahl und die steigenden Gesundheitsausgaben in diesen Schwellenländern bieten ideale Voraussetzungen für die Marktexpansion und klinische Studien.
Globaler Markt für Stammzellen: Wettbewerbsfähige Akteure
Zu den wichtigsten Akteuren auf dem globalen Stammzellenmarkt gehören:
- Osiris Therapeutics Inc
- STEMCELL Technologies Inc
- BIOTIME, Inc
- Celgene Corporation
- Human Longevity Inc.
- Cynata
- Cytori-Therapeutika
- Promethera Biosciences
- Advanced Cell Technology Inc
Der globale Stammzellenmarkt ist wie folgt segmentiert:
Nach Produkttyp
- Pluripotente Zellen
- Menschliche embryonale Stammzelle
- Adulte Stammzellen
- Sonstiges
Nach Quelle
- Allogen
- Autolog
Nach Anwendung
- Entwicklung und Wirkstoffforschung
- Regenerative Medizin
Nach Endbenutzer
- Gewebe- und Zellbanken
- Therapeutische Unternehmen
- Dienstleistungsunternehmen
- Reagenzien- und Werkzeughersteller
Nach Region
- Nordamerika
- Die USA
- Kanada
- Mexiko
- Europa
- Frankreich
- Die UK
- Spanien
- Deutschland
- Italien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest of Asia Pacific
- Der Nahe Osten und Afrika
- Saudi-Arabien
- UAE
- Ägypten
- Kuwait
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Stammzellen sind einzigartige menschliche Zellen, die sich in viele verschiedene Zelltypen entwickeln können, von Muskelzellen bis hin zu Gehirnzellen. Sie fungieren als biologisches Reparatursystem und werden in der Medizin eingesetzt, um geschädigtes Gewebe zu regenerieren und verschiedene Krankheiten durch ihre selbsterneuernden und transformierenden Eigenschaften zu behandeln.
Zu den Haupttreibern zählen die zunehmende Verbreitung chronischer und altersbedingter Krankheiten, steigende Investitionen in die Forschung und Entwicklung im Bereich der Biotechnologie, Fortschritte bei der Technologie induzierter pluripotenter Stammzellen (iPSC) sowie ein wachsender globaler Fokus auf die regenerative Medizin als kurative Alternative zu traditionellen Therapien.
Der Markt wurde im Jahr 2023 auf 374.28 Millionen US-Dollar geschätzt und soll bis 2032 einen Wert von 878.21 Millionen US-Dollar erreichen.
Es wird erwartet, dass der globale Stammzellenmarkt im Prognosezeitraum 2024 - 2032 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9.94 % wachsen wird.
Zu den wichtigsten Herausforderungen zählen die hohen Kosten zellulärer Therapien, ethische Kontroversen im Zusammenhang mit embryonalen Stammzellen, komplexe regulatorische Zulassungsverfahren und technische Schwierigkeiten bei der großtechnischen Herstellung von konsistenten und reinen Zellchargen.
Zu den aufkommenden Trends gehören die Integration des 3D-Biodrucks mit Stammzellen zur Erzeugung von Organoiden, der Einsatz der CRISPR-Genschere zur Verbesserung von Zelltherapien und die Verlagerung hin zu sofort verfügbaren allogenen Stammzellprodukten, die keine patientenspezifische Entnahme erfordern.
Die Wertschöpfungskette umfasst die Gewinnung und den Erwerb von Zellen, die Laborforschung und die Entwicklung von Zelllinien, die großtechnische Zellvermehrung und -verarbeitung, die Kryokonservierung und Lagerung, die Validierung in klinischen Studien und schließlich die therapeutische Anwendung oder die Integration in Arzneimittelforschungsprogramme.
Nordamerika dürfte aufgrund seines hochentwickelten Forschungsökosystems weiterhin den größten Beitrag zum Marktwert leisten, während die Region Asien-Pazifik aufgrund steigender Investitionen im Gesundheitswesen und unterstützender Regulierungen in China und Japan voraussichtlich das schnellste Wachstum verzeichnen wird.
Zu den wichtigsten Akteuren zählen unter anderem Osiris Therapeutics Inc., STEMCELL Technologies Inc., BIOTIME, Inc., Celgene Corporation, Human Longevity Inc., Cynata, Cytori Therapeutics, Promethera Biosciences und Advanced Cell Technology Inc., die alle stark in Zellkulturmedien, Verarbeitungstechnologien und Zelltherapien im klinischen Stadium investieren.
Der Bericht bietet eine umfassende Analyse von Markttrends, Umsatzprognosen, Wettbewerbslandschaften und detaillierte Einblicke in segmentspezifisches Wachstum. Er liefert strategische Erkenntnisse zu technologischen Fortschritten, regulatorischen Änderungen und regionalen Chancen für Stakeholder und Investoren.
Zufriedene Kunden