Weltweiter Markt für Schiffscontainer: Größe, Trendanalyse, Wachstum und Prognosen bis 2034
Markt für Seecontainer nach Produkt (ISO-Container und nicht standardisierte Container), nach Typ (Trockencontainer, Kühlcontainer, Tankcontainer, Flatrack-Container, Open-Top-Container, Isolier- oder Thermocontainer und Spezialcontainer), nach Größe (20-Fuß-Container, 40-Fuß-Container, High-Cube-Container und andere), nach Anwendung (Transport von Konsumgütern, Industriegütern und Lebensmitteln), nach Bodenbelag (Holz- und Bambusboden) und nach Region: Globaler und regionaler Branchenüberblick, Marktinformationen, umfassende Analyse, historische Daten und Prognosen 2025–2034
| Marktgröße im Jahr 2024 | Marktprognose 2034 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| USD 7.47 Milliarde | USD 15.33 Milliarde | 7.46% | 2024 |
Wie groß ist der Markt für Schiffscontainer?
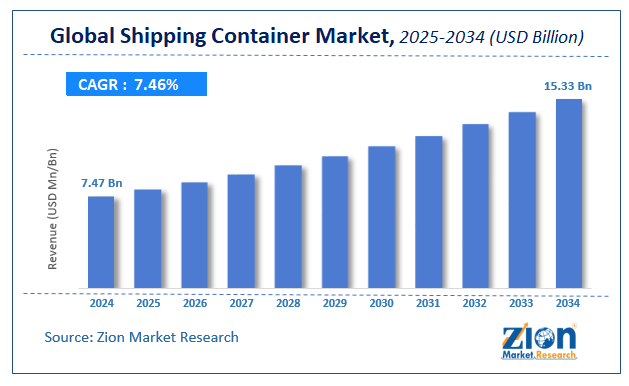
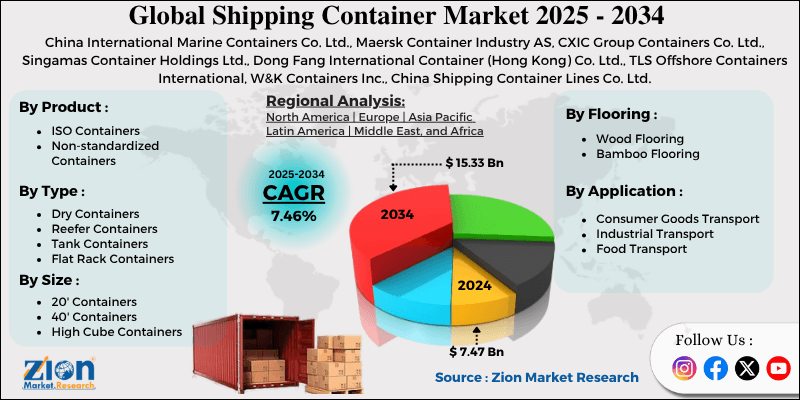
Der globale Markt für Schiffscontainer erzielte im Jahr 2024 einen Umsatz von rund 7.47 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf rund 15.33 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 7.46 % zwischen 2025 und 2034 entspricht. Treiber dieses Wachstums ist der rasante Anstieg des Seegüterverkehrs und des intermodalen Handels entlang globaler Frachtkorridore.
Markt für Versandcontainer: Überblick
Ein Seefrachtcontainer ist eine standardisierte, robuste und wiederverwendbare Transportstruktur, die für die sichere Konsolidierung, Lagerung und den Transport verschiedenster Güter in intermodalen Frachtnetzen ohne direkte Zwischenlagerung entwickelt wurde. Diese Container mit hoher Kapazität werden typischerweise aus korrosionsbeständigem Cortenstahl oder leichten Aluminiumlegierungen nach strengen Richtlinien der Internationalen Organisation für Normung (ISO) gefertigt und ermöglichen ein schnelles mechanisches Heben, Stapeln und einen sicheren Transport auf Containerschiffen, Güterwagen und Lkw. Sie bilden das strukturelle Rückgrat der modernen, globalisierten Logistik und schützen empfindliche Fertigwaren, Rohstoffe und verderbliche, temperaturgeführte Güter vor Umwelteinflüssen, mechanischen Beschädigungen und Diebstahl entlang der gesamten internationalen Lieferkette.
Wichtige Erkenntnisse
- Laut der Analyse unseres Research-Analysten wird der globale Markt für Schiffscontainer im Prognosezeitraum (2025–2034) voraussichtlich jährlich um etwa 7.46 % wachsen.
- Gemessen am Umsatz wurde der globale Markt für Schiffscontainer im Jahr 2024 auf rund 7.47 Milliarden US-Dollar geschätzt und soll bis 2034 auf 15.33 Milliarden US-Dollar anwachsen.
- Der Markt für Schiffscontainer wird durch die Globalisierung des internationalen Handels, die erhebliche Expansion der E-Commerce-Logistik und die steigende Nachfrage nach modularen und tragbaren Lager- und Wohnlösungen angetrieben.
- Nach Produktkategorien wird erwartet, dass das Segment der ISO-Container mit einem Anteil von über 85 % den Weltmarkt anführen wird, da strenge internationale Transportnormen einheitliche Abmessungen, strukturelle Eckbeschläge und Stapelkompatibilität auf den globalen Seeschiffen und Eisenbahnkorridoren erfordern.
- Auf der Grundlage des Typs wächst das Segment der Trockencontainer stark und wird den Weltmarkt weiterhin dominieren.
- Gemessen an der Größe wird erwartet, dass das Segment der 20-Fuß-Container mit einem Marktanteil von rund 48 % den größten Marktanteil einnehmen wird, da es sich aufgrund seiner kompakten Abmessungen und der höheren Tragfähigkeit pro Längeneinheit ideal für den Transport schwerer, dichter Güter wie Maschinen, Mineralien und Metalle eignet.
- Nach Anwendung wird erwartet, dass das Segment Konsumgütertransport den Weltmarkt dominieren wird.
- Im Bereich Bodenbeläge wird das Segment Holzböden voraussichtlich den größten Marktanteil haben.
- Auf regionaler Ebene dominiert der asiatisch-pazifische Raum mit einem Marktanteil von rund 58 %, da die Region als wichtigstes Produktions- und Exportzentrum der Welt dient und über bedeutende Containerfertigungsanlagen sowie Seehäfen mit hohem Containerumschlag in China, Indien und Japan verfügt.
Markt für Schiffscontainer: Dynamik
Wachstumsfaktoren
Wie beschleunigt die Expansion des Seehandels und der intermodalen Güterverkehrsnetze die Marktausweitung?
Der Anstieg des Gütertransports per Schiff wird das Marktwachstum beschleunigen. Seecontainer werden zudem für den Warentransport genutzt, da kein Umladen an Zwischenstationen erforderlich ist. Dies hat die Beliebtheit des Produkts erhöht und zu einem enormen Wachstum der Seecontainerindustrie geführt . Darüber hinaus werden die zunehmenden Aktivitäten im Seeverkehr und der weltweite Handel die Geschäftsentwicklung positiv beeinflussen. Allerdings könnten die hohen Produktkosten das Wachstum der Seecontainerindustrie in naher Zukunft gefährden.
Darüber hinaus wird die zunehmende Akzeptanz der Automatisierung in Containerterminals, die zu einer Standardisierung von Containern führt, die Marktentwicklung maßgeblich beeinflussen. Zusätzlich produzieren einige Länder wie Indien im Rahmen ihrer Initiative „Atmanirbhar Bharat“ Frachtcontainer mithilfe regionaler Hersteller. Solche Entwicklungen werden weltweit eine enorme Nachfrage nach Schiffscontainern erzeugen.
Fesseln
Welche Herausforderungen stellen erhöhte Kapitalbeschaffungskosten und die Volatilität der Stahlpreise für das Branchenwachstum dar?
Ein wesentliches Hemmnis für den Markt für Seecontainer sind die erheblichen Investitionskosten für Kauf, Leasing und Instandhaltung von Containerflotten. Hochwertiger Cortenstahl, schützende Korrosionsschutzbeschichtungen und spezielle Isoliermaterialien machen einen Großteil der gesamten Herstellungskosten aus. Starke Schwankungen auf den globalen Stahl- und Rohstoffmärkten treiben die Produktionskosten direkt in die Höhe, schmälern die Margen der Betreiber und veranlassen Logistikdienstleister, Flottenmodernisierungen oder Containererneuerungen in Zeiten makroökonomischer Volatilität zu verschieben.
Neben den Beschaffungskosten stellt der operative Aufwand für die Rückführung leerer Container eine erhebliche finanzielle Belastung dar. Strukturelle Handelsungleichgewichte zwischen Nettoexport- und Nettoimportländern führen zu anhaltenden geografischen Verteilungsdefiziten und zwingen Reedereien, jährlich Milliarden für den Rücktransport leerer Container zu ihren wichtigsten Exportzentren auszugeben. Diese fortbestehenden logistischen Ineffizienzen und die kontinuierlichen Wartungskosten zur Sicherstellung der Seetüchtigkeit der Container schränken die Kapitalallokation insgesamt ein und dämpfen das Marktwachstum.
Chancen
Wie eröffnen die rasante Verbreitung des modularen Containerbaus und intelligenter Telemetrie neue Marktchancen?
Die kreative Wiederverwendung ausrangierter und neu gefertigter Schiffscontainer im Architektur- und Modulbau stellt ein lukratives Wachstumsfeld dar. Immobilienentwickler und Bauunternehmen setzen zunehmend auf standardisierte Containermodule, um nachhaltige, mobile Lagereinheiten, Notunterkünfte, moderne temporäre Gewerbeflächen und Wohnanlagen zu errichten. Container bieten eine außergewöhnliche Stabilität, kurze Montagezeiten und Kostenvorteile gegenüber traditionellen Bauweisen und eröffnen Containerherstellern damit einen wachsenden, nicht-logistischen Vertriebskanal.
Darüber hinaus eröffnet die Integration von IoT-Sensoren, Echtzeit-GPS-Ortungssystemen und automatisierten Umweltüberwachungsgeräten in Transportcontainern vielversprechende neue Möglichkeiten. Intelligente Container ermöglichen es Logistikunternehmen, Innentemperatur, Luftfeuchtigkeit, unbefugtes Öffnen der Türen und den physischen Standort in Echtzeit entlang globaler Transportkorridore kontinuierlich zu überwachen. Da hochwertige Pharmazeutika und temperaturempfindliche Lebensmittel eine lückenlose Transparenz der Lieferkette erfordern, bietet der beschleunigte Übergang zu intelligenten, vernetzten Containern Herstellern margenstarke Möglichkeiten zur Produktdifferenzierung.
Challenges
Wie wirken sich starke Hafenstaus, Ungleichgewichte bei leeren Containern und geopolitische Routenstörungen auf den Betrieb aus?
Eine anhaltende Herausforderung für die Schifffahrtscontainerbranche ist die Anfälligkeit des globalen Containerverkehrs für Terminalengpässe und unerwartete geopolitische Störungen. Komplexe logistische Engpässe, Personalmangel in den Häfen und Warteschlangen von Schiffen an wichtigen Umschlaghäfen binden große Mengen an Containerkapazität und verursachen so künstliche, lokale Versorgungsengpässe. Wenn Container auf See festsitzen oder in überfüllten Lagerhallen ungenutzt bleiben, sinkt die Umschlaggeschwindigkeit drastisch, was zu unvorhersehbaren Störungen im Frachtverkehr entlang der gesamten industriellen Lieferkette führt.
Darüber hinaus verlängern plötzliche geopolitische Konflikte, die Schiffsrouten um strategische Seewege herum erzwingen, die Transitzeiten erheblich. Diese verlängerten Betriebszyklen binden immense Containerbestände über längere Zeiträume und verschärfen so den lokalen Ausrüstungsmangel in exportstarken Regionen, während gleichzeitig in importdominierten Gebieten Containerstaus entstehen. Um diese unvorhersehbaren Netzwerkstörungen zu bewältigen, benötigen die großen Schifffahrtskonsortien fortschrittliche Technologien zur vorausschauenden Flottenplanung und eine robuste Lieferkettenplanung.
Markt für Versandcontainer: Berichtsumfang
| Berichtsattribute | Berichtdetails |
|---|---|
| Berichtsname | Markt für Schiffscontainer |
| Marktgröße im Jahr 2024 | USD 7.47 Milliarde |
| Marktprognose 2034 | USD 15.33 Milliarde |
| Wachstumsrate | CAGR von 7.46% |
| Seitenzahl | 168 |
| Wichtige abgedeckte Unternehmen | China International Marine Containers Co. Ltd., Maersk Container Industry AS, CXIC Group Containers Co. Ltd., Singamas Container Holdings Ltd., Dong Fang International Container (Hong Kong) Co. Ltd., TLS Offshore Containers International, W&K Containers Inc., China Shipping Container Lines Co. Ltd., YMC Container Solutions, Hapag-Lloyd AG und andere. |
| Abgedeckte Segmente | Nach Produkt, nach Typ, nach Größe, nach Anwendung, nach Bodenbelag und nach Region |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik (APAC), Lateinamerika, Naher Osten und Afrika (MEA) |
| Basisjahr | 2024 |
| Historisches Jahr | 2020 bis 2024 |
| Prognosejahr | 2025 bis 2034 |
| Anpassungsumfang | Wir bieten individuell anpassbare Kaufoptionen, die genau Ihren Forschungsanforderungen entsprechen. Anfrage zur Anpassung |
Markt für Schiffscontainer: Segmentierung
Der Markt für Schiffscontainer ist segmentiert nach Produkt, Typ, Größe, Anwendung, Bodenbelag und Region.
Basierend auf dem Produkttyp lässt sich der Markt für Schiffscontainer in ISO-Container und nicht standardisierte Container unterteilen. ISO-Container stellen das dominierende Segment dar und generieren den Großteil des weltweiten Umsatzes, da internationale Reedereien, intermodale Schienennetze und automatisierte Terminalkrane standardisierte Außenmaße, Eckverbindungen und Stapeltoleranzen benötigen, um einen reibungslosen globalen intermodalen Gütertransport zu gewährleisten. Das zweitgrößte Segment sind nicht standardisierte Container, die sich durch ihre Nische in speziellen Industrieanwendungen, dem Transport von übergroßen, kundenspezifischen Maschinen, Offshore-Anlagen und maßgeschneiderten Modulbauprojekten, die individuelle Abmessungen außerhalb der internationalen Frachtnormen erfordern, eine bedeutende Rolle spielen.
Der Markt für Seefrachtcontainer lässt sich nach Typ in Trockencontainer, Kühlcontainer, Tankcontainer, Flatrack-Container, Open-Top-Container, Isolier- oder Thermocontainer, Spezialcontainer und weitere Kategorien unterteilen. Das größte Segment bilden Trockencontainer, die den größten Marktanteil einnehmen, da sie als universeller Standard für den Transport von Schüttgut, verpackten Einzelhandelswaren, Elektronik und Standardprodukten mit langer Haltbarkeit auf den globalen Handelsrouten dienen. Das zweitgrößte Segment sind Kühlcontainer, deren Markt aufgrund des weltweit steigenden Verbrauchs von Frischwaren, Tiefkühlproteinen und Biopharmazeutika, die einen kontinuierlichen und streng temperaturkontrollierten Transport in der Kühlkette erfordern, rasant wächst.
Der Markt für Seefrachtcontainer wird nach Größe in 20-Fuß-Container, 40-Fuß-Container, High-Cube-Container und weitere Kategorien unterteilt. Das größte Segment bilden die 20-Fuß-Container. Sie dominieren den Markt, da sie aufgrund ihrer geringeren Stellfläche und ihres günstigen Gewichts-Volumen-Verhältnisses optimal für den Transport schwerer, dichter Schüttgüter wie Rohstoffe, Industriemaschinen und verpackte Chemikalien geeignet sind, ohne die Gewichtsbeschränkungen für den Straßentransport zu überschreiten. Das zweitgrößte Segment sind die 40-Fuß-Container. Sie erzielen einen erheblichen Umsatzanteil, da sie die doppelte Ladekapazität von Standardcontainern bieten und somit die erste Wahl für den Transport großer Mengen an Konsumgütern mit geringerer Dichte, Bekleidung und Elektronikbauteilen sind.
Basierend auf der Anwendung lässt sich der Markt für Schiffscontainer in Konsumgütertransport, Industrietransport, Lebensmitteltransport und Sonstiges unterteilen. Der Konsumgütertransport ist das dominierende Segment und führt den Marktanteil aufgrund des exponentiellen Wachstums globaler E-Commerce-Netzwerke, des Vertriebs von schnelllebigen Konsumgütern (FMCG) und des internationalen Großhandels an, die kontinuierlich einen sicheren Containertransport erfordern. Das zweitgrößte Teilsegment ist der Industrietransport, der durch den Massentransport von schweren Automobilkomponenten, industriellen Zwischenprodukten, Produktionsanlagen und metallurgischen Rohmaterialien zwischen globalen Fertigungszentren eine hohe und konstante Nachfrage verzeichnet.
Basierend auf dem Bodenbelag lässt sich der Markt für Schiffscontainer in Holzböden, Bambusböden und Sonstige unterteilen. Das dominierende Segment sind Holzböden, die ihre führende Position behaupten, da behandeltes Hartholz-Sperrholz eine außergewöhnliche mechanische Belastbarkeit, eine hohe Reibungsbeständigkeit zur Minimierung des Verrutschens der Ladung und eine bewährte Stoßdämpfung bei schweren Gabelstaplereinsätzen während des Be- und Entladens bietet. Das zweitgrößte Segment sind Bambusböden, die ein starkes Wachstum verzeichnen, da Containerhersteller zunehmend auf nachhaltige, schnell wachsende und umweltfreundliche Verbundwerkstoffe setzen, die vergleichbare mechanische Festigkeit bieten und gleichzeitig globale Waldschutzziele berücksichtigen.
Markt für Versandcontainer: Regionale Einblicke
Warum wird der asiatisch-pazifische Raum den Weltmarkt im Prognosezeitraum weiterhin dominieren?
Der asiatisch-pazifische Raum ist bestens positioniert, um seine führende Rolle auf dem globalen Markt für Schiffscontainer während des gesamten Prognosezeitraums zu behaupten. Haupttreiber sind die großen Produktionsstätten für den Export und die weitläufigen Containerfertigungszentren in China, Indien und Japan. Die Region beherbergt die modernsten Containerwerften der Welt, die jährlich Millionen von TEU (Twenty-Foot Equivalent Units) mit unübertroffener Kosteneffizienz und technologischer Präzision produzieren können. Darüber hinaus gewährleistet die hohe Dichte an erstklassigen globalen Containerhäfen in Ost- und Südostasien einen immensen nationalen und internationalen Containerumschlag, was die kontinuierliche Flottenerweiterung und den schnellen Containerumschlag auf den wichtigen Schifffahrtsrouten im Indopazifik beschleunigt.
Nordamerika stellt einen bedeutenden regionalen Markt dar, der maßgeblich von massiven Importen von Unterhaltungselektronik, Bekleidung und Industriemaschinen über die umsatzstarken Küstenlogistikzentren der USA getragen wird. Europa ist eine weitere wichtige Konsumregion, die sich durch eine umfassende Integration des intermodalen Schienen- und Kurzstreckenseeverkehrs, strenge Umweltrichtlinien, die den Einsatz emissionsarmer Kühlcontainer fördern, und eine starke regionale Nachfrage nach modularer Containerarchitektur auszeichnet. Lateinamerika sowie der Nahe Osten und Afrika verzeichnen derweil ein anhaltendes Wachstum, unterstützt durch hohe Investitionen in die Infrastruktur moderner Tiefseehäfen, den Ausbau der Exportkorridore für Mineralien und Agrarprodukte sowie strategische Initiativen zur Einrichtung von Logistikzentren entlang globaler Handelsrouten.
Markt für Versandcontainer: Wettbewerbsanalyse
Der Bericht bietet eine Marktanteilsanalyse, um einen umfassenderen Überblick über die wichtigsten Marktteilnehmer zu geben. Darüber hinaus deckt der Bericht auch wichtige strategische Entwicklungen des Marktes ab, darunter Akquisitionen und Fusionen, Produkteinführungen, Vereinbarungen, Partnerschaften, Kooperationen und Joint Ventures, Forschung und Entwicklung sowie die regionale Expansion wichtiger Marktteilnehmer im Schiffscontainermarkt auf globaler und regionaler Ebene.
Der globale Markt für Schiffscontainer wird von Akteuren wie diesen dominiert:
- China International Marine Containers Co. Ltd.
- Maersk Container Industry AS
- CXIC Group Containers Co. Ltd.
- Singapur Container Holdings Ltd.
- Dong Fang International Container (Hong Kong) Co. Ltd.
- TLS Offshore Containers International
- W&K Containers Inc.
- China Shipping Container Lines Co. Ltd.
- YMC Container Solutions
- Hapag-Lloyd AG
Der globale Markt für Schiffscontainer ist wie folgt segmentiert:
Nach Produkt
- ISO-Container
- Nicht standardisierte Behälter
Nach Typ
- Trockenbehälter
- Kühlcontainer
- Tankcontainer
- Flat-Rack-Container
- Offene Container
- Isolierte oder Thermobehälter
- Container für besondere Zwecke
Nach Größe
- 20' Container
- 40' Container
- High-Cube-Container
- Sonstiges
Nach Anwendung
- Konsumgütertransport
- Industrietransport
- Lebensmitteltransport
Nach Bodenbelag
- Wood Flooring
- Bambusböden
Nach Region
- Nordamerika
- Die USA
- Kanada
- Mexiko
- Europa
- Frankreich
- Die UK
- Spanien
- Deutschland
- Italien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest of Asia Pacific
- Der Nahe Osten und Afrika
- Saudi-Arabien
- UAE
- Ägypten
- Kuwait
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Aufgrund des Wachstums des Welthandels, der Nachfrage nach intermodalem Transport und der zunehmenden Nutzung modularer Bauweisen wird für den weltweiten Markt für Schiffscontainer ein Wachstum erwartet.
Einer Studie zufolge betrug der globale Markt für Schiffscontainer im Jahr 2024 rund 7.47 Milliarden US-Dollar und dürfte bis 2034 einen Wert von 15.33 Milliarden US-Dollar erreichen.
Der globale Markt für Schiffscontainer wird im Prognosezeitraum voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 7.46 % wachsen.
Es wird erwartet, dass der asiatisch-pazifische Raum im Prognosezeitraum den Markt für Schiffscontainer dominieren wird.
Zu den führenden Akteuren auf dem globalen Markt für Schiffscontainer gehören unter anderem China International Marine Containers Co. Ltd., Maersk Container Industry AS, CXIC Group Containers Co. Ltd., Singamas Container Holdings Ltd., Dong Fang International Container (Hong Kong) Co. Ltd., TLS Offshore Containers International, W&K Containers Inc., China Shipping Container Lines Co. Ltd., YMC Container Solutions und Hapag-Lloyd AG.
Der Bericht untersucht entscheidende Aspekte des Marktes für Schiffscontainer, einschließlich einer detaillierten Diskussion der bestehenden Wachstumsfaktoren und -beschränkungen, und untersucht gleichzeitig zukünftige Wachstumschancen und Herausforderungen, die den Markt beeinflussen.
Zufriedene Kunden