Marktgröße, Anteil, Trends, Wachstum und Prognose für Halbleiterfertigungsanlagen 2034
Markt für Halbleiterfertigungsanlagen nach Anlagentyp (Lithographiesysteme, Depositionsanlagen, Ätzanlagen, Reinigungsanlagen, Inspektions- und Messsysteme), nach Dimension (2D-ICs, 2.5D-ICs und 3D-ICs), nach Technologieknoten (unter 10 nm, 10–14 nm, 14–28 nm, über 28 nm), nach Back-End-Anlagen (Waferprüfung, Verpackung, Dicing, Bonding und Montage), nach Anwendung (Logik und Speicher, Gießerei, Hersteller integrierter Geräte), nach Endverbraucherbranche (Unterhaltungselektronik, Automobilindustrie, Telekommunikation, Gesundheitswesen, Industrie) und nach Region – globaler und regionaler Branchenüberblick, Marktinformationen, umfassende Analysen, historische Daten und Prognosen 2025–2034
| Marktgröße im Jahr 2024 | Marktprognose 2034 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| USD 108.56 Milliarde | USD 236.55 Milliarde | 8.10% | 2024 |
Branchenperspektive für die Halbleiterfertigungsausrüstung:
Der globale Markt für Halbleiterfertigungsanlagen hatte im Jahr 2024 einen Wert von rund 108.56 Milliarden US-Dollar und wird voraussichtlich bis 2034 auf rund 236.55 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate ( CAGR ) von etwa 8.10 % zwischen 2025 und 2034 entspricht.
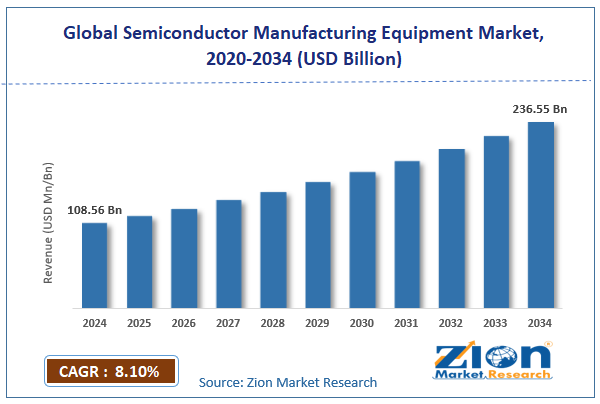
Markt für Halbleiterfertigungsanlagen: Überblick
Anlagen zur Halbleiterfertigung umfassen die spezialisierten Maschinen und Systeme, die integrierte Schaltkreise und Mikrochips in verschiedenen Technologieknoten herstellen. Dies ermöglicht Innovation, digitale Transformation und fortschrittliche Fertigung in zahlreichen Branchen.
Die Halbleiteranlagenindustrie hat die globale Technologielandschaft grundlegend verändert und liefert entscheidende Komponenten für Zukunftstechnologien wie KI, 5G, IoT und Hochleistungsrechnen. Halbleiteranlagen produzieren komplexere und miniaturisierte elektronische Bauteile und treiben so Innovationen in den Bereichen Unterhaltungselektronik, Automobilindustrie, Telekommunikation und Gesundheitswesen voran.
Im Prognosezeitraum werden der technologische Fortschritt, die Nachfrage nach fortschrittlichen Halbleitern, die Komplexität der Chipdesigns und die globale digitale Transformation den Markt antreiben.
Wichtige Erkenntnisse:
- Laut der Analyse unseres Research-Analysten wird der globale Markt für Halbleiterfertigungsanlagen im Prognosezeitraum (2025–2034) voraussichtlich jährlich um etwa 8.10 % wachsen.
- Gemessen am Umsatz wurde der globale Markt für Halbleiterfertigungsanlagen im Jahr 2024 auf rund 108.56 Milliarden US-Dollar geschätzt und soll bis 2034 236.55 Milliarden US-Dollar erreichen.
- Der Markt für Anlagen zur Halbleiterherstellung wird voraussichtlich aufgrund der zunehmenden technologischen Komplexität, der Nachfrage nach fortschrittlichen Halbleitern, des Ausbaus der digitalen Infrastruktur, der Investitionen in neue Technologien und der globalen Initiativen zur digitalen Transformation deutlich wachsen.
- Basierend auf dem Gerätetyp sind Lithografiesysteme marktführend und werden den Weltmarkt auch weiterhin dominieren.
- Gemessen an den Abmessungen wird erwartet, dass die 3D-IC-Fertigungsausrüstung am stärksten wachsen wird.
- Basierend auf dem Technologieknoten wird erwartet, dass Geräte unter 10 nm bis zum Ende des Prognosezeitraums den größten Marktanteil haben werden.
- Basierend auf der Back-End-Ausrüstung wird erwartet, dass Verpackungsanlagen den Markt anführen werden.
- Basierend auf Anwendung, Logik und Speicher wird erwartet, dass sie im Prognosezeitraum den Markt anführen werden.
- Basierend auf den Endverbraucherbranchen wird die Unterhaltungselektronik im Prognosezeitraum weiterhin dominieren.
- Basierend auf der Region wird erwartet, dass der asiatisch-pazifische Raum im Prognosezeitraum den Weltmarkt dominieren wird.
Markt für Halbleiterfertigungsanlagen: Wachstumstreiber
Technologische Innovation und neue digitale Technologien
In der Halbleiterfertigungsanlagenindustrie treibt technologische Innovation das Marktwachstum voran. Künstliche Intelligenz , 5G, Quantencomputing und Edge Computing erfordern leistungsfähigere Halbleiter.
Jüngsten Umfragen zufolge haben Halbleiterausrüstungsunternehmen ihre Investitionen in Forschung und Entwicklung erhöht, um neue Technologien zu unterstützen.
Die Nachfrage der Verbraucher nach leistungsstarken, stromsparenden und kompakten Geräten treibt den kontinuierlichen technologischen Fortschritt bei Halbleitern voran. Automatisierung und innovative Fertigungslösungen steigern zudem die Produktionseffizienz und ermöglichen höhere Präzision und Skalierbarkeit in der Halbleiterfertigung.
Geopolitische Strategie und technologische Souveränität
Die Herstellung von Halbleitern erfordert hohe Investitionen und ist eine komplexe Technologie. Die Kosten für Forschung, Entwicklung und Fertigungsinfrastruktur steigen und erschweren den Markteintritt neuer Akteure. Moderne Lithografie- und Präzisionsgeräte sind teuer und erfordern technologisches Know-how. Hersteller müssen kontinuierlich in neueste Technologien investieren, um in einem sich schnell entwickelnden Markt relevant zu bleiben. Öffentlich-private und grenzüberschreitende Kooperationen sind der Schlüssel zur Beschleunigung von Innovationen und Produktionskapazitäten im Halbleiterbereich.
Markt für Halbleiterfertigungsanlagen: Einschränkungen
Hoher Kapitalaufwand und technologische Komplexität
Die Ausrüstung zur Halbleiterherstellung erfordert erhebliche Kapitalinvestitionen und stellt ein hochkomplexes technologisches Ökosystem dar. Die steigenden Kosten für Forschung, Entwicklung und Fertigungsinfrastruktur stellen erhebliche Eintrittsbarrieren für neue Marktteilnehmer dar.
Hochmoderne Lithographiesysteme und Präzisionsfertigungsanlagen können Hunderte von Millionen Dollar kosten und erfordern umfangreiche finanzielle Ressourcen und technologisches Fachwissen.
Hersteller müssen kontinuierlich in Spitzentechnologien investieren, um in einem immer anspruchsvolleren Markt wettbewerbsfähig zu bleiben. Strategische Kooperationen, staatliche Anreize und Branchenpartnerschaften spielen eine entscheidende Rolle, um Innovationen zu fördern und finanzielle Herausforderungen in der Branche zu meistern.
Markt für Halbleiterfertigungsausrüstung: Chancen
Ausbau neuer Technologien und digitale Transformation
Das Wachstum neuer Technologien wie KI, IoT, autonomer Fahrzeuge und fortschrittlicher Computersysteme eröffnet der Halbleiterfertigungsanlagenindustrie neue Chancen. Diese Technologien erfordern komplexere, energieeffizientere und kleinere Halbleiterbauteile. Unternehmen, die flexible und anpassungsfähige Anlagen für fortschrittliche Technologieknoten entwickeln können, werden sich einen bedeutenden Marktvorteil sichern.
Die Konvergenz verschiedener Technologiebereiche eröffnet neue Lösungen für die Halbleiterfertigung. Automatisierung und intelligente Fertigung sind zudem der Schlüssel zur Deckung der wachsenden Nachfrage nach leistungsstarken Halbleiterbauelementen.
Markt für Halbleiterfertigungsausrüstung: Herausforderungen
Widerstandsfähigkeit der Lieferkette und globaler technologischer Wettbewerb
Der Markt für Halbleiterfertigungsanlagen ist von Lieferkettenunterbrechungen und globalem Wettbewerb geprägt. Geopolitische Spannungen, Handelsbeschränkungen und Technologieexportkontrollen erschweren die Herstellung und den Vertrieb. Die technologischen Kapazitäten und regulatorischen Rahmenbedingungen verschiedener Regionen wirken sich auf die Entwicklung und den Einsatz der Anlagen aus.
Da Technologie immer strategischer wird, müssen Hersteller die globale Komplexität meistern und der technologischen Entwicklung immer einen Schritt voraus sein. Steigende Produktionskosten und der Bedarf an kontinuierlicher Innovation setzen Hersteller zusätzlich unter Druck, ihre Effizienz zu optimieren und in Fertigungstechnologien der nächsten Generation zu investieren. Die steigende Nachfrage nach fortschrittlichen Chips in den Bereichen KI, 5G und Automobilindustrie belastet die Halbleiter-Lieferkette zusätzlich.

Markt für Halbleiterfertigungsgeräte: Berichtsumfang
| Berichtsattribute | Berichtdetails |
|---|---|
| Berichtsname | Markt für Geräte zur Herstellung von Halbleitern |
| Marktgröße im Jahr 2024 | USD 108.56 Milliarde |
| Marktprognose 2034 | USD 236.55 Milliarde |
| Wachstumsrate | CAGR von 8.10% |
| Seitenzahl | 212 |
| Wichtige abgedeckte Unternehmen | Applied Materials, ASML Holding NV, Lam Research Corporation, KLA Corporation, Tokyo Electron Limited, SCREEN Holdings Co. Ltd., Novellus Systems Inc., Panasonic Corporation, Canon Inc., Hitachi High-Technologies Corporation, Teradyne Inc., Advantest Corporation, ULVAC Inc., Nikon Corporation, ASM International NV und andere. |
| Abgedeckte Segmente | Nach Produkttyp, nach Anwendung, nach Endbenutzer, nach Technologie und nach Region |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik (APAC), Lateinamerika, Naher Osten und Afrika (MEA) |
| Basisjahr | 2024 |
| Historisches Jahr | 2019 bis 2023 |
| Prognosejahr | 2025 - 2034 |
| Anpassungsumfang | Nutzen Sie maßgeschneiderte Kaufoptionen, um Ihren genauen Forschungsanforderungen gerecht zu werden. Anfrage zur Anpassung |
Markt für Halbleiterfertigungsgeräte: Segmentierung
Der globale Markt für Anlagen zur Halbleiterherstellung ist nach Anlagentyp, Dimension, Technologieknoten, Back-End-Anlage, Anwendung, Endverbraucherbranche und Region segmentiert.
Die Halbleiterfertigungsanlagenindustrie lässt sich nach Anlagentyp in Lithographiesysteme, Beschichtungsanlagen, Ätzanlagen, Reinigungsanlagen sowie Inspektions- und Messsysteme unterteilen. Lithographiesysteme sind marktführend, da sie für die moderne Halbleiterproduktion entscheidende Präzisionsfertigungsfunktionen bieten.
Basierend auf den Abmessungen wird der Markt in 2D-ICs, 2.5D-ICs und 3D-ICs unterteilt. Es wird erwartet, dass die Nachfrage nach 3D-IC-Fertigungsanlagen steigen wird, da Chiphersteller zunehmend auf 3D-Integration setzen, um eine bessere Leistung, Energieeffizienz und Miniaturisierung von Halbleiterbauelementen zu erzielen.
Basierend auf der Strukturgröße wird der Markt für Halbleiterfertigungsanlagen in die Bereiche unter 10 nm, 10–14 nm, 14–28 nm und über 28 nm unterteilt. Anlagen für Strukturgrößen unter 10 nm werden voraussichtlich im Prognosezeitraum den Markt anführen, da diese fortschrittlichen Strukturgrößen die Herstellung immer komplexerer und kompakterer elektronischer Bauteile ermöglichen.
Basierend auf den Back-End-Anlagen ist der Markt in Wafer-Testing, Packaging, Dising, Bonding und Montage unterteilt. Packaging-Anlagen werden den Markt dominieren, da die Branche für verbesserte Leistung und Effizienz auf fortschrittliche Packaging-Lösungen wie 3D-Stacking und Chiplet-Integration setzt.
Basierend auf der Anwendung wird der Markt für Halbleiterfertigungsanlagen in Logik- und Speicheranlagen, Foundry-Anlagen und Hersteller integrierter Systeme unterteilt. Logik- und Speicheranlagen dominieren den Markt aufgrund ihrer weitverbreiteten Anwendung in zahlreichen Technologiebereichen.
Basierend auf den Endverbraucherbranchen wird der Markt in die Sektoren Unterhaltungselektronik, Automobilindustrie, Telekommunikation, Gesundheitswesen und Industrie unterteilt. Die Unterhaltungselektronik ist Marktführer, angetrieben durch die kontinuierliche Nachfrage nach fortschrittlichen, leistungsstarken elektronischen Geräten.
Markt für Halbleiterfertigungsgeräte: Regionale Analyse
Asien-Pazifik wird Marktführer
Der asiatisch-pazifische Raum ist aufgrund seiner robusten Infrastruktur für die Elektronikfertigung, technologischer Innovationen und erheblicher Investitionen in Halbleitertechnologien weltweit führend auf dem Markt für Halbleiterfertigungsanlagen. Länder wie China, Südkorea, Taiwan und Japan tragen maßgeblich zur weltweiten Herstellung und zum Verbrauch von Halbleiterausrüstung bei.
Die Region hat umfassende Halbleiter-Ökosysteme entwickelt, die Spitzenforschung, Fertigungskapazitäten und technologische Innovationen fördern. TSMC, Samsung und Intel sind in der Region stark vertreten und investieren in die neuesten Fertigungstechnologien.
Staatliche Initiativen und Fördermittel in China und Südkorea stärken die heimische Halbleiterproduktion weiter und verringern die Importabhängigkeit. Die steigende Nachfrage nach Unterhaltungselektronik, 5G und KI-Anwendungen treibt Investitionen in fortschrittliche Fertigungstechnologien voran. Der asiatisch-pazifische Raum verfügt zudem über qualifizierte Arbeitskräfte und eine etablierte Lieferkette für die Halbleiterproduktion im großen Maßstab.
Da die Region weiterhin führend in der globalen Halbleiterbranche ist, sind Partnerschaften und Technologie der Schlüssel zur Sicherung dieser Führungsposition. Der Fokus auf Nachhaltigkeit und energieeffiziente Halbleiterfertigung prägt zudem die Wettbewerbsfähigkeit der Region. Unternehmen investieren in grüne Technologien und fortschrittliche Materialien, um die Produktivität zu steigern und die Umweltbelastung zu reduzieren.
Nordamerika wird voraussichtlich weiterhin eine bedeutende Marktpräsenz haben
Nordamerika ist aufgrund seiner Technologieführerschaft, seiner Forschungskapazitäten und der Präsenz bedeutender Halbleiterhersteller ein wichtiger Akteur in der Halbleiterfertigungsindustrie. Die USA sind das Zentrum der Halbleiterinnovation, wobei Unternehmen wie Applied Materials, Lam Research und KLA Corporation die Technologie vorantreiben.
Die Region verfügt über ein starkes Risikokapital-Ökosystem und Forschungseinrichtungen, die kontinuierliche Innovationen in der Halbleiterfertigungstechnologie unterstützen. Regierungsinitiativen wie der CHIPS Act fördern die heimische Halbleiterproduktion und verringern die Abhängigkeit von ausländischen Lieferketten.
Die wachsende Nachfrage nach KI-gestützter Datenverarbeitung, Automobilchips und Kommunikationstechnologien der nächsten Generation treibt Investitionen in fortschrittliche Fertigungsanlagen weiter voran. Die Zusammenarbeit zwischen Halbleiterunternehmen, Forschungseinrichtungen und Bundesbehörden macht Nordamerika zu einem weltweit führenden Land im Bereich der Halbleiterinnovation.
Aktuelle Marktentwicklungen:
Im Januar 2025 führte Applied Materials fortschrittliche Extrem-Ultraviolett-Lithografiesysteme (EUV) mit beispielloser Präzision für Technologieknoten unter 3 nm ein.
- Im März 2025 brachte ASML Halbleiterfertigungsanlagen der nächsten Generation auf den Markt, die über verbesserte, auf künstlicher Intelligenz basierende Prozessoptimierungsfunktionen verfügen.
Markt für Halbleiterfertigungsgeräte: Wettbewerbsanalyse
Der globale Markt für Halbleiterfertigungsanlagen wird von Akteuren wie diesen angeführt:
- Applied Materials
- ASML Holding NV
- Lam Research Corporation
- KLA Corporation
- Tokyo Electron Limited
- SCREEN Holdings Co. Ltd.
- Novellus Systems Inc.
- Panasonic Corporation
- Canon Inc.
- Hitachi High-Technologies Corporation
- Teradyne Inc.
- Advantest Corporation
- ULVAC Inc.
- Nikon Corporation
- ASM International NV
Der globale Markt für Halbleiterfertigungsanlagen ist wie folgt segmentiert:
Nach Gerätetyp
- Lithographiesysteme
- Abscheidungsausrüstung
- Ätzausrüstung
- Reinigungsgeräte
- Inspektion
- Messsysteme
Nach Dimension
- 2D-ICs
- 2.5D-ICs
- 3D-ICs
Nach Technologieknoten
- Unter 10 nm
- 10-14nm
- 14-28nm
- Über 28 nm
Durch Back-End-Ausrüstung
- Wafertests
- Verpacken, Würfeln
- Bindung
- Montage
Nach Anwendung
- Logik und Gedächtnis
- Giesserei
- Integriertes Gerät
- Hersteller
Nach Endverbraucherbranche
- Consumer Elektronik
- Automobilindustrie
- Telekommunikation
- Gesundheitswesen
- Logistik
Nach Region
- Nordamerika
- Die USA
- Kanada
- Europa
- Frankreich
- Die UK
- Spanien
- Deutschland
- Italien
- Rest von Europa
- Asien-Pazifik
- China, Kambodscha
- Japan
- Indien
- Südkorea
- Südostasien
- Rest of Asia Pacific
- Lateinamerika
- Brasilien
- Mexiko
- Rest von Lateinamerika
- Naher Osten und Afrika
- GCC
- Südafrika
- Rest des Nahen Ostens und Afrikas
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Bei der Ausrüstung zur Halbleiterherstellung handelt es sich um spezialisierte Maschinen und Systeme, die integrierte Schaltkreise und Mikrochips in verschiedenen Technologieknoten produzieren.
Der Markt dürfte von technologischen Innovationen, einer steigenden Nachfrage nach fortschrittlichen Halbleitern, Initiativen zur digitalen Transformation, der Entwicklung neuer Technologien und weltweiten Investitionen in die Halbleiterinfrastruktur angetrieben werden.
Laut unserer Studie hatte der globale Markt für Halbleiterfertigungsanlagen im Jahr 2024 einen Wert von rund 108.56 Milliarden US-Dollar und soll bis 2034 auf rund 236.55 Milliarden US-Dollar anwachsen.
Der CAGR-Wert des Marktes für Halbleiterfertigungsanlagen wird im Zeitraum 2025–2034 voraussichtlich bei etwa 8.10 % liegen.
Der globale Markt für Halbleiterfertigungsanlagen wird im Prognosezeitraum im asiatisch-pazifischen Raum das höchste Wachstum verzeichnen.
Zu den wichtigsten Akteuren auf dem Markt für Halbleiterfertigungsanlagen gehören Applied Materials, ASML Holding NV, Lam Research Corporation, KLA Corporation, Tokyo Electron Limited, SCREEN Holdings Co. Ltd., Novellus Systems, Inc., Panasonic Corporation, Canon Inc., Hitachi High-Technologies Corporation, Teradyne Inc., Advantest Corporation, ULVAC Inc., Nikon Corporation und ASM International NV
Der Bericht analysiert umfassend den globalen Markt für Halbleiterfertigungsanlagen und diskutiert Markttreiber, Beschränkungen, neue Trends, regionale Dynamiken und zukünftige Wachstumschancen. Er untersucht außerdem die Wettbewerbsdynamik, technologische Innovationen, die Entwicklung der Halbleiterfertigungstechnologien, Branchenanforderungen und strategische Entwicklungen, die das globale Ökosystem der Halbleiterausrüstung prägen.
Zufriedene Kunden