Marktgröße, Marktanteil, Trends und Wachstum des Point-of-Care-Molekulardiagnostikmarktes bis 2034
Markt für patientennahe molekulare Diagnostik nach Produkttyp (Instrumente und Analysegeräte, Reagenzien und Verbrauchsmaterialien, Software und Dienstleistungen), Technologie (Polymerase-Kettenreaktion, isotherme Amplifikation, Hybridisierung, Next-Generation-Sequenzierung), Anwendung (Infektionsdiagnostik, Onkologie und Krebsvorsorge, Kardiologie, neurologische Erkrankungen, sexuelle Gesundheit und sexuell übertragbare Infektionen), Endnutzer (Krankenhäuser und Kliniken, Diagnostiklabore, ambulante Versorgungszentren, häusliche Pflege, Apotheken), Vertriebskanal (Direktvertrieb, Distributoren und Händler, Online-Handel) und Region – Globaler und regionaler Branchenüberblick, Marktinformationen, umfassende Analyse, historische Daten und Prognosen 2025–2034
| Marktgröße im Jahr 2024 | Marktprognose 2034 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| USD 8.46 Milliarde | USD 17.94 Milliarde | 8.70% | 2024 |
Branchenperspektive für molekulare Point-of-Care-Diagnostik:
Wie groß wird der Markt für patientennahe molekulare Diagnostik im Prognosezeitraum sein?
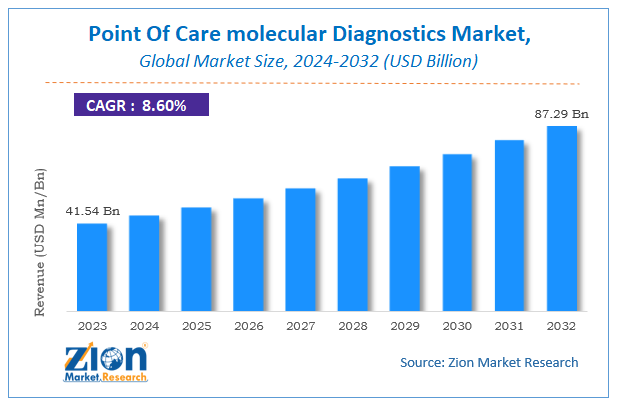
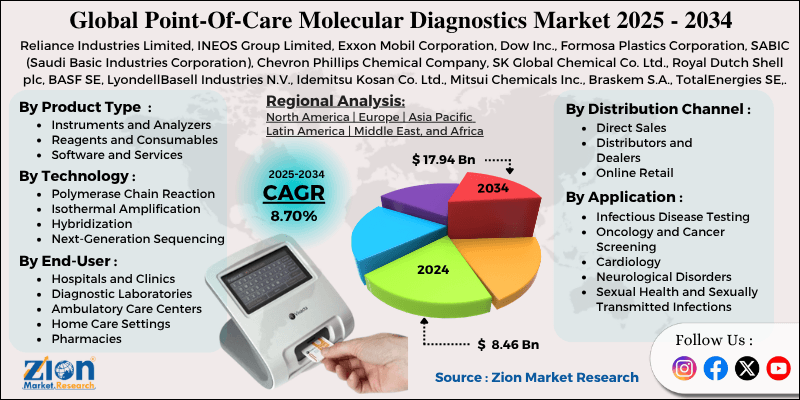
Der globale Markt für molekulare Point-of-Care-Diagnostik hatte im Jahr 2024 einen Wert von rund 8.46 Milliarden US-Dollar und wird voraussichtlich bis 2034 auf rund 17.94 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 8.70 % zwischen 2025 und 2034 entspricht.
Wichtige Erkenntnisse
- Laut der Analyse unseres Forschungsanalysten wird der globale Markt für patientennahe molekulare Diagnostik im Prognosezeitraum (2025–2034) voraussichtlich jährlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 8.70 % wachsen.
- Der globale Markt für patientennahe molekulare Diagnostik hatte im Jahr 2024 einen Wert von rund 8.46 Milliarden US-Dollar und wird bis 2034 voraussichtlich auf 17.94 Milliarden US-Dollar anwachsen.
- Der Markt für molekulare Point-of-Care-Diagnostik steht vor einem starken Wachstum, angetrieben durch steigende Infektionsraten, die Nachfrage nach schnellen Diagnoseverfahren, erhöhte Investitionen im Gesundheitswesen, den Fortschritt erschwinglicher Technologien und die Ausweitung des Einsatzes auf mehrere Krankheitsbereiche.
- Nach Produkttyp wird erwartet, dass das Segment der Reagenzien und Verbrauchsmaterialien den Markt für patientennahe molekulare Diagnostik anführen wird, während für das Segment der Instrumente und Analysegeräte ein rasantes Wachstum prognostiziert wird.
- Technologisch gesehen dürfte das Segment der Polymerase-Kettenreaktion den Markt für patientennahe molekulare Diagnostik anführen, während das Segment der isothermen Amplifikation voraussichtlich das schnellste Wachstum verzeichnen wird.
- Nach Anwendungsgebieten wird erwartet, dass das Segment der Infektionskrankheitstests den Markt für molekulare Point-of-Care-Diagnostik anführen wird, während für das Segment Onkologie und Krebsvorsorge ein deutliches Wachstum prognostiziert wird.
- Basierend auf dem Endbenutzer, der Segment Krankenhäuser und Kliniken ist die derzeit größte Endnutzergruppe, während das Segment der häuslichen Pflege voraussichtlich am schnellsten wachsen wird.
- Basierend auf dem Vertriebskanal wird erwartet, dass das Direktvertriebssegment den Markt für molekulardiagnostische Point-of-Care-Lösungen anführen wird, während für das Online-Einzelhandelssegment ein stetiges Wachstum prognostiziert wird.
- Nach Regionen betrachtet wird Nordamerika im Prognosezeitraum voraussichtlich den globalen Markt für patientennahe molekulare Diagnostik dominieren, gefolgt von Europa.
Markt für molekulare Point-of-Care-Diagnostik: Überblick
Die patientennahe molekulare Diagnostik ermöglicht es Ärzten, Krankheiten direkt am Patienten oder in dessen unmittelbarer Nähe anhand von genetischem Material wie DNA oder RNA nachzuweisen. Anstatt Proben an ein entferntes Labor zu schicken und auf die Ergebnisse zu warten, werden diese Tests vor Ort durchgeführt und liefern so schnelle Ergebnisse. Viren, Bakterien und andere Infektionen können präzise identifiziert werden. Die meisten Tests liefern Ergebnisse innerhalb von Minuten bis wenigen Stunden und sind damit deutlich schneller als herkömmliche Labortests, die einen Tag oder länger dauern können. Der Hauptvorteil der patientennahen Diagnostik besteht darin, Ärzten schnelle und präzise Entscheidungen zu ermöglichen. Liegen die Ergebnisse sofort vor, können Ärzte unverzüglich die richtige Behandlung einleiten. Dies reduziert das Risiko von Fehldiagnosen und vermeidet den unnötigen Einsatz von Antibiotika. Zudem trägt es zur Eindämmung der Ausbreitung von Infektionskrankheiten bei, da Patienten umgehend behandelt oder isoliert werden können.
Die molekulardiagnostische Point-of-Care-Technologie hat sich im Laufe der Jahre deutlich weiterentwickelt. Die Geräte sind kleiner, schneller und benutzerfreundlicher geworden, selbst für Laien. Sie werden heute an vielen Orten eingesetzt, beispielsweise in Krankenhäusern, Kliniken, Apotheken, ländlichen Gesundheitszentren und mitunter sogar zu Hause.
Die zunehmende Belastung durch Infektionskrankheiten, die wachsende Nachfrage nach schnellen Diagnoseverfahren, die verstärkten Investitionen in eine dezentrale Gesundheitsversorgung und die Fortschritte bei miniaturisierten Testverfahren treiben das starke Wachstum des Marktes für patientennahe molekulare Diagnostik voran.
Markt für molekulare Point-of-Care-Diagnostik: Technologie-Roadmap 2025–2034
Wie sieht die voraussichtliche Entwicklungsstrategie des Marktes für patientennahe molekulare Diagnostik im Prognosezeitraum aus?
Der Markt für patientennahe molekulare Diagnostik entwickelt sich stetig weiter, angetrieben durch miniaturisierte Plattformen, isotherme Chemie, KI-Integration, Multiplex-Tests und die Ausweitung des Einsatzes auf ambulante und häusliche Anwendungen. Es wird erwartet, dass der Markt im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 8.70 % wachsen wird, getrieben durch die starke Nachfrage in den Bereichen Infektionskrankheitsmanagement, Krebsvorsorge , sexuelle Gesundheit und personalisierte Medizin.
Der folgende Fahrplan skizziert die wichtigsten Entwicklungsphasen, die bis 2034 erwartet werden.
2025–2027: Miniaturisierungs- und Schnelltestphase
- Es wird erwartet, dass Diagnosegeräte kleiner und tragbarer werden, wodurch Tests auch in abgelegenen Umgebungen ohne große Laborausrüstung möglich sind.
- Die Testdauer dürfte sich weiter verkürzen, da viele Geräte bei häufigen Infektionen wie Grippe und Halsentzündungen Ergebnisse in weniger als fünfzehn Minuten liefern werden.
- Es wird erwartet, dass die Geräte über eine integrierte Konnektivität verfügen, die eine automatische Übermittlung der Ergebnisse an Ärzte und Gesundheitssysteme in Echtzeit ermöglicht.
2028–2031: Multiplex-Testphase und Phase der breiteren Anwendung
- Es wird erwartet, dass Testplattformen mehrere Krankheiten anhand einer einzigen Probe erkennen können, wodurch die Notwendigkeit wiederholter Tests reduziert und die Behandlung beschleunigt wird.
- Diese Diagnoseverfahren werden sich voraussichtlich über Infektionen hinaus auf Bereiche wie die Früherkennung ausweiten. Krebserkennung, Risikobewertung für Herzerkrankungen und personalisierte Medizin.
- Künstliche Intelligenz soll Ärzte unterstützen, indem sie bei der Interpretation von Befunden hilft und nächste Schritte vorschlägt.
2032–2034: Integrierte und häusliche Testphase
- Es wird erwartet, dass Diagnosegeräte vollständig mit digitalen Gesundheitssystemen vernetzt werden und die Ergebnisse an Krankenhäuser und Telemedizinplattformen übermitteln.
- Es ist wahrscheinlich, dass fortschrittliche Testmethoden näher an die Patienten heranrücken werden, wodurch eine detaillierte Krankheitsanalyse und Behandlungsentscheidungen direkt am Behandlungsort ermöglicht werden.
- Es wird erwartet, dass Heimtests mit Smartphone-Anbindung weit verbreitet sein werden, sodass sich die Menschen selbst testen und die Ergebnisse direkt mit Ärzten teilen können.
Markt für molekulare Point-of-Care-Diagnostik: Dynamik
Wachstumsbeschleuniger
Wie wirkt sich die weltweit zunehmende Belastung durch Infektionskrankheiten und die Nachfrage nach schneller Diagnostik auf das Wachstum des Marktes für patientennahe molekulare Diagnostik aus?
Der Markt für patientennahe molekulare Diagnostik wächst stetig aufgrund der zunehmenden Belastung durch Infektionskrankheiten und des Bedarfs an schnelleren Diagnosen im Gesundheitswesen. Erkrankungen wie Atemwegsinfektionen, Tuberkulose, sexuell übertragbare Infektionen und neu auftretende Viruserkrankungen erfordern schnelle und präzise Tests, um ihre Ausbreitung einzudämmen und eine umgehende Behandlung zu ermöglichen. Herkömmliche Labortests dauern oft länger, was die Behandlung verzögert und die Gesundheitskosten erhöht. Patientennahe molekulare Diagnostik löst dieses Problem, indem sie schnelle und hochpräzise Ergebnisse direkt in Kliniken, Krankenhäusern und sogar in abgelegenen Gesundheitszentren liefert, die Patientenversorgung verbessert und wiederholte Arztbesuche reduziert. Diese Fähigkeit, schnell Ergebnisse in Laborqualität zu liefern, ist ein wesentlicher Faktor für die zunehmende Akzeptanz in Industrie- und Entwicklungsländern. Die COVID-19-Pandemie hat die Bedeutung von Schnelltests zusätzlich unterstrichen und zu verstärkten Investitionen in dezentrale Gesundheitssysteme und diagnostische Infrastruktur geführt. Infolgedessen steigt die Nachfrage nach schnelleren, zuverlässigeren und zugänglichen Testlösungen weiter an und unterstützt so das Wachstum der patientennahen molekularen Diagnostikbranche weltweit.
Der Wandel hin zu einer dezentralen, gemeindenahen Gesundheitsversorgung treibt den Markt für molekulare Point-of-Care-Diagnostik an.
Der Markt für patientennahe molekulare Diagnostik wächst aufgrund des starken Trends zu einer dezentralen Gesundheitsversorgung. Dabei werden Leistungen patientennäher erbracht als in großen, zentralen Laboren. Früher mussten Patienten oft weite Strecken zurücklegen oder tagelang auf Testergebnisse warten, was die Behandlung verzögerte und die Kosten erhöhte. Heute investieren Regierungen und Gesundheitsdienstleister in kommunale Kliniken, mobile Gesundheitseinheiten, apothekenbasierte Tests und Telemedizin, die eine schnelle und zuverlässige Diagnostik erfordern. Patientennahe molekulare Diagnostik unterstützt diesen Wandel, indem sie präzise Ergebnisse direkt vor Ort liefert – ohne komplexe Laborinfrastruktur. Dies verbessert den Zugang zur Gesundheitsversorgung, beschleunigt die Entscheidungsfindung und optimiert die Behandlungsergebnisse. Die Nachfrage ist in Entwicklungsregionen wie Südasien, Südostasien und Afrika besonders hoch, wo die Laborkapazitäten in ländlichen Gebieten begrenzt sind. Tragbare, batteriebetriebene Testgeräte ermöglichen fortschrittliche Diagnostik auch in abgelegenen Gebieten. Dieser erweiterte Zugang, kombiniert mit steigenden Investitionen im Gesundheitswesen und dem Bedarf an schnelleren Leistungen, ist ein wesentlicher Treiber für das weltweite Wachstum des Marktes für patientennahe molekulare Diagnostik.
Fesseln
Die hohen Kosten, Probleme bei der Kostenerstattung und der erforderliche Qualifikationsbedarf schränken die Akzeptanz auf dem Markt für patientennahe molekulare Diagnostik ein.
Der Markt für patientennahe molekulare Diagnostik steht vor mehreren Herausforderungen, die seine Verbreitung verlangsamen, insbesondere in kleineren, ressourcenarmen Gesundheitseinrichtungen. Ein Hauptproblem sind die hohen Kosten der Diagnosegeräte, die eine hohe Anfangsinvestition erfordern, die sich viele kleine Kliniken und Gesundheitszentren nicht leisten können. Hinzu kommen die laufenden Kosten für Testmaterialien und Verbrauchsmaterialien, die den finanziellen Druck erhöhen und die regelmäßige Anwendung erschweren.
Eine weitere zentrale Herausforderung ist die unzureichende Kostenerstattung, da die Versicherungssysteme in vielen Regionen diese Tests nicht vollständig abdecken. Dies verteuert sie sowohl für Leistungserbringer als auch für Patienten und reduziert deren Einsatz, selbst wenn sie klinisch von Nutzen sind. Auch die Schulung ist ein wichtiger Aspekt, da medizinisches Fachpersonal die notwendigen Kenntnisse für den Umgang mit Proben, die Bedienung der Geräte und die korrekte Interpretation der Ergebnisse benötigt. In stark frequentierten Gesundheitseinrichtungen kann die Sicherstellung eines ausreichenden Personalbestands aufgrund häufiger Personalfluktuationen schwierig sein. Diese Herausforderungen hinsichtlich Kosten, Kostenerstattung und Schulung wirken als wesentliche Hemmnisse und begrenzen die breite Akzeptanz und das Wachstum des Marktes für patientennahe molekulare Diagnostik.
Chancen
Welche Chancen ergeben sich durch den erweiterten Einsatz von molekulardiagnostischen Point-of-Care-Verfahren bei Krebs und chronischen Erkrankungen?
Die Branche der patientennahen molekularen Diagnostik eröffnet neue Wachstumschancen, da ihre Anwendung über die Testung von Infektionskrankheiten hinaus auf breitere Bereiche des Gesundheitswesens ausgeweitet wird. Ein wichtiges Anwendungsgebiet ist das Krebs-Screening, bei dem diese Tests frühe Anzeichen von Krebs auf genetischer Ebene erkennen können, bevor Symptome auftreten. Dies verbessert die Überlebensraten und Behandlungsergebnisse. Ein weiterer wichtiger Bereich ist das Management chronischer Erkrankungen wie Diabetes, Herzkrankheiten und Autoimmunerkrankungen. Hierbei unterstützen molekulare Tests Ärzte bei der Auswahl geeigneter Behandlungen und der effektiveren Überwachung der Patientengesundheit. Der Aufstieg der personalisierten Medizin steigert zudem die Nachfrage nach pharmakogenomischen Tests, die die genetischen Informationen eines Patienten nutzen, um die Medikamentenauswahl und -dosierung zu steuern. Die patientennahe Verfügbarkeit dieser Tests beschleunigt und vereinfacht die Versorgung. Darüber hinaus treibt das zunehmende Problem der Antibiotikaresistenz die Nachfrage nach Schnelltests an , die Infektionen identifizieren und rasch die wirksamste Behandlung vorschlagen können. Diese erweiterten Anwendungsgebiete und der steigende klinische Bedarf schaffen erhebliche Wachstumschancen im Markt für patientennahe molekulare Diagnostik.
Challenges
Warum beeinflussen regulatorische Herausforderungen, Qualitätsprobleme und Fehlerrisiken den Markt für patientennahe molekulare Diagnostik?
Der Markt für patientennahe molekulare Diagnostik steht vor erheblichen Herausforderungen, darunter strenge regulatorische Vorgaben und die Notwendigkeit, die Testqualität im Alltag sicherzustellen. Diese Geräte müssen vor ihrer Anwendung detaillierte Zulassungsverfahren durchlaufen, und die Regelungen variieren von Land zu Land, was den Markteintritt für Unternehmen kostspielig und zeitaufwendig macht. Zudem ist es schwierig, außerhalb von Laboren eine hohe Testgenauigkeit zu gewährleisten, da die Tests häufig von medizinischem Fachpersonal mit unterschiedlichem Ausbildungsstand und unter weniger kontrollierten Bedingungen durchgeführt werden. Dies erhöht das Risiko von Fehlern bei der Testdurchführung und der Ergebnisinterpretation. Ein weiteres großes Problem sind falsch-positive Ergebnisse, die zu Fehlbehandlungen oder verpassten Diagnosen führen können. Die Gewährleistung einer konsistenten Leistungsfähigkeit an verschiedenen Standorten und unter unterschiedlichen Bedingungen bleibt eine zentrale Herausforderung. Diese regulatorischen Komplexitäten, die Probleme der Qualitätskontrolle und das Risiko ungenauer Ergebnisse stellen erhebliche Hürden dar und verlangsamen die weltweite Einführung und Expansion des Marktes für patientennahe molekulare Diagnostik.
Markt für molekulare Point-of-Care-Diagnostik: Berichtsumfang
| Berichtsattribute | Berichtdetails |
|---|---|
| Berichtsname | Markt für molekulare Point-of-Care-Diagnostik |
| Marktgröße im Jahr 2024 | USD 8.46 Milliarde |
| Marktprognose 2034 | 17.94 Milliarden USD |
| Wachstumsrate | CAGR von 8.70% |
| Seitenzahl | 225 |
| Wichtige abgedeckte Unternehmen | Reliance Industries Limited, INEOS Group Limited, Exxon Mobil Corporation, Dow Inc., Formosa Plastics Corporation, SABIC (Saudi Basic Industries Corporation), Chevron Phillips Chemical Company, SK Global Chemical Co. Ltd., Royal Dutch Shell plc, BASF SE, LyondellBasell Industries NV, Idemitsu Kosan Co. Ltd., Mitsui Chemicals Inc., Braskem SA, TotalEnergies SE und andere. |
| Abgedeckte Segmente | Nach Produkttyp, Technologie, Anwendung, Endnutzer, Vertriebskanal und Region |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik (APAC), Lateinamerika, Naher Osten und Afrika (MEA) |
| Basisjahr | 2024 |
| Historisches Jahr | 2019 bis 2023 |
| Prognosejahr | 2025 - 2034 |
| Anpassungsumfang | Nutzen Sie maßgeschneiderte Kaufoptionen, um Ihren genauen Forschungsanforderungen gerecht zu werden. Anfrage zur Anpassung |
Markt für molekulare Point-of-Care-Diagnostik: Segmentierung
Der globale Markt für molekulare Point-of-Care-Diagnostik ist segmentiert nach Produkttyp, Technologie, Anwendung, Endnutzer, Vertriebskanal und Region.
Warum wird das Segment der Reagenzien und Verbrauchsmaterialien voraussichtlich führend auf dem Markt für patientennahe molekulare Diagnostik sein?
Basierend auf dem Produkttyp ist der globale Markt für patientennahe molekulare Diagnostik in Instrumente und Analysegeräte, Reagenzien und Verbrauchsmaterialien sowie Software und Dienstleistungen unterteilt. Das Segment Reagenzien und Verbrauchsmaterialien hält rund 58 % des globalen Marktanteils und wird voraussichtlich während des gesamten Prognosezeitraums dominant bleiben. Dieses Segment ist führend, da für jeden durchgeführten Test neue Reagenzien und Verbrauchsmaterialien benötigt werden. Dies generiert einen stetigen, wiederkehrenden und gut planbaren Umsatzstrom, der proportional zum Testvolumen wächst. Das Segment Instrumente und Analysegeräte hält rund 29 % des Marktanteils und wächst rasant, da neue Produkteinführungen und sinkende Hardwarepreise molekulare Tests für ein breiteres Spektrum von Gesundheitsdienstleistern zugänglich machen.
Wie kann das Segment der Polymerase-Kettenreaktionstechnologie seine führende Position auf dem Markt für patientennahe molekulare Diagnostik behaupten?
Basierend auf der verwendeten Technologie lässt sich der Markt für patientennahe molekulare Diagnostik in Polymerase-Kettenreaktion (PCR), isotherme Amplifikation (IAM), Hybridisierung und Next-Generation-Sequenzierung (NGS) unterteilen. Die PCR hat einen Marktanteil von rund 52 % weltweit. Dies ist auf ihre etablierte klinische Validierung, die sehr hohe Sensitivität und Spezifität sowie die weite Verbreitung unter medizinischem Fachpersonal zurückzuführen. Die IAM hält einen Marktanteil von etwa 31 % und ist das am schnellsten wachsende Technologiesegment. Ihre Fähigkeit, genetisches Material bei einer einzigen, konstanten Temperatur zu amplifizieren, ohne dass komplexe Temperaturwechselgeräte benötigt werden, macht sie ideal für einfachere, tragbare patientennahe Geräte.
Warum ist das Anwendungssegment der Infektionskrankheitstests führend auf dem Markt für patientennahe molekulare Diagnostik?
Basierend auf der Anwendung ist der Markt für patientennahe molekulare Diagnostik in die Bereiche Infektionsdiagnostik, Onkologie und Krebsvorsorge, Kardiologie, neurologische Erkrankungen sowie sexuelle Gesundheit und sexuell übertragbare Infektionen unterteilt. Das Segment Infektionsdiagnostik führt mit einem globalen Marktanteil von rund 47 %. Treiber dieser Entwicklung sind die hohe Infektionslast, der Bedarf an schnellem Erregernachweis und die anhaltenden Investitionen in molekulare Diagnostik nach der Pandemie. Das Segment Onkologie und Krebsvorsorge hält einen Marktanteil von rund 18 % und verzeichnet ein beachtliches Wachstum, da die molekularbiomarkerbasierte Krebsdiagnostik zunehmend in die klinische Praxis Einzug hält.
Warum ist das Endnutzersegment der Krankenhäuser und Kliniken führend auf dem Markt für patientennahe molekulare Diagnostik?
Basierend auf den Endnutzern lässt sich die Branche der patientennahen molekularen Diagnostik in Krankenhäuser und Kliniken, diagnostische Labore, ambulante Versorgungszentren, häusliche Pflege und Apotheken unterteilen. Das Segment der Krankenhäuser und Kliniken hält einen Marktanteil von rund 43 % weltweit. Es ist weiterhin Marktführer, getrieben durch die hohe Anzahl an Patientenkontakten, die in Notaufnahmen, Intensivstationen und ambulanten Einrichtungen eine schnelle diagnostische Entscheidungsfindung erfordern. Das Segment der häuslichen Pflege hält einen Marktanteil von rund 14 % und wächst am schnellsten. Unterstützt wird dies durch die steigende Nachfrage der Verbraucher nach Selbsttests und die Verfügbarkeit einfacher, benutzerfreundlicher molekularer Testkits, die keine klinische Schulung erfordern.
Wie dominiert der Direktvertriebskanal die Vertriebslandschaft des Marktes für patientennahe molekulare Diagnostik?
Basierend auf dem Vertriebskanal wird der Markt für patientennahe molekulare Diagnostik in Direktvertrieb, Distributoren und Händler sowie Online-Handel unterteilt. Das Segment Direktvertrieb hält einen globalen Marktanteil von rund 51 % und wird voraussichtlich während des gesamten Prognosezeitraums dominant bleiben, da Gesundheitseinrichtungen, die komplexe molekulare Testplattformen erwerben, in der Regel detaillierte technische Beratung, maßgeschneiderte Serviceverträge, Unterstützung bei der Erstellung regulatorischer Dokumente und fortlaufende Schulungen nach dem Kauf benötigen. Das Segment Online-Handel hält einen Anteil von rund 19 % und wächst stetig, insbesondere bei Verbrauchsmaterialien, Testkits und Zubehör, die von etablierten Kunden regelmäßig bestellt werden.
Markt für molekulare Point-of-Care-Diagnostik: Regionale Analyse
Warum ist Nordamerikas starkes Gesundheitswesen, seine Forschungskapazitäten und seine strengen Regulierungsbestimmungen der Grund für seine Dominanz auf dem Markt für patientennahe molekulare Diagnostik?
Der Markt für patientennahe molekulare Diagnostik wird von Nordamerika angeführt, das voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 9.8 % wachsen wird und aufgrund seines leistungsstarken Gesundheitssystems und der hohen Akzeptanz fortschrittlicher Diagnosetechnologien weiterhin die dominierende Region bleibt. Die Vereinigten Staaten sind der größte Marktteilnehmer, was durch ein hohes Volumen an klinischen Tests, eine umfassende Krankenversicherung für molekulare Diagnostik und kontinuierliche Investitionen von Regierung und Privatwirtschaft begünstigt wird. Das Land verfügt zudem über ein gut entwickeltes Forschungsumfeld, in dem akademische Einrichtungen, Biotechnologieunternehmen und Diagnostikfirmen aktiv an der Verbesserung von Testtechnologien arbeiten. Die rasante Ausweitung der Tests während der COVID-19-Pandemie stärkte den Markt zusätzlich, indem sie das Bewusstsein schärfte, behördliche Zulassungsverfahren beschleunigte und Gesundheitsdienstleister zur Einführung dezentraler Testlösungen anregte. Auch Kanada spielt mit seinem gut finanzierten öffentlichen Gesundheitssystem und dem Fokus auf den Ausbau diagnostischer Dienstleistungen auf kommunaler Ebene eine wichtige Rolle.
Mexiko entwickelt sich zunehmend zu einem attraktiven Investitionsstandort, angetrieben durch steigende private Investitionen im Gesundheitswesen und Bemühungen um einen besseren Zugang in unterversorgten Gebieten. Insgesamt sorgen eine starke Gesundheitsinfrastruktur, kontinuierliche Innovationen und hohe Ausgaben für Diagnostik dafür, dass Nordamerika im gesamten Prognosezeitraum die führende Region im Markt für patientennahe molekulare Diagnostik bleibt.
Welche Faktoren machen Europa zur zweitgrößten Region auf dem Markt für patientennahe molekulare Diagnostik?
Der Markt für patientennahe molekulare Diagnostik wird in Europa, der zweitgrößten Region, voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 8.7 % wachsen. Treiber dieses Wachstums sind leistungsstarke Gesundheitssysteme, strenge regulatorische Standards und die steigende Nachfrage nach schnellen Diagnosetests. Die Region profitiert von klaren Regelungen, die die Sicherheit, Genauigkeit und Zuverlässigkeit von Diagnosegeräten für die Patientenanwendung gewährleisten. Die Länder West- und Nordeuropas verfügen über gut finanzierte öffentliche Gesundheitssysteme, die eine stetige Nachfrage nach schnellen und fortschrittlichen Diagnosetests schaffen. Die Europäische Union hat strenge Vorschriften für In-vitro-Diagnostika, die Unternehmen dazu anregen, hochwertige molekulare Testlösungen zu entwickeln.
Wichtige Länder wie Deutschland, Großbritannien, Frankreich, die Niederlande und die nordischen Staaten spielen eine Schlüsselrolle, unterstützt durch leistungsstarke Krankenhausnetzwerke, effiziente Primärversorgungssysteme und fortschrittliche öffentliche Gesundheitsüberwachung. Diese Systeme sind stark auf schnelle und präzise Diagnoseergebnisse angewiesen, um Krankheiten effektiv behandeln zu können. Großbritannien hat seinen Fokus seit der Pandemie verstärkt auf die molekulare Diagnostik gerichtet, in die Genomforschung investiert und die Testkapazitäten ausgebaut. Europa beherbergt zudem mehrere führende Hersteller, insbesondere in der Schweiz, Deutschland und den nordischen Ländern, wodurch die lokale Produktion gestärkt und kontinuierliche Innovationen gefördert werden.
Gleichzeitig gewinnt Osteuropa an Bedeutung, da die Gesundheitsausgaben steigen und der Zugang zu modernen Diagnosetechnologien sich verbessert. Insgesamt bleibt Europa ein starker und wachsender Markt, gestützt durch eine fortschrittliche Infrastruktur, Innovationen und die zunehmende Nutzung patientennaher Labordiagnostik.
Aktuelle Marktentwicklungen
- Im Februar 2026 wurde Cepheid von den US-amerikanischen Zentren für Krankheitskontrolle und -prävention (CDC) als nationaler Kooperationspartner ausgewählt, um die Entwicklung und den Einsatz von schnellen Point-of-Care-Diagnosetechnologien für Notfälle im Bereich der öffentlichen Gesundheit zu beschleunigen.
- Im November 2025 kündigte Abbott Laboratories die geplante Übernahme von Exact Sciences für bis zu 23 Milliarden US-Dollar an, wodurch die molekulare Diagnostik gestärkt und die Kapazitäten im Bereich Krebstests und -screening erweitert werden.
Markt für molekulare Point-of-Care-Diagnostik: Wettbewerbsanalyse
Die führenden Akteure auf dem globalen Markt für patientennahe molekulare Diagnostik sind:
- Abbott Laboratories
- Roche Diagnostics
- bioMérieux
- Danaher Corporation
- Becton Dickinson and Company
- Hologic Incorporated
- Qiagen
- Meridian Bioscience
- Cepheid (ein Danaher-Unternehmen)
- und Chembio Diagnostics
Der globale Markt für patientennahe molekulare Diagnostik ist wie folgt segmentiert:
Nach Produkttyp
- Instrumente und Analysegeräte
- Reagenzien und Verbrauchsmaterialien
- Software und Dienste
Durch die Technologie
- Polymerase Kettenreaktion
- Isotherme Amplifikation
- Hybridisation
- Next-Generation-Sequenzierung
Nach Anwendung
- Testen von Infektionskrankheiten
- Onkologie und Krebsvorsorge
- Kardiologie
- Neurologische Störungen
- Sexuelle Gesundheit und sexuell übertragbare Infektionen
Nach Endbenutzer
- Krankenhäuser und Kliniken
- Diagnostische Laboratorien
- Ambulante Pflegezentren
- Einstellungen für die häusliche Pflege
- Apotheken
Nach Vertriebskanal
- Direct Sales
- Distributoren und Händler
- Online Einzelhandel
Nach Region
- Nordamerika
- Die USA
- Kanada
- Mexiko
- Europa
- Frankreich
- Die UK
- Spanien
- Deutschland
- Italien
- Rest von Europa
- Asien-Pazifik
- China, Kambodscha
- Japan
- Indien
- Australien
- Südkorea
- Rest of Asia Pacific
- Der Nahe Osten und Afrika
- Saudi-Arabien
- UAE
- Ägypten
- Kuwait
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Die patientennahe molekulare Diagnostik ist eine Form der medizinischen Untersuchung, die es Ärzten ermöglicht, Krankheiten direkt am oder in der Nähe des Patienten anhand von genetischem Material wie DNA oder RNA zu erkennen. Anstatt Proben an ein entferntes Labor zu schicken und auf die Ergebnisse zu warten, werden diese Tests vor Ort durchgeführt und liefern so schnelle Ergebnisse.
- Der globale Markt für molekulare Point-of-Care-Diagnostik dürfte aufgrund zunehmender Infektions- und chronischer Krankheiten, der Nachfrage nach schnellen Diagnoseverfahren, steigender Investitionen im Gesundheitswesen, fortschreitender Entwicklung erschwinglicher Technologien und erweiterter Anwendungen in der Onkologie, Pharmakogenomik und Resistenzüberwachung wachsen.
Einer Studie zufolge hatte der globale Markt für patientennahe molekulare Diagnostik im Jahr 2024 einen Wert von rund 8.46 Milliarden US-Dollar und soll bis 2034 auf rund 17.94 Milliarden US-Dollar anwachsen.
Für den Markt für patientennahe molekulare Diagnostik wird im Zeitraum 2025–2034 ein durchschnittliches jährliches Wachstum von rund 8.70 % erwartet.
Nordamerika wird voraussichtlich im Prognosezeitraum den globalen Markt für molekulare Point-of-Care-Diagnostik anführen. Treiber dieser Entwicklung sind eine fortschrittliche Gesundheitsinfrastruktur, ein hohes Testvolumen, starke Erstattungsstrukturen und die Präsenz führender globaler Diagnostikunternehmen.
Zu den wichtigsten Akteuren auf dem globalen Markt für molekulare Point-of-Care-Diagnostik gehören Abbott Laboratories, Roche Diagnostics, bioMerieux, Danaher Corporation, Becton Dickinson and Company, Hologic Incorporated, Qiagen, Meridian Bioscience, Cepheid und Chembio Diagnostics.
Der Bericht untersucht wichtige Aspekte des Marktes für molekulare Point-of-Care-Diagnostik, darunter eine gründliche Analyse der aktuellen Wachstumstreiber und -hemmnisse, sich bietende Chancen, bedeutende Herausforderungen für Hersteller und Gesundheitsdienstleister, eine Wettbewerbsanalyse, detaillierte regionale Marktaufschlüsselungen sowie einen zukunftsorientierten Ausblick über alle wichtigen Produkttypen, Technologien, Anwendungen und Regionen hinweg.
Der Markt für patientennahe molekulare Diagnostik dürfte ein stetiges Wachstum verzeichnen, angeführt von Nordamerika, begünstigt durch eine starke Gesundheitsinfrastruktur und die hohe Akzeptanz fortschrittlicher Diagnostikverfahren. Europa folgt als zweitgrößte Region mit einem kontinuierlichen Wachstum, das durch Qualitätsstandards und den zunehmenden Einsatz von Schnelltests getrieben wird.
Der Markt für patientennahe molekulare Diagnostik bietet Chancen zur Entwicklung kostengünstiger Geräte, KI-basierter Diagnoseplattformen und Heimtests. Partnerschaften zwischen Gesundheitsdienstleistern, Technologieunternehmen und Diagnostikfirmen können Innovationen beschleunigen, den Zugang erweitern und globale Vertriebsnetze stärken.
Der Markt für molekulare Point-of-Care-Diagnostik verlagert sich hin zu schnelleren, tragbaren und benutzerfreundlichen Tests, wobei Heimtests und digitale Vernetzung für schnelle Ergebnisse und Fernbehandlung zunehmend bevorzugt werden.
Inhaltsverzeichnis
Point-of-Care-Molekulardiagnostik – Branchenperspektive:Wichtige ErkenntnisseÜbersichtTechnologie-Roadmap 2025–2034DynamikBerichtsumfangSegmentierungRegionale AnalyseAktuelle MarktentwicklungenCompetitive AnalysisDer globale Markt für patientennahe molekulare Diagnostik ist wie folgt segmentiert:Zufriedene Kunden