Weltweiter Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) Größe 2034
Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) nach Komponenten (Hardware, Software und Dienstleistungen), Bereitstellungsmodell (lokal und Cloud-basiert), Endnutzer (Krankenhäuser, ambulante Operationszentren, Diagnosezentren und Sonstige), Bildgebungsverfahren (Computertomographie, Magnetresonanztomographie, Röntgen, Ultraschall und Sonstige) und Region – Globaler und regionaler Branchenüberblick, Marktinformationen, umfassende Analyse, historische Daten und Prognosen 2026–2034
| Marktgröße im Jahr 2025 | Marktprognose 2034 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| USD 4.24 Milliarde | USD 7.99 Milliarde | 7.3% | 2025 |
Branchenperspektive für Bildarchivierungs- und Kommunikationssysteme (PACS):
Wie groß wird der globale Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) im Prognosezeitraum sein?
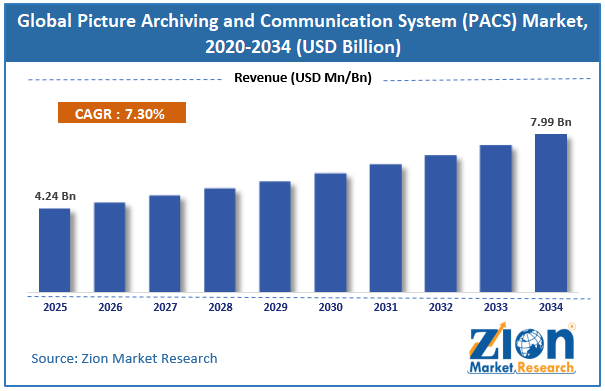
Der globale Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) hatte im Jahr 2025 einen Wert von rund 4.24 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf rund 7.99 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 7.3 % zwischen 2026 und 2034 entspricht.
Wichtige Erkenntnisse
- Laut der Analyse unseres Forschungsanalysten wird der globale Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) im Prognosezeitraum (2026-2034) voraussichtlich jährlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 7.3 % wachsen.
- Der globale Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) hatte im Jahr 2025 einen Wert von rund 4.24 Milliarden US-Dollar und wird bis 2034 voraussichtlich auf 7.99 Milliarden US-Dollar anwachsen.
- Es wird erwartet, dass der Ausbau der Telemedizin und der Teleradiologie den Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) ankurbeln wird.
- Basierend auf der Komponente, die Softwaresegment dominiert den Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) mit einem Umsatzanteil von 42.9 % im Jahr 2025.
- Basierend auf dem Bereitstellungsmodell wird das Segment der On-Premise-Lösungen im Jahr 2025 einen Marktanteil von 68.3 % halten.
- Bezogen auf die Endnutzer wird das Segment der Krankenhäuser im Jahr 2025 einen Großteil des Marktanteils mit 53.4 % halten.
- Basierend auf der Art der Bildgebung, Röntgensegment dominiert den Markt mit über 39 % im Jahr 2025.
- Nach Regionen betrachtet dominiert Nordamerika den Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) mit einem Umsatzanteil von 39.5 % im Jahr 2025.
Markt für Bildarchivierungs- und Kommunikationssysteme (PACS): Überblick
Das Bildarchivierungs- und Kommunikationssystem (PACS) ist eine Technologie zur Speicherung, zum Abruf, zur Verwaltung, zur Verteilung und zur Betrachtung digitaler medizinischer Bilder wie Röntgenaufnahmen, Computertomografien (CT), Magnetresonanztomografien (MRT) , Ultraschallbilder und Mammografien. PACS ersetzt die herkömmliche, filmbasierte Bildspeicherung durch elektronische Speicherung und ermöglicht autorisierten medizinischen Fachkräften den Zugriff auf die Bilder über Computer und andere angeschlossene Geräte. Das System ist in der Regel mit Radiologie-Informationssystemen (RIS) und elektronischen Patientenakten (EHR) verbunden und ermöglicht so den Austausch von Bildern und relevanten Patientendaten zwischen Krankenhäusern, Diagnosezentren und Kliniken. PACS optimiert den diagnostischen Arbeitsablauf, macht die physische Speicherung überflüssig, ermöglicht die Fernbefundung von Bildern und beschleunigt die Zusammenarbeit zwischen Radiologen und anderen medizinischen Fachkräften.
Auswirkungen des Krieges zwischen den USA und Israel auf den Markt für Bildarchivierungs- und Kommunikationssysteme (PACS)
Kurzfristig dürfte der Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) im Iran und im gesamten Nahen Osten durch den Krieg zwischen den USA und Israel gegen den Iran negativ beeinflusst werden. Störungen der Gesundheitsinfrastruktur, internationaler Handelswege, Bankkanäle und Lieferketten für Medizintechnik können die Beschaffung von PACS-Hardware, Servern, Speichersystemen, Netzwerkgeräten sowie zugehöriger Software und Dienstleistungen verzögern . Der Konflikt hat die Lieferketten für Medizintechnik bereits zusätzlich belastet und die Logistikkosten erhöht. Sanktionen und andere finanzielle Beschränkungen stellen weiterhin Hürden für die Beschaffung von Medizintechnik dar.
Gleichzeitig könnten Schäden an Gesundheitseinrichtungen und der steigende Bedarf an diagnostischen Leistungen langfristig zu einer erhöhten Nachfrage nach digitaler Bildgebung und PACS führen, da die Gesundheitsdienstleister ihre Infrastruktur wiederaufbauen und modernisieren. Daher dürfte der Konflikt die PACS-Investitionen zunächst bremsen, langfristig aber die durch den Wiederaufbau bedingte Nachfrage ankurbeln.
Markt für Bildarchivierungs- und Kommunikationssysteme (PACS): Wachstumstreiber
Wie wirkt sich die steigende Anzahl medizinischer Bildgebungsverfahren auf den Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) aus?
Die steigende Anzahl medizinischer Bildgebungsverfahren ist ein wesentlicher Treiber des Marktes für Bildarchivierungs- und Kommunikationssysteme (PACS). Jede Röntgen-, CT-, MRT-, Ultraschall- und andere digitale Bildgebungsuntersuchung erzeugt Bilder, die effizient gespeichert, abgerufen, übertragen und verwaltet werden müssen. Das Ausmaß dieser Nachfrage wird durch Regierungszahlen des NHS England verdeutlicht, die für den Zeitraum von Januar bis Dezember 2024 48.7 Millionen diagnostische Bildgebungsverfahren in England ausweist.
Allein im Dezember 2024 führte der NHS rund 1.72 Millionen Röntgenaufnahmen, 850,000 Ultraschalluntersuchungen, 640,000 CT-Scans und 370,000 MRTs durch. NHS England gab an, dass im Zeitraum 2024/25 durchschnittlich 2.4 Millionen diagnostische Tests pro Monat durchgeführt wurden – ein Anstieg von 8 % gegenüber dem Vorjahr und 25 % gegenüber dem Niveau vor der Pandemie im Zeitraum 2019/20. Diese Faktoren treiben somit das Wachstum der Branche an.
Fesseln
Der Mangel an qualifizierten IT-Fachkräften stellt ein großes Hindernis für das Wachstum der PACS-Branche (Picture Archiving and Communication System) dar.
Ein Mangel an qualifizierten IT-Fachkräften könnte das Wachstum des Marktes für Bildarchivierungs- und Kommunikationssysteme (PACS) bremsen, da PACS auf Expertenpersonal für die Bereitstellung, Integration, Cybersicherheit, Datenspeicherung, Interoperabilität und laufende Wartung angewiesen ist. Offizielle Daten verdeutlichen den umfassenderen Mangel an relevanten digitalen Kompetenzen. Das britische Ministerium für Wissenschaft, Innovation und Technologie prognostiziert für 2025 einen jährlichen Fehlbestand von 3,800 Cybersicherheitsexperten. Der Markt benötigt demnach rund 12,900 neue Fachkräfte, während jährlich nur 9,100 neu in den Arbeitsmarkt eintreten. Darüber hinaus gaben 49 % der britischen Unternehmen an, Lücken bei grundlegenden technischen Cybersicherheitskenntnissen zu haben, während 30 % Lücken bei fortgeschritteneren technischen Kenntnissen nannten.
Dieser Mangel kann Krankenhäuser und Diagnosezentren, die PACS einführen, besonders hart treffen, da ein Mangel an qualifiziertem IT-Personal die Implementierung verlangsamen, die Schulungs- und Rekrutierungskosten in die Höhe treiben, die Integration mit RIS/EHR-Systemen erschweren und die Cybersicherheitsrisiken erhöhen kann . Das Problem ist besonders relevant, da Gesundheitsorganisationen ihre Bildgebungs-Workflows weiter digitalisieren und zunehmend größere Mengen sensibler Patientendaten verarbeiten.
Chancen
Inwiefern schafft der Anstieg an Produkteinführungen eine lukrative Chance für den Markt für Bildarchivierungs- und Kommunikationssysteme (PACS)?
Da der PACS-Markt zunehmend neue Produkteinführungen verzeichnet, bietet er erhebliches Wachstumspotenzial durch effizientere, vielseitigere und kostengünstigere Bildmanagement-Dienste. Zu den neuen Entwicklungen im PACS-Markt zählen Cloud-PACS, die Integration künstlicher Intelligenz, mobile Bildgebungsanwendungen und interoperable Bildgebungssysteme, die die Bildspeicherung und den Bildabruf verbessern, Fernzugriff ermöglichen und Arbeitsabläufe optimieren. All dies ermöglicht es Gesundheitseinrichtungen, steigende Mengen an Bilddaten zu verarbeiten, ohne die Hardware- oder Betriebskosten zu erhöhen. Der Wettbewerb im PACS-Anbietermarkt dürfte zunehmen, insbesondere durch potenzielle Angebote in den Bereichen KI-Diagnostik, Cybersicherheit, skalierbarer Cloud-Speicher und Interoperabilität mit EHR/RIS-Plattformen.
Beispielsweise präsentierte DeepHealth, Inc., ein weltweit führender Anbieter KI-gestützter Gesundheitsinformatik und hundertprozentige Tochtergesellschaft von RadNet, Inc., im Februar 2025 auf dem Europäischen Radiologiekongress (ECR) 2025 in Wien Lösungen der nächsten Generation für KI-gestützte Radiologieinformatik und Bevölkerungsscreening. Um bahnbrechende Fortschritte in der bildgebenden Versorgung zu ermöglichen, adressiert DeepHealths Lösungsportfolio kritische klinische und operative Herausforderungen, denen sich Gesundheitsdienstleister weltweit gegenübersehen. Die Lösungen von DeepHealth basieren auf DeepHealth OS, einem sicheren, skalierbaren und Cloud-nativen Betriebssystem, das Daten aus verschiedenen Lösungen integriert und Interoperabilität mit umfassenderen IT-Ökosystemen im Gesundheitswesen ermöglicht. Um die breite Einführung von KI zu fördern, hat DeepHealth strategische Kooperationen mit branchenführenden Partnern im Ökosystem geschlossen, die integrierte Lösungen ermöglichen.
Challenges
Warum stellt der Widerstand gegen die Einführung neuer Technologien eine erhebliche Herausforderung für das Wachstum der PACS-Branche (Picture Archiving and Communication System) dar?
Die Zurückhaltung gegenüber neuen Technologien stellt eine der größten Herausforderungen für Hersteller von Bildarchivierungs- und Kommunikationssystemen (PACS) dar. Manche Gesundheitsdienstleister und medizinisches Fachpersonal zögern oder lehnen die Umstellung ihrer bestehenden Abläufe auf ein neues System sogar kategorisch ab. Faktoren wie Kosten, Mitarbeiterschulungen, Unterbrechungen des Praxisbetriebs, Sicherheit und Systemkomplexität können die Entscheidung einer medizinischen Einrichtung für die Einführung eines PACS beeinflussen.
Darüber hinaus kann eine unzureichende Schulung des medizinischen Personals in moderner Computertechnologie den Bedarf an erfahrenen IT-Spezialisten erhöhen, was wiederum die Kosten steigert und zusätzlichen Aufwand verursacht. Die Angst vor der Veränderung etablierter Abläufe kann daher die Verbreitung von PACS im Gesundheitswesen und den Übergang zu einem stärker integrierten, digitalen System behindern.
Markt für Bildarchivierungs- und Kommunikationssysteme (PACS): Berichtsumfang
| Berichtsattribute | Berichtdetails |
|---|---|
| Berichtsname | Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) |
| Marktgröße im Jahr 2025 | USD 4.24 Milliarde |
| Marktprognose 2034 | USD 7.99 Milliarde |
| Wachstumsrate | CAGR von 7.3% |
| Seitenzahl | 230 |
| Wichtige abgedeckte Unternehmen | Carestream Health, Fujifilm Holding Corporation, Siemens Healthineers AG, Infinitt Healthcare Co. Ltd, General Electric Company, Agfa-Gevaert Group, IBM Corporation, Sectra AB, PACSHealth, LLC, Merge Healthcare Solutions Inc, Brit Systems, ScImage, Inc., McKesson Corporation und andere. |
| Abgedeckte Segmente | Nach Komponente, Bereitstellungsmodell, Endbenutzer, Bildgebungstyp und Region |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik (APAC), Lateinamerika, Naher Osten und Afrika (MEA) |
| Basisjahr | 2025 |
| Historisches Jahr | 2020 - 2024 |
| Prognosejahr | 2026 - 2034 |
| Anpassungsumfang | Nutzen Sie maßgeschneiderte Kaufoptionen, um Ihren genauen Forschungsanforderungen gerecht zu werden. Anfrage zur Anpassung |
Markt für Bildarchivierungs- und Kommunikationssysteme (PACS): Segmentierung
Einblicke in Komponenten
Warum nimmt das Softwaresegment eine herausragende Stellung auf dem Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) ein?
Der Softwaresektor dominiert den Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) mit einem Umsatzanteil von 42.9 % im Jahr 2025. Das Wachstum wird primär durch das steigende Volumen an diagnostischen Bilddaten, die zunehmende Nutzung cloudbasierter PACS und den Bedarf an Software getrieben, die sich in elektronische Patientenakten (EHR), Radiologie-Informationssysteme (RIS) und Krankenhausinformationssysteme (KIS) integrieren lässt. Darüber hinaus steigern die Integration von Künstlicher Intelligenz (KI) , fortschrittlicher Visualisierung, automatisiertem Workflow-Management und Fernzugriff auf Bilder den Wert und die Funktionalität von PACS-Software. Gesundheitsorganisationen wechseln zudem von proprietärer Software hin zu Software-as-a-Service (SaaS) und abonnementbasierten Modellen. Dies kann die anfänglichen Infrastrukturkosten senken und die PACS-Nutzung in kleineren Gesundheitseinrichtungen fördern.
Einblicke in das Bereitstellungsmodell
Wie kommt es, dass das Segment „On-Premises“ den größten Marktanteil im Bereich der Bildarchivierungs- und Kommunikationssysteme (PACS) einnimmt?
Das Segment der On-Premises-Systeme wird 2025 mit 68.3 % den größten Anteil am Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) halten. Krankenhäuser und große Diagnosezentren bevorzugen weiterhin On-Premises-Systeme, um die direkte Kontrolle über medizinische Bilddaten und die IT-Infrastruktur zu behalten. On-Premises-PACS-Lösungen ermöglichen es Gesundheitsorganisationen, die Speicherung, Sicherheit, Zugriffsberechtigungen und Systemkonfiguration medizinischer Bilddaten direkt zu steuern, was für den Umgang mit sensiblen Patientendaten unerlässlich ist.
Einblicke für Endbenutzer
Wie kommt es, dass das Segment der Krankenhäuser den größten Marktanteil im Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) erzielt?
Der Krankenhaussektor wird 2025 mit 53.4 % den größten Anteil am Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) halten. Die zunehmende Nutzung digitaler Bildgebung und das hohe Aufkommen an Krankenhausdiagnostik haben einen erheblichen Bedarf an digitaler Bildspeicherung geschaffen. Krankenhäuser produzieren große Mengen an Röntgenbildern, CT-Scans, MRTs, Ultraschallbildern und Mammografien, die organisiert, sicher gespeichert und jederzeit leicht zugänglich sein müssen. Hier bietet PACS Krankenhäusern Vorteile: Es speichert alle Bilder an einem sicheren Ort mit einfachem Zugriff und Abruf und kann zudem mit der elektronischen Patientenakte (EHR), dem RIS und anderen Krankenhaussystemen geteilt werden, um die Diagnose zu unterstützen.
Einblicke in Bildgebungstypen
Welcher Faktor treibt das Röntgensegment im Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) an?
Das Röntgensegment dominiert den Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) und wird 2025 einen Anteil von über 39 % erreichen. Die PACS-Branche wächst, da Röntgenaufnahmen das gängigste bildgebende Diagnoseverfahren in Kliniken und Krankenhäusern sind. Die Vielzahl an diagnostischen Verfahren erfordert daher eine effiziente Speicherung, den Abruf, die Verteilung und die Verwaltung der großen Menge an erzeugten Röntgenbildern. Darüber hinaus fördert der Übergang von konventionellen, filmbasierten Röntgentechnologien zu digitalen Verfahren (digitale Radiographie bzw. Computerradiographie) das Wachstum des PACS-Marktes.
Regionale Einblicke
Welche Faktoren treiben den nordamerikanischen Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) an?
Nordamerika dominiert den Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) mit einem Umsatzanteil von 39.5 % im Jahr 2025. Die rasante Digitalisierung des Gesundheitswesens, die hohe Anzahl diagnostischer Bildgebungsverfahren und erhebliche Investitionen in fortschrittliche IT-Systeme für die medizinische Bildgebung treiben das Marktwachstum an. Die kontinuierliche Weiterentwicklung innovativer Produkte durch die Hersteller zieht immer mehr Kunden für PACS an. Darüber hinaus haben Unternehmen im Jahr 2025 Produkte auf den Markt gebracht, die ihnen einen Wettbewerbsvorteil verschaffen.
Beispielsweise kündigte GE HealthCare im Mai 2025 eine Produktentwicklung an, die die Lösungen True PACS und Centricity PACS in ein cloudbasiertes, KI-gestütztes, interoperables und workflowzentriertes System transformieren wird. Zu den neuen Tools gehören prädiktive Analysen zur Optimierung der Abläufe in der Radiologie, der Arbeitslastverteilung und der Befundungskapazität. Ebenso brachte Konica Minolta Healthcare Americas im April 2025 die nächste Generation von Exa PACS|RIS mit einer API-Plattform, fortschrittlichen Visualisierungstools sowie 3D-Rekonstruktionen und -Segmentierungen auf den Markt.
Im selben Zeitraum kündigte Fujifilm eine erweiterte Cloud-Strategie mit AWS an. AWS bestätigte insbesondere die Eignung des Synapse PACS-Portfolios für die Cloud-Migration. Später im Jahr 2025 stellte das Unternehmen mit Synapse One eine neue, integrierte Cloud-Lösung vor, die PACS, RIS, 3D-Bildgebung, Terminplanung und weitere Module in einer sicheren, AWS-basierten Umgebung vereint.
Markt für Bildarchivierungs- und Kommunikationssysteme (PACS): Wettbewerbsanalyse
Der globale Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) wird von Anbietern wie den folgenden dominiert:
- Carestream Gesundheit
- Fujifilm Holding Corporation
- Siemens Healthineers AG
- Infinitt Healthcare Co. Ltd
- Allgemeine Elektricitäts-Gesellschaft
- Agfa-Gevaert-Gruppe
- IBM Corporation
- Sectra AB
- PACSHealth LLC
- Merge Healthcare Solutions Inc
- Britische Systeme
- ScImage Inc.
- McKesson Corporation
Der globale Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) ist wie folgt segmentiert:
Nach Komponente
- Hardware
- Software
- Services
Nach Bereitstellungsmodell
- Auf dem Gelände
- Cloud-basiert
Nach Endbenutzer
- Krankenhäuser
- Ambulante Chirurgische Zentren
- Diagnosezentren
- Sonstiges
Nach Bildgebungstyp
- Computertomographie
- Magnetic Resonance Imaging
- Röntgenstrahl
- Ultraschall
- Sonstiges
Nach Region
- Nordamerika
- Die USA
- Kanada
- Mexiko
- Europa
- Frankreich
- Die UK
- Spanien
- Deutschland
- Italien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest of Asia Pacific
- Der Nahe Osten und Afrika
- Saudi-Arabien
- UAE
- Ägypten
- Kuwait
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Ein Bildarchivierungs- und Kommunikationssystem (PACS) ist eine medizinische Bildgebungstechnologie, die zum Speichern, Abrufen, Verwalten, Verteilen und Betrachten digitaler medizinischer Bilder wie Röntgenaufnahmen, Computertomografien (CT), Magnetresonanztomografien (MRT), Ultraschallbilder und Mammografien dient. PACS ersetzt die herkömmliche filmbasierte Bildspeicherung durch elektronische Speicherung und ermöglicht autorisierten medizinischen Fachkräften den Zugriff auf die Bilder über Computer und andere angeschlossene Geräte.
Zu den wichtigsten Wachstumstreibern des Marktes für Bildarchivierungs- und Kommunikationssysteme (PACS) zählen die steigende Anzahl medizinischer Bildgebungsverfahren, die zunehmende Verbreitung chronischer Erkrankungen und die rasante Digitalisierung der Gesundheitsinfrastruktur. Die wachsende Nutzung cloudbasierter PACS, KI-gestützter Bildgebung, Telemedizin und Teleradiologie fördert das Marktwachstum zusätzlich durch die Ermöglichung von Fernzugriff, automatisierter Bildanalyse und effizientem Workflow-Management.
Zu den größten Herausforderungen, die das Wachstum des Marktes für Bildarchivierungs- und Kommunikationssysteme (PACS) hemmen, zählen hohe Implementierungs- und Wartungskosten, Bedenken hinsichtlich Datenschutz und Cybersicherheit, Interoperabilitätsprobleme mit bestehenden elektronischen Patientenakten (EHR), RIS und Krankenhausinformationssystemen sowie ein Mangel an qualifizierten IT-Fachkräften. Die Abhängigkeit von einer zuverlässigen digitalen Infrastruktur und Internetanbindung kann die Einführung in kleineren Gesundheitseinrichtungen und Entwicklungsländern ebenfalls einschränken.
Ausgehend von den Komponenten wird erwartet, dass das Softwaresegment das Wachstum des Marktes für Bildarchivierungs- und Kommunikationssysteme (PACS) im Prognosezeitraum dominieren wird.
Der Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) wird von mehreren neuen Trends und Innovationen geprägt. Dazu gehören die zunehmende Verbreitung cloudbasierter und SaaS-basierter PACS, KI-gestützte Bildanalyse, fortschrittliche Visualisierung und 3D-Bildgebung, mobiler und Fernzugriff auf Bilder sowie eine verbesserte Interoperabilität mit EHR- und RIS-Plattformen. Die KI-Integration ermöglicht die automatisierte Bildinterpretation, Workflow-Priorisierung und Entscheidungsunterstützung, während Cloud-Plattformen skalierbaren Speicher bieten und Teleradiologie sowie die standortübergreifende Zusammenarbeit unterstützen. Anbieter konzentrieren sich zudem verstärkt auf Cybersicherheit, ressourcenschonende Viewer, herstellerneutrale Archive (VNA) und einheitliche Enterprise-Imaging-Plattformen, um die Datenzugänglichkeit und -sicherheit zu verbessern. Diese Innovationen machen PACS skalierbarer, vernetzter und effizienter für Krankenhäuser und Diagnosezentren.
Dem Bericht zufolge hatte der globale Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) im Jahr 2025 einen Wert von rund 4.24 Milliarden US-Dollar und wird bis 2034 voraussichtlich auf rund 7.99 Milliarden US-Dollar anwachsen.
Es wird erwartet, dass der globale Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7.3 % wachsen wird.
Das Wachstum der globalen PACS-Branche (Picture Archiving and Communication System) wird im Prognosezeitraum voraussichtlich von Nordamerika angeführt werden.
Der globale Markt für Bildarchivierungs- und Kommunikationssysteme (PACS) wird unter anderem von Unternehmen wie Carestream Health, Fujifilm Holding Corporation, Siemens Healthineers AG, Infinitt Healthcare Co. Ltd, General Electric Company, Agfa-Gevaert Group, IBM Corporation, Sectra AB, PACSHealth, LLC, Merge Healthcare Solutions Inc, Brit Systems, ScImage, Inc. und McKesson Corporation dominiert.
Der Marktbericht deckt den geografischen Markt ab und bietet eine umfassende Wettbewerbsanalyse. Er umfasst außerdem Cashflow-Analysen, Gewinn- und Verlustrechnungen, Warenkorbanalysen, Marktattraktivitätsanalysen, Stimmungsanalysen, PESTLE-Analysen, Trendanalysen, SWOT-Analysen, Handelsgebietsanalysen, Angebots- und Nachfrageanalysen, die Fünf-Kräfte-Analyse nach Porter und eine Wertschöpfungskettenanalyse.
Zufriedene Kunden