Marktgröße, Anteil, Trends, Wachstum für orthopädische Instrumente 2032
Markt für orthopädische Instrumente nach Endverbraucher (ambulante Einrichtungen und Krankenhäuser), nach Produkt (Trauma, Sportmedizin, Gelenkersatz, Orthobiologie und andere) und nach Region – globaler und regionaler Branchenüberblick, Marktinformationen, umfassende Analysen, historische Daten und Prognosen 2024 – 2032
| Marktgröße im Jahr 2023 | Marktprognose 2032 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| USD 60.92 Milliarde | USD 88.82 Milliarde | 4.40% | 2023 |
Branchenperspektive für orthopädische Instrumente:
Der globale Markt für orthopädische Instrumente hatte im Jahr 2023 einen Wert von rund 60.92 Milliarden US-Dollar und wird Prognosen zufolge bis 2032 auf rund 88.82 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 4.40 % zwischen 2024 und 2032 entspricht.
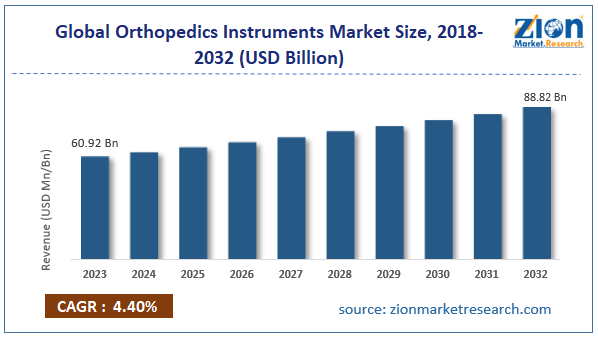
Markt für orthopädische Instrumente: Überblick
Orthopädische Instrumente sind medizinische Geräte und Werkzeuge, die von medizinischem Fachpersonal zur Behandlung von Erkrankungen des Bewegungsapparates eingesetzt werden. Sie sind für die nicht-operative und operative Versorgung von Patienten konzipiert und eignen sich unter anderem für Sportverletzungen, Traumata des Bewegungsapparates, Infektionen und andere Erkrankungen. Orthopädische Instrumente sind unverzichtbare Hilfsmittel zur Behandlung von Erkrankungen der Knochen, Bänder, Gelenke und Muskeln. Ein wichtiger Bereich der orthopädischen Instrumente sind Implantate, die Knochen, Gelenke oder durch Deformitäten verursachten Knorpel ersetzen können. Derzeit existieren verschiedene Arten von orthopädischen Implantaten, darunter solche auf Keramik-, Metalllegierungs- und Polymerbasis. Die steigende Zahl älterer Menschen, die häufig von verschiedenen orthopädischen Erkrankungen betroffen sind, treibt die Nachfrage nach orthopädischen Instrumenten an. Zu den am häufigsten verwendeten Produkten in der orthopädischen Chirurgie und Behandlung zählen Knochenplatten, Knochensägen, chirurgische Pinzetten, Schrauben und Stifte, Bohrer, Raspeln und Feilen sowie arthroskopische Instrumente. Das zunehmende Interesse der medizinischen Gemeinschaft an der Integration innovativer Lösungen wie Künstlicher Intelligenz (KI) für die medizinische Diagnose und Behandlung dürfte in den kommenden Jahren zu den Wachstumstrends der Branche beitragen.
Wichtige Erkenntnisse:
- Laut der Analyse unseres Research-Analysten wird der globale Markt für orthopädische Instrumente im Prognosezeitraum (2024-2032) voraussichtlich jährlich um etwa 4.40 % wachsen.
- Gemessen am Umsatz wurde der globale Markt für orthopädische Instrumente im Jahr 2023 auf rund 60.92 Milliarden US-Dollar geschätzt und soll bis 2032 88.82 Milliarden US-Dollar erreichen.
- Der Markt wird voraussichtlich stark wachsen aufgrund der wachsende Bevölkerung älterer Menschen weltweit
- Basierend auf dem Endverbraucher wächst das Krankenhaussegment mit hoher Geschwindigkeit und wird laut Branchenprognose weiterhin den Weltmarkt dominieren
- Basierend auf dem Produkt wird erwartet, dass das Segment Gelenkersatz den größten Marktanteil hat
- Basierend auf der Region wird erwartet, dass Nordamerika im Prognosezeitraum den Weltmarkt dominieren wird

Markt für orthopädische Instrumente: Wachstumstreiber
Die weltweit wachsende Zahl älterer Menschen wird die Marktnachfrage antreiben
Aufgrund der weltweit steigenden Zahl älterer Menschen wird für den globalen Markt für orthopädische Instrumente ein Wachstum erwartet. Medizinisch gesehen werden Menschen über 65 Jahre zur geriatrischen Bevölkerung gezählt. Ältere Menschen haben ein höheres Risiko, knochenbedingte Erkrankungen, auch orthopädische Leiden genannt, zu entwickeln oder davon betroffen zu sein. Probleme mit Knochen und Gelenken treten nicht plötzlich auf, sondern schreiten mit der Zeit fort. Daher werden mit zunehmendem Alter die Symptome orthopädischer Erkrankungen deutlicher. Zu den häufigsten orthopädischen Problemen bei älteren Menschen zählen Frakturen, Arthrose, Verrenkungen und Osteoporose. Offiziellen Angaben zufolge ist jeder Dritte über 65 Jahre anfällig für Arthrose. Diese Erkrankung ist degenerativ und betrifft Bereiche wie Finger, Knöchel, Hände, Knie und Wirbelsäule. Sie führt dazu, dass der Patient Schwierigkeiten hat, alltägliche Aufgaben zu erledigen. Da die Knochendichte mit der Zeit abnimmt, steigt bei älteren Menschen die Wahrscheinlichkeit von Knochenbrüchen, da ihre Sehkraft nachlässt und sie häufig das Gleichgewicht verlieren. Laut der Weltgesundheitsorganisation (WHO) wird die Zahl der über 60-Jährigen bis 2050 voraussichtlich 2.1 Milliarden erreichen.
Steigende Gesundheitsausgaben und ein verbesserter Zugang zur medizinischen Versorgung werden sich positiv auf die Wachstumsrate der Branche auswirken
Die globalen Gesundheitsausgaben haben sich im letzten Jahrzehnt verbessert. Faktoren wie gestiegenes verfügbares Einkommen, ein höheres Bewusstsein für die Vorteile von Gesundheitspolitiken und die Bemühungen regionaler Regierungen, den Zugang zu nationalen Sozialprogrammen zu verbessern, zählen zu den Hauptgründen für die weltweit gestiegenen Gesundheitsausgaben. So kündigte die indische Regierung beispielsweise im April 2024 an, dass alle Bürger über 70 Jahre Anspruch auf das Ayushman Bharat-Programm haben, das älteren Menschen kostenlose medizinische Behandlungen im Wert von bis zu 5 Lakh INR ermöglicht. Auch die Vereinigten Arabischen Emirate starteten 2022 die Initiative „Care“. Bis Mai 2023 wurden laut offiziellen Berichten rund 11,681 umfassende Gesundheitsleistungen für die ältere Bevölkerung erbracht. Weltweit wurden weitere ähnliche Projekte ins Leben gerufen, wodurch sich das Wachstumspotenzial des globalen Marktes für orthopädische Instrumente erhöht. Internationale Hilfsorganisationen investieren verstärkt in die medizinische Versorgung von Menschen aus benachteiligten Bevölkerungsschichten.
Markt für orthopädische Instrumente: Einschränkungen
Mangelnde Schulung oder mangelndes Verständnis der tatsächlichen Kosten von Instrumenten bei Ärzten oder medizinischem Fachpersonal kann die Marktexpansion einschränken
Der globale Markt für orthopädische Instrumente ist mit einem wesentlichen Problem konfrontiert: Medizinische Fachkräfte sind sich nicht bewusst, wie sie die tatsächlichen Kosten für orthopädische Instrumente, insbesondere Implantate, ermitteln können. Ärzte gelten als maßgeblich an der Bestimmung von rund 60 % der gesamten Gesundheitskosten eines Patienten beteiligt. Orthopädische Implantate sind in der Regel teuer, und medizinische Fachkräfte kontrollieren die Kosten, indem sie sich über weitere auf dem Markt verfügbare Optionen informieren und so eine fundierte Patientenversorgung gewährleisten. Darüber hinaus können sie so auch die Gesamtkosten des Implantats und damit der gesamten Behandlung senken. Darüber hinaus bleibt der umfassende Zugang zu hochwertiger medizinischer Versorgung nach wie vor ein großes Problem für die globale Gesundheitsgemeinschaft.
Markt für orthopädische Instrumente: Chancen
Die zunehmende Forschung zur Entwicklung transformativer Technologien für die orthopädische Versorgung bietet große Expansionsmöglichkeiten
Der globale Markt für orthopädische Instrumente wird im Prognosezeitraum voraussichtlich ein signifikantes Wachstum verzeichnen. Die Orthopädiebranche erlebt einen Boom bei der Einführung neuer, bahnbrechender Geräte, die die medizinische Versorgung orthopädischer Erkrankungen verändern dürften. Entwickler orthopädischer Instrumente konzentrieren sich bei der Entwicklung innovativer Lösungen auf drei wesentliche Aspekte: die Verbesserung der Heilungsergebnisse, die Reduzierung der Überlastung von Chirurgen und die Steigerung der Gesamtgenauigkeit von Operationen. Künstliche Intelligenz (KI) wird voraussichtlich eine Schlüsselrolle bei grundlegenden Veränderungen im Segment der orthopädischen Instrumente spielen. Eine 2021 im „Journal of Arthroplasty“ veröffentlichte Studie untersuchte eingehend, wie KI die Identifizierung von Arthroplastikimplantaten anhand von Knie-Röntgenbildern unterstützen kann. Laut der Studie konnten Deep-Learning -Algorithmen neun verschiedene Arten von Kniearthroplastikimplantaten mit einer Genauigkeit von 99 % unterscheiden. Diese Leistung konnte die Technologie anhand einfacher Röntgenbilder erzielen. Darüber hinaus wird KI auch zur Entwicklung von KI-gestützten Diagnosewerkzeugen für eine präzise Diagnose erforscht.
Das wachsende Segment der Sportverletzungen könnte zur stetig steigenden Wachstumskurve der Branche beitragen
Orthopädische Instrumente werden zur Diagnose und Behandlung von Sportverletzungen eingesetzt. Die steigende Zahl von Sportveranstaltungen und die wachsende Zahl von Akteuren in der Sportbranche dürften die Nachfrage nach orthopädischen Instrumenten deutlich steigern. Laut Johns Hopkins Medicine sind rund 3.5 Milliarden Kinder unter 14 Jahren von Sportverletzungen betroffen. Die häufigsten medizinischen Probleme sind Verrenkungen, Knorpelrisse und Knochenbrüche, die zum globalen Markt für orthopädische Instrumente beitragen.
Markt für orthopädische Instrumente: Herausforderungen
Die Verbreitung minderwertiger Produkte auf dem Markt könnte für die Akteure der Branche eine Herausforderung darstellen
Die globale Branche für orthopädische Instrumente wird voraussichtlich durch die wachsende Zahl von Anbietern minderwertiger Produkte vor Herausforderungen gestellt. Obwohl der Medizinproduktesektor weitgehend reguliert ist, deuten mehrere Berichte auf einen starken Anstieg der Zahl minderwertiger Anbieter orthopädischer Instrumente hin. 2018 wurde Medtronic, einem führenden Anbieter chirurgischer Instrumente, vorgeworfen, staatliche Gesundheitsprogramme betrogen, Ärzte für positive Studien bezahlt, die unbefugte Verwendung von Produkten gefördert und Preisabsprachen getroffen zu haben.
Markt für orthopädische Instrumente: Segmentierung
Der globale Markt für orthopädische Instrumente ist nach Endbenutzer, Produkt und Region segmentiert.
Die globalen Marktsegmente nach Endverbraucher sind ambulante Einrichtungen und Krankenhäuser. Im Jahr 2023 verzeichnete das Krankenhaussegment das höchste Wachstum. Es machte mehr als 65.6 % des gesamten Segmentanteils aus. Der zunehmende Zugang zu Krankenhäusern und die steigende Anzahl privater und öffentlicher medizinischer Einrichtungen sind der Hauptgrund für die höheren Umsätze in diesem Segment. Darüber hinaus bieten diese Einrichtungen patientenfreundliche Erstattungsrichtlinien und ziehen so einen größeren Patientenstamm an.
Die globalen Marktsegmente Trauma, Sportmedizin, Gelenkersatz, Orthobiologie und weitere sind produktbezogen. Im Jahr 2023 verzeichnete der Gelenkersatz mit einem Marktanteil von 47.25 % das höchste Wachstum. Die steigende Zahl von Patienten, die sich einem Gelenkersatz unterziehen, treibt die Nachfrage in diesem Segment an. Laut dem American College of Rheumatology werden in den USA jährlich über 790,000 Knieersatzoperationen durchgeführt.
Markt für orthopädische Instrumente: Berichtsumfang
| Berichtsattribute | Berichtdetails |
|---|---|
| Berichtsname | Markt für orthopädische Instrumente |
| Marktgröße im Jahr 2023 | USD 60.92 Milliarde |
| Marktprognose 2032 | USD 88.82 Milliarde |
| Wachstumsrate | CAGR von 4.40% |
| Seitenzahl | 230 |
| Wichtige abgedeckte Unternehmen | Integra LifeSciences, B. Braun, Stryker Corporation, Globus Medical, Zimmer Biomet, Medtronic, Boston Scientific, DePuy Synthes (Johnson & Johnson), Arthrex, Orthofix, Smith+Nephew, ATEC Spine, Enovis (ehemals DJO Global), Össur, NuVasive und andere. |
| Abgedeckte Segmente | Nach Endbenutzer, nach Produkt und nach Region |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik (APAC), Lateinamerika, Naher Osten und Afrika (MEA) |
| Basisjahr | 2023 |
| Historisches Jahr | 2018 - 2022 |
| Prognosejahr | 2024 - 2032 |
| Anpassungsumfang | Nutzen Sie maßgeschneiderte Kaufoptionen, um Ihren genauen Forschungsanforderungen gerecht zu werden. Anfrage zur Anpassung |
Markt für orthopädische Instrumente: Regionale Analyse
Nordamerika wird seine Dominanz im Prognosezeitraum fortsetzen
Der globale Markt für orthopädische Instrumente wird von Nordamerika dominiert. Im Jahr 2023 erwirtschaftete die Region rund 44 % des Weltmarktumsatzes. In Nordamerika sind zahlreiche Hersteller medizinischer Geräte vertreten, die den regionalen und internationalen Markt dominieren. Im Juli 2023 kündigte das US-amerikanische Unternehmen Stryker die Einführung des Ortho Q Guidance-Systems an. Die neuartige Technologie ermöglicht eine fortschrittliche Operationsplanung und -unterstützung bei Knie- und Hüftoperationen. Chirurgen können den Vorgang vom sterilen Bereich aus steuern. Das System basiert auf einer hochmodernen, algorithmusgesteuerten Kamera. Im September 2022 brachte Kaliber Labs, ein junges Unternehmen mit Schwerpunkt auf chirurgischer KI, insbesondere für orthopädische Chirurgielösungen, seine erste KI-gestützte Software auf den Markt. Sie dient der Patientenkommunikation und unterstützt medizinisches Fachpersonal bei der personalisierten Patientenversorgung. In Nordamerika werden jährlich viele Gelenkersatzoperationen durchgeführt. Die steigende Zahl von Sportverletzungen sowie die wachsende Nachfrage nach erschwinglichen Implantaten dürften das regionale Marktwachstum ankurbeln. Im asiatisch-pazifischen Raum könnte es aufgrund steigender Patientenzahlen in Ländern wie Indien und China zu erheblichen Umsatzsteigerungen kommen. Die wachsende Zahl älterer Menschen in den Ländern sowie die steigenden Gesundheitsausgaben könnten in den kommenden Jahren zu höheren Umsatzanteilen führen.
Markt für orthopädische Instrumente: Wettbewerbsanalyse
Der globale Markt für orthopädische Instrumente wird von Akteuren wie diesen angeführt:
- Integra LifeSciences
- B. Braun
- Stryker Gruppe
- Globus Medical
- Zimmer Biomet
- Medtronic
- Boston Scientific
- DePuy Synthes (Johnson & Johnson)
- Arthrex
- Orthofix
- Smith + Neffe
- ATEC Wirbelsäule
- Enovis (ehemals DJO Global)
- Össur
- NuVasive.
Der globale Markt für orthopädische Instrumente ist wie folgt segmentiert:
Nach Endbenutzer
- Ambulante Einrichtungen
- Krankenhäuser
Nach Produkt
- Trauma
- Sportmedizin
- Gelenkersatz
- Orthobiologika
Nach Region
- Nordamerika
- Die USA
- Kanada
- Europa
- Frankreich
- Die UK
- Spanien
- Deutschland
- Italien
- Rest von Europa
- Asien-Pazifik
- China, Kambodscha
- Japan
- Indien
- Südkorea
- Südostasien
- Rest of Asia Pacific
- Lateinamerika
- Brasilien
- Mexiko
- Rest von Lateinamerika
- Naher Osten und Afrika
- GCC
- Südafrika
- Rest des Nahen Ostens und Afrikas
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Orthopädische Instrumente sind medizinische Geräte und Werkzeuge, die von medizinischem Fachpersonal zur Behandlung von Erkrankungen des Bewegungsapparats verwendet werden.
Aufgrund der weltweit steigenden Zahl älterer Menschen wird für den globalen Markt für orthopädische Instrumente ein Wachstum erwartet.
Einer Studie zufolge betrug der globale Markt für orthopädische Instrumente im Jahr 2023 rund 60.92 Milliarden US-Dollar und soll bis 2032 auf rund 88.82 Milliarden US-Dollar anwachsen.
Der CAGR-Wert des Marktes für orthopädische Instrumente wird im Zeitraum 2024–2032 voraussichtlich bei etwa 4.40 % liegen.
Der globale Markt für orthopädische Instrumente wird von Nordamerika dominiert.
Der globale Markt für orthopädische Instrumente wird von Akteuren wie Integra LifeSciences, B. Braun, Stryker Corporation, Globus Medical, Zimmer Biomet, Medtronic, Boston Scientific, DePuy Synthes (Johnson & Johnson), Arthrex, Orthofix, Smith+Nephew, ATEC Spine, Enovis (ehemals DJO Global), Össur und NuVasive angeführt.
Der Bericht untersucht entscheidende Aspekte des Marktes für orthopädische Instrumente, einschließlich einer ausführlichen Diskussion bestehender Wachstumsfaktoren und -beschränkungen, und untersucht gleichzeitig zukünftige Wachstumschancen und Herausforderungen, die sich auf den Markt auswirken.
Zufriedene Kunden