Marktgröße, Marktanteil, Branchenanalyse, Trends, Wachstum für Ölfeldrohre (OCTG), 2032
Markt für Ölfeldrohre (OCTG) nach Produkt (Bohrgestänge, Produktionsrohre, Bohrlochverrohrung und andere), nach Verfahren (geschweißt und nahtlos), nach Anwendung (Offshore und Onshore) und nach Region – Globaler und regionaler Branchenüberblick, Marktinformationen, umfassende Analysen, historische Daten und Prognosen 2024 – 2032
| Marktgröße im Jahr 2023 | Marktprognose 2032 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| USD 24.93 Milliarde | USD 46.61 Milliarde | 7.20% | 2023 |
Branchenperspektive für Ölfeldrohre (OCTG):
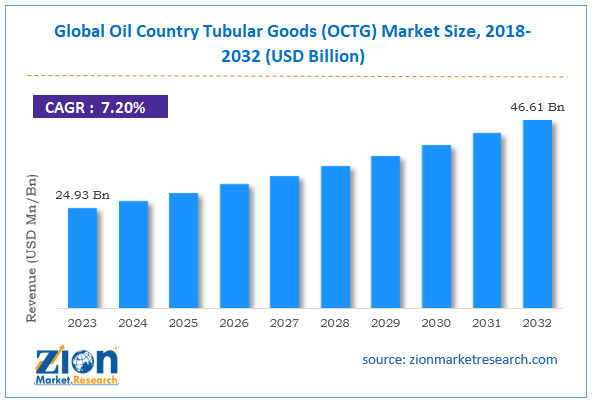
Der globale Markt für Ölfeldrohre (OCTG) hatte im Jahr 2023 einen Wert von rund 24.93 Milliarden US-Dollar und wird Prognosen zufolge bis 2032 auf rund 46.61 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 7.20 % zwischen 2024 und 2032 entspricht.
Markt für Ölfeldrohre (OCTG): Überblick
Ölfeldrohre (OCTG) bilden das Rückgrat der modernen Öl- und Gasindustrie. Zu diesen Produkten zählen Rohre, Futterrohre, Pipelines und Leitungen, die im globalen Erdölsektor eingesetzt werden. Sie dienen der Exploration und Förderung von Erdölprodukten und sind somit die Basismaterialien für die Nutzung einer der wichtigsten Energiequellen der Welt. Darüber hinaus werden sie für den sicheren und effizienten Transport von Öl- und Gasprodukten zum Endmarkt verwendet. OCTG ist in den Spezifikationen der Internationalen Organisation für Spezifikationen (ISO), des American Petroleum Institute (API) und anderer Organisationen definiert. Jede Komponente hat spezifische Anwendungsgebiete und spielt eine entscheidende Rolle bei der Exploration, Förderung und dem Transport von Produkten der Öl- und Gasindustrie. Beispielsweise wird ein Bohrgestänge zur Zirkulation der Bohrflüssigkeit während des Bohrvorgangs verwendet. Futterrohre dienen als Schutzausrüstung und verhindern das Einstürzen des Bohrlochs. Rohre werden für die Öl- und Gasförderung eingesetzt und sind somit eine Komponente in den letzten Phasen der Öl- und Gasgewinnung. Es wird erwartet, dass der Prognosezeitraum den Akteuren des Marktes für rohrförmige Produkte in Ölfeldern aufgrund der steigenden Investitionen in der Öl- und Gasindustrie zu einem umfangreichen Wachstum verhelfen wird.
Wichtige Erkenntnisse:
- Laut der Analyse unseres Research-Analysten wird der globale Markt für Öl- und Gasrohre (OCTG) im Prognosezeitraum (2024–2032) voraussichtlich jährlich um etwa 7.20 % wachsen.
- Gemessen am Umsatz wurde der globale Markt für Ölfeldrohre (OCTG) im Jahr 2023 auf rund 24.93 Milliarden US-Dollar geschätzt und soll bis 2032 46.61 Milliarden US-Dollar erreichen.
- Der Markt für Rohre aus der Öl- und Gasindustrie wird voraussichtlich aufgrund der steigenden Investitionen in die Öl- und Gasindustrie deutlich wachsen.
- Basierend auf dem Produkt, der Brunnenverrohrung Segment wächst mit hoher Geschwindigkeit und wird laut Branchenprognose weiterhin den Weltmarkt dominieren
- Basierend auf der Anwendung wird erwartet, dass das Onshore-Segment den größten Marktanteil hat
- Basierend auf der Region wird erwartet, dass Nordamerika im Prognosezeitraum den Weltmarkt dominieren wird

Markt für Ölfeldrohre (OCTG): Wachstumstreiber
Steigende Investitionen in der Öl- und Gasindustrie werden das Marktwachstum vorantreiben
Der globale Markt für Ölfeldrohre (OCTG) dürfte aufgrund der steigenden Investitionen in die globale Öl- und Gasindustrie ein starkes Wachstum verzeichnen. Diese Industrie zählt zu den wichtigsten Branchen der modernen Welt und bildet die Grundlage für zahlreiche innovative Technologien. So liefert der Öl- und Gassektor beispielsweise Energie und Strom, die zu den wichtigsten Grundbedürfnissen der heutigen Welt gehören. Zu den wichtigsten Produkten des Öl- und Gassektors zählen Erdgas, Rohöl, Petrochemikalien, Erdölprodukte, Flüssigerdgas (LNG) , Raffinerieprodukte und Erdgasflüssigkeiten (NGL). Jedes dieser Produkte findet in verschiedenen Branchen weltweit Anwendung. Erdgas ist beispielsweise unerlässlich für die Energie- und Stromerzeugung. Rohöl hingegen wird weiterverarbeitet, um Diesel, Benzin, Schmierstoffe und andere Produkte herzustellen.
Die rasant fortschreitende Urbanisierung sowie die schnelle Industrialisierung und Kommerzialisierung haben zu einem erhöhten Energie- und Strombedarf geführt. Laut World Oil Statistics werden weltweit täglich rund 97,103,871 Barrel Rohöl verbraucht. Laut der US Energy Information Administration (EIA) lag die Erdgasproduktionsrate der USA im Jahr 2022 bei rund 36.35 Billionen Kubikfuß. Der steigende Energiebedarf hat dazu geführt, dass Regierungen und private Unternehmen verstärkt in Explorations- und Produktionsaktivitäten (E&P) im Ölsektor investieren. Im Mai 2024 kündigte die iranische Regierung an, in den kommenden Jahren Ölprojekte im Wert von über 4.6 Milliarden US-Dollar zu starten. Die Region plant, ihre Ölproduktionsrate zu steigern. Und im selben Monat kündigte Saudi-Arabien an, in Kürze ein Aramco-Angebot im Wert von 10 Milliarden US-Dollar abzugeben, um so mehr Akteure auf den regionalen Ölmarkt zu locken.
Die zunehmende Einführung neuer und verbesserter Lösungen kann zur Wachstumsrate des Marktes beitragen
Die Hersteller und Lieferanten von Ölfeldrohren investieren aktiv in die Entwicklung effizienterer Lösungen, um den sich stetig wandelnden Anforderungen des Ölsektors gerecht zu werden. So gehen beispielsweise ehemals reichlich vorhandene Ressourcen zur Neige, und Ölproduzenten müssen in die Erschließung neuer Öl- und Gasvorkommen investieren . Zudem stehen sie unter Druck, die durch ihre Geschäftstätigkeit verursachten Umweltschäden zu minimieren. Die zunehmende Integration digitaler Technologien in den globalen Markt für Ölfeldrohre (OCTG) dürfte im Prognosezeitraum zu höheren Umsätzen führen.
Markt für Ölfeldrohre (OCTG): Beschränkungen
Hohe Anfangsinvestitionen für den Aufbau betriebsbereiter OCT-Produkte könnten die Expansionsrate des Marktes begrenzen
Die globale Industrie für Erdölrohre (OCTG) wird voraussichtlich aufgrund der hohen Kosten in den Anfangsphasen der Materialbeschaffung und -entwicklung eingeschränkt sein. Hinzu kommen die erheblichen Betriebskosten von OCTG. Die sich verändernden globalen Wirtschaftsbedingungen und die weltweit schwankende Ölnachfrage stellen eine große Bedrohung für die OCTG-Hersteller dar. Der andauernde Krieg zwischen Russland und der Ukraine sowie die gewaltsamen Angriffe zwischen Israel und der Hamas haben die Öl- und Gasversorgungsketten in mehreren Ländern unterbrochen und somit das Wachstum der OCTG-Industrie beeinträchtigt.
Markt für Ölfeldrohre (OCTG): Chancen
Das zunehmende Interesse an Offshore-Ölbohrprojekten wird enorme Wachstumschancen schaffen
Den Akteuren des globalen Marktes für Rohre aus Ölfeldern werden enorme Umsätze aufgrund des zunehmenden Interesses der globalen Ölgiganten an Offshore-Ölbohrprojekten zugeschrieben. Dabei geht es um die Erkundung von Erdölreserven unter der Meeresoberfläche anstelle der traditionellen Festlandreserven. In den letzten Jahren haben Offshore-Bohrprojekte rasant zugenommen. Der größte Teil der bekannten Ozeane ist noch unerforscht und Wissenschaftler sind der Ansicht, dass die Oberfläche unter den Ozeanen enorme Mengen wichtiger Erdölreserven birgt. Dies hat zu einem gestiegenen Interesse regionaler Regierungen und privater Unternehmen an Investitionen in Offshore-Bohrungen geführt. Im Mai 2024 gab TotalEnergies EP Angola eine neue endgültige Investitionsentscheidung (FID) bekannt, um seine Ressourcen für ein Tiefseeölprojekt in Block 20 umzulenken. Die Region liegt im Kwanza-Becken vor der Küste Angolas. Im Mai 2024 unterzeichnete Woodside, ein australisches Energieunternehmen, eine Absichtserklärung (MoU) mit der Japan Bank for International Cooperation (JBIC). Woodside wird die Mittel voraussichtlich für sein riesiges Gasprojekt vor der Küste Westaustraliens verwenden. Im Januar 2024 unterzeichnete die indische Oil & Natural Gas Corporation (ONGC) Verträge für zehn Öl- und Gasexplorationsblöcke. Die Verträge wurden im Rahmen der Ausschreibung für die Open Acreage Licensing Policy (OALP-VIII) unterzeichnet.
Markt für Ölfeldrohre (OCTG): Herausforderungen
Der extreme Druck auf die Öl- und Gasindustrie, die Umweltbelastung zu reduzieren, könnte für die Akteure der Branche zu Herausforderungen führen
Die globalen Akteure der Öl- und Gasrohrindustrie werden im Prognosezeitraum voraussichtlich mit einigen Herausforderungen konfrontiert sein. Die größte Sorge gilt dem enormen Druck auf die Ölkonzerne, die Umweltauswirkungen ihrer Geschäftstätigkeit zu minimieren. Der Öl- und Gassektor zählt zu den größten Umweltverschmutzern und beeinträchtigt bekanntermaßen die ökologische Struktur der Umwelt. Dies ist einer der Hauptgründe für den zunehmenden Widerstand gegen Tiefseebergbau und Offshore-Bohrungen, da diese katastrophale Auswirkungen auf die globale Umwelt haben können.
Markt für Ölfeldrohre (OCTG): Segmentierung
Der globale Markt für Ölfeldrohre (OCTG) ist nach Produkt, Verfahren, Anwendung und Region segmentiert.
Die globalen Marktsegmente sind je nach Produkt Bohrgestänge, Förderrohre, Bohrlochverrohrungen und weitere. Im Jahr 2023 verzeichnete das Segment der Bohrlochverrohrungen das höchste Wachstum. Diese Werkzeuge sind für die erfolgreiche Exploration und Förderung von Öl und Erdgas unerlässlich. Bohrlochverrohrungen dienen der Unfallverhütung, indem sie das Risiko eines Bohrlocheinsturzes eliminieren. Darüber hinaus erhalten sie die strukturelle Integrität des Bohrlochs während der gesamten Förderdauer. Die durchschnittlichen Kosten einer Bohrlochverrohrung liegen bei etwa 40 bis 350 USD pro Fuß.
Basierend auf dem Verfahren sind die globalen Marktsegmente für Rohre aus der Öl- und Gasindustrie geschweißt und nahtlos.
Je nach Anwendung werden die globalen Märkte in Offshore und Onshore unterteilt. Im Jahr 2023 verzeichnete das Onshore-Segment der Öl- und Gasrohrindustrie das höchste Wachstum. Der Großteil der Öl- und Gasindustrie ist derzeit auf dem chinesischen Festland angesiedelt. Steigende Ausgaben für die Exploration neuer Reserven treiben die Nachfrage in diesem Segment an. Darüber hinaus investieren Ölkonzerne in die Verbesserung der Gesamtproduktionsrate, was zu einem höheren Segmentwachstum führen könnte. Im Jahr 2020 verfügte der Nahe Osten über mehr als 113.2 Milliarden Tonnen Ölreserven.
Markt für Ölfeldrohre (OCTG): Berichtsumfang
| Berichtsattribute | Berichtdetails |
|---|---|
| Berichtsname | Markt für Ölfeldrohre (OCTG) |
| Marktgröße im Jahr 2023 | USD 24.93 Milliarde |
| Marktprognose 2032 | USD 46.61 Milliarde |
| Wachstumsrate | CAGR von 7.20% |
| Seitenzahl | 214 |
| Wichtige abgedeckte Unternehmen | Tianjin Pipe Corporation (TPCO), Zekelman Industries, TMK Group, ArcelorMittal, Tenaris, EVRAZ North America, PAO TMK, JFE Steel Corporation, Vallourec, Sumitomo Corporation, Nippon Steel & Sumitomo Metal Corporation, ChelPipe Group, National Oilwell Varco (NOV), SeAH Steel Corporation, US Steel Tubular Products und andere. |
| Abgedeckte Segmente | Nach Produkt, nach Prozess, nach Anwendung und nach Region |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik (APAC), Lateinamerika, Naher Osten und Afrika (MEA) |
| Basisjahr | 2023 |
| Historisches Jahr | 2018 bis 2022 |
| Prognosejahr | 2024 - 2032 |
| Anpassungsumfang | Nutzen Sie maßgeschneiderte Kaufoptionen, um Ihren genauen Forschungsanforderungen gerecht zu werden. Anfrage zur Anpassung |
Markt für Öl- und Gasrohre (OCTG): Regionale Analyse
Nordamerika verzeichnet im Prognosezeitraum die höchste Wachstumsrate
Der globale Markt für Ölfeldrohre (OCTG) wird im Prognosezeitraum voraussichtlich von Nordamerika angeführt. Die USA werden aufgrund ihrer dominanten Stellung im globalen Öl- und Gassektor das regionale Marktwachstum maßgeblich bestimmen. Sie sind der führende Öl- und Gasproduzent und einer der größten Investoren in die Ölförderung und -exploration. Im April 2023 verabschiedete die US-Regierung eine neue Verordnung, die neue Versicherungsbürgschaften in Höhe von rund 7 Milliarden US-Dollar für Unternehmen der Öl- und Gasbranche vorsieht. Die Verordnung zielt darauf ab, stillgelegte Bohrlöcher und Plattformen im Falle einer Insolvenz eines Offshore-Ölunternehmens zu sanieren . Darüber hinaus besteht in der Region aufgrund der starken Industrialisierung eine hohe Nachfrage nach Öl und Erdgas. Im März 2024 gab MCF Energy Ltd. neue Informationen zum Bohrfortschritt der Explorationsbohrung Welchau-1 in Österreich bekannt.
Europa wird im Prognosezeitraum voraussichtlich ein beschleunigtes Wachstum verzeichnen. Die Wachstumsrate wird auf höhere Investitionen in die Öl- und Gasindustrie, insbesondere im Offshore-Bereich, zurückzuführen sein. Jüngsten Berichten zufolge verzeichnete Norwegen im Jahr 2024 Rekordinvestitionen im Öl- und Gassektor.
Markt für Ölfeldrohre (OCTG): Wettbewerbsanalyse
Der globale Markt für Ölfeldrohre (OCTG) wird von Akteuren wie diesen angeführt:
- Tianjin Pipe Corporation (TPCO)
- Zekelman Industries
- TMK-Gruppe
- ArcelorMittal
- Tenaris
- EVRAZ Nordamerika
- PAO TMK
- JFE Steel Corporation
- Vallourec
- Sumitomo Corporation
- Nippon Steel & Sumitomo Metal Corporation
- ChelPipe-Gruppe
- National Oilwell Varco (NOV)
- SeAH Steel Corporation
- US-Stahlrohrprodukte.
Der globale Markt für Ölfeldrohre (OCTG) ist wie folgt segmentiert:
Nach Produkt
- Bohrgestänge
- Produktionsrohre
- Nun Gehäuse
Nach Prozess
- Geschweißte
- fließende
Nach Anwendung
- Offshore
- Land
Nach Region
- Nordamerika
- Die USA
- Kanada
- Europa
- Frankreich
- Die UK
- Spanien
- Deutschland
- Italien
- Rest von Europa
- Asien-Pazifik
- China, Kambodscha
- Japan
- Indien
- Südkorea
- Südostasien
- Rest of Asia Pacific
- Lateinamerika
- Brasilien
- Mexiko
- Rest von Lateinamerika
- Naher Osten und Afrika
- GCC
- Südafrika
- Rest des Nahen Ostens und Afrikas
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Oil Country Tubular Goods (OCTG) sind das Rückgrat der modernen Öl- und Gasindustrie.
Aufgrund der steigenden Investitionen in die globale Öl- und Gasindustrie wird für den globalen Markt für OCTG-Produkte (Oil Country Tubular Goods) ein starkes Wachstum erwartet.
Einer Studie zufolge betrug der globale Markt für Ölfeldrohre (OCTG) im Jahr 2023 rund 24.93 Milliarden US-Dollar und dürfte bis 2032 auf rund 46.61 Milliarden US-Dollar anwachsen.
Der CAGR-Wert des Marktes für Ölfeldrohre (OCTG) wird im Zeitraum 2024–2032 voraussichtlich bei etwa 7.20 % liegen.
Der globale Markt für Ölfeldrohre (OCTG) wird im Prognosezeitraum voraussichtlich von Nordamerika angeführt.
Der globale Markt für Ölfeldrohre (OCTG) wird von Akteuren wie Tianjin Pipe Corporation (TPCO), Zekelman Industries, TMK Group, ArcelorMittal, Tenaris, EVRAZ North America, PAO TMK, JFE Steel Corporation, Vallourec, Sumitomo Corporation, Nippon Steel & Sumitomo Metal Corporation, ChelPipe Group, National Oilwell Varco (NOV), SeAH Steel Corporation und US Steel Tubular Products angeführt.
Der Bericht untersucht entscheidende Aspekte des Marktes für Ölfeldrohre (OCTG), einschließlich einer detaillierten Diskussion der bestehenden Wachstumsfaktoren und -beschränkungen, und untersucht gleichzeitig zukünftige Wachstumschancen und Herausforderungen, die den Markt beeinflussen.
Zufriedene Kunden