Marktgröße, Trends, Wachstum und Branchenanalyse für medizinische Verpackungen bis 2034
Markt für medizinische Verpackungen nach Material (Polymer, Papier und Pappe, Vliesstoff, Kunststoff, Glas, Metall und Sonstige), nach Anwendung (Geräte und Werkzeuge, Pharma und Biologika, Medizinprodukte, In-vitro-Diagnostik und Implantate), nach Verpackungsart (Beutel und Beutel, Tuben, Sachets, Trays, Schachteln und Sonstige), nach Technologie (Aktive Verpackung und Intelligente Verpackung), nach Vertriebskanal (Direktvertrieb, Händlernetzwerk und Online-Vertrieb) und nach Region – Globaler und regionaler Branchenüberblick, Marktinformationen, umfassende Analyse, historische Daten und Prognosen 2025–2034
| Marktgröße im Jahr 2024 | Marktprognose 2034 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| USD 62.45 Milliarde | USD 108.34 Milliarde | 5.66% | 2024 |
Perspektive der Medizinverpackungsindustrie:
Wie groß wird der globale Markt für medizinische Verpackungen im Prognosezeitraum sein?
Der globale Markt für medizinische Verpackungen hatte 2024 ein Volumen von rund 62.45 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf rund 108.34 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 5.66 % zwischen 2025 und 2034 entspricht. Treiber dieses Wachstums sind die weltweit steigende Anzahl chirurgischer Eingriffe, der rasante technologische Fortschritt bei Einweg-Medizinprodukten sowie strenge Gesundheitsvorschriften zur Vermeidung von Kreuzkontaminationen und Krankenhausinfektionen.
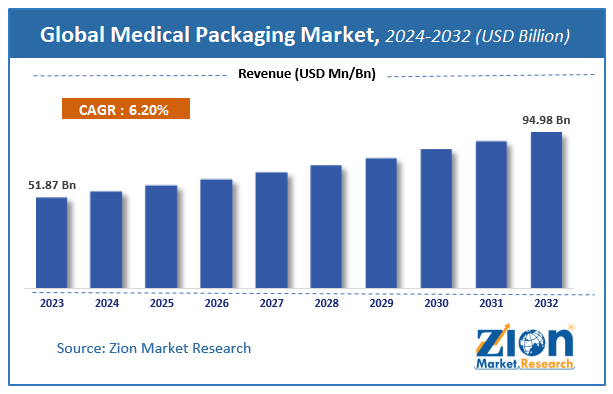
Markt für medizinische Verpackungen: Überblick
Der Markt für medizinische Verpackungen umfasst die spezialisierte Fertigung, die Konstruktion und den Vertrieb von Schutzverpackungssystemen, die die Sterilität und Unversehrtheit von medizinischen Produkten von der Produktion bis zur Anwendung gewährleisten. Dieser wichtige Industriezweig konzentriert sich auf die Entwicklung robuster mikrobieller Barrieren, die Diagnosegeräte, chirurgische Instrumente, lebenserhaltende Geräte und Prothesen vor Feuchtigkeit, Gaseintritt und Partikeln schützen. Durch die Verwendung von Polymeren in klinischer Qualität, sterilisierten Faserplatten und individuell geformten Behältern bieten diese Systeme optimale chemische Neutralität, klare Struktur und fortschrittliche Manipulationssicherheitsmerkmale, die für die Einhaltung moderner Krankenhausstandards erforderlich sind.
Die Marktdynamik wird durch zunehmende institutionelle Investitionen in physische Kliniknetzwerke in Schwellenländern und private chirurgische Einrichtungen weltweit stark beschleunigt. Der langfristige Verbrauch wird primär durch steigende öffentliche Gesundheitsausgaben, die wachsende Zahl älterer Menschen mit Bedarf an Langzeitpflege und die massive Verlagerung hin zu praktischen, vorsterilisierten Einwegartikeln in Notaufnahmen getrieben. Unvorhersehbare Preisschwankungen bei medizinischen Rohstoffen und zunehmende Umweltauflagen für die Entsorgung gefährlicher, klinischer Einwegmaterialien wirken sich jedoch erheblich auf die Gewinnmargen aus. Wertvolle Wachstumschancen konzentrieren sich vor allem auf die Kommerzialisierung biobasierter intelligenter Verpackungssysteme, während die Gewährleistung absoluter mikrobieller Verschlusssicherheit unter extremen Transportbedingungen weiterhin eine technische Herausforderung für die globalen Marktteilnehmer darstellt.
Wichtige Erkenntnisse
- Laut der Analyse unseres Forschungsanalysten wird der Markt für medizinische Verpackungen im Prognosezeitraum (2025-2034) voraussichtlich jährlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 5.66 % wachsen.
- Gemessen am Umsatz wurde der Markt im Jahr 2024 auf fast 62.45 Milliarden US-Dollar geschätzt und soll bis 2034 auf 108.34 Milliarden US-Dollar anwachsen.
- Der Markt wird von strengen Gesundheitswesen Vorgaben, die auf absolute Sterilität abzielen, gehen einher mit einem weltweit steigenden Verbrauch von ambulanten Diagnose- und Überwachungskits.
- Basierend auf dem Material, der Polymersegment Sie dominierten den Markt mit einem Anteil von über 45 %, da medizinische Kunststoffe eine unübertroffene Flexibilität, hervorragende Thermoformbarkeit und absolute chemische Inertheit bei der Einwirkung von Strahlung oder Gassterilisationsverfahren bieten.
- Basierend auf den Anwendungen, die Segment Medizinprodukte Der größte Anteil von rund 38 % entfiel auf diesen Bereich, da bei der Herstellung und Verpackung von klinischen Einwegartikeln des täglichen Bedarfs wie Spritzen, Kathetern und Infusionssets eine hohe Produktionsfrequenz erforderlich ist.
- Nach Verpackungsart dominierte das Segment der Beutel und Taschen mit einem Anteil von 42 %, da diese leichten Formate eine kostengünstige mikrobielle Isolation, flexible kundenspezifische Skalierung und mühelose Reinraumöffnungsmechanismen für OP-Teams bieten.
- Basierend auf der Technologie, die Aktiv Verpackungssegment Mit einem Anteil von 65 % dominieren sie, da feuchtigkeitsableitende und gasdichte Schichten strukturell unerlässlich sind, um die langfristigen Materialeigenschaften bei grenzüberschreitenden Transporten zu gewährleisten.
- Bezogen auf den Vertriebskanal dominierte das Segment Direktlieferung mit einem Anteil von 55% den Markt, da große medizinische Einrichtungen langfristige Beschaffungsvereinbarungen direkt mit den ursprünglichen Biotechnologieherstellern bevorzugen, um stabile Preise für große Mengen zu sichern.
- Nordamerika dominierte den Weltmarkt im Jahr 2024 mit einem Anteil von 40 %, was auf die sehr strenge Durchsetzung der Vorschriften durch regionale Gesundheitsbehörden, die massive Infrastruktur für die Herstellung klinischer Geräte und die hohen Konsumausgaben für fortschrittliche medizinische Behandlungen zurückzuführen ist.
Markt für medizinische Verpackungen: Dynamik
Wachstumsbeschleuniger
Wie wirkt sich der weltweite Anstieg der Operationszahlen und die Initiativen zur Infektionskontrolle auf das Marktwachstum aus?
Die kontinuierliche Expansion öffentlicher Operationszentren, spezialisierter ambulanter Behandlungszentren und Notfallversorgungseinrichtungen ist ein Haupttreiber für den globalen Markt für medizinische Verpackungsmaterialien. Angesichts der alternden Weltbevölkerung und der steigenden Zahl chronischer Erkrankungen wie Herz-Kreislauf-Probleme, Krebs und orthopädische Schäden nimmt der Bedarf an Operationen zu. Um den hohen Patientenandrang sicher zu bewältigen und Krankenhausinfektionen zu reduzieren, sind Kliniknetzwerke auf vorsterilisierte Einweg-Instrumentensets angewiesen. Dieser strikte Fokus auf die sofortige Sterilität der Instrumente führt zu einem kontinuierlichen Bedarf an großen Mengen an Verpackungsmaterialien für medizinische Anwendungen.
Darüber hinaus schaffen standardisierte Richtlinien von Gesundheitsorganisationen zur Durchsetzung hygienischer Handhabungsverfahren in medizinischen Einrichtungen einen verlässlichen sekundären Wachstumsstrom. Regierungen in Entwicklungsländern führen hilfreiche Finanzierungsprogramme für medizinische Leistungen ein und modernisieren die lokale Gesundheitsinfrastruktur, um den internationalen Sicherheitsstandards zu entsprechen. Diese regulatorische Aktualisierung ermutigt lokale Hersteller klinischer Instrumente, von der traditionellen offenen Behälterlagerung auf maßgeschneiderte Primärverpackungsbeutel umzusteigen und so den Einzelhandelsabsatz für Hersteller spezialisierter Materialien weltweit anzukurbeln.
Fesseln
Welche Herausforderungen stellen sich für die Industrie durch die Volatilität der Rohpolymerpreise und die Umweltvorschriften für die Kunststoffentsorgung?
Unvorhersehbare Preisschwankungen bei wichtigen industriellen Polymerrohstoffen wie Polypropylen, Polyethylen hoher Dichte und Spezialpolyesterfolien stellen eine anhaltende Herausforderung für ein stetiges Marktwachstum dar. Die Herstellung von medizinischen Verpackungen erfordert spezielle, hochreine Harze, um jegliche chemische Auswaschung während der Sterilisationsschritte mit Hochtemperaturgas oder Strahlung zu verhindern. Da diese hochreinen Materialien direkt aus der Erdölverarbeitung gewonnen werden, können geopolitische Konflikte, Handelszölle und Verzögerungen im Seetransport zu plötzlichen Kostensteigerungen in der Produktion führen. Diese unvorhersehbaren Kostensteigerungen schmälern die Gewinnmargen kleinerer Zulieferer, die die Mehrkosten nicht ohne Weiteres an große Krankenhausbeschaffungsnetzwerke weitergeben können.
Gleichzeitig üben strenge staatliche Umweltgesetze und kommunale Abfallvermeidungsziele starken Druck auf den Einsatz von Einwegmaterialien im medizinischen Bereich aus. Da medizinische Verpackungen häufig mit menschlichen Körperflüssigkeiten oder biologischen Gewebeproben in Kontakt kommen, gelten sie nach dem Öffnen als biologisch gefährlicher Abfall und müssen energieintensiv sterilisiert oder sicher verbrannt werden. Die steigende öffentliche Nachfrage nach umweltfreundlicheren Geschäftspraktiken zwingt Hersteller medizinischer Geräte, ihren Kunststoffverbrauch in großen Mengen zu überdenken. Dies stellt traditionelle Großabnehmer von Verpackungen, die auf Standard-Einwegkunststoffe angewiesen sind, vor langfristige Herausforderungen.
Chancen
Kann die Entwicklung nachhaltiger, biobasierter steriler Materialien neue Einnahmequellen erschließen?
Kontinuierliche Investitionen in Forschung und Entwicklung mit dem Fokus auf hochbarrierefähige, biobasierte Polymere und vollständig recycelbare Faserverbundwerkstoffe bieten hervorragende Möglichkeiten für langfristiges Marktwachstum. Innovative Materialhersteller entwickeln Verpackungsfolien aus nachhaltigen Pflanzenzuckern, die sich wie herkömmliche Kunststoffe verhalten und eine sichere Reinraumsterilisation ohne strukturelle Beeinträchtigung ermöglichen. Die erfolgreiche Markteinführung dieser zertifizierten, umweltfreundlichen medizinischen Beschichtungen ermöglicht es Anbietern, das Interesse klimabewusster Klinikgruppen zu wecken, höhere Preise zu erzielen und ein umweltfreundliches Unternehmensimage aufzubauen.
Darüber hinaus bietet die rasche Einführung personalisierter Heimüberwachungssets und maßgeschneiderter Implantationsverfahren hervorragendes Potenzial für die strukturelle Produkterweiterung. Moderne Patienten nutzen zunehmend fortschrittliche In-vitro-Diagnostika (IVD) und Selbsttests zu Hause, um chronische Gesundheitsmarker selbstständig zu überprüfen und so zentrale Labore zu umgehen. Die Entwicklung von maßgeschneiderten, benutzerfreundlichen Blisterverpackungen und stoßfesten Transportboxen, die speziell für den Direktversand von Klinikprodukten an Patienten nach Hause konzipiert sind, eröffnet innovativen Ingenieurunternehmen hochprofitable Nischenmärkte.
Challenges
Welche Herausforderungen stellen strenge Validierungsprotokolle und der intensive Wettbewerb durch günstige regionale Alternativen die Betreiber dar?
Die Einhaltung der äußerst detaillierten Konformitätsrahmen und Validierungsprotokolle internationaler Gremien für die Sicherheit medizinischer Produkte stellt für die chemische Industrie weiterhin eine große Herausforderung dar. Jede neue Verpackung für medizinische Produkte muss kontinuierlichen Labortests zur Haltbarkeit, Transportvibrationsmodellen und Prüfungen der chemischen Verträglichkeit unterzogen werden, um sicherzustellen, dass die mikrobielle Versiegelung über Jahre hinweg intakt bleibt. Diese langwierigen Prüfzyklen erfordern erhebliche Investitionen, verlängern die anfänglichen Produktentwicklungszeiten und verzögern die weltweite Markteinführung der neuen Verpackungsformate.
Darüber hinaus führt die rasante Marktausweitung nicht zertifizierter, minderwertiger regionaler Verpackungsalternativen zu einem angespannten Preisumfeld in kostenbewussten Entwicklungsländern. Lokale Anbieter nutzen häufig einfache Kunststoffextrusionsanlagen zur Herstellung von kostengünstigen, unsterilen Beuteln und Standard-Sekundärkartons, die sie mit hohen Rabatten an Krankenhäuser mit begrenztem Budget verkaufen. Um ihre Marktposition zu sichern, müssen führende globale Unternehmen kontinuierlich ihre zertifizierten Reinraumfertigungsanlagen, ihre hohen Berstfestigkeitswerte und ihre lückenlosen Qualitätsnachweise hervorheben.
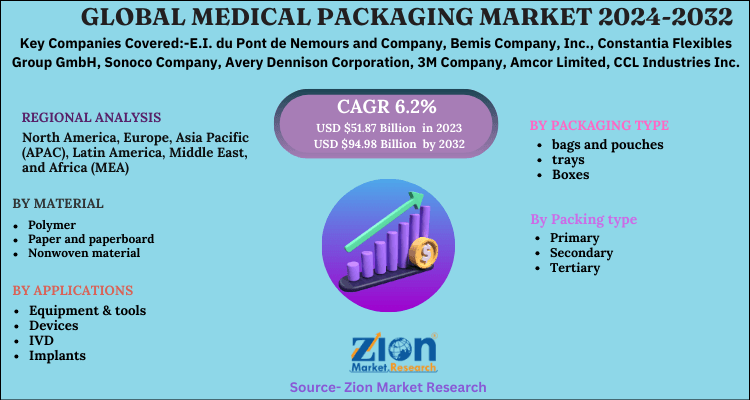
Markt für medizinische Verpackungen: Berichtsumfang
| Berichtsattribute | Berichtdetails |
|---|---|
| Berichtsname | Markt für medizinische Verpackungen |
| Marktgröße im Jahr 2024 | USD 62.45 Milliarde |
| Marktprognose 2034 | USD 108.34 Milliarde |
| Wachstumsrate | CAGR von 5.66% |
| Seitenzahl | 229 |
| Wichtige abgedeckte Unternehmen | Amcor plc, Berry Global Group Inc., Oliver Healthcare Packaging, Bemis Company, DuPont, WestRock Company, Sealed Air Corporation, Sonoco Products Company, Nelipak Healthcare Packaging, Constantia Flexibles, Technipaq Inc und andere. |
| Abgedeckte Segmente | Nach Material, Anwendung, Verpackungsart, Technologie, Vertriebskanal und Region |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik (APAC), Lateinamerika, Naher Osten und Afrika (MEA) |
| Basisjahr | 2024 |
| Historisches Jahr | 2019 - 2023 |
| Prognosejahr | 2025 - 2034 |
| Anpassungsumfang | Nutzen Sie maßgeschneiderte Kaufoptionen, um Ihren genauen Forschungsanforderungen gerecht zu werden. Anfrage zur Anpassung |
Marktsegmentierung
Der Markt für medizinische Verpackungen ist segmentiert nach Material, Anwendungen, Verpackungsart, Technologie, Vertriebskanal und Region.
Basierend auf dem Material ist der Markt für medizinische Verpackungen in Polymere, Papier und Karton, Vliesstoffe, Kunststoffe, Glas, Metall und Sonstige unterteilt. Polymere sind die dominierende Materialkategorie auf dem Weltmarkt. Diese führende Marktposition verdanken sie ihrer außergewöhnlichen Transparenz, hohen Schlagfestigkeit und der hervorragenden Eignung für saubere Thermoformverfahren zu passgenauen Schutzformen. Dank ihrer hohen Flexibilität eignen sich Polymere ideal zur Herstellung komplexer klinischer Instrumente und führen zu einem hohen Verbrauch entlang der gesamten Wertschöpfungskette. Pharmaunternehmen setzen in hohem Maße auf diese Materialgruppe für starre, thermogeformte Komponenten. Die zweitgrößte Gruppe bilden Papier und Karton, die aufgrund ihres geringen Gewichts und ihrer strukturellen Recyclingfähigkeit weiterhin für die Herstellung von porösen Sterilisationsfolien und äußeren Versandkartons geschätzt werden.
Basierend auf den Anwendungsbereichen ist der Markt für medizinische Verpackungen in die Segmente Ausrüstung & Werkzeuge, Pharma & Biologika, Medizinprodukte, In-vitro-Diagnostika (IVD) und Implantate unterteilt. Das Segment Medizinprodukte ist der führende Anwendungsbereich und erzielt einen Großteil des globalen Marktumsatzes. Die Dominanz dieses Segments beruht auf großen, wiederkehrenden institutionellen Bestellungen für täglich benötigte Einwegartikel wie Spritzen, Nadeln, Katheter und chirurgische Schlauchsets, die nach einmaliger Anwendung am Patienten sofort entsorgt werden müssen. Der enorme Umfang dieser medizinischen Abläufe macht diese Anwendungsgruppe zum Hauptmotor des Marktwachstums. Die zweitgrößte Kategorie ist Ausrüstung & Werkzeuge, die durch den ständigen Bedarf an sicheren Verpackungen für schwere chirurgische Stahlsets, Endoskope und wiederverwendbare OP-Instrumente getrieben wird.
Basierend auf der Verpackungsart ist der Markt für medizinische Verpackungen in Beutel und Tüten, Tuben, Sachets, Trays, Kartons und Sonstiges unterteilt. Beutel und Tüten stellen weltweit das dominierende Verpackungsformat dar. Ihre führende Marktposition beruht auf der weitverbreiteten Verwendung von leichten Folienkombinationen, die eine hohe Reinraumtauglichkeit, ein geringes Transportgewicht und vollständige mikrobielle Versiegelung für chirurgisches Zubehör gewährleisten. Die zweitgrößte Kategorie sind Trays, die von Geräteherstellern häufig verwendet werden, um schwere orthopädische Implantate und empfindliche kardiovaskuläre Instrumente während des turbulenten transkontinentalen Transports sicher und in ihrer endgültigen Form zu fixieren.
Basierend auf der Technologie lässt sich der Markt für medizinische Verpackungen in aktive und intelligente Verpackungen unterteilen. Aktive Verpackungen stellen die mit Abstand dominierende Verpackungsart dar. Diese Dominanz beruht darauf, dass aktive Barrieren Feuchtigkeitsabsorber und Sauerstofffänger direkt in die Folienschichten integrieren. Dies ist eine wesentliche Voraussetzung für die langfristige chemische Stabilität klinischer Materialien. Die zweitgrößte Kategorie sind intelligente Verpackungen, die elektronische Sensoren oder chemische Indikatoren nutzen, welche bei Überschreitung von Temperaturgrenzen während des Transports ihre optische Farbe ändern.
Basierend auf dem Vertriebskanal lässt sich der Markt für medizinische Verpackungen in Direktvertrieb, Händlernetzwerk und Online-Handel unterteilen. Der Direktvertrieb ist der dominierende Vertriebskanal, da große Gesundheitssysteme und landesweite Krankenhausgruppen langfristige Direktlieferverträge mit Herstellern abschließen, um zuverlässige Liefertermine für Kartuschen zu gewährleisten. Die zweitgrößte Kategorie ist das Händlernetzwerk, das maßgeblich für die lokale Distribution, die Lagerhaltung und den technischen Support in dezentralen ländlichen Kliniken verantwortlich ist.
Regionale Analyse
Warum wird Nordamerika den Weltmarkt im Prognosezeitraum weiterhin dominieren?
Nordamerika wird voraussichtlich seine führende Position auf dem globalen Markt für medizinische Verpackungen im Prognosezeitraum behaupten. Dies wird durch strenge regionale Gesundheitsvorschriften und einen umfangreichen Cluster von Herstellern medizinischer Geräte gestützt. Die Dominanz der Region ist vor allem auf die Vereinigten Staaten zurückzuführen, wo strenge Sicherheitsbestimmungen der Lebensmittel- und Arzneimittelbehörde (FDA) klare Validierungsnachweise für Reinraumverpackungsmaterialien vorschreiben und so die Nachfrage nach Premiumprodukten außergewöhnlich hoch halten.
Darüber hinaus fördern hohe Investitionen in fortschrittliche biologische Implantate und die rasche Integration intelligenter digitaler Tracking-Etiketten in die klinischen Lieferketten ein stetiges Marktwachstum. Das hohe verfügbare Einkommen in der Region und die etablierten Krankenversicherungsnetze begünstigen zudem regelmäßige Modernisierungen der medizinischen Verpackungskonfigurationen mit hohen Barriereeigenschaften.
Für die Region Asien-Pazifik wird im Prognosezeitraum das höchste Wachstum erwartet. Länder wie China und Indien durchlaufen massive Transformationen im Gesundheitswesen, wobei staatliche Stellen den Ausbau lokaler öffentlicher Krankenhausnetze und die Modernisierung medizinischer Produktionsstätten stark fördern. Das rasante Wachstum der regionalen Mittelschicht, verbunden mit steigenden öffentlichen Investitionen in die biopharmazeutische Forschung, treibt die hohe Nachfrage nach präzisionsgefertigten sterilen Verbrauchsmaterialien an.
Darüber hinaus führt die steigende Finanzierung von Maßnahmen zur Erfassung lokaler Infektionskrankheiten und zum Ausbau von Diagnostik-Apotheken in Wohngebieten zu einer immensen Nachfrage nach leichten, kostengünstigen Primärbeuteln und Diagnostik-Schalen. Der Markteintritt großer globaler Medizinproduktehersteller und die rasche Einrichtung moderner, automatisierter Reinräume in regionalen Chemiezentren beschleunigen das Wachstum des regionalen Marktes zusätzlich.
Jüngste Entwicklungen
- Im Januar 2026 schloss Amcor plc die strategische Übernahme eines spezialisierten Herstellers von medizinischen Folien ab, um seine Produktionskapazität für hochbarrierefähige, tiefgezogene Trays in europäischen Klinikzentren zu erhöhen.
- Im Oktober 2025 kündigte die Berry Global Group eine beträchtliche Investition in die Errichtung einer neuen, hochmodernen Reinraumanlage an, die sich ausschließlich der Herstellung nachhaltiger, biobasierter medizinischer Beutel für Gerätehersteller widmet.
- Im April 2026 brachte Oliver Healthcare Packaging eine neue Produktlinie von vollständig öko-zertifizierten Sterilisationsdeckeln mit hoher Porosität auf den Markt, die über fortschrittliche visuelle Indikatoren verfügen, die ihre Farbe ändern, wenn die optimale Sterilisationsgasexposition erreicht ist.
Competitive Analysis
Der globale Markt für medizinische Verpackungen wird von folgenden Akteuren dominiert:
- Amcor plc
- Berry Global Group, Inc.
- Oliver Healthcare-Verpackung
- Bemis Company, Inc. (Amcor)
- DuPont (Tyvek)
- WestRock Company
- Sealed Air Corporation
- Sonoco Products Company Products
- Nelipak Verpackungen für das Gesundheitswesen
- Constantia Flexibles
- Technipaq, Inc.
Was sind die wichtigsten Trends auf dem Markt für medizinische Verpackungen?
Die zunehmende Verbreitung intelligenter, interaktiver Temperaturüberwachungsetiketten
Ein wichtiger Trend, der den Markt beeinflusst, ist die Integration intelligenter visueller Indikatoren und Funksensoren in die Primärverpackung von Medizinprodukten. Moderne Hersteller setzen vermehrt dünne digitale Etiketten ein, die Temperaturschwankungen während des Transports kontinuierlich überwachen und das Krankenhauspersonal umgehend alarmieren, falls empfindliche diagnostische Chemikalien oder biologische Implantate schädlicher Umgebungswärme ausgesetzt waren.
Der rasche Übergang zu recycelbaren Formaten aus einem einzigen Material
Moderne Anlagen zur chemischen Umwandlung verändern sich rasant aufgrund der Entwicklung leistungsstarker, monokompositer medizinischer Beutel. Dieser Designtrend sieht vor, sowohl die flexible Bodenschale als auch die obere Verschlussfolie aus identischen Polymerfamilien herzustellen. Dadurch können Krankenhäuser die Abfälle ohne manuelle Materialtrennung direkt in Standard-Polymerrecyclinganlagen entsorgen.
Der globale Markt für medizinische Verpackungen ist wie folgt segmentiert:
Nach Material
- Polymer
- Papier und Pappe
- Vliesstoff
- Kunststoff
- Glass
- Metall
- Sonstiges
Nach Anwendungen
- Ausrüstung & Werkzeuge
- Pharma und Biologika
- Medizintechnik
- IVD
- Implantate
Nach Verpackungstyp
- Taschen und Beutel
- Rohre
- Beutel
- Tablett
- Schachteln
- Sonstiges
Durch die Technologie
- Aktive Verpackung
- Intelligente Verpackung
Nach Vertriebskanal
- Direkte Versorgung
- Vertriebsnetz
- Online-Verkäufe
Nach Region
- Nordamerika
- Die USA
- Kanada
- Mexiko
- Europa
- Frankreich
- Die UK
- Spanien
- Deutschland
- Italien
- Rest von Europa
- Asien-Pazifik
- China, Kambodscha
- Japan
- Indien
- Australien
- Südkorea
- Rest of Asia Pacific
- Der Nahe Osten und Afrika
- Saudi-Arabien
- UAE
- Ägypten
- Kuwait
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Medizinische Verpackungen bezeichnen spezielle Behälterstrukturen, die aus klinisch zugelassenen Polymeren, sterilen Papieren oder Vliesstoffen hergestellt werden und dazu dienen, die absolute Sterilität und die strukturelle Leistungsfähigkeit von medizinischen Geräten von der Fabrikproduktion bis zum chirurgischen Einsatz zu gewährleisten.
Zu den wichtigsten Wachstumstreibern zählen die weltweit steigende Anzahl chirurgischer Eingriffe, strenge internationale regulatorische Vorgaben hinsichtlich der Infektionskontrolle in Krankenhäusern, rasche technologische Weiterentwicklungen bei Einweggeräten und die zunehmende Akzeptanz von Heimtests in der Bevölkerung.
Der globale Markt hatte im Jahr 2024 einen Wert von rund 62.45 Milliarden US-Dollar und wird bis Ende 2034 voraussichtlich auf rund 108.34 Milliarden US-Dollar anwachsen.
Es wird erwartet, dass der globale Markt für medizinische Verpackungen im Prognosezeitraum von 2025 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 5.66 % wachsen wird.
Zu den wichtigsten Herausforderungen zählen unvorhersehbare Kostenschwankungen bei Kunststoffgranulaten für medizinische Zwecke, zunehmender Regulierungsdruck hinsichtlich der Entsorgung von Einwegkunststoffabfällen, strenge Reinheitsanforderungen zur Vermeidung von chemischer Auswaschung und die Konkurrenz durch kostengünstige Generika.
Zu den aufkommenden Trends zählen die Anwendung intelligenter digitaler Temperaturüberwachungsetiketten, der strukturelle Wandel hin zu recycelbaren Kunststoffkonstruktionen aus einem einzigen Material, die Verwendung von biobasierten Pflanzenharzen und speziell angefertigte Aufprallschalen für die Direkt-zu-Haus-Diagnostik.
Die Wertschöpfungskette umfasst die Beschaffung von Rohpolymeren und Spezialpapiersubstraten, Reinraum-Spritzgießen und Folienextrusion, Umwandlung in sterile Verpackungen, Montage von Medizinprodukten und Produktsterilisation, Großhandelsvertrieb und die endgültige Verwendung im Krankenhaus.
Nordamerika wird aufgrund seiner ausgereiften Infrastruktur für die Finanzierung des Gesundheitswesens weiterhin einen großen Anteil am gesamten Marktwert beitragen, während die Region Asien-Pazifik voraussichtlich die höchste Wachstumsrate erzielen wird.
Amcor plc, Berry Global Group, Inc., Oliver Healthcare Packaging, Bemis Company, DuPont, WestRock Company, Sealed Air Corporation, Sonoco Products Company, Nelipak Healthcare Packaging, Constantia Flexibles und Technipaq, Inc.
Der Bericht enthält umfassende Prognosen zu Umsatzkennzahlen, tiefgreifende Analysen der Markttreiber und -hemmnisse, strukturelle Segmentaufschlüsselungen, regionale Wettbewerbslandschaftskarten und klare Hinweise zu sich verändernden Materialentwicklungspfaden.
Zufriedene Kunden