Weltweiter Markt für medizinische Sauerstoffkonzentratoren: Größe, Marktanteil, Trends und Wachstum bis 2034
Markt für medizinische Sauerstoffkonzentratoren nach Produkttyp (stationäre und tragbare Sauerstoffkonzentratoren), Technologie (kontinuierliche und pulsierende Sauerstoffkonzentratoren), Anwendung (häusliche Pflege, Krankenhäuser und ambulante Operationszentren) und Region – Globaler und regionaler Branchenüberblick, Marktinformationen, umfassende Analyse, historische Daten und Prognosen 2025–2034
| Marktgröße im Jahr 2024 | Marktprognose 2034 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| USD 4.08 Milliarde | USD 8.17 Milliarde | 7.19% | 2024 |
Branchenperspektive für medizinische Sauerstoffkonzentratoren:
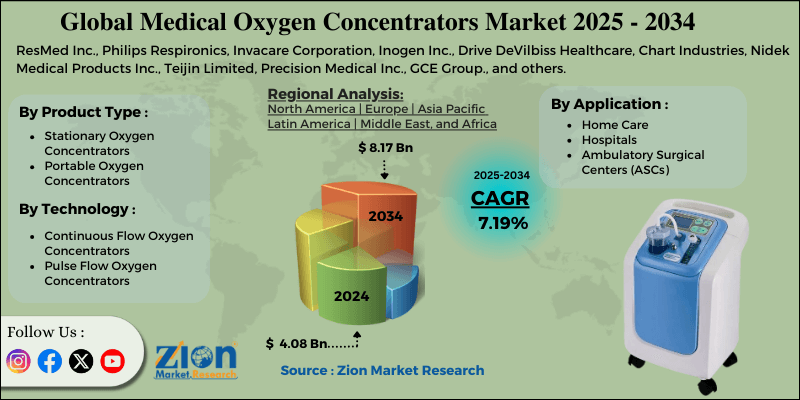
Der globale Markt für medizinische Sauerstoffkonzentratoren hatte im Jahr 2024 einen Wert von rund 4.08 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf rund 8.17 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 7.19 % zwischen 2025 und 2034 entspricht.
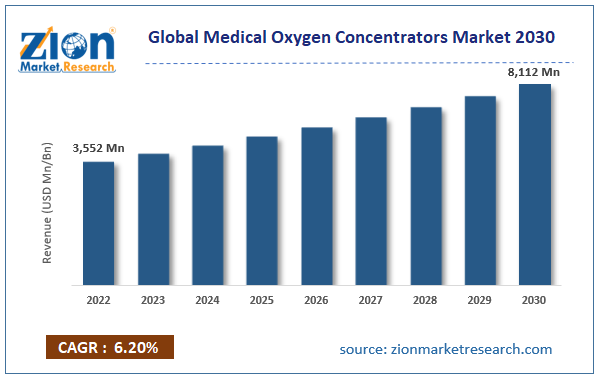
Globaler Markt für medizinische Sauerstoffkonzentratoren: Überblick
Medizinische Sauerstoffkonzentratoren spielen eine entscheidende Rolle bei der Versorgung von Menschen mit Atemwegserkrankungen mit konzentriertem Sauerstoff. Diese Geräte filtern Verunreinigungen aus der Raumluft und liefern Patienten über Masken oder Nasenkanülen kontinuierlich reinen Sauerstoff. Sie werden sowohl in medizinischen Einrichtungen als auch zu Hause häufig eingesetzt und spielen eine wichtige Rolle bei der Behandlung von Erkrankungen wie COPD. Durch die zuverlässige und konstante Sauerstoffversorgung verbessern diese Geräte die Lebensqualität von Menschen mit Atemwegserkrankungen erheblich. Ihre Benutzerfreundlichkeit, Zuverlässigkeit und die Fähigkeit, einen stetigen Sauerstofffluss zu liefern, machen sie zu einem unverzichtbaren Hilfsmittel bei der Behandlung von Atemwegserkrankungen.
Wichtige Erkenntnisse
- Laut der Analyse unseres Forschungsanalysten wird die globale Branche der medizinischen Sauerstoffkonzentratoren im Prognosezeitraum (2025–2034) voraussichtlich jährlich um etwa 7.19 % wachsen.
- Gemessen am Umsatz wurde der globale Markt für medizinische Sauerstoffkonzentratoren im Jahr 2024 auf rund 4.08 Milliarden US-Dollar geschätzt und soll bis 2034 auf 8.17 Milliarden US-Dollar anwachsen.
- Der globale Markt für medizinische Sauerstoffkonzentratoren wird voraussichtlich stark wachsen, da die zunehmende Häufigkeit von Atemwegserkrankungen und die alternde Bevölkerung die Nachfrage nach zuverlässigen Geräten zur Atemunterstützung steigern.
- Basierend auf der Produkttypsegmentierung wurde prognostiziert, dass stationäre Sauerstoffkonzentratoren im Jahr 2024 den größten Marktanteil halten werden.
- Basierend auf Technologiesegmentierung, kontinuierlicher Fluss Sauerstoff Es wurde prognostiziert, dass Konzentratoren im Jahr 2024 den größten Marktanteil halten würden.
- Basierend auf der Anwendungssegmentierung war die häusliche Pflege im Jahr 2024 der größte Umsatzbringer.
- Auf regionaler Ebene war der Asien-Pazifik-Raum im Jahr 2024 der führende Umsatzbringer.
Globaler Markt für medizinische Sauerstoffkonzentratoren: Wachstumstreiber
Die weltweit zunehmende Verbreitung von Atemwegserkrankungen in Verbindung mit der wachsenden Zahl älterer Menschen kurbelt das Marktwachstum an.
Da Atemwegserkrankungen wie chronisch obstruktive Lungenerkrankung (COPD), Asthma und Lungenentzündung immer häufiger auftreten, steigt der Bedarf an zuverlässigen und effektiven Geräten zur Atemunterstützung. Medizinische Sauerstoffkonzentratoren spielen mit ihrer Fähigkeit, eine konstante und konzentrierte Sauerstoffzufuhr zu gewährleisten, eine wichtige Rolle bei der Behandlung verschiedener Atemwegserkrankungen. Ältere Menschen sind besonders anfällig für Atemwegserkrankungen, wodurch der Bedarf an Sauerstoffkonzentratoren als zuverlässige Therapieoption zunimmt. Da sowohl medizinisches Fachpersonal als auch Patienten nach verbesserten und einfacheren Optionen für die Atemwegsversorgung suchen, steigt die Marktnachfrage. Darüber hinaus tragen technische Verbesserungen und Innovationen bei medizinischen Sauerstoffkonzentratoren zum Marktwachstum bei.
Laufende Forschungs- und Entwicklungsanstrengungen zielen darauf ab, die Effizienz, Tragbarkeit und Benutzerfreundlichkeit dieser Geräte zu verbessern. Sauerstoffkonzentratoren werden sowohl für medizinisches Fachpersonal als auch für Patienten aufgrund verbesserter Funktionen wie kleinerer Bauweise, längerer Batterielebensdauer und besserer Überwachungsmöglichkeiten immer attraktiver. Die Kombination aus einer wachsenden Zahl von Patienten, die Atemunterstützung benötigen, und kontinuierlicher Weiterentwicklung der Gerätetechnologie sichert dem weltweiten Markt für medizinische Sauerstoffkonzentratoren langfristiges Wachstum.
Globaler Markt für medizinische Sauerstoffkonzentratoren: Einschränkungen
Hohe Kosten für medizinische Sauerstoffkonzentratoren bremsen das Marktwachstum
Die damit verbundenen Kosten stellen eine erhebliche Einschränkung auf dem weltweiten Markt für medizinische Sauerstoffkonzentratoren dar und können eine breite Einführung insbesondere in Ländern mit geringen Gesundheitsressourcen erschweren. Diese Geräte bieten zwar mehrere Vorteile, darunter eine kontinuierliche und zuverlässige Sauerstoffbehandlung, doch die Anschaffungskosten und die jährlichen Wartungskosten können hoch sein. Diese Preisbarriere kann den Zugang für einige Gesundheitseinrichtungen und Einzelpersonen einschränken und so den breiten Einsatz medizinischer Sauerstoffkonzentratoren, insbesondere in wirtschaftlich armen Regionen, verhindern.
Darüber hinaus stellen logistische Einschränkungen im Zusammenhang mit Service und Wartung eine zusätzliche Herausforderung dar. Regelmäßige Überprüfungen, Filterwechsel und technische Fehlerbehebungen erfordern ein gut etabliertes Kundendienstsystem. In Gebieten mit unzureichender Gesundheitsinfrastruktur kann es schwierig sein, den ordnungsgemäßen Betrieb und die Wartung von medizinischen Sauerstoffkonzentratoren sicherzustellen . Diese Einschränkung beeinträchtigt nicht nur die Effizienz der Sauerstofftherapie, sondern kann sich auch auf die allgemeine Zuverlässigkeit und Langlebigkeit dieser Geräte auswirken und somit das Marktwachstumspotenzial in bestimmten Regionen mindern.
Globaler Markt für medizinische Sauerstoffkonzentratoren: Chancen
Steigende Bekanntheit und Akzeptanz von Lösungen für die häusliche Gesundheitspflege, um Wachstumschancen zu schaffen
Angesichts des wachsenden Wunsches nach medizinischer Versorgung zu Hause steigt die Nachfrage nach tragbaren, benutzerfreundlichen Sauerstoffkonzentratoren. Diese innovativen Geräte ermöglichen es Menschen mit Atemwegserkrankungen, ihre Therapie selbst in die Hand zu nehmen und so Krankenhausaufenthalte zu reduzieren. Dieser Trend wird nicht nur durch die Wünsche der Patienten, sondern auch durch das Bestreben von Gesundheitsdienstleistern und Krankenkassen vorangetrieben, Ressourcen zu optimieren und das Wohlbefinden der Patienten zu verbessern. Daher bietet sich Herstellern eine bedeutende Chance, neue, kompakte und benutzerfreundliche Sauerstoffkonzentratoren zu entwickeln, die den sich wandelnden Anforderungen der häuslichen Pflege gerecht werden.
Darüber hinaus eröffnen technologische Fortschritte weitere Wachstumschancen in der Branche. Laufende Forschungs- und Entwicklungsanstrengungen zielen darauf ab, die Effizienz und Funktionalität medizinischer Sauerstoffkonzentratoren zu verbessern. Leichtbauweise, längere Akkulaufzeit und intelligente Überwachungsfunktionen verbessern das Benutzererlebnis und machen diese Geräte sowohl für medizinisches Personal als auch für Patienten attraktiver. Die Nutzung dieser technologischen Möglichkeiten hilft Unternehmen, wettbewerbsfähig zu bleiben, veränderte Kundenerwartungen zu erfüllen und zum Wachstum des weltweiten Marktes für medizinische Sauerstoffkonzentratoren beizutragen.
Globaler Markt für medizinische Sauerstoffkonzentratoren: Herausforderungen
Eingeschränkter Zugang zu Elektrizität in bestimmten Regionen stellt Marktwachstum infrage
Der eingeschränkte Zugang zu Energie in einigen Ländern, der den regelmäßigen und ununterbrochenen Einsatz dieser Geräte behindert, stellt eine zentrale Herausforderung auf dem weltweiten Markt für medizinische Sauerstoffkonzentratoren dar. Die Aufrechterhaltung einer konstanten Sauerstoffversorgung gestaltet sich an Orten mit unzureichender Strominfrastruktur oder häufigen Stromausfällen schwierig. Dies kann die Wirksamkeit der Sauerstofftherapie beeinträchtigen, insbesondere bei Patienten, die auf medizinische Sauerstoffkonzentratoren zur Behandlung chronischer Atemwegserkrankungen angewiesen sind. Um diese Schwierigkeit zu überwinden, sind innovative Lösungen wie die Entwicklung robuster Batteriesysteme, alternativer Energiequellen oder strategischer Partnerschaften mit lokalen Energieversorgern erforderlich, um eine zuverlässige Stromversorgung dieser lebenswichtigen medizinischen Geräte zu gewährleisten . Auch regulatorische Hürden und die Einhaltung von Vorschriften stellen für Hersteller und Händler auf dem weltweiten Markt für medizinische Sauerstoffkonzentratoren eine Herausforderung dar.
Aufgrund strenger Vorschriften und unterschiedlicher Compliance-Anforderungen in verschiedenen Bereichen sind erhebliche Investitionen in Qualitätssicherung, Tests und Zertifizierungssysteme erforderlich. Die Erfüllung dieser regulatorischen Kriterien ist entscheidend für die Sicherheit und Wirksamkeit medizinischer Sauerstoffkonzentratoren. Die Bewältigung der komplexen Regulierungsstruktur erfordert erhebliche Ressourcen und Fachwissen und stellt eine Herausforderung für Marktteilnehmer dar, die ihre weltweite Präsenz ausbauen möchten. Um diese Herausforderungen zu bewältigen, ist ein ganzheitlicher Ansatz erforderlich, der technologische Innovationen, strategische Allianzen und ein umfassendes Verständnis der regionalen Regulierungsrahmen kombiniert.
Globaler Markt für medizinische Sauerstoffkonzentratoren: Segmentierung
Der globale Markt für medizinische Sauerstoffkonzentratoren ist nach Produkttyp, Technologie, Anwendung und Region segmentiert.
Die globalen Industriesegmente nach Produkttyp sind stationäre und tragbare Sauerstoffkonzentratoren. Das Segment der stationären Sauerstoffkonzentratoren dominiert derzeit den Weltmarkt. Dies ist auf die breite Anwendung in der klinischen und häuslichen Pflege zurückzuführen. Stationäre Sauerstoffkonzentratoren liefern einen gleichmäßigen Strom konzentrierten Sauerstoffs und eignen sich für Patienten, die eine Langzeit-Sauerstofftherapie benötigen. Aufgrund ihrer robusten Konstruktion, der erhöhten Sauerstoffproduktionskapazität und der Fähigkeit, kontinuierlich zu arbeiten, sind sie eine beliebte Option im Gesundheitswesen.
Basierend auf der Anwendung wird der globale Markt für medizinische Sauerstoffkonzentratoren in Sauerstoffkonzentratoren mit kontinuierlichem Fluss und Sauerstoffkonzentratoren mit gepulstem Fluss unterteilt. Im Jahr 2022 waren Sauerstoffkonzentratoren mit kontinuierlichem Fluss der Sektor mit dem größten Anteil am weltweiten Markt. Diese Dominanz ist auf die weit verbreitete Verwendung von Modellen mit kontinuierlichem Fluss zurückzuführen, insbesondere in klinischen Umgebungen und Situationen, die eine konstante und konstante Sauerstoffversorgung erfordern, wie z. B. in Krankenhäusern und anderen Gesundheitseinrichtungen.
Basierend auf den Anwendungsbereichen lässt sich der globale Markt für medizinische Sauerstoffkonzentratoren in die Segmente häusliche Pflege, Krankenhäuser und ambulante Operationszentren unterteilen . Im Jahr 2022 war die häusliche Pflege der größte Marktteilnehmer. Diese Dominanz wird durch den wachsenden Trend zu häuslichen Gesundheitslösungen begünstigt, da Patienten die einfache und komfortable Steuerung ihrer Atemtherapie zu Hause bevorzugen.
Markt für medizinische Sauerstoffkonzentratoren: Berichtsumfang
| Berichtsattribute | Berichtdetails |
|---|---|
| Berichtsname | Markt für medizinische Sauerstoffkonzentratoren |
| Marktgröße im Jahr 2024 | USD 4.08 Milliarde |
| Marktprognose 2034 | USD 8.17 Milliarde |
| Wachstumsrate | CAGR von 7.19% |
| Seitenzahl | 215 |
| Wichtige abgedeckte Unternehmen | ResMed Inc., Philips Respironics, Invacare Corporation, Inogen Inc., Drive DeVilbiss Healthcare, Chart Industries, Nidek Medical Products Inc., Teijin Limited, Precision Medical Inc., GCE Group und andere. |
| Abgedeckte Segmente | Nach Produkttyp, Technologie, Anwendung und Region |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik (APAC), Lateinamerika, Naher Osten und Afrika (MEA) |
| Basisjahr | 2024 |
| Historisches Jahr | 2019 bis 2023 |
| Prognosejahr | 2025 - 2034 |
| Anpassungsumfang | Nutzen Sie maßgeschneiderte Kaufoptionen, um Ihren genauen Forschungsanforderungen gerecht zu werden. Anfrage zur Anpassung |
Globaler MarktKeyword-Markt: Regionale Analyse
Der asiatisch-pazifische Raum wird im Prognosezeitraum den Markt anführen
Aufgrund einer Vielzahl wichtiger Faktoren wird der asiatisch-pazifische Raum in den kommenden Jahren voraussichtlich den globalen Markt für medizinische Sauerstoffkonzentratoren dominieren. Eine rapide alternde Bevölkerung und ein Anstieg von Atemwegserkrankungen haben zu einem sprunghaften Anstieg der Nachfrage nach zuverlässigen Atemunterstützungssystemen geführt. Da Länder wie China und Indien in ihre Gesundheitssysteme investieren und diese ausbauen, steigt auch die Zahl medizinischer Sauerstoffkonzentratoren, um den steigenden Bedarf der Bevölkerung an Atemunterstützung zu decken. Darüber hinaus entsprechen die zunehmende Akzeptanz von Optionen für die häusliche Gesundheitsversorgung und die Entwicklung kompakter und benutzerfreundlicher Sauerstoffkonzentratoren den kulturellen Vorlieben verschiedener Länder im asiatisch-pazifischen Raum und stimulieren das Marktwachstum.
Darüber hinaus ist die Region aufgrund des Fokus auf technologischen Fortschritt und kontinuierliche Produktinnovation in Ländern wie Japan und Südkorea von großer Bedeutung auf dem globalen Markt für medizinische Sauerstoffkonzentratoren. Da Gesundheitsexperten nach effektiveren und patientenorientierteren Lösungen suchen, wird die Nachfrage nach hochmodernen Sauerstoffkonzentratoren voraussichtlich steigen. Aufgrund ihrer zentralen Rolle im internationalen Gesundheitswesen wird die Region Asien-Pazifik voraussichtlich eine wichtige treibende Kraft im Markt für medizinische Sauerstoffkonzentratoren sein.
- Philips erweitert sein Produktangebot an medizinischen Sauerstoffkonzentratoren im Asien-Pazifik-Raum um neue Modelle, die auf die besonderen Bedürfnisse der Patienten zugeschnitten sind.
- Invacare geht Allianzen mit lokalen Gesundheitsdienstleistern und Vertriebshändlern ein, um seine Marktreichweite in der Region zu erweitern.
- AirSep Corporation investiert in Forschung und Entwicklung, um neue und patientenfreundliche medizinische Sauerstoffkonzentratoren zu entwickeln.
Wichtige Entwicklungen
2022: Die ASI Group, ein weltweit tätiger Hersteller von Toilettenkabinen, hat das Unternehmen für kommerzielle medizinische Sauerstoffkonzentratoren von RL Wilson übernommen, einem führenden Anbieter von Toilettenkabinen aus Metall. Dieser Kauf erweitert das Produktangebot der ASI Group und festigt die Position des Unternehmens als weltweit führender Anbieter von medizinischen Sauerstoffkonzentratoren.
2021: Die Bradley Corporation, ein renommierter Hersteller kommerzieller Badezimmerartikel, hat H&E Goods, einen Hersteller von Toilettenkabinen, Schließfächern und anderem Waschraumzubehör, übernommen. Bradleys Portfolio umfasst nun auch die Expertise von H&E Products in der Herstellung von Trennwänden aus Polyethylen hoher Dichte (HDPE).
Globaler Markt für medizinische Sauerstoffkonzentratoren: Wettbewerbsanalyse
Der globale Markt für medizinische Sauerstoffkonzentratoren wird von Akteuren wie diesen dominiert:
- ResMed Inc.
- Philips Respironics (eine Abteilung von Royal Philips)
- Invacare Corporation
- Inogen Inc.
- Fahren Sie mit DeVilbiss Healthcare
- Chart Industries
- Nidek Medical Products Inc.
- Teijin Limited
- Precision Medical, Inc.
- GCE-Gruppe
Der globale Markt für medizinische Sauerstoffkonzentratoren ist wie folgt segmentiert:
Nach Produkttyp
- Stationäre Sauerstoffkonzentratoren
- Tragbare Sauerstoffkonzentratoren
Durch die Technologie
- Sauerstoffkonzentratoren mit kontinuierlichem Fluss
- Pulsfluss-Sauerstoffkonzentratoren
Nach Anwendung
- Home Care
- Krankenhäuser
- Ambulante chirurgische Zentren (ASCs)
Nach Region
- Nordamerika
- Die USA
- Kanada
- Europa
- Frankreich
- Die UK
- Spanien
- Deutschland
- Italien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest of Asia Pacific
- Lateinamerika
- Brasilien
- Mexiko
- Rest von Lateinamerika
- Naher Osten und Afrika
- GCC
- Südafrika
- Rest des Nahen Ostens und Afrikas
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Medizinische Sauerstoffkonzentratoren sind lebenswichtige Beatmungsgeräte, die eine entscheidende Rolle bei der Versorgung von Patienten mit Atembeschwerden mit konzentriertem Sauerstoff spielen. Diese Geräte saugen Raumluft an, filtern Schadstoffe heraus und geben Patienten über Masken oder Nasenkanülen einen konstanten Strom reinen Sauerstoffs.
Die Marktkapitalisierung medizinischer Sauerstoffkonzentratoren könnte weltweit steigen, da die zunehmende Häufigkeit von Atemwegserkrankungen und die alternde Bevölkerung die Nachfrage nach zuverlässigen Geräten zur Atemunterstützung steigern.
Laut einer Studie hatte der globale Markt für medizinische Sauerstoffkonzentratoren im Jahr 2024 einen Wert von rund 4.08 Milliarden US-Dollar und wird voraussichtlich bis 2034 auf rund 8.17 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 7.19 % zwischen 2025 und 2034 entspricht.
Für den globalen Markt für medizinische Sauerstoffkonzentratoren wird im Zeitraum 2025 - 2034 ein durchschnittliches jährliches Wachstum von rund 7.19 % erwartet.
Das globale Marktwachstum für medizinische Sauerstoffkonzentratoren wird voraussichtlich vom asiatisch-pazifischen Raum vorangetrieben. Aufgrund der zunehmenden Alterung der Bevölkerung und der steigenden Zahl von Atemwegserkrankungen ist dieser Markt derzeit der umsatzstärkste Markt der Welt.
Der globale Markt für medizinische Sauerstoffkonzentratoren wird von Akteuren wie ResMed Inc., Philips Respironics, Invacare Corporation, Inogen Inc., Drive DeVilbiss Healthcare, Chart Industries, Nidek Medical Products Inc., Teijin Limited, Precision Medical, Inc. und GCE Group angeführt.
Der Bericht analysiert die Treiber, Einschränkungen und Herausforderungen des globalen Marktes für medizinische Sauerstoffkonzentratoren und deren Auswirkungen auf die Nachfrage im Prognosezeitraum. Darüber hinaus untersucht der Bericht neue Chancen in der Branche der medizinischen Sauerstoffkonzentratoren.
Inhaltsverzeichnis
Medizinische Sauerstoffkonzentratoren – Branchenperspektive:ÜbersichtWichtige ErkenntnisseWachstumsbeschleunigerFesselnChancenChallenges SegmentierungBerichtsumfangRegionale AnalyseWichtige EntwicklungenCompetitive AnalysisDer globale Markt für medizinische Sauerstoffkonzentratoren ist wie folgt segmentiert:Nach RegionZufriedene Kunden