Globaler Krankenhaus-Outsourcing-Markt: Größe, Anteil, Wachstumsanalysebericht – Prognose 2034
Markt für Krankenhaus-Outsourcing nach Servicetyp (Gesundheitswesen-IT, Gebäudemanagement, medizinische Abrechnung, klinische Dienste, Wäscherei, Catering, Sicherheit, Transport), nach Dienstleister (öffentlich, privat), nach Endbenutzer (öffentliche Krankenhäuser, private Krankenhäuser), nach Bereitstellungsmodus (vor Ort, außerhalb) und nach Region: Globaler und regionaler Branchenüberblick, Marktinformationen, umfassende Analysen, historische Daten und Prognosen 2025 – 2034
| Marktgröße im Jahr 2024 | Marktprognose 2034 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| USD 400.15 Milliarde | USD 840.20 Milliarde | 7.7% | 2024 |
Krankenhaus-Outsourcing-Markt: Branchenperspektive
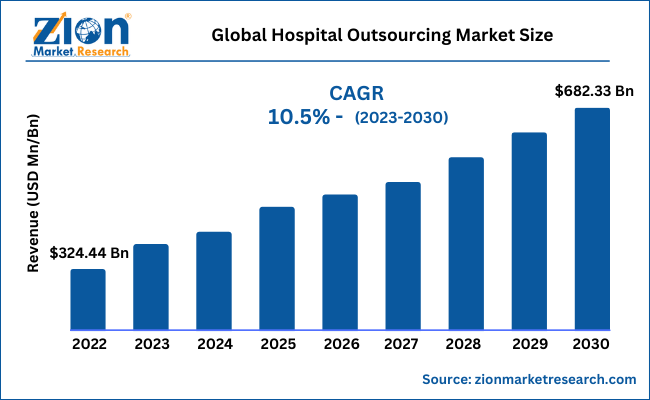
Der globale Markt für Krankenhaus-Outsourcing hatte 2024 ein Volumen von rund 400.15 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf rund 840.20 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 7.7 % zwischen 2025 und 2034 entspricht. Der Bericht analysiert die Triebkräfte, Hemmnisse und Herausforderungen des globalen Marktes für Krankenhaus-Outsourcing sowie deren Auswirkungen auf die Nachfrage im Prognosezeitraum. Darüber hinaus untersucht der Bericht neue Chancen in der Branche.
Krankenhaus-Outsourcing-Markt: Überblick
Krankenhaus-Outsourcing ist eine Geschäftspraxis, bei der medizinische Organisationen externe Dienstleister mit der Durchführung von Aufgaben und Dienstleistungen beauftragen. Solche Outsourcing-Praktiken tragen zu Kosteneinsparungen und Effizienzsteigerungen bei und verschaffen so einen größeren Wettbewerbsvorteil. Die Dienstleister sind auf bestimmte Bereiche spezialisiert und können ihre Leistungen effizienter und kostengünstiger erbringen als die Gesundheitsorganisation. Zudem hilft es den Mitarbeitern, sich auf ihre Hauptaufgaben und ihre Zukunftsstrategie zu konzentrieren. Outsourcing macht Krankenhäuser widerstandsfähiger und flexibler und ermöglicht es ihnen, auf sich entwickelnde Geschäftsanforderungen und Herausforderungen zu reagieren. Gleichzeitig ermöglicht es Kosteneinsparungen und Verbesserungen der Servicequalität.
Wichtige Erkenntnisse
- Laut der Analyse unseres Research-Analysten wird der globale Krankenhaus-Outsourcing-Markt im Prognosezeitraum (2025–2034) voraussichtlich jährlich um etwa 7.7 % wachsen.
- Was den Umsatz betrifft, so wurde die Größe des globalen Krankenhaus-Outsourcing-Marktes im Jahr 2024 auf rund 400.15 Milliarden US-Dollar geschätzt und soll bis 2034 840.20 Milliarden US-Dollar erreichen.
- Der Markt für Krankenhaus-Outsourcing wird voraussichtlich aufgrund des steigenden Drucks auf die Betriebskosten, des Bedarfs an Effizienz, der Konzentration auf Kerndienstleistungen im Gesundheitswesen und der zunehmenden Nutzung von Dienstleistungen Dritter für Abrechnung, IT und Gebäudemanagement stark wachsen.
- Basierend auf dem Servicetyp wird erwartet, dass das Segment Healthcare-IT den globalen Markt anführen wird.
- Auf der Grundlage der Service Provider wächst das öffentliche Segment mit hoher Geschwindigkeit und wird den globalen Markt weiterhin dominieren.
- Auf der Grundlage des Endverbrauchers wird das Segment der öffentlichen Krankenhäuser voraussichtlich den größten Marktanteil erobern.
- Nach dem Bereitstellungsmodus wird das On-Site-Segment voraussichtlich den globalen Markt dominieren.
- Basierend auf der Region wird erwartet, dass der asiatisch-pazifische Raum im Prognosezeitraum den Weltmarkt dominieren wird.
Krankenhaus-Outsourcing-Markt: Wachstumsfaktoren
Der Anstieg der geriatrischen Bevölkerung und die steigende Nachfrage nach erschwinglichen Gesundheitsdienstleistungen treiben das Wachstum der Branche voran
Einer der Haupttreiber des globalen Marktes für Krankenhaus-Outsourcing ist die steigende Nachfrage nach kosteneffizienten Gesundheitsdienstleistungen. Outsourcing-Dienstleistungen wie Abrechnungsmanagement, IT im Gesundheitswesen und Patientenversorgung helfen Gesundheitsdienstleistern, Kosten zu senken und sich auf ihre Kernaufgaben zu konzentrieren. Ein weiterer Treiber ist die wachsende Zahl älterer Menschen in den Industrieländern, die den Bedarf an Gesundheitsdienstleistungen erhöht. Darüber hinaus werden technologische Fortschritte wie Telemedizin und künstliche Intelligenz das Wachstum des Marktes für Krankenhaus-Outsourcing im Prognosezeitraum voraussichtlich weiter ankurbeln.
Krankenhaus-Outsourcing-Markt: Einschränkungen
Wachsende Bedenken hinsichtlich Datenschutz und Sicherheit könnten das Marktwachstum behindern
Ein wesentliches Hemmnis ist der Fachkräftemangel in Entwicklungsländern, der die Outsourcing-Möglichkeiten der Gesundheitsdienstleister einschränkt. Darüber hinaus können Datenschutz- und Sicherheitsbedenken die Nutzung von Outsourcing-Dienstleistungen im Gesundheitswesen behindern. Ein weiteres Hemmnis ist die Zurückhaltung der Gesundheitsdienstleister, kritische Funktionen auszulagern, da dies negative Auswirkungen auf die Patientenversorgung haben könnte. Diese Faktoren behindern das Wachstum des Krankenhaus-Outsourcing-Marktes in gewissem Maße.
Krankenhaus-Outsourcing-Markt: Chancen
Steigende Nachfrage nach Outsourcing-Dienstleistungen für das Umsatzzyklusmanagement schafft zahlreiche Chancen für die Branche
Im Bereich des Krankenhaus-Outsourcings bieten sich verschiedene Chancen, beispielsweise durch die steigende Nachfrage nach IT-Outsourcing-Dienstleistungen im Gesundheitswesen. Der Markt für diese Dienstleistungen dürfte aufgrund des Bedarfs von Gesundheitsdienstleistern an der Verwaltung und Analyse großer Mengen an Patientendaten wachsen. Eine weitere Chance liegt in der steigenden Nachfrage nach Outsourcing-Dienstleistungen im Bereich des Abrechnungsmanagements . Der Markt für dieses Outsourcing-Angebot dürfte aufgrund der Komplexität des Abrechnungs- und Erstattungsprozesses, der für Gesundheitsdienstleister intern schwer zu bewältigen ist, voraussichtlich wachsen. Darüber hinaus hat die COVID-19-Pandemie dem Krankenhaus-Outsourcing-Markt zusätzliche Möglichkeiten eröffnet, da Gesundheitsdienstleister verstärkt nicht zum Kerngeschäft gehörende Funktionen auslagern, um sich auf die Patientenversorgung zu konzentrieren.
Krankenhaus-Outsourcing-Markt: Herausforderungen
Kompliziertes regulatorisches Umfeld im Gesundheitsgesetz als Herausforderung für den Markt
Eine der größten Herausforderungen ist die stark fragmentierte Branche des Krankenhaus-Outsourcings, die es neuen Marktteilnehmern erschwert, Fuß zu fassen. Eine weitere Herausforderung ist das komplexe regulatorische Umfeld im Gesundheitswesen, das von Bundesland zu Bundesland unterschiedlich sein kann und die Akzeptanz von Outsourcing-Dienstleistungen einschränkt. Schließlich hat die COVID-19-Pandemie den Krankenhaus-Outsourcing-Markt vor Herausforderungen gestellt, da Störungen der globalen Lieferketten und die gestiegene Nachfrage nach bestimmten Dienstleistungen die Marktteilnehmer vor logistische und operative Herausforderungen stellen.

Krankenhaus-Outsourcing-Markt: Segmentierung
Der globale Krankenhaus-Outsourcing-Markt ist nach Krankenhausgröße, Krankenhaustyp, Servicetyp, Endbenutzer und Region segmentiert.
Basierend auf der Krankenhausgröße wird der Markt in kleine und mittlere sowie große Krankenhäuser unterteilt. Das Segment der kleinen und mittleren Krankenhäuser hielt 2022 den größten Marktanteil und wird Prognosen zufolge im Prognosezeitraum weiterhin ein starkes Wachstum mit einer signifikanten durchschnittlichen jährlichen Wachstumsrate (CAGR) verzeichnen. Diese Krankenhäuser verfügen typischerweise über begrenzte Ressourcen und Fachkenntnisse, wodurch Outsourcing eine attraktive Option zur Steigerung der betrieblichen Effizienz und zur Kostensenkung darstellt. Darüber hinaus ermöglicht Outsourcing kleinen und mittleren Krankenhäusern den Zugang zu spezialisiertem Fachwissen und fortschrittlichen Technologien, deren Entwicklung ihnen intern möglicherweise nicht möglich ist.
Darüber hinaus hat die COVID-19-Pandemie die Nachfrage nach Outsourcing-Dienstleistungen bei kleinen und mittelgroßen Krankenhäusern erhöht, da diese sich auf die Patientenversorgung konzentrieren und den Verwaltungsaufwand reduzieren möchten. Insgesamt bietet das Segment der kleinen und mittelgroßen Krankenhäuser im Krankenhaus-Outsourcing-Markt erhebliche Wachstumschancen für Dienstleister, insbesondere im Bereich Revenue Cycle Management und IT-Outsourcing im Gesundheitswesen.
Basierend auf der Art der Dienstleistung ist der Markt in Informationstechnologie-Dienstleistungen, Gebäudemanagement und Sicherheitsdienstleistungen , klinische Dienstleistungen, Erlösmanagement-Dienstleistungen, Versicherungsprüfungsdienste, Marketingdienstleistungen, Transportdienstleistungen, Personalvermittlungsdienste, Catering- und Cafeteria-Dienstleistungen, Unternehmens- und Verwaltungsdienstleistungen sowie Sonstiges unterteilt. Das Segment der klinischen Dienstleistungen hielt 2022 den größten Marktanteil und wird voraussichtlich im Prognosezeitraum ein bemerkenswertes jährliches Wachstum verzeichnen. Das Segment der klinischen Dienstleistungen im Outsourcing-Markt für Krankenhäuser dürfte aufgrund der steigenden Nachfrage nach spezialisierter medizinischer Expertise und der Fortschritte in der Medizintechnik ein signifikantes Wachstum erfahren. Das Outsourcing klinischer Dienstleistungen umfasst unter anderem diagnostische Tests, Bildgebungsverfahren und medizinische Behandlungsleistungen.
Durch das Outsourcing dieser Dienstleistungen erhalten Gesundheitsdienstleister Zugang zu spezialisiertem Fachwissen und Technologien und reduzieren so den Bedarf an teurer Ausrüstung und Personal. Darüber hinaus können Gesundheitsdienstleister durch Outsourcing ihren Patienten ein breiteres Spektrum an klinischen Dienstleistungen anbieten und so die Qualität der Patientenversorgung verbessern. Die COVID-19-Pandemie hat zudem die Nachfrage nach Outsourcing klinischer Dienstleistungen erhöht, insbesondere in den Bereichen Telemedizin und Fernüberwachung von Patienten. Insgesamt bietet das Segment der klinischen Dienstleistungen im Krankenhaus-Outsourcing-Markt erhebliche Wachstumschancen für Dienstleister mit spezialisiertem klinischem Fachwissen und fortschrittlichen Technologien.
Basierend auf der Krankenhausart ist der Markt in öffentliche und private Krankenhäuser unterteilt. Das Segment der privaten Krankenhäuser hielt 2022 den größten Marktanteil und wird voraussichtlich im Prognosezeitraum ein beachtliches jährliches Wachstum verzeichnen. Dieses Wachstum ist auf den weltweit zunehmenden Trend zur Privatisierung von Gesundheitsdienstleistungen zurückzuführen. Private Krankenhäuser verfügen in der Regel über größere finanzielle Ressourcen und sind eher bereit, nicht zum Kerngeschäft gehörende Funktionen an spezialisierte Dienstleister auszulagern. Darüber hinaus legen private Krankenhäuser größeren Wert auf die Bereitstellung einer qualitativ hochwertigen medizinischen Versorgung ihrer Patienten, was durch Outsourcing durch Kostensenkung und Steigerung der betrieblichen Effizienz unterstützt werden kann. Die COVID-19-Pandemie hat die Nachfrage nach Outsourcing-Dienstleistungen in privaten Krankenhäusern zusätzlich erhöht, da diese den Verwaltungsaufwand reduzieren und sich stärker auf die Patientenversorgung konzentrieren wollen.
Basierend auf den Endnutzern ist der Markt in Kliniken, Pflegeheime und betreutes Wohnen, Allgemeinkrankenhäuser, Fachkliniken, Notaufnahmen und sonstige ambulante Versorgungszentren unterteilt. Das Segment der Allgemeinkrankenhäuser hielt 2022 den größten Marktanteil und wird Prognosen zufolge im Prognosezeitraum weiterhin exponentiell wachsen.
Jüngste Entwicklungen
- Im März 2021 kündigte Accenture die Einführung seines Intelligent Patient Service Exchange (IPSE) an, einer Cloud-basierten Plattform, die es Gesundheitsdienstleistern ermöglicht, Patientendaten sicher auszutauschen und bei der Patientenversorgung zusammenzuarbeiten. Die Plattform nutzt fortschrittliche Analysefunktionen und künstliche Intelligenz, um Echtzeitkommunikation und Datenaustausch zwischen Gesundheitsdienstleistern zu ermöglichen, die Qualität der Patientenversorgung zu verbessern und Kosten zu senken.
- Im Januar 2021 gab Cognizant die Übernahme von Linium bekannt, einem auf klinisches Datenmanagement und regulatorische Compliance spezialisierten Beratungsunternehmen im Gesundheitswesen. Durch die Übernahme kann Cognizant seine Beratungsleistungen im Gesundheitswesen erweitern und Gesundheitsdienstleistern ein breiteres Lösungsspektrum anbieten. Darüber hinaus ermöglicht Liniums Expertise im klinischen Datenmanagement Cognizant die Entwicklung weiterer erweiterte Analyse und KI-Lösungen für die Gesundheitsbranche.
Krankenhaus-Outsourcing-Markt: Berichtsumfang
| Berichtsattribute | Berichtdetails |
|---|---|
| Berichtsname | Krankenhaus-Outsourcing-Markt |
| Marktgröße im Jahr 2024 | USD 400.15 Milliarde |
| Marktprognose 2034 | USD 840.20 Milliarde |
| Wachstumsrate | CAGR von 7.7% |
| Seitenzahl | 200 |
| Wichtige abgedeckte Unternehmen | Clean Team, ModivCare Solutions, LLC., Allscripts Healthcare, LLC, Cleaning Services Group, Inc., ACC Medlink, OCS Group Limited, SSR Techvision, e-care India, Sodexo, XPressGuards.com, Cerner Corporation, Fast Guard Service, Optum, Inc., First Class Valet, R1 RCM, Inc, ABM, Flatworld Solutions Pvt. Ltd., Red Bean Hospitality, Grupa Impel, Apollo Sindoori, Stathakis, Aramark, Healthcare Resource Group, Inc., The Budd Group, 3M, Integrated Medical Transport, AdvantEdge Healthcare Solutions., TRIMEDX, Maxicus und CIRFOOD, unter anderem und andere. |
| Abgedeckte Segmente | Nach Diensttyp, nach Dienstanbieter, nach Endbenutzer, nach Bereitstellungsmodus und nach Region |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik (APAC), Lateinamerika, Naher Osten und Afrika (MEA) |
| Basisjahr | 2024 |
| Historisches Jahr | 2020 bis 2023 |
| Prognosejahr | 2025 - 2034 |
| Anpassungsumfang | Nutzen Sie maßgeschneiderte Kaufoptionen, um Ihren genauen Forschungsanforderungen gerecht zu werden. Anfrage zur Anpassung |
Krankenhaus-Outsourcing-Markt: Regionale Analyse
Es wird erwartet, dass die Region Nordamerika im Prognosezeitraum den Weltmarkt dominieren wird
Nordamerika hatte im Jahr 2022 den größten Marktanteil im Krankenhaus-Outsourcing und wird im Prognosezeitraum voraussichtlich mit einer signifikanten jährlichen Wachstumsrate (CAGR) weiter wachsen. Nordamerika beherbergt einige der weltweit größten Gesundheitsmärkte mit hohen Gesundheitsausgaben und einer steigenden Nachfrage nach kostengünstigen Gesundheitslösungen. Darüber hinaus verfügt die Region über eine gut ausgebaute Gesundheitsinfrastruktur und eine große Anzahl an Krankenhäusern und Gesundheitsdienstleistern, was sie zu einem attraktiven Markt für Outsourcing-Dienstleistungen macht.
Darüber hinaus hat die COVID-19-Pandemie die Nachfrage nach Outsourcing-Dienstleistungen im nordamerikanischen Gesundheitswesen erhöht, da sich die Anbieter verstärkt auf die Patientenversorgung konzentrieren und den Verwaltungsaufwand reduzieren möchten. Insgesamt bietet der nordamerikanische Markt für Krankenhaus-Outsourcing erhebliche Wachstumschancen für Dienstleister, insbesondere im Bereich des Erlöszyklusmanagements, des IT-Outsourcings im Gesundheitswesen und des Outsourcings klinischer Dienstleistungen. Die zunehmende Nutzung digitaler Technologien und der Trend zu wertorientierten Versorgungsmodellen dürften das Marktwachstum ebenfalls ankurbeln.
Krankenhaus-Outsourcing-Markt: Wettbewerbsanalyse
Der Bericht bietet eine Marktanteilsanalyse, um einen umfassenderen Überblick über die wichtigsten Marktteilnehmer zu geben. Darüber hinaus deckt der Bericht wichtige strategische Entwicklungen des Marktes ab, darunter Akquisitionen und Fusionen, Produkteinführungen, Vereinbarungen, Partnerschaften, Kooperationen und Joint Ventures, Forschung und Entwicklung sowie die regionale Expansion wichtiger Akteure im Krankenhaus-Outsourcing-Markt auf globaler und regionaler Ebene.
Zu den wichtigsten Akteuren auf dem globalen Krankenhaus-Outsourcing-Markt zählen:
- Sauberes Team
- ModivCare Solutions LLC.
- Allscripts Healthcare LLC
- Reinigungsservices Group Inc.
- ACC Medlink
- OCS Gruppe Limited
- SSR Techvision
- e-care Indien
- SODEXO
- XPressGuards.com
- Cerner Corporation
- Schneller Wachdienst
- Optim Inc.
- Parkservice der ersten Klasse
- R1 RCM Inc
- ABM
- Flatworld Lösungen Pvt. GmbH.
- Gastfreundschaft der Roten Bohnen
- Grupa Impel
- Apollo Sindoori
- Stathakis
- ARAMARK
- Healthcare Resource Group Inc.
- Die Budd-Gruppe
- 3M
- Integrierter Krankentransport
- AdvantEdge-Lösungen für das Gesundheitswesen.
- TRIMEDX
- Maxicus
- CIRFOOD
- Unter anderem.
Der globale Krankenhaus-Outsourcing-Markt ist segmentiert nach:
Nach Krankenhausgröße
- Kleine und mittlere Krankenhäuser
- Große Krankenhäuser
Nach Servicetyp
- IT-Dienstleistungen
- Facility Management und Sicherheitsdienste
- Klinische Dienste
- Revenue-Management-Dienste
- Versicherungsüberprüfungsdienste
- Marketing-Dienstleistungen
- Transportleistungen
- RECRUITMENT SERVICES
- Catering- und Cafeteria-Service
- Geschäfts- und Verwaltungsdienste
Nach Krankenhaustyp
- Öffentliche Krankenhäuser
- Private Krankenhäuser
Nach Endbenutzer
- Kliniken
- Pflegeheime und betreutes Wohnen
- Allgemeine medizinische und chirurgische Krankenhäuser
- Spezialkrankenhäuser
- Notfall- und andere ambulante Versorgungszentren
Nach Region
- Nordamerika
- Die USA
- Kanada
- Europa
- Frankreich
- Die UK
- Spanien
- Deutschland
- Italien
- Rest von Europa
- Asien-Pazifik
- China, Kambodscha
- Japan
- Indien
- Südkorea
- Südostasien
- Rest of Asia Pacific
- Lateinamerika
- Brasilien
- Mexiko
- Rest von Lateinamerika
- Naher Osten und Afrika
- GCC
- Südafrika
- Rest des Nahen Ostens und Afrikas
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Krankenhaus-Outsourcing ist eine Geschäftspraxis, bei der medizinische Organisationen externe Dienstleister mit der Durchführung von Aufgaben und Dienstleistungen beauftragen. Solche Outsourcing-Praktiken tragen zu Kosteneinsparungen und Effizienzsteigerungen bei und verschaffen so einen größeren Wettbewerbsvorteil. Die Dienstleister sind auf bestimmte Bereiche spezialisiert und können ihre Leistungen effizienter und kostengünstiger erbringen als die Gesundheitsorganisation. Zudem hilft es den Mitarbeitern, sich auf ihre Kernaufgaben und ihre Zukunftsstrategie zu konzentrieren. Outsourcing macht Krankenhäuser widerstandsfähiger und flexibler und ermöglicht es ihnen, auf sich entwickelnde Geschäftsanforderungen und Herausforderungen zu reagieren. Gleichzeitig ermöglicht es Kosteneinsparungen und Verbesserungen der Servicequalität.
Aufgrund des steigenden Drucks auf die Betriebskosten, des Bedarfs an Effizienz, der Konzentration auf Kerndienstleistungen im Gesundheitswesen und der zunehmenden Nutzung von Drittanbieterdiensten für Abrechnung, IT und Gebäudemanagement wird für den globalen Krankenhaus-Outsourcing-Markt ein Wachstum erwartet.
Einer Studie zufolge hatte der globale Markt für Krankenhaus-Outsourcing im Jahr 2024 ein Volumen von rund 400.15 Milliarden US-Dollar und dürfte bis 2034 einen Wert von 840.20 Milliarden US-Dollar erreichen.
Der globale Krankenhaus-Outsourcing-Markt wird im Prognosezeitraum voraussichtlich um durchschnittlich 7.7 % wachsen.
Es wird erwartet, dass der asiatisch-pazifische Raum im Prognosezeitraum den Krankenhaus-Outsourcing-Markt dominieren wird.
Zu den großen Unternehmen, die auf dem Krankenhaus-Outsourcing-Markt tätig sind, gehören unter anderem Clean Team, ModivCare Solutions, LLC., Allscripts Healthcare, LLC, Cleaning Services Group, Inc., ACC Medlink, OCS Group Limited, SSR Techvision, e-care India, Sodexo, XPressGuards.com, Cerner Corporation, Fast Guard Service, Optum, Inc., First Class Valet, R1 RCM, Inc, ABM, Flatworld Solutions Pvt. Ltd., Red Bean Hospitality, Grupa Impel, Apollo Sindoori, Stathakis, Aramark, Healthcare Resource Group, Inc., The Budd Group, 3M, Integrated Medical Transport, AdvantEdge Healthcare Solutions., TRIMEDX, Maxicus und CIRFOOD.
Der Bericht untersucht entscheidende Aspekte des Krankenhaus-Outsourcing-Marktes, einschließlich einer detaillierten Diskussion der bestehenden Wachstumsfaktoren und -beschränkungen, und untersucht gleichzeitig zukünftige Wachstumschancen und Herausforderungen, die den Markt beeinflussen.
Zufriedene Kunden