Markttrend, Anteil, Wachstum, Größe und Prognose für Krankenversicherungen 2032
Krankenversicherungsmarkt – nach Anbieter (private und öffentliche Anbieter), nach Produkt (Krankheitsversicherung, Krankenversicherung und Einkommensschutzversicherung), nach Anbieternetzwerk (Preferred Provider Organizations (PPOs), Point of Service (POS), Health Maintenance Organizations (HMOs) und Exclusive Provider Organizations (EPOs)), nach Typ (Lebenslange Deckung und Risikolebensversicherung) und nach demografischen Merkmalen (Minderjährige, Erwachsene und Senioren): Globale Branchenperspektive, umfassende Analyse und Prognose 2024–2032
| Marktgröße im Jahr 2023 | Marktprognose 2032 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| USD 1869.37 Milliarde | USD 3,596.05 Milliarde | 7.54% | 2023 |
Wie groß ist der Markt für Krankenversicherungen?
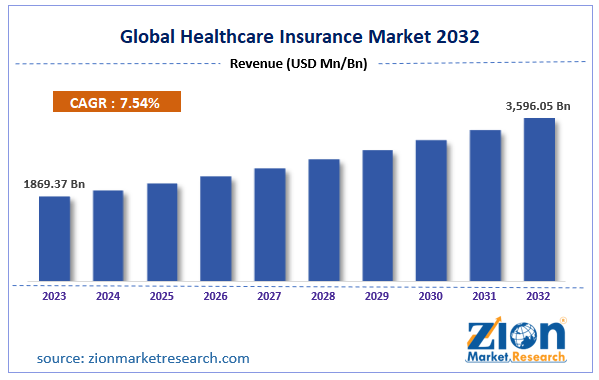
Der globale Markt für Krankenversicherungen erwirtschaftete im Jahr 2023 einen Umsatz von rund 1869.37 Milliarden US-Dollar und wird Prognosen zufolge bis 2032 auf rund 3,596.05 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von fast 7.54 % im Zeitraum von 2024 bis 2032 entspricht.
Wichtige Erkenntnisse
- Laut der Analyse unseres Research-Analysten wird der globale Krankenversicherungsmarkt im Prognosezeitraum (2024–2032) voraussichtlich jährlich um etwa 7.54 % wachsen.
- Gemessen am Umsatz wurde der globale Krankenversicherungsmarkt im Jahr 2023 auf rund 1869.37 Milliarden US-Dollar geschätzt und soll bis 2032 3,596.05 Milliarden US-Dollar erreichen.
- Das Wachstum des Krankenversicherungsmarktes wird durch die steigenden Gesundheitskosten und das wachsende Bewusstsein für den finanziellen Schutz vor medizinischen Ausgaben vorangetrieben.
- Auf Anbieterebene wächst das Segment der privaten Anbieter stark und wird voraussichtlich den Markt dominieren.
- Auf Produktbasis wird das Segment der Krankheitsversicherungen voraussichtlich den größten Marktanteil erobern.
- Hinsichtlich der Art wird erwartet, dass das Segment der Lebensversicherung den Markt dominieren wird.
- Auf der Grundlage des Anbieternetzwerks wird das Segment der Preferred Provider Organizations (PPOS) voraussichtlich den größten Marktanteil erobern.
- Aus demografischer Sicht wird erwartet, dass das Segment der Minderjährigen den Markt dominieren wird.
- Nach Regionen betrachtet wird Nordamerika im Prognosezeitraum voraussichtlich den Weltmarkt dominieren.
Der Bericht bietet eine Bewertung und Analyse des Krankenversicherungsmarktes auf globaler und regionaler Ebene. Die Studie beinhaltet eine umfassende Analyse des Wettbewerbs, der Marktbeschränkungen, der Umsatzprognosen, der Marktchancen, aktueller und zukünftiger Trends sowie branchenvalidierter Marktdaten.
Die Krankenversicherung ist eine Versicherungspolice, die die Kosten für medizinische Behandlungen erstattet. Sie deckt chirurgische und medizinische Ausgaben ab, die durch Verletzungen oder Krankheiten mit Krankenhausaufenthalt entstanden sind. Investitionen in das Gesundheitswesen sind für die Entwicklung der Menschheit von entscheidender Bedeutung. Diese Investitionen sowie die Gestaltung von Krankenversicherungspolicen stehen in direktem Zusammenhang mit der Wechselwirkung zwischen Wirtschaft und Gesundheitswesen. Diese Wechselwirkung hängt von der Qualität des Wirtschaftssystems, seiner Leistungsfähigkeit, dem Sozialkapital, den regulatorischen Rahmenbedingungen, der Leistungsfähigkeit des Gesundheitssystems und dem Lebensstandard der Bevölkerung ab. Daher dürften das steigende verfügbare Einkommen und das wachsende BIP der Entwicklungsländer den Krankenversicherungsmarkt im Prognosezeitraum beflügeln.
Eine Krankenversicherung deckt die Kosten für medizinische, chirurgische, verschreibungspflichtige Medikamente und zahnärztliche Leistungen ab. Die Einführung des Patient Protection and Affordable Act – einer der größten Gesundheitsinitiativen der US-Regierung – im März 2010 führte zudem zu einer Veränderung des US-amerikanischen Gesundheitssystems. Ziel dieser Regierungsmaßnahme war es, den Zugang zur Krankenversicherung in den USA zu erleichtern. Diese positiven Initiativen der US-Regierung dürften die Expansion der Krankenversicherungsbranche weltweit in naher Zukunft vorantreiben.
Marktwachstumsdynamik
Die zunehmende Alterung der Bevölkerung mit ihren chronischen Erkrankungen und das steigende Pro-Kopf-Einkommen werden das Wachstum des Krankenversicherungsmarktes im Prognosezeitraum vorantreiben. Darüber hinaus werden die hohe Inflation des Bruttoinlandsprodukts in Schwellenländern und der ungedeckte medizinische Bedarf der Bevölkerung die Marktentwicklung beeinflussen. Auch die hohen medizinischen Ausgaben für Krankenhausaufenthalte chronisch kranker Patienten dürften das Wachstum der Krankenversicherungsbranche im Prognosezeitraum beflügeln. Zusätzlich werden günstige staatliche Erstattungsrichtlinien für Operationen der Gesundheitsbranche im Zeitraum von 2024 bis 2032 neue Wachstumschancen eröffnen.
Mit dem Ausbruch neuer Pandemien wie COVID-19, der Schweinegrippe und der Vogelgrippe dürfte der Krankenversicherungsmarkt in den kommenden Jahren an Dynamik gewinnen. Darüber hinaus wird das zunehmende Bewusstsein der Bevölkerung für die Vorteile einer Krankenversicherung das Wachstum der Krankenversicherungsbranche in den kommenden Jahren weiter beschleunigen. Steigende Kosten für Krankenversicherungsprodukte und strenge Gesetze zur Erstattung von Ansprüchen werden das Geschäftswachstum jedoch bremsen.
Berichtsumfang
| Berichtsattribute | Berichtdetails |
|---|---|
| Berichtsname | Markt für Krankenversicherungen |
| Marktgröße im Jahr 2023 | USD 1869.37 Milliarde |
| Marktprognose bis 2032 | USD 3,596.05 Milliarde |
| Jährliche Wachstumsrate | CAGR von 7.54% |
| Seitenzahl | 210 |
| Prognoseeinheiten | Wert (Billionen USD) und Volumen (Einheiten) |
| Wichtige abgedeckte Unternehmen | AXA, Prudential Financial Inc, Kaiser Foundation Health Plan Inc, Apollo Munich Health Insurance Company Ltd, Allianz, ASSICURAZIONI GENERALI SPA, UnitedHealth Group, Berkshire Hathaway Inc, Aetna Inc, China Life Insurance (Group) Company, International Medical Group Inc, AIA Group Limited, Anthem Inc, Japan Post Holding Co Ltd, Aviva, Cigna, Munich Re Group, Express Scripts Holding Company und Zurich Insurance Group Ltd |
| Abgedeckte Segmente | Nach Anbieter, nach Produkt, nach Typ, nach Anbieternetzwerk, nach demografischen Merkmalen, nach Region |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik (APAC), Lateinamerika, Naher Osten und Afrika (MEA) |
| Länder abgedeckt | Nordamerika: USA und Kanada Europa: Deutschland, Italien, Russland, Großbritannien, Spanien, Frankreich, Restliches Europa APAC: China, Australien, Japan, Indien, Südkorea, Südostasien, Rest des asiatisch-pazifischen Raums Lateinamerika: Brasilien, Argentinien, Chile Der Nahe Osten und Afrika: Südafrika, GCC, Rest des Nahen Ostens |
| Basisjahr | 2023 |
| Historisches Jahr | 2018 - 2023 |
| Prognosejahr | 2024 - 2032 |
| Anpassungsumfang | Nutzen Sie maßgeschneiderte Kaufoptionen, um Ihren genauen Forschungsanforderungen gerecht zu werden. Anfrage zur Anpassung |
| Berichterstattung | Marktwachstumstreiber, Beschränkungen, Chancen, Porters Fünf-Kräfte-Analyse, PEST-Analyse, Wertschöpfungskettenanalyse, Regulierungslandschaft, Marktattraktivitätsanalyse nach Segmenten und Regionen, Analyse der Marktanteile von Unternehmen und COVID-19-Auswirkungsanalyse. |
Marktchancen für Krankenversicherungen
Vorteile von Krankenversicherungen: Krankenversicherungen bieten Versicherungsnehmern die Erstattung verschiedener medizinischer Kosten, einschließlich Krankenhausaufenthalten, Operationen und Behandlungen nach Verletzungen. Eine Krankenversicherung stellt eine Vereinbarung zwischen dem Versicherungsnehmer und der Versicherungsgesellschaft dar, in der sich der Versicherer verpflichtet, die Kosten zukünftiger medizinischer Probleme zu übernehmen, und der Versicherungsnehmer sich bereit erklärt, die im Versicherungsplan festgelegte Prämie zu zahlen.
Der Zugang zu erstklassiger Gesundheitsversorgung ist ein zentrales Merkmal von Krankenversicherungen. Eine umfassende Versicherung sollte einen umfassenden Schutz bieten, der auf die Bedürfnisse von Einzelpersonen, Familien und Senioren zugeschnitten ist. Die zunehmenden Leistungen und Vorteile von Krankenversicherungen tragen zu einer steigenden Nachfrage nach Krankenversicherungen in der Bevölkerung bei.
Krankenversicherungsmarkt: Herausforderungen
Steigende Gesundheitskosten:
Prämienerhöhungen:
Die steigenden Kosten für medizinische Versorgung, Medikamente und Technologie schlagen sich direkt in höheren Versicherungsprämien nieder, wodurch der Versicherungsschutz für Einzelpersonen und Familien weniger erschwinglich wird.
Kostensenkung:
Für die Krankenversicherer ist es schwierig, die Kosten niedrig zu halten und gleichzeitig eine ausreichende Deckung zu bieten, was zu komplizierten Verhandlungen mit Leistungserbringern und Pharmaunternehmen führt.
Deckungslücken:
Trotz aller Bemühungen, die Krankenversicherungsdeckung zu erhöhen, haben die meisten Menschen, insbesondere in den unterprivilegierten Bevölkerungsgruppen, keinen Zugang zu einer bezahlbaren Krankenversicherung.
Auslagen:
Trotz Versicherung stellen hohe Zuzahlungen, Selbstbehalte und Kostenbeteiligungen eine erhebliche finanzielle Belastung für die Betroffenen dar und halten sie davon ab, sich behandeln zu lassen.
Ändernde Vorschriften:
Der Gesundheitssektor ist ständigen regulatorischen Änderungen ausgesetzt und die Versicherer müssen ihre Policen und ihr Geschäft anpassen, was teuer und zeitaufwändig sein kann.
Kundenbindung:
Die Einhaltung zahlreicher Vorschriften, beispielsweise zum Datenschutz und zur Datensicherheit, trägt zur Betriebsbelastung der Versicherungsunternehmen bei.
Digitale Kluft:
Obwohl die Technologie eine höhere Effizienz und Zugänglichkeit verspricht, können Unterschiede beim Zugang und bei der digitalen Kompetenz für manche Verbraucher eine Herausforderung darstellen.
Datensicherheit und Datenschutz:
Der zunehmende Einsatz digitaler Gesundheitsakten und -daten weckt Bedenken hinsichtlich Sicherheitslücken und Datenschutzverletzungen.
Komplexität der Richtlinien:
Krankenversicherungspolicen können übermäßig komplex und undurchsichtig sein, was bei den Verbrauchern Verwirrung und Misstrauen hervorruft.
Kundenerfahrung:
Die Verbesserung des Kundenerlebnisses, beispielsweise durch die Rationalisierung der Schadensabwicklung und eine klare Kommunikation, ist der Schlüssel zur Entwicklung von Vertrauen und Loyalität.
Arbeitskräftemangel/Burnout:
Insbesondere im Gesundheitswesen, aber auch in der Versicherungsbranche, führen Personalmangel und Burnout zu Problemen bei der Bereitstellung angemessener Pflege und der Bearbeitung von Schadensfällen.
Der globale Krankenversicherungsmarkt ist nach Anbieter, Produkt, Anbieternetzwerk, Typ und demografischen Merkmalen segmentiert.
Basierend auf dem Anbieter ist der Markt in private und öffentliche Anbieter unterteilt. Das Segment der privaten Anbieter dürfte aufgrund kürzerer Wartezeiten in Krankenhäusern und der Möglichkeit, Kosten für nicht von Medicare abgedeckte Gesundheitsleistungen zurückzufordern, deutlich wachsen.
Nach Produktart ist der Markt in Krankheitsversicherung, Krankenversicherung und Einkommensschutzversicherung unterteilt.
Nach Anbieternetzwerken wird der Markt in bevorzugte Anbieterorganisationen (PPOs), Point-of-Service-Anbieter (POS), Krankenversicherungsunternehmen (HMOs) und exklusive Anbieterorganisationen (EPOs) unterteilt. Für das Segment der EPOs wird ein signifikantes Wachstum im globalen Krankenversicherungsmarkt erwartet.
Nach Versicherungsart ist der Markt in lebenslange und befristete Versicherungen unterteilt. Die demografischen Segmente gliedern sich in Minderjährige, Erwachsene und Senioren. Erwachsene stellen den größten Anteil am Krankenversicherungsmarkt dar. Das steigende Krankheitsbewusstsein und die zunehmenden Gesundheitsbedenken sind ein wesentlicher Faktor für das weltweite Wachstum des Krankenversicherungsmarktes.
Regionale Analyse
Geografisch ist der globale Markt für Krankenversicherungen in Lateinamerika, Nordamerika, den asiatisch-pazifischen Raum, Europa sowie den Nahen Osten und Afrika unterteilt. Nordamerika hielt 2023 einen bedeutenden Marktanteil und wird seine regionale Vormachtstellung voraussichtlich auch in den kommenden Jahren behaupten. Das Wachstum dieses regionalen Marktes ist auf die günstigen staatlichen Regulierungen und Richtlinien für Krankenversicherungen zurückzuführen. Für den asiatisch-pazifischen Raum wird bis 2032 ein signifikantes Wachstum erwartet, bedingt durch günstige staatliche Initiativen, steigende verfügbare Einkommen und das wachsende Interesse der Bevölkerung an Krankenversicherungen.
Nordamerika wird bis 2032 erheblich zum Marktwert beitragen
Die Expansion der Branche in Nordamerika während des Bewertungszeitraums ist auf das Wertversprechen der großen Akteure in Ländern wie den USA zurückzuführen. Darüber hinaus gibt es in der Region riesige Unternehmen, die in den kommenden Jahren maßgeblich zur regionalen Marktgröße beitragen werden. Der einfache Zugang zu Medicare in Ländern wie den USA wird das Wachstum der Branche in Nordamerika in den kommenden Jahren beschleunigen.
Wettbewerbslandschaft
Zu den in der Studie porträtierten Hauptakteuren zählen
- axa
- Prudential Financial Inc
- Kaiser Foundation Health Plan Inc
- Apollo München Krankenversicherungsgesellschaft mbH
- Allianz
- ASSICURAZIONI GENERALI SPA
- Unitedhealth Group
- Berkshire Hathaway Inc
- Aetna Inc
- China Life Insurance (Gruppe) Company
- International Medical Group Inc
- AIA Group Limited
- Anthem Inc
- Japan Post Holding Co Ltd
- Aviva
- Cigna
- Münchener-Rück-Gruppe
- Express Scripts Holdinggesellschaft
- und Zurich Insurance Group AG
Der Bericht segmentiert den globalen Krankenversicherungsmarkt wie folgt:
Vom Anbieter
- Private Anbieter
- Öffentliche Anbieter
Nach Produkt
- Krankenversicherung
- Krankenversicherung
- Einkommensschutzversicherung
Nach Typ
- Lebenslange Deckung
- Laufzeitabdeckung
Nach Anbieternetzwerk
- Bevorzugte Anbieterorganisationen (PPOs)
- Point of Service (POS)
- Gesundheitspflegeorganisationen (HMOs)
- Exklusive Anbieterorganisationen (EPOs)
Nach Demografie
- Minderjährige
- Erwachsene
- Senioren
Nach Region
- Nordamerika
- Die USA
- Kanada
- Mexiko
- Europa
- Frankreich
- Die UK
- Spanien
- Deutschland
- Italien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest of Asia Pacific
- Der Nahe Osten und Afrika
- Saudi-Arabien
- UAE
- Ägypten
- Kuwait
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Die zunehmende Alterung der Bevölkerung mit einer Anfälligkeit für chronische Krankheiten und das stark steigende Pro-Kopf-Einkommen der Verbraucher werden das Wachstum des Krankenversicherungsmarktes im Bewertungszeitraum vorantreiben. Darüber hinaus werden eine starke Inflation des Bruttoinlandsprodukts in den Schwellenländern und der ungedeckte medizinische Bedarf der Bevölkerung die Markttrends bestimmen. Darüber hinaus dürften die enormen medizinischen Ausgaben im Zusammenhang mit Krankenhausaufenthalten chronisch Kranker das Wachstum der Krankenversicherungsbranche im Prognosezeitraum begünstigen. Darüber hinaus werden günstige staatliche Erstattungsrichtlinien für Operationen der Gesundheitsbranche im Bewertungszeitraum von 2024 bis 2032 neue Wachstumsdimensionen eröffnen. Mit dem Auftreten neuer Pandemien wie COVID-19, der Schweinegrippe und der Vogelgrippe ist es wahrscheinlicher, dass der Krankenversicherungsmarkt in den kommenden Jahren an Dynamik gewinnen wird.
Laut einem Bericht von Zion Market Research erwirtschaftete der globale Markt für Krankenversicherungen im Jahr 2023 einen Umsatz von rund 1869.37 Milliarden US-Dollar und wird Prognosen zufolge bis 2032 auf einen Umsatz von rund 3,596.05 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von fast 7.54 % im Zeitraum von 2024 bis 2032 entspricht.
Nordamerika dürfte einen erheblichen Beitrag zum Gesamtmarktumsatz leisten. Das regionale Marktwachstum zwischen 2024 und 2032 ist auf das Wertangebot der großen Player in Ländern wie den USA zurückzuführen. Darüber hinaus gibt es in der Region riesige Unternehmen, die in den kommenden Jahren maßgeblich zur regionalen Marktgröße beitragen werden. Der einfache Zugang zu Medicare in Ländern wie den USA wird das Wachstum der Branche in Nordamerika in den kommenden Jahren beschleunigen.
Zu den im Bericht profilierten Hauptakteuren gehören AXA, Prudential Financial, Inc., Kaiser Foundation Health Plan, Inc., Apollo Munich Health Insurance Company Ltd., Allianz, ASSICURAZIONI GENERALI SPA, UnitedHealth Group, Berkshire Hathaway Inc., Aetna Inc., China Life Insurance (Group) Company, International Medical Group Inc., AIA Group Limited, Anthem, Inc., Japan Post Holding Co., Ltd., Aviva, Cigna, Munich Re Group, Express Scripts Holding Company und Zurich Insurance Group Ltd.
Nach Anbieter (private und öffentliche Anbieter), nach Produkt (Krankenversicherung, Krankenversicherung und Einkommensschutzversicherung), nach Anbieternetzwerk (Preferred Provider Organizations (PPOs), Point of Service (POS), Health Maintenance Organizations (HMOs) und Exclusive Provider Organizations (EPOs)), nach Typ (Lebenslange und befristete Deckung) und nach demografischen Merkmalen (Minderjährige, Erwachsene und Senioren)
Wie hoch wird der CAGR-Wert des Krankenversicherungsmarktes bis zum Prognosezeitraum 2024–2032 sein?
Der Markt für Krankenversicherungen wird im Zeitraum 2024–2032 voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von fast 7.9 % verzeichnen.
Zufriedene Kunden