Marktgröße, Marktanteil, Trends und Prognose für chirurgische Robotik 2026–2034
Globaler Markt für chirurgische Robotik nach Produkttyp (Robotersysteme, Instrumente & Zubehör, Dienstleistungen), nach Anwendung (Orthopädische Chirurgie, Laparoskopische Chirurgie, Neurochirurgie, Herz-Kreislauf-Chirurgie, Sonstige), nach Endnutzer (Krankenhäuser, Ambulante Operationszentren, Fachkliniken) und nach Region – Globale Branchenperspektive, umfassende Analyse und Prognose 2026–2034
| Marktgröße im Jahr 2025 | Marktprognose 2034 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| 8,740 Mio. USD | 34,820 Mio. USD | 16.6% | 2025 |
Marktperspektive für chirurgische Robotik:
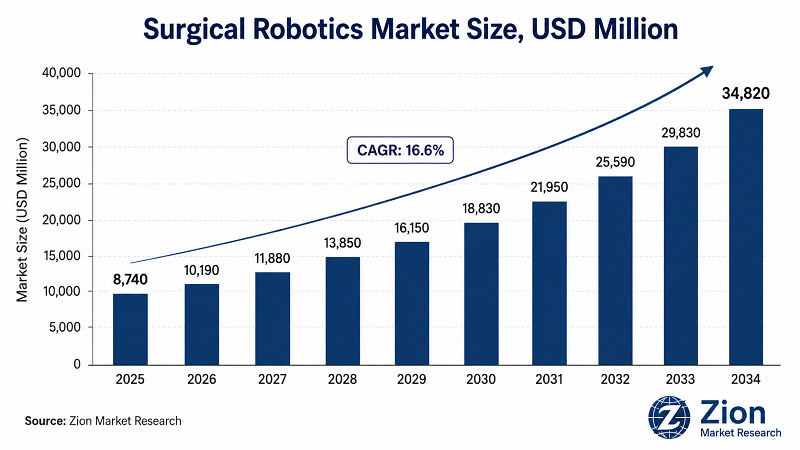
- Der globale Markt für chirurgische Robotik erreichte 2025 ein Volumen von 8,740 Mio. USD – eine Zahl, die den strukturellen Wandel in der Gestaltung von Operationssälen weltweit noch nicht vollständig widerspiegelt. Bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16.6 % bis 2034 wird der Markt bis zum Ende des Prognosezeitraums auf 34,820 Mio. USD anwachsen.
- Dies ist keine zyklische Expansion. Sie spiegelt vielmehr eine nachhaltige Umstrukturierung der chirurgischen Versorgung wider: Roboterplattformen entwickeln sich von Premium-Produkten zu Standardinfrastrukturen in chirurgischen Programmen mit hohem Patientenaufkommen.
- Nordamerika, Europa und – zunehmend – der gesamte asiatisch-pazifische Raum im Rahmen der staatlich gelenkten Modernisierungsprogramme für Krankenhäuser.
- Die Investitionsthese ist auf Makroebene geklärt. Die analytische Herausforderung für Einkaufsleiter und Kapitalallokatoren besteht darin, diejenigen Teilsegmente, Einsatzmodelle und Regionen zu identifizieren, die innerhalb dieses aggregierten Wachstumspfads überproportionale Renditen generieren werden.
Markt für chirurgische Robotik: Überblick
- Chirurgische Robotik umfasst das gesamte Spektrum an Hardware-, Software- und Serviceplattformen, die Roboterantriebe, 3D-Bildgebung und KI-gestützte Instrumentensteuerung in den chirurgischen Arbeitsablauf integrieren. Der Markt beinhaltet Mehrarm-Roboterkonsolen (Hauptsysteme), wiederverwendbare und Einweg-Instrumentensets, fortschrittliche Bildgebungs- und Navigationsmodule sowie die Service- und Schulungsinfrastruktur, die die Nutzung der Plattformen im gesamten chirurgischen Programm eines Krankenhauses gewährleistet. Das Anwendungsgebiet umfasst Weichteilchirurgie – laparoskopische Allgemeinchirurgie, Urologie, Gynäkologie – und Hartteilchirurgie, einschließlich orthopädischer Gelenkersatzoperationen und Wirbelsäulenchirurgie. Neurochirurgie und kardiovaskuläre Anwendungen bilden ein aufstrebendes drittes Wachstumsfeld.
- Die Wertschöpfungskette des Marktes gliedert sich in drei strukturell unterschiedliche Ebenen. Auf der Basisebene stellen Plattform-OEMs – Intuitive Surgical mit da Vinci, Medtronic mit Hugo und Johnson & Johnson MedTech mit OTTAVA – die Kapitalinfrastruktur bereit und definieren das operative Ökosystem. Die spezialisierte Integrationsebene umfasst Entwickler von KI-Navigationssystemen wie Brainlab AG (Deutschland) und Anbieter softwaredefinierter Navigationssysteme, die in bestehende Roboterplattformen integriert werden. Auf der Anwendungsebene generieren Hersteller von Einweginstrumenten und Servicenetzwerkbetreiber – Smith & Nephew für orthopädisches Zubehör, Globus Medical für Wirbelsäulenchirurgie – die wiederkehrenden Umsätze, die langfristige OEM-Partnerschaften ermöglichen.
- Für Entscheidungsträger im Bereich Beschaffung und Investitionen stellt sich nicht die Frage, ob die chirurgische Robotik wachsen wird – diese Frage steht fest –, sondern welche Segmente, Regionen und Einsatzmodelle im Zuge dieses Wachstums überproportional profitieren werden. Dieser Bericht liefert Daten auf Segmentebene, Prognosen auf Länderebene sowie eine Wettbewerbsanalyse über drei Segmentierungsdimensionen und mehr als 35 Regionen hinweg.
Wichtige Erkenntnisse
- Der globale Markt für chirurgische Robotik wird Prognosen zufolge zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16.6 % wachsen und von 8,740 Mio. USD im Jahr 2025 auf 34,820 Mio. USD ansteigen. (Quelle: Zion Market Research)
- Dominierendes Produktsegment – Robotersysteme: Robotersysteme machen im Jahr 2025 etwa 58 % des gesamten Marktumsatzes aus. Treiber dieser Entwicklung sind hohe durchschnittliche Verkaufspreise pro Einheit von 1 Mio. USD bis 2.5 Mio. USD sowie die zentrale Rolle, die Kapitalsysteme in plattformgebundenen Service-Ökosystemen spielen.
- Am schnellsten wachsendes Produktsegment – Instrumente & Zubehör: Instrumente & Zubehör ist das am schnellsten wachsende Produktsegment und expandiert mit einer überdurchschnittlichen jährlichen Wachstumsrate, da die Einführung von Einweginstrumenten auf neu installierten Roboterplattformen weltweit zunimmt.
- Hauptanwendungsgebiet – Laparoskopische Chirurgie: Die laparoskopische Chirurgie hat mit rund 38 % des Umsatzes im Jahr 2025 den größten Anwendungsanteil. Dies spiegelt die Bandbreite der kolorektalen, urologischen und gynäkologischen Eingriffe wider, die heute routinemäßig mit robotergestützter Unterstützung durchgeführt werden.
- Hauptnutzer – Krankenhäuser: Krankenhäuser sind für über 70 % der Nachfrage nach chirurgischer Robotik verantwortlich und konzentrieren die Kapitalinvestitionen auf Vorzeigeprojekte in der Chirurgie, wo hohe Fallzahlen den Einsatz von Roboter-Suiten mit mehreren Plattformen rechtfertigen.
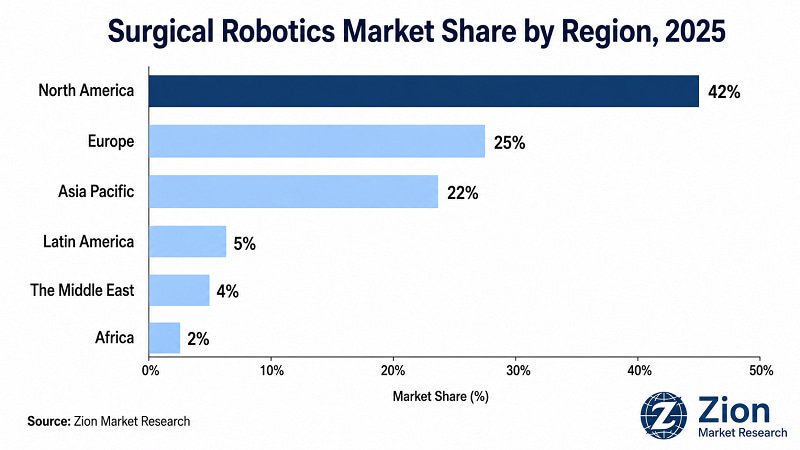
- Dominierende Region — Nordamerika: Nordamerika wird im Jahr 2025 etwa 42 % des globalen Marktumsatzes erzielen, was auf das ausgereifte Erstattungssystem in den USA und die weltweit höchste Dichte installierter robotergestützter chirurgischer Systeme pro Kopf zurückzuführen ist.
- Am schnellsten wachsende Region – Asien-Pazifik: Für den asiatisch-pazifischen Raum wird bis 2034 die höchste durchschnittliche jährliche Wachstumsrate (CAGR) prognostiziert, angetrieben durch Chinas Programm zur Modernisierung von Krankenhäusern „Gesundes China 2030“ und Indiens Beschaffungspipeline für Robotertechnik am AIIMS und in Krankenhäusern der zweiten Kategorie.
- Wettbewerbslandschaft: Der Markt ist auf Plattformebene mäßig konsolidiert, wobei Intuitive Surgical weltweit den größten Marktanteil hält. Der Wettbewerb verschärft sich, da Medtronic Hugo, J&J MedTech OTTAVA und CMR Surgical Versius im Hinblick auf das Preis-Leistungs-Verhältnis mit dem etablierten da Vinci-Ökosystem konkurrieren.
- Zukunftsorientierte Einblicke: Bis 2030 wird die KI-gestützte autonome Instrumentenausrichtung voraussichtlich zu einer Standard-Softwarefunktion auf führenden Roboterplattformen werden – wodurch sich der adressierbare Markt auf Chirurgengruppen ausweitet, die derzeit durch die steile Lernkurve der freihändigen Robotersteuerung ausgeschlossen sind.
Warum sollten Sie sich für den Marktbericht über chirurgische Robotik von Zion Market Research entscheiden?
Entscheidungsträger, die Marktanalysen zum Thema chirurgische Robotik vergleichen, werden feststellen, dass sich der Bericht von Zion Market Research in folgenden Punkten unterscheidet.
|
Abmessungen |
Zion Marktforschungsbericht |
Branchendurchschnitt |
|
Berichtsseiten |
300+ |
~120 Seiten |
|
Prognosehorizont |
9 Jahre (2026–2034) |
7 Jahre |
|
Segmentierungsdimensionen |
3 Dimensionen |
2–3 Dimensionen |
|
Historische Daten |
6 Jahre (2019–2024) |
4-5 Jahre |
|
Länderabdeckung |
35 + Länder |
15–18 Länder |
|
Unternehmen profiliert |
15 Unternehmen |
10 Unternehmen |
|
DROC-Framework |
Vollständig (Antriebe, Einschränkungen, Chancen, Herausforderungen) |
Nur für Fahrer |
**Für individuelle Anforderungen – zusätzliche Segmente, spezifische Regionen oder verlängerte Prognosezeiträume – kontaktieren Sie uns unter sales@zionmarketresearch.com
Markt für chirurgische Robotik: Dynamik (Treiber, Hemmnisse, Chancen, Herausforderungen)
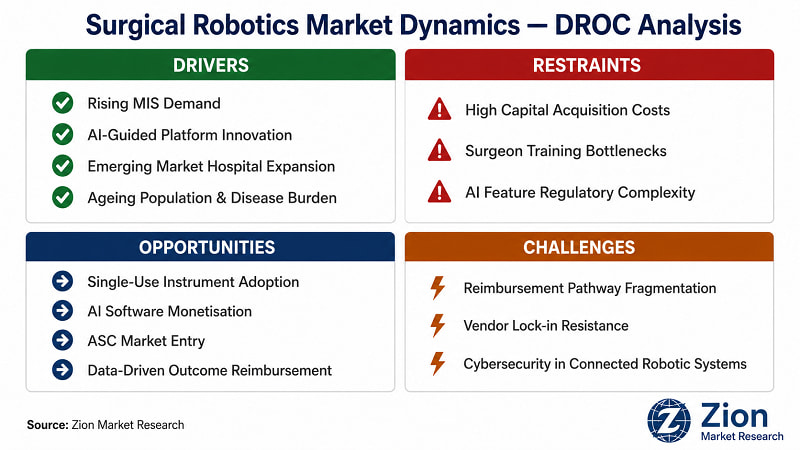
Was treibt den Markt für chirurgische Robotik an?
- Steigende Nachfrage nach minimalinvasiven chirurgischen Eingriffen:
„Die Genesungszeit der Patienten und das Komplikationsprofil sind heute die wichtigsten Beschaffungskriterien für chirurgische Roboter – nicht die Präferenz des Chirurgen.“
Der Wandel hin zur minimalinvasiven Chirurgie (MIS) ist strukturell und nicht zyklisch. In den Bereichen Koloproktologie, Urologie, Gynäkologie und Orthopädie haben sich Chirurgen und Kostenträger gleichermaßen hinter die roboterassistierte MIS als klinischen Standard für hochkomplexe Eingriffe gestellt. Roboterplattformen bieten Tremorfilterung, Instrumentenbewegung mit sieben Freiheitsgraden und immersive 3D-Visualisierung, wodurch die technischen Möglichkeiten des Chirurgen weit über die der laparoskopischen Freihandtechnik hinaus erweitert werden. Die Ergebnisse – geringerer Blutverlust, kürzere durchschnittliche Krankenhausaufenthalte und niedrigere 30-Tage-Wiederaufnahmeraten – sind mittlerweile so aussagekräftig, dass sie die Kostenerstattung in den USA, Deutschland und Japan maßgeblich beeinflussen. Das da Vinci-System von Intuitive Surgical war bis 2024 weltweit über 8,600 Mal installiert, und jährlich wurden über 2 Millionen Eingriffe durchgeführt – ein Beleg für die Nachfrage und nicht für das Angebot. In den USA beschleunigt der regulatorische Rückenwind durch die wertorientierten Vergütungsmodelle der CMS die Berechnung des ROI von Investitionen in Robotertechnik in Krankenhäuser, insbesondere bei Programmen, bei denen die Einführung von Robotern nachweislich das DRG-Zahlungsrisiko verringert.
- Technologische Fortschritte bei KI-gestützter Robotik und digitalen Operationsplattformen:
„Die nächste Herausforderung besteht nicht darin, Roboter präziser zu machen – sondern intelligenter.“
Chirurgische Roboterplattformen der zweiten Generation entwickeln sich hin zu einem neuen Funktionsumfang: Echtzeit-Anatomieerkennung mittels maschinellem Lernen, intraoperative Bildgebung mit Augmented-Reality-Overlays und halbautonome Instrumentenpositionierung, die die kognitive Belastung des Operateurs reduziert. Diese Erweiterung der Funktionen ist nicht inkrementell, sondern erweitert den Kreis der ansprechbaren Chirurgen grundlegend – über minimalinvasive Spezialisten hinaus bis hin zu OP-Teams in Allgemeinkrankenhäusern. Medtronic implementierte sein roboterassistiertes Chirurgiesystem Hugo ab 2022 an mehreren europäischen Krankenhausstandorten. Klinische Daten aus den ersten Anwenderzentren belegen vergleichbare Ergebnisse wie das etablierte da Vinci-System, jedoch bei deutlich geringeren Instrumentenkosten pro Eingriff. Die OTTAVA-Plattform von Johnson & Johnson MedTech – Ende 2024 von der FDA für die laparoskopische Allgemeinchirurgie zugelassen – integriert die KI-gestützte Gefäßidentifizierung als Standardfunktion und reduziert so das Risiko intraoperativer Komplikationen bei komplexen kolorektalen Eingriffen. Die softwaregetriebene Margenstruktur dieser KI-Funktionen verändert auch das Umsatzmodell des OEM: Durch die Lizenzierung von Plattformsoftware und die Monetarisierung von Daten entstehen wiederkehrende Einnahmequellen, die die Abhängigkeit von Kapitalersetzungszyklen für Hardware verringern.
- Staatlich gelenkte Krankenhausmodernisierung in Schwellenländern:
„Chinas heimische OEM-Pipeline ist kein Wettbewerbsrisiko, das es zu beobachten gilt – es handelt sich um eine Marktdynamik, die die Beschaffung im asiatisch-pazifischen Raum bereits umgestaltet.“
Staatlich gelenkte Investitionen in die Gesundheitsinfrastruktur in China, Indien, den GCC-Staaten und Brasilien schaffen eine strukturell neue Nachfragegruppe für chirurgische Robotik – eine Gruppe, die mit anderen Beschaffungsbedingungen als die etablierten nordamerikanischen und europäischen Märkte operiert. Chinas Nationale Gesundheitskommission hat im Rahmen des nationalen Plans „Gesundes China 2030“ die Ausstattung von Krankenhäusern der zweiten und dritten Kategorie mit robotergestützter Chirurgie gefördert. Der lokale OEM Tinavi Medical verzeichnete zwischen 2022 und 2024 einen Zuwachs von über 40 % bei den Kundenzahlen in inländischen Krankenhäusern. Entscheidend ist, dass die Richtlinien zur Bevorzugung lokaler Wertschöpfung in China und Indien einheimischen OEMs einen strukturellen Vorteil verschaffen – und ausländische Anbieter ohne lokale Fertigung oder Joint-Venture-Vereinbarungen vor strukturelle Herausforderungen stellen. In den GCC-Staaten hat Saudi-Arabiens Gesundheitscluster-Programm „Vision 2030“ Kapital für die Entwicklung von Zentren für robotergestützte Chirurgie in Riad und Dschidda bereitgestellt und damit eine Beschaffungspipeline geschaffen, die vor fünf Jahren praktisch bei null lag. Die Folge für die Angebotsseite: OEMs ohne Lokalisierungsstrategie – Fertigungspartnerschaften, regionale Servicenetze oder Infrastruktur für Regierungsbeziehungen – sehen sich mit sinkenden Margen und einem erhöhten Marktzugangsrisiko konfrontiert, wenn diese Regionen expandieren.
- Dynamik der alternden Bevölkerung und zunehmende Belastung durch Erkrankungen des Bewegungsapparates und onkologische Erkrankungen:
„Demografische Entwicklungen sind kein Markttrend – sie stellen eine strukturelle Nachfrageuntergrenze dar.“
Die Weltbevölkerung ab 65 Jahren wird bis 2050 voraussichtlich 1.5 Milliarden erreichen. Das stärkste kurzfristige Wachstum wird sich auf Japan, Südkorea, Deutschland und Italien konzentrieren – allesamt etablierte Märkte für chirurgische Robotik. Diese Bevölkerungsgruppe generiert eine überproportional hohe Nachfrage nach orthopädischem Gelenkersatz, Darmkrebsoperationen und Prostatakrebsbehandlungen – den drei volumenstärksten robotergestützten Eingriffskategorien auf dem aktuellen Markt. Das MAKO-Roboterarmsystem von Stryker für Knie- und Hüfttotalendoprothesen verzeichnete bis 2024 ein kontinuierliches Wachstum der installierten Nutzerbasis, wobei das Segment der orthopädischen Robotik schneller wuchs als der Durchschnitt des breiteren Marktes für robotergestützte Chirurgie. Die onkologische Belastung verstärkt diesen Effekt: Die Krebsinzidenzprognosen der WHO bis 2034 deuten auf einen Anstieg der Darm- und Prostatakrebsfälle um über 40 % in Ländern mit hohem Einkommen hin – was den potenziellen Anwendungsbereich für laparoskopische und urologische Roboterplattformen direkt erweitert. Die Nachfrageuntergrenze stellt kein Nachfragerisiko dar – sie ist eine strukturelle Wachstumsgarantie für OEMs, die im richtigen Teilsegment positioniert sind.
|
„Die Integration der roboterassistierten Chirurgie in unser Standard-Laparoskopieprogramm hat die durchschnittliche Verweildauer bei kolorektalen Eingriffen deutlich verkürzt. Der wirtschaftliche Nutzen von Investitionen in die Robotertechnik ist nicht länger theoretisch – er ist auf Ebene der Kostenträger messbar.“ |
|
— Dr. Sarah Abrams, Chief Medical Officer, Northwestern Medicine |
|
(Quelle: Klinischer Kongress des American College of Surgeons, Oktober 2023) |
|
„Hugo wurde entwickelt, um die robotergestützte Chirurgie zu demokratisieren – um die klinischen und wirtschaftlichen Vorteile robotergestützter Eingriffe einer weitaus größeren Anzahl von Krankenhäusern und Chirurgen zugänglich zu machen, als dies mit Systemen der ersten Generation möglich war.“ |
|
— Geoffrey Martha, Vorsitzender und CEO, Medtronic |
|
(Quelle: Medtronic Investorentag, Juni 2023) |
Was hemmt den Markt für chirurgische Robotik?
- Hohe Anschaffungs- und Gesamtbetriebskosten:
„Der Anschaffungspreis von 2 Millionen US-Dollar pro System stellt nicht die gesamten Kosten dar – es handelt sich lediglich um das Eröffnungsgebot.“
Die Anschaffungskosten für robotergestützte chirurgische Systeme liegen zwischen 1 und 2.5 Millionen US-Dollar pro Plattform. Hinzu kommen jährliche Serviceverträge mit wiederkehrenden Kosten von 100,000 bis 170,000 US-Dollar, noch bevor der erste Eingriff durchgeführt wurde. Die Gesamtbetriebskosten – inklusive Nachbestellung von Instrumentensets, Ersatz von Verbrauchsmaterialien und laufender Softwarelizenzen – übersteigen regelmäßig 3 Millionen US-Dollar über einen fünfjährigen Nutzungszyklus. Dieses Kostenprofil beschränkt die Anwendung auf große akademische medizinische Zentren und gut kapitalisierte Krankenhausverbünde in einkommensstarken Ländern. Krankenhäuser in Lateinamerika, Afrika und einkommensschwächeren Ländern des asiatisch-pazifischen Raums stehen vor strukturellen Zugangsbarrieren, die durch Herstellerfinanzierungsprogramme und staatliche Förderprogramme bisher nicht flächendeckend beseitigt wurden. Besonders gravierend ist diese Einschränkung in Afrika, wo selbst Südafrika und Ägypten – die größten Gesundheitssysteme der Region – im Verhältnis zu ihrem hohen Operationsvolumen noch in einer frühen Phase der robotergestützten Chirurgie stehen.
- Hindernisse bei der Ausbildung, Zertifizierung und OP-Effizienz von Chirurgen:
„Ein Krankenhaus, das heute ein Robotersystem kauft, kann es nicht 12 bis 18 Monate lang voll auslasten.“
Die Qualifizierung einer Gruppe von Chirurgen für eine neue Roboterplattform erfordert strukturiertes Simulationstraining, betreute Fallbeobachtung und die Zertifizierung zur selbstständigen Ausübung des Berufs – ein Prozess, der pro Chirurgengruppe 6 bis 18 Monate in Anspruch nimmt, bevor die volle Auslastung des OP-Saals erreicht ist. Für Krankenhäuser, die ihr erstes Robotersystem anschaffen, führt diese Verzögerung bei der Implementierung zu einer negativen Kapitalrendite und erzeugt institutionellen Widerstand auf Finanz- und Vorstandsebene. Diese Einschränkung verstärkt sich, wenn Krankenhäuser mehrere Plattformen einsetzen – jeder Plattformhersteller führt ein unabhängiges Qualifizierungsprogramm durch, wodurch parallele Schulungsverpflichtungen entstehen, die die Kapazitäten der Anästhesie und des OP-Bereichs belasten. In den asiatisch-pazifischen Märkten, wo die Roboterchirurgie noch relativ neu ist, verlängern sich die Schulungszeiten aufgrund der begrenzten Verfügbarkeit qualifizierter Ausbilder für Roboterchirurgie zusätzlich.
- Regulatorische Komplexität für KI-gestützte und softwaredefinierte Roboterfunktionen:
„KI-Funktionen sind das Schlachtfeld des Wettbewerbs – und der längste regulatorische Warteraum.“
KI-gestützte Roboterführungsmodule – darunter die autonome Gefäßidentifizierung, die anatomische Segmentierung in Echtzeit und prädiktive Algorithmen für Instrumentenbewegungen – werden gemäß FDA-Standard „Digital Health Center of Excellence“ und Artikel 22 der EU-Medizinprodukteverordnung (MDR) als Software als Medizinprodukt (SaMD) eingestuft. Dies schafft unabhängige Zulassungsverfahren, die von der Zulassung der zugrundeliegenden Roboterhardware getrennt sind und die Markteinführungszeit für KI-Funktionen im Vergleich zu herkömmlichen Medizinprodukten um 12 bis 24 Monate verlängern. Kleinere OEMs und KI-Plattformentwickler mit begrenzten Kapazitäten im Bereich der Zulassungswesen sind davon überproportional betroffen. Die Umstellung auf die europäische MDR hat die CE-Kennzeichnungsfristen für medizinische Software im Medizintechniksektor seit 2021 bereits um durchschnittlich 18 Monate verlängert und etablierten Unternehmen mit einer etablierten regulatorischen Infrastruktur einen Wettbewerbsvorteil verschafft.
|
„Die Angleichung der Kostenerstattungsmodelle ist nach wie vor der wichtigste Faktor für eine beschleunigte Einführung der Robotertechnologie in kommunalen Krankenhäusern. Solange die Kostenträger die Folgekosteneinsparungen durch roboterassistierte laparoskopische Eingriffe nicht konsequent anerkennen, werden Gespräche über die Investitionsplanung auf CFO-Ebene schwierig bleiben.“ |
|
— Dr. James Yoo, Präsident der Gesellschaft Amerikanischer Gastrointestinal- und Endoskopischer Chirurgen (SAGES) |
|
(Quelle: SAGES-Jahrestagung, April 2024) |
Welche Chancen bietet der Markt für chirurgische Robotik?
- Einführung von Einweginstrumenten und Steigerung der wiederkehrenden Einnahmen:
„Der Kapitalverkauf ist die Tür. Der Instrumentenhandel ist das Geschäft.“
Einweg-Instrumentensets für Roboter stellen die am schnellsten wachsende Umsatzkategorie in der Wertschöpfungskette der chirurgischen Robotik dar. Treiber dieses Wachstums sind die Infektionsschutzauflagen und der Wegfall von Aufbereitungskosten. Die Versius-Plattform von CMR Surgical ist speziell für das Einweginstrumentenmodell konzipiert und generiert sowohl für OEMs als auch für Krankenhäuser planbare Umsätze pro Eingriff. Mit der weltweiten Verbreitung von Robotersystemen steigt das Potenzial für den Absatz von Verbrauchsmaterialien exponentiell – jede Neuinstallation generiert über einen Zeitraum von 10 bis 15 Jahren Umsätze aus dem Kauf von Instrumentensets. Für OEMs wandelt sich dadurch das Finanzmodell von zyklischen Kapitalverkäufen hin zu abonnementäquivalenten, wiederkehrenden Einnahmen, was die Ertragsqualität und die Unternehmensbewertung verbessert.
- Lizenzierung von KI-Software und Datenmonetarisierung:
„Roboterchirurgie erzeugt den wertvollsten Datensatz im Bereich der medizinischen KI – strukturierte Verfahrensvideos in großem Umfang.“
Jeder robotergestützte chirurgische Eingriff generiert hochauflösende, strukturierte Videodaten, Instrumententelemetrie und Ergebnisdaten, die den Trainingsdatensatz für die nächste Generation KI-gestützter Algorithmen zur chirurgischen Navigation bilden. OEMs, die diese Daten erfassen, aufbereiten und – im Rahmen der geltenden regulatorischen Bestimmungen und Einwilligungsrichtlinien – lizenzieren, schaffen sich einen Wettbewerbsvorteil, den kleinere Konkurrenten ohne vergleichbare installierte Basis nicht erreichen können. Die Sync-Plattform von Intuitive Surgical und die KI-Initiativen von Medtronic im Bereich der chirurgischen Intelligenz spiegeln diesen strategischen Wandel wider: Das Robotersystem wird zur Datenerfassungsinfrastruktur, und die Softwarelizenzgebühren sowie die Analyseplattform bilden eine margenstarke Einnahmequelle. Dieses Potenzial ist besonders ausgeprägt in Märkten, in denen die Integration elektronischer Patientenakten in Roboterplattformen voranschreitet – den USA, Deutschland und Japan.
- Marktdurchdringung ambulanter Operationszentren (ASC):
„Die nächsten Millionen robotergestützten Eingriffe werden nicht in Krankenhäusern stattfinden.“
Ambulante Operationszentren (ASCs) sind in Nordamerika und Europa die am schnellsten wachsende Versorgungseinrichtung für elektive chirurgische Eingriffe. Treiber dieses Wachstums sind die Kostenvorteile gegenüber stationären Krankenhausbehandlungen sowie die kontinuierliche Erweiterung der von der CMS (Centers for Medicare & Medicaid Services) zugelassenen ambulanten Abrechnungsarten. Roboterplattformen waren aufgrund der hohen Investitionskosten und des erforderlichen Infrastrukturbedarfs bisher vorwiegend auf Krankenhäuser ausgerichtet. Plattformen der zweiten Generation – entwickelt für einen geringeren Platzbedarf, schnellere Behandlungszeiten und eine geringere Abhängigkeit von externen Dienstleistern – ermöglichen nun erstmals eine breite Marktdurchdringung von ASCs. Der US-amerikanische ASC-Markt bot 2024 ein weitgehend ungenutztes Potenzial für den Einsatz von Robotern. Der erste OEM, der sich durch innovative Finanzierungslösungen, kompakte Plattformentwicklung und optimierte Abrechnung einzelner Eingriffe eine dominante Position im ASC-Markt sichert, wird eine neue, strukturell neue Kundengruppe außerhalb des Krankenhaus-Beschaffungszyklus erschließen.
- Ergebnisorientierte Vergütung und wertorientierte Verträge:
„Die Beziehung zu den Kostenträgern ist der unerschlossene Vertriebskanal für chirurgische Robotik.“
Da CMS und private Krankenversicherungen in den USA – sowie NHS England, NICE und regionale Kostenträger in Europa – wertorientierte Versorgungsmodelle ausbauen, verschaffen sich Krankenhäuser, die überlegene Behandlungsergebnisse durch roboterassistierte im Vergleich zu konventionellen Operationen nachweisen können, einen strukturellen Wettbewerbsvorteil. Robotergestützte Programme, die messbare Reduzierungen der 30-Tage-Wiederaufnahmerate, postoperativer Komplikationen und der durchschnittlichen Verweildauer erzielen, schaffen ein dokumentiertes Wertversprechen, das in Vertragsverhandlungen mit den Kostenträgern monetarisiert werden kann. Dies erzeugt einen positiven Kreislauf: Der Einsatz von Robotern verbessert die Behandlungsergebnisse, verbesserte Ergebnisse stärken die Verträge mit den Kostenträgern, und stärkere Verträge rechtfertigen weitere Investitionen in Robotertechnik. Krankenhäuser, die heute eine systematische Infrastruktur zur Ergebniserfassung im Rahmen ihrer robotergestützten Programme aufbauen, positionieren sich für einen Wettbewerbsvorteil, der sich bei den Vertragsverlängerungen mit den Kostenträgern in den Jahren 2027 und 2028 auswirken wird.
Welchen Herausforderungen steht der Markt für chirurgische Robotik gegenüber?
- Fragmentierung der Erstattungswege in verschiedenen Regionen:
„Ein Eingriff, der sich in Detroit lohnt, lohnt sich nicht unbedingt auch in Dortmund.“
Die Erstattungsrahmen für roboterassistierte Chirurgie variieren stark je nach Region. Dadurch entsteht ein Flickenteppich an Marktzugangsbedingungen, mit denen sich OEMs in jedem Zielland individuell auseinandersetzen müssen. In den USA ist die Erstattung roboterassistierter Eingriffe im Rahmen der Medicare-DRGs für laparoskopische und urologische Anwendungen etabliert, jedoch für neuere Indikationen weiterhin uneinheitlich. In Deutschland werden roboterassistierte Eingriffe im G-DRG-System in vielen Fachbereichen denselben DRGs wie konventionelle laparoskopische Fälle zugeordnet. Dadurch entfällt der finanzielle Aufschlag, der Investitionen von Krankenhäusern in Robotersysteme bisher gerechtfertigt hat. In Japan ist die Genehmigung der Erstattung bestimmter Codes für roboterassistierte Eingriffe durch das japanische Ministerium für Gesundheit, Arbeit und Soziales (MHLW) erforderlich, bevor Krankenhäuser die Kosten erstattet bekommen können – ein Prozess, der der FDA- oder CE-Kennzeichnung in der Regel um 18 bis 36 Monate hinterherhinkt. Diese Fragmentierung zwingt OEMs, in jedem wichtigen Markt eigene Teams für Gesundheitsökonomie und Erstattung zu unterhalten. Dies verursacht eine Kostenbelastung, die kleinere OEMs ohne etablierte Infrastruktur im Bereich regulatorischer Angelegenheiten benachteiligt.
- Anbieterabhängige Architektur und Multiplattform-Resistenz:
„Kein Krankenhausdirektor möchte drei inkompatible Robotersysteme betreiben.“
Etablierte Roboterplattformen – insbesondere das da Vinci-System – sind so konzipiert, dass sie eine starke Abhängigkeit vom jeweiligen Ökosystem schaffen: proprietäre Instrumentenanschlüsse, exklusive Softwarelizenzen und Zertifizierungsprogramme, die nicht plattformübergreifend anwendbar sind. Für Krankenhäuser, die ihre Roboteranbieterbasis diversifizieren oder alternative Plattformen testen möchten, sind die Wechselkosten nicht nur finanzieller Natur – sie umfassen auch die parallele OP-Planung, doppelte Zertifizierungsverfahren und redundante Serviceinfrastruktur. Dies stellt eine strukturelle Hürde für neue Marktteilnehmer dar, die in großen Universitätskliniken mit etablierten da Vinci-Programmen besonders ausgeprägt ist. Neue Anbieter müssen nicht nur durch gleichwertige klinische Funktionen, sondern auch durch ein überzeugendes Ökosystemkonzept überzeugen – sie müssen nachweisen, dass sich ihre Plattform in die bestehende Arbeitsablaufinfrastruktur des Krankenhauses integrieren lässt, ohne zusätzlichen operativen Aufwand zu verursachen.
- Cybersicherheitsrisiken in vernetzten robotergestützten chirurgischen Systemen:
„Ein vernetzter Operationsroboter ist ein vernetztes medizinisches Gerät – und jedes vernetzte Gerät ist eine potenzielle Angriffsfläche.“
Moderne robotergestützte Operationsplattformen sind vollständig vernetzt: Sie übertragen Eingriffsdaten an Cloud-Analyseplattformen, erhalten Software-Updates über die vernetzte Infrastruktur und interagieren in Echtzeit mit den elektronischen Patientenaktensystemen der Krankenhäuser. Diese Vernetzung birgt ein Cybersicherheitsrisiko, das bei früheren Generationen eigenständiger chirurgischer Geräte nicht bestand. Die FDA-Leitlinie zur Cybersicherheit von Medizinprodukten (2023) verpflichtet OEMs nun, für alle vernetzten Geräte eine Software-Stückliste (SBOM) sowie einen dokumentierten Prozess zur Offenlegung und Behebung von Sicherheitslücken zu führen. Die IT-Einkaufsteams von Krankenhäusern prüfen die Cybersicherheit von Roboterherstellern zunehmend im Rahmen der Due-Diligence-Prüfung bei Investitionsanschaffungen – wodurch eine neue Bewertungsdimension entsteht, die allein durch klinische Leistungsdaten nicht abgedeckt werden kann. OEMs ohne ausgereifte Cybersicherheitsinfrastruktur riskieren Verzögerungen bei der Beschaffung und einen Reputationsverlust, wenn Sicherheitslücken vernetzter Geräte öffentlich bekannt werden.
Markt für chirurgische Robotik: Berichtsumfang
|
Berichtsname |
Globaler Markt für chirurgische Robotik nach Produkttyp, Anwendung, Endnutzer und Region – Prognose 2026–2034 |
|
Marktgröße im Jahr 2025 |
USD 8,740 Mn |
|
Marktprognose 2034 |
USD 34,820 Mn |
|
Wachstumsrate (CAGR) |
16.6% (2026–2034) |
|
Historischer Datenzeitraum |
2019-2024 |
|
Basisjahr |
2025 |
|
Prognosezeitraum |
2026-2034 |
|
Seitenzahl |
300+ |
|
Tabellen und Abbildungen |
80–110 Tabellen, 60–80 Abbildungen (Standardkomplexität, 3 Segmentierungsdimensionen) |
|
Berichtscode |
ZMR-10575 |
|
Berichtsformat |
|
|
Lieferungsformat |
Digitaler Download |
|
Veröffentlichungsdatum |
Mai 2026 |
|
Research Methodology |
Primärforschung (Interviews mit Meinungsführern, Umfragen unter Chirurgen, Daten zur Krankenhausbeschaffung) + Sekundärforschung (FDA-Einreichungen, Geschäftsberichte von Unternehmen, regulatorische Datenbanken, Fachzeitschriften mit Peer-Review) |
|
Wichtige abgedeckte Unternehmen |
Intuitive Surgical, Stryker, Medtronic, Zimmer Biomet, Smith & Nephew, Johnson & Johnson MedTech, CMR Surgical, Globus Medical, Tinavi Medical, MedBot, Brainlab AG, Robocath, Think Surgical, Asensus Surgical, Avatera Medical |
|
Abgedeckte Segmente |
Nach Produkttyp | Nach Anwendung | Nach Endnutzer | Nach Region |
|
Abgedeckte Regionen |
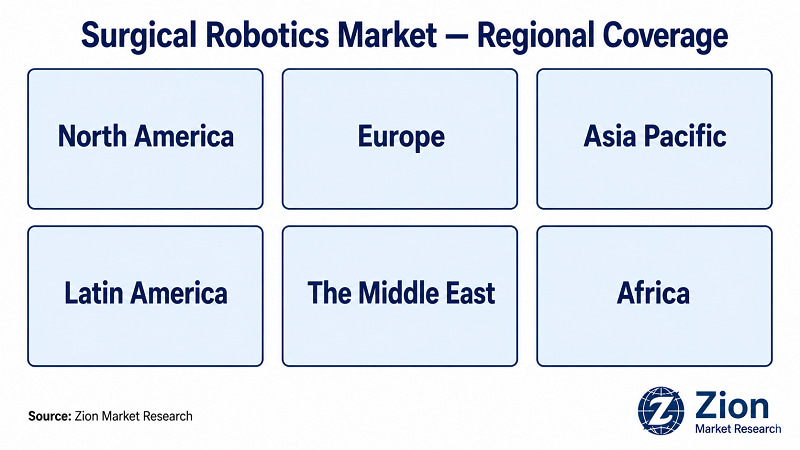
Nordamerika | Europa | Asien-Pazifik | Lateinamerika | Naher Osten | Afrika |
|
Anpassungsumfang |
Zusätzliche Segmente, detaillierte Länderanalysen, erweiterte Prognose bis 2040, Wettbewerbsvergleich – kontaktieren Sie sales@zionmarketresearch.com |
Markt für chirurgische Robotik: Segmentierung
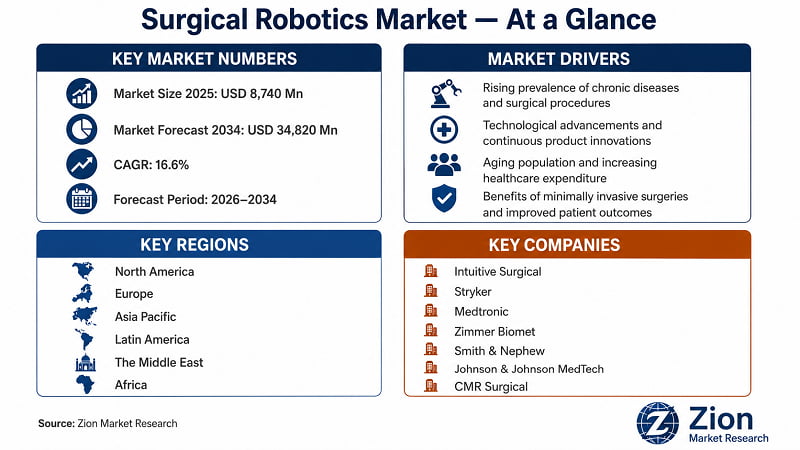
Der globale Markt für chirurgische Robotik ist nach Produkttyp, Anwendung und Endnutzer segmentiert.
- Nach Produkttyp
Die Produktkategorie umfasst Robotersysteme, Instrumente & Zubehör sowie Dienstleistungen. Robotersysteme dominieren diese Kategorie und erzielen voraussichtlich 58 % des Marktumsatzes im Jahr 2025. Der Dominanzmechanismus ist einfach: Investitionskosten von 1 Mio. USD bis 2.5 Mio. USD generieren bei der Installation einen hohen Umsatz, während das proprietäre Instrumenten-Ökosystem der Plattform eine stabile, wiederkehrende Umsatzbasis schafft. Instrumente & Zubehör sind das am schnellsten wachsende Teilsegment – getrieben durch die Einführung von Einweginstrumenten. Diese eliminieren Aufbereitungskosten und Infektionsrisiken, gehen aber mit höheren Verbrauchskosten pro Eingriff einher. Die Einweginstrumente EndoWrist von Intuitive Surgical, die auf den da Vinci Xi- und SP-Plattformen eingesetzt werden, demonstrieren dieses Modell im großen Maßstab. Dienstleistungen – darunter geplante Wartung, Software-Updates und klinische Schulungsprogramme – stellen die margenstärkste wiederkehrende Einnahmequelle dar und wachsen mit der weltweit steigenden Installationsdichte.
- Nach Anwendung
Die Anwendungsbereiche umfassen laparoskopische Chirurgie, Orthopädie, Neurochirurgie, Herz-Kreislauf-Chirurgie und weitere. Die laparoskopische Chirurgie hält mit rund 38 % des Umsatzes im Jahr 2025 den größten Marktanteil. Dies spiegelt das breite Spektrum an Eingriffen wider – kolorektale, urologische und gynäkologische –, die heute routinemäßig roboterassistiert durchgeführt werden. Grundlage dieser dominanten Stellung ist die etablierte Infrastruktur für Kostenerstattung und die Qualifizierung von Chirurgen in den USA und Europa. Die Orthopädie ist der am schnellsten wachsende Anwendungsbereich, angetrieben durch die Erweiterung der MAKO-Plattform von Stryker um Knie- und Hüfttotalendoprothesen – ein Bereich mit strukturell steigender Nachfrage aufgrund der alternden Bevölkerung. Neurochirurgie und Herz-Kreislauf-Chirurgie sind aufstrebende Anwendungsgebiete, in denen Roboterplattformen die Machbarkeit der Eingriffe unter Beweis stellen, jedoch noch nicht die für eine breite Anwendung notwendige Installationsdichte oder Kostenerstattungssicherheit erreicht haben.
- Nach Endbenutzer
Endnutzer werden in Krankenhäuser, ambulante Operationszentren (AOZ) und Fachkliniken unterteilt. Krankenhäuser decken über 70 % der Nachfrage ab. Dies ist auf die vorhandene Infrastruktur, das hohe Operationsvolumen und die Verträge mit den Kostenträgern zurückzuführen, die Investitionen in plattformübergreifende Roboterprogramme rechtfertigen. Universitätskliniken und große akademische medizinische Zentren fungieren als Vorreiter – ihre klinischen Studiendaten und veröffentlichten Ergebnisse fördern die nachgelagerte Einführung in regionalen Krankenhausnetzwerken. AOZ sind das am schnellsten wachsende Endnutzersegment, da kompakte Roboterplattformen der zweiten Generation – wie CMR Surgical Versius und Medtronic Hugo – speziell für die räumlichen und betrieblichen Gegebenheiten von AOZ entwickelt wurden. Fachkliniken stellen derzeit noch ein Nischensegment dar, entwickeln sich aber in Märkten mit gleicher Kostenerstattung wie AOZ zu Zentren mit hohem Durchsatz für robotergestützte Eingriffe.
Markt für chirurgische Robotik: Regionale Analyse
Nordamerika dominiert 2025 den globalen Markt für chirurgische Robotik und erzielt rund 42 % des weltweiten Umsatzes. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, angetrieben durch staatlich gelenkte Investitionen in die Krankenhausinfrastruktur in China und Indien. Die strukturellen Unterschiede zwischen den beiden Regionen prägen die geografischen Marktchancen: Nordamerika ist ein Markt mit hoher Marktdurchdringung und hohem Wert pro Installation; der asiatisch-pazifische Raum hingegen ein Markt mit hohem Volumen und hoher Wachstumsrate, der sich durch strukturell unterschiedliche Beschaffungsbedingungen auszeichnet.
- Markt für chirurgische Robotik in Nordamerika
Nordamerika dominiert den globalen Markt für chirurgische Robotik. Dies ist vor allem auf die einzigartige Kombination aus hohem Operationsvolumen, ausgereifter Kostenerstattung durch Dritte und der weltweit höchsten Dichte an Universitätskliniken zurückzuführen, die als Vorreiter für Roboterhersteller fungieren. Die wertorientierte Vergütungspolitik der CMS (Centers for Medicare & Medicaid Services) fördert aktiv Investitionen von Krankenhäusern in Roboterplattformen, die messbare Ergebnisverbesserungen nachweisen. Kanada trägt zum regionalen Wachstum durch die Beschaffungsprogramme der Gesundheitsbehörden in Ontario, British Columbia und Alberta bei. Dort haben öffentliche Krankenhaussysteme im Rahmen ihrer Strategien zum Abbau des Operationsrückstands nach der COVID-19-bedingten Verschiebung von Eingriffen Investitionsbudgets für robotergestützte Chirurgie genehmigt. Mexiko bietet durch private Krankenhausnetzwerke, die Robotersysteme einsetzen, um sich durch Premium-Operationsleistungen zu differenzieren, neue Chancen. Die größte Herausforderung für Nordamerika ist die Marktsättigung im Spitzensegment: Große Universitätskliniken nutzen bereits verschiedene Roboterplattformen. Für die nächste Wachstumswelle ist die erfolgreiche Erschließung von kommunalen Krankenhäusern und ambulanten Operationszentren (ASCs) erforderlich – einem Marktsegment mit niedrigeren Durchschnittspreisen und höherem Patientenaufkommen.
- Europäischer Markt für chirurgische Robotik
Europa hält den zweitgrößten regionalen Umsatzanteil am globalen Markt für chirurgische Robotik, angeführt von Deutschland und Großbritannien. Der deutsche Universitätsklinikbereich hat die roboterassistierte Chirurgie frühzeitig und nachhaltig eingeführt. Die laufende Überprüfung der roboterspezifischen Prozedurencodes durch das G-DRG-Vergütungssystem stellt dabei die entscheidende politische Variable für die nächste Einführungsphase dar. Der britische NHS hat die Beschaffung robotergestützter Chirurgie über sein Robotic Surgery Programme formalisiert. Das Versius-System von CMR Surgical findet im NHS breite Anwendung in der Allgemeinchirurgie. Frankreich, Italien und Spanien tragen durch robotergestützte Programme in öffentlichen und privaten Krankenhäusern maßgeblich zum Umsatz bei. Die Umstellung auf die EU-Medizinprodukteverordnung (MDR) hat zu Zertifizierungsrückständen geführt, die die Markteinführung neuer Produkte im Medizintechniksektor um 12 bis 24 Monate verzögert haben – eine strukturelle Herausforderung für die Markteintrittszeiten in Europa. Russlands Marktanteil ist seit 2022 aufgrund von Importbeschränkungen und geopolitischen Störungen der Lieferketten im Medizintechniksektor deutlich gesunken.
- Markt für chirurgische Robotik im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist bis 2034 die am schnellsten wachsende Region im globalen Markt für chirurgische Robotik. Chinas nationaler Plan „Gesundes China 2030“ ist der Haupttreiber der Nachfrage: Die Nationale Gesundheitskommission hat Investitionen in die robotergestützte Chirurgie in Krankenhäusern der zweiten und dritten Versorgungsstufe in einem Umfang getätigt, der alle anderen staatlich geförderten Gesundheitstechnologieprogramme weltweit in den Schatten stellt. Tinavi Medical und MedBot sichern sich dank der Bevorzugung lokaler Wertschöpfung und staatlich orientierter Preisgestaltung einen wachsenden Anteil an diesem inländischen Beschaffungsboom. Japan trägt mit seinem fortschrittlichen Netzwerk chirurgischer Krankenhäuser maßgeblich zum Ausbau der installierten Basis bei. Die Kostenerstattungszusage des japanischen Ministeriums für Gesundheit, Arbeit und Soziales (MHLW) für bestimmte robotergestützte Eingriffe beschleunigt die Einführung in der Laparoskopie und Urologie. Südkoreas hohe Gesundheitsausgaben pro Kopf und die fortschrittliche Krankenhausinfrastruktur fördern die kontinuierliche Verbreitung von Roboterplattformen im akademischen und privaten Krankenhaussektor. Indiens AIIMS-Netzwerk und private Krankenhausketten wie Fortis, Apollo und Max Healthcare stellen eine wachsende Nachfragegruppe dar, wobei die Preissensibilität die durchschnittlichen Verkaufspreise der Plattformen jedoch unter das nordamerikanische und europäische Niveau drückt.
- Markt für chirurgische Robotik in Lateinamerika
Lateinamerika ist ein aufstrebender Wachstumsmarkt für chirurgische Robotik, angeführt von Brasilien, das dank seines konzentrierten privaten Krankenhaussektors in São Paulo und Rio de Janeiro den größten Anteil an der regionalen installierten Roboterbasis hält. Medtronics Hugo-System zielt mit wettbewerbsfähigen Preisen und lokalen klinischen Ausbildungsprogrammen speziell auf lateinamerikanische Krankenhausnetzwerke ab. Kolumbien und Chile stellen sekundäre Wachstumsmärkte dar, dank ihrer expandierenden privaten Gesundheitsinfrastruktur und des wachsenden Medizintourismus, wo robotergestützte Chirurgie ein differenziertes Leistungsangebot darstellt. Die größte regionale Herausforderung sind die hohen Kosten importierter Robotersysteme in Märkten mit Währungsabwertung und begrenzten Finanzierungsprogrammen der Hersteller – Faktoren, die die Einführung auf die größeren privaten Krankenhausbetreiber beschränken.
- Der Markt für chirurgische Robotik im Nahen Osten
Der Nahe Osten ist ein schnell wachsender Markt für chirurgische Robotik, vor allem getrieben durch Investitionen der GCC-Staaten in die Gesundheitsinfrastruktur im Rahmen der Vision 2030 Saudi-Arabiens und der Nationalen Strategie der VAE für Spitzentechnologie. Saudi-Arabien errichtet spezialisierte Zentren für robotergestützte Chirurgie in Riad und Dschidda. Staatliche Beschaffungsprogramme zielen sowohl auf den Ausbau bestehender Systeme als auch auf den Aufbau lokaler klinischer Ausbildungskapazitäten ab. Die VAE – insbesondere die Cleveland Clinic und das Netzwerk von Burjeel Holdings in Abu Dhabi – haben plattformübergreifende Programme für robotergestützte Chirurgie eingeführt, die auf Einnahmen aus dem Medizintourismus in der Region abzielen. Israel trägt mit mehreren israelischen Startups im Bereich der robotergestützten Chirurgie, die sich in der vor- oder frühen kommerziellen Phase befinden und globale Märkte anvisieren, zur Entwicklung fortschrittlicher Medizintechnik bei. Die Türkei stellt durch ihren expandierenden privaten Krankenhaussektor und ihre wachsende Infrastruktur für den Medizintourismus einen Wachstumsmarkt dar. Der Markt im Nahen Osten wird in diesem Bericht in allen analytischen Dimensionen unabhängig von Afrika betrachtet.
- Markt für chirurgische Robotik in Afrika
Afrika stellt ein noch junges, aber strategisch bedeutsames Gebiet für die chirurgische Robotik dar. Südafrika ist führend auf dem Kontinent, was die installierte Basis robotergestützter Systeme angeht. Dies wird durch die etablierten privaten Krankenhausketten Mediclinic, Life Healthcare und Netcare ermöglicht, die in Johannesburg und Kapstadt Robotersysteme in Programmen mit hohem Patientenaufkommen in der laparoskopischen und urologischen Chirurgie einsetzen. Ägyptens Programm zur Modernisierung des Gesundheitswesens umfasst den Ausbau der Kapazitäten für robotergestützte Chirurgie in seinem Netzwerk neuer Universitätskliniken. Nigeria, Kenia und Äthiopien bieten langfristige Wachstumschancen durch den Ausbau der Investitionen in die Gesundheitsinfrastruktur. Die Einführung robotergestützter Chirurgie wird jedoch weiterhin durch die Kapitalverfügbarkeit, Einschränkungen in der Serviceinfrastruktur und die erforderlichen Operationszahlen, die eine Investition in die Plattform rechtfertigen, begrenzt. Die größte Herausforderung des Kontinents ist nicht die Nachfrage – die Belastung durch chirurgische Erkrankungen ist erheblich –, sondern der Zugang zu Finanzmitteln und das Fehlen von Erstattungsmodellen, die das Investitionsrisiko für Krankenhausbetreiber im Bereich der Roboterchirurgie minimieren.
Vollständige Landesabdeckung
|
Region |
|
|
Nordamerika |
Die USA, Kanada, Mexiko |
|
Europa |
Deutschland, Frankreich, Großbritannien, Italien, Spanien, Russland, Benelux, Schweden, Dänemark, Polen, Österreich, Übriges Europa |
|
Asien-Pazifik |
China, Japan, Indien, Südkorea, Australien, Thailand, Indonesien, Vietnam, Malaysia, Philippinen, Taiwan, übriges Asien-Pazifik |
|
Lateinamerika |
Brasilien, Argentinien, Kolumbien, Chile, Peru, Rest Lateinamerikas |
|
Der Nahe Osten |
GCC (Saudi-Arabien, Vereinigte Arabische Emirate, Katar, Kuwait, Bahrain, Oman), Israel, Türkei, Iran, übriger Naher Osten |
|
Afrika |
Südafrika, Ägypten, Nigeria, Algerien, Marokko, Übriges Afrika |
**Für alle aufgeführten Regionen sind Marktgrößen, historische Daten und Prognosen auf Länderebene verfügbar. Kundenspezifische regionale Erweiterungen sind auf Anfrage erhältlich – kontaktieren Sie uns unter sales@zionmarketresearch.com.
Markt für chirurgische Robotik: Wettbewerbsumfeld
- Der globale Markt für chirurgische Robotik ist auf Plattformebene mäßig konsolidiert. Intuitive Surgical hält mit seinem da Vinci-Ökosystem den größten Marktanteil in der Weichteilchirurgie. Unterhalb der Plattformebene ist der Wettbewerb fragmentiert und umfasst Instrumentenhersteller, Entwickler von KI-Navigationssystemen und Servicenetzwerkanbieter. Die vorherrschende Strategie der Anbieter der zweiten Generation ist die Positionierung über ein attraktives Preis-Leistungs-Verhältnis: Sie bieten vergleichbare klinische Ergebnisse wie da Vinci zu 30–40 % niedrigeren Systemanschaffungskosten. Ziel ist es, den Markt auf Krankenhäuser und ambulante Operationszentren auszuweiten, die aufgrund der Kostenstruktur von da Vinci bisher nicht zugänglich waren.
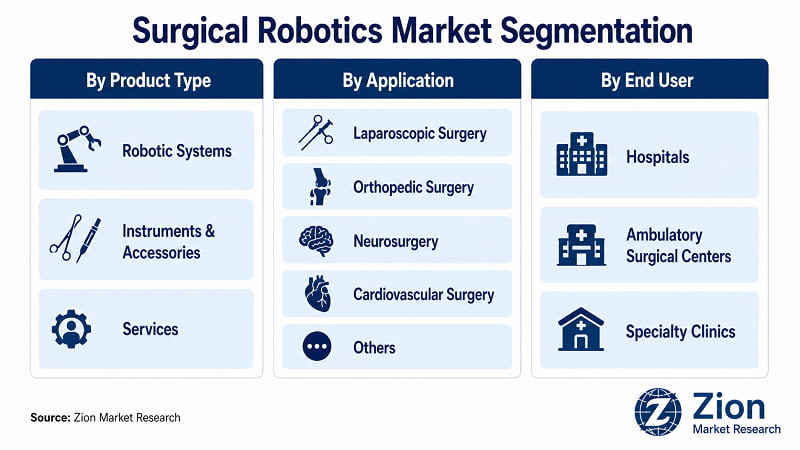
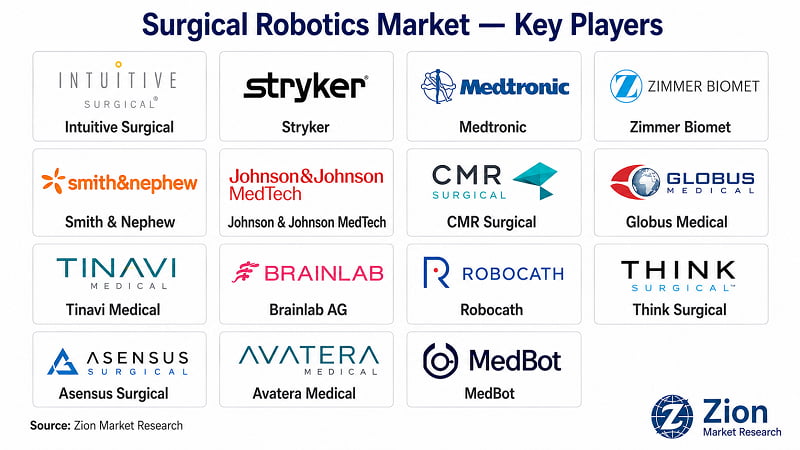
- Zu den wichtigsten Akteuren auf dem globalen Markt für chirurgische Robotik gehören Intuitive Surgical, Inc. (USA), Stryker Corporation (USA), Medtronic plc (Irland), Zimmer Biomet Holdings (USA), Smith & Nephew plc (Großbritannien), Johnson & Johnson MedTech (USA), CMR Surgical (Großbritannien), Globus Medical (USA), Tinavi Medical Technologies (China), MedBot (China), Brainlab AG (Deutschland), Robocath (Frankreich), Think Surgical (USA), Asensus Surgical (USA) und Avatera Medical (Deutschland).
|
Firma |
Land des Hauptsitzes |
Hauptfokus |
Schlüsselstrategie |
Bemerkenswerte jüngste Ereignisse |
|
Intuitive chirurgische |
US |
Robotergestützte Weichteilchirurgie |
Plattform-Ökosystem-Lock-in; KI-Softwarelizenzierung |
Einführung des Ion-Endoluminalsystems; weltweite Einführung des da Vinci 5 im Jahr 2024 |
|
Stryker |
US |
Orthopädische Robotik (MAKO) |
Erweiterung der MAKO-Indikationen; gebündelte Geräte-Service-Verträge |
Die weltweit installierte Basis von MAKO-Hüft- und Knieprothesen überstieg im Jahr 2024 die Marke von 2,000. |
|
Medtronic |
Irland |
Fachübergreifend (Hugo RAS) |
Preisgünstige Alternative zu da Vinci in der EU und in Schwellenländern |
Kommerzielle Expansion von Hugo in europäischen und lateinamerikanischen Krankenhäusern 2022–2024 |
|
Zimmer Biomet |
US |
Orthopädisch (ROSA) |
Robotische Gelenkersatzverfahren für Wirbelsäule und Knie |
Ausweitung der CE-Kennzeichnung für das ROSA-Kniesystem auf weitere europäische Märkte im Jahr 2024 |
|
Smith & Nephew |
Vereinigtes Königreich |
Orthopädische Robotik (CORI) |
Handgeführtes Robotersystem für Kniegelenkersatz – Vorteil der Portabilität |
Das CORI-System ist ab 2024 an über 600 Standorten weltweit im Einsatz. |
|
J&J MedTech |
US |
Fachübergreifendes Zentrum (OTTAVA) |
Ökosystemintegration mit DePuy Synthes- und Ethicon-Instrumenten |
FDA-Zulassung für die Indikation OTTAVA Allgemeinchirurgie erhalten, voraussichtlich Ende 2024 |
|
CMR Chirurgisch |
Vereinigtes Königreich |
Laparoskopische Chirurgie (Versius) |
Modulares, tragbares Design für die Marktdurchdringung in ambulanten Operationszentren und kommunalen Krankenhäusern |
100. Meilenstein bei der weltweiten Krankenhausbereitstellung erreicht, Oktober 2024 |
|
Globus Medical |
US |
Wirbelsäulenrobotik (ExcelsiusGPS) |
Wirbelsäulennavigation und Roboterintegration für komplexe Deformitätenfälle |
Durch die Fusion mit NuVasive entstand 2024 das weltweit größte Portfolio an Wirbelsäulenrobotik. |
|
Tinavi Medical |
China, Kambodscha |
Orthopädische Robotik (TINAVI) |
Öffentliches Beschaffungswesen in China; Vorteil lokaler Wertschöpfung |
Für den Zeitraum 2022–2024 wurde ein Wachstum von über 40 % bei inländischen Krankenhauskunden gemeldet. |
|
Brainlab AG |
Deutschland |
Chirurgische Navigation & KI |
Plattformunabhängige KI-Navigationsschicht für bestehende Robotersysteme |
Brainlab Spine & Trauma Navigation wird bis 2024 in über 50 Ländern verfügbar sein. |
- Drei strategische Themen prägen das Wettbewerbsumfeld: (1) Tiefe des Ökosystems versus Portabilität – Intuitive Surgical und J&J MedTech bauen umfassende Instrumenten- und Software-Ökosysteme auf, während CMR Surgical und Asensus Surgical kompakte, portable Plattformen für den Einsatz außerhalb von Krankenhäusern priorisieren. (2) KI-Differenzierung – Alle großen OEMs investieren in KI-gestützte Funktionen als wichtigstes Wettbewerbsmerkmal der nächsten Generation. (3) Geografische Expansion – Chinesische OEMs sichern ihre Marktposition durch lokale Wertschöpfungsrichtlinien, während europäische OEMs Modernisierungsprogramme für Krankenhäuser in Schwellenländern als Wachstumstreiber außerhalb des gesättigten nordamerikanischen Marktes nutzen.
Aktuelle Entwicklungen auf dem Markt für chirurgische Robotik
Die strategischen Aktivitäten auf dem globalen Markt für chirurgische Robotik haben sich bis 2024 und bis 2025 beschleunigt, wobei große OEMs in rasantem Tempo regulatorische Zulassungen, kommerzielle Expansionen und akquisitionsgetriebene Portfoliokonsolidierungen anstreben.
|
Datum |
Firma |
Typ |
Beschreibung |
Auswirkungen auf den Markt |
|
Jan 2025 |
J&J MedTech |
Regulatorisches |
FDA-Zulassung für erweiterte Indikation der laparoskopischen Allgemeinchirurgie mit OTTAVA |
Erweitert das Spektrum der behandelbaren Eingriffe; verschärft den Wettbewerb mit da Vinci in der Allgemeinchirurgie |
|
Oktober 2024 |
CMR Chirurgisch |
Gewerbliche Anwendungen |
Weltweit 100. Krankenhauseinsatz des Versius-Systems, maßgeblich durch die Einführung im britischen Nationalen Gesundheitsdienst (NHS). |
Bestätigt die Marktdurchdringungsstrategie für kommunale Krankenhäuser und den NHS |
|
Juni 2024 |
Stryker |
Erwerb |
Übernahme von Inari Medical zur Erweiterung des Portfolios im Bereich vaskulärer Interventionen |
Stärkt den Anwendungsbereich robotergestützter Verfahren über die Orthopädie hinaus. |
|
Apr 2024 |
Intuitive chirurgische |
Produkteinführung |
Weltweite Markteinführung des da Vinci 5 mit KI-gestützter Visualisierung und Instrumenten-Kraftrückmeldung |
Setzt den technischen Maßstab in der gesamten Kategorie der robotergestützten Chirurgie. |
|
Mar 2024 |
Globus Medical / NuVasive |
Merger |
Die Integration ist abgeschlossen und hat das weltweit größte Portfolio an spezialisierten Wirbelsäulenrobotern geschaffen. |
Schafft eine dominante Wirbelsäulenrobotik-Plattform und verstärkt den Wettbewerbsdruck auf die Wirbelsäulenrobotik-Sparte von Medtronic. |
|
Nov 2023 |
Medtronic |
Gewerbliche Anwendungen |
Kommerzielle Expansion des Hugo RAS-Systems in lateinamerikanische Krankenhausnetzwerke |
Stärkt die Wettbewerbsposition von Medtronic in wachstumsstarken Schwellenländern |
Über Zion Market Research
Zion Market Research ist ein etabliertes Marktforschungsunternehmen. Wir erstellen zukunftsweisende, innovative und informative Berichte – von Branchen- und Unternehmensanalysen bis hin zu Länderberichten. Wir bieten unseren Kunden nicht nur Marktstatistiken anerkannter privater Verlage und öffentlicher Organisationen, sondern auch aktuelle Branchenberichte sowie herausragende und spezialisierte Unternehmensprofile. Unsere Datenbank umfasst eine Vielzahl von Marktforschungsberichten aus wichtigen Branchen. Um unseren Kunden einen schnellen und direkten Online-Zugriff zu ermöglichen, wird unsere Datenbank kontinuierlich aktualisiert. Darüber hinaus enthält sie Expertenanalysen zu globalen Branchen, Produkten und Markttrends.
Autor:
Herr Nilesh Patil
Zion Marktforschung
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Der Marktbericht „Chirurgische Robotik“ von Zion Market Research bietet auf über 300 Seiten detaillierte Marktinformationen zu folgenden Themen: globale und regionale Marktgrößen von 2019 bis 2034; Segmentierungsanalyse nach Produkttyp (3 Untersegmente), Anwendung (5 Untersegmente) und Endnutzer (3 Untersegmente); Wettbewerbsanalyse mit Profilen von 15 Schlüsselunternehmen; Länderdaten für über 35 Länder in 6 Regionen; DROC-Analyse (Treiber, Hemmnisse, Chancen, Herausforderungen); sowie eine ausführliche Beschreibung der Forschungsmethodik. Der Bericht wird im PDF-Format bereitgestellt.
Der globale Markt für chirurgische Robotik wurde 2025 auf 8,740 Mio. USD geschätzt und soll bis 2034 auf 34,820 Mio. USD anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16.6 % im Zeitraum 2026–2034 entspricht. Die historischen Daten in diesem Bericht umfassen den Zeitraum von 2019 bis 2024, wobei 2025 als Basisjahr festgelegt ist. (Quelle: Zion Market Research)
Der Bericht von Zion Market Research zum Thema chirurgische Robotik segmentiert den Markt anhand von drei Hauptdimensionen: Produkttyp (Robotersysteme, Instrumente & Zubehör sowie Dienstleistungen), Anwendung (Laparoskopische Chirurgie, Orthopädische Chirurgie, Neurochirurgie, Herz-Kreislauf-Chirurgie und Sonstige) und Endnutzer (Krankenhäuser, ambulante Operationszentren und Fachkliniken). Jede Dimension umfasst historische Marktgrößen, die durchschnittliche jährliche Wachstumsrate (CAGR), eine Analyse der dominanten Marktsegmente und eine Prognose bis 2034.
Dieser Bericht liefert Daten auf Länderebene für mehr als 35 geografische Gebiete in sechs separaten regionalen Analysen: Nordamerika (USA, Kanada, Mexiko); Europa (Deutschland, Frankreich, Großbritannien, Italien, Spanien, Russland, Benelux, Schweden, Dänemark, Polen, Österreich, Übriges Europa); Asien-Pazifik (China, Japan, Indien, Südkorea, Australien, Thailand, Indonesien, Vietnam, Malaysia, Philippinen, Taiwan, Übriges Asien-Pazifik); Lateinamerika (Brasilien, Argentinien, Kolumbien, Chile, Peru, Übriges Lateinamerika); Naher Osten (GCC: Saudi-Arabien, Vereinigte Arabische Emirate, Katar, Kuwait, Bahrain, Oman; Israel, Türkei, Iran, Übriger Naher Osten); Afrika (Südafrika, Ägypten, Nigeria, Algerien, Marokko, Übriges Afrika).
Zion Market Research bietet Ihnen die Möglichkeit, Ihre Berichte individuell anzupassen. Dies umfasst: zusätzliche Marktsegmente oder Untersegmentanalysen, die nicht im Standardumfang enthalten sind; detaillierte länderspezifische Analysen mit granularen Daten auf Stadt- oder Bundeslandebene; erweiterte Prognosehorizonte bis 2040; Wettbewerbsvergleiche für bestimmte Anbieter; und kundenspezifische Primärforschung mit Fokus auf spezifische Käufergruppen oder Regionen. Kontaktieren Sie uns unter sales@zionmarketresearch.com oder telefonisch unter +1 (302) 444-0166, um individuelle Anpassungen und Preise zu besprechen.
Inhaltsverzeichnis
Marktperspektive für chirurgische Robotik:Überblick über die chirurgische RobotikWichtige ErkenntnisseWarum sollten Sie sich für den Marktbericht von Zion Market Research entscheiden?Dynamik der chirurgischen Robotik (Treiber, Hemmnisse, Chancen, Herausforderungen)Bericht über chirurgische Robotik – UmfangSegmentierung der chirurgischen RobotikRegionale Analyse der chirurgischen RobotikVollständige LandesabdeckungWettbewerbslandschaft der chirurgischen RobotikAktuelle Entwicklungen auf dem MarktZufriedene Kunden