
Marktgröße, Marktanteil, Trends und Wachstum des Marktes für Lithiumbatterien mit Trockenseparatoren bis 2034

Markt für Lithiumbatterien mit Trockenseparator nach Typ (mikroporös, keramikbeschichtet, Verbundwerkstoff), Material (Polyethylen, Polypropylen), Endverbraucher (Automobilindustrie, Unterhaltungselektronik, Energiespeicherung und Sonstige) und Region – Globaler und regionaler Branchenüberblick, Marktinformationen, umfassende Analyse, historische Daten und Prognosen 2025–2034
| Marktgröße im Jahr 2024 | Marktprognose 2034 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| USD 3.55 Milliarde | USD 8.05 Milliarde | 10.80% | 2024 |
Branchenperspektive für Lithiumbatterien mit Trockenseparator:
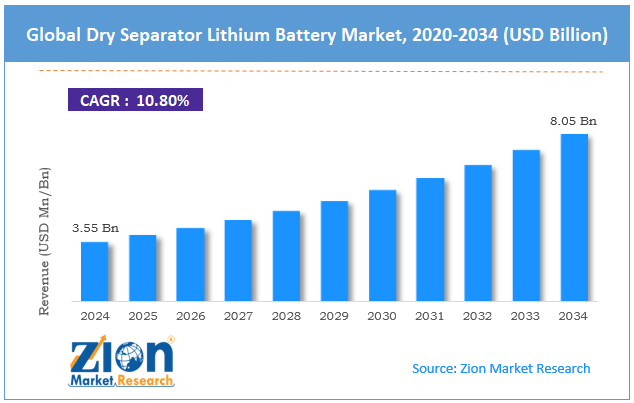
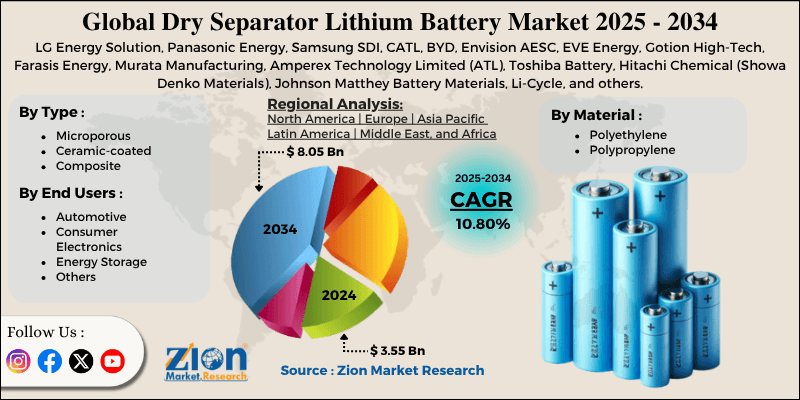
Der globale Markt für Lithiumbatterien mit Trockenseparator hatte im Jahr 2024 ein Volumen von rund 3.55 Milliarden US-Dollar und wird bis 2034 voraussichtlich auf 8.05 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 10.80 % zwischen 2025 und 2034 entspricht.
Wichtige Erkenntnisse:
- Laut der Analyse unseres Forschungsanalysten wird der globale Markt für Lithiumbatterien mit Trockenseparator im Prognosezeitraum (2025-2034) voraussichtlich jährlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 10.80 % wachsen.
- Der globale Markt für Lithiumbatterien mit Trockenseparatoren hatte im Jahr 2024 einen Wert von rund 3.55 Milliarden US-Dollar und wird bis 2034 voraussichtlich auf 8.05 Milliarden US-Dollar anwachsen.
- Die Trockenheit Markt für Separatoren für Lithiumbatterien Es wird ein deutliches Wachstum prognostiziert, angetrieben durch die Bemühungen um die Kommerzialisierung von Festkörperbatterien und das Wachstum im Bereich der netzgebundenen Energieversorgung. Speicherung erneuerbarer Energienund Initiativen zur Optimierung der Fertigungskosten.
- Nach Materialtyp wird erwartet, dass das Segment der mikroporösen Materialien den Markt anführen wird, während das Segment der keramikbeschichteten Materialien voraussichtlich ein beträchtliches Wachstum verzeichnen wird.
- Bezogen auf das Material ist das Polyethylen-Segment das dominierende Segment, während für das Polypropylen-Segment im Prognosezeitraum ein beträchtlicher Umsatz erwartet wird.
- Ausgehend von den Endnutzern wird erwartet, dass das Automobilsegment den Markt anführen wird, gefolgt vom Energiespeichersegment.
- Auf regionaler Ebene wird der Asien-Pazifik-Raum im geschätzten Zeitraum voraussichtlich den Weltmarkt dominieren, gefolgt von Nordamerika.
Markt für Lithiumbatterien mit Trockenseparator: Überblick
Eine Lithiumbatterie mit Trockenseparator ist eine Lithium-Ionen-Zellarchitektur, die anstelle einer flüssigkeitsgetränkten, porösen Membran einen trockenen Polymerseparator im Festphasenverfahren verwendet, um Anode und Kathode zu trennen und gleichzeitig den Ionentransport zu ermöglichen. Diese Separatoren werden lösungsmittelfrei hergestellt , was die thermische Stabilität, die mechanische Festigkeit und die Sicherheit unter extremen Bedingungen verbessert. Der globale Markt für Lithiumbatterien mit Trockenseparator dürfte aufgrund der zunehmenden Verbreitung von Elektrofahrzeugen hin zu sicheren Batterietechnologien, lösungsmittelfreier Fertigung und des regulatorischen Drucks hinsichtlich VOC-Emissionen rasant wachsen. Die schnelle Elektrifizierung zwingt OEMs dazu, Separatoren mit höherer thermischer Abschalttoleranz einzusetzen, um die Anforderungen an die Missbrauchstoleranz zu erfüllen. Trockenseparatoren reduzieren die Wahrscheinlichkeit eines thermischen Durchgehens im Vergleich zu Nassverfahren hergestellten Folien. Dies wird nach den Rückrufaktionen von Elektrofahrzeugen mit Bränden im Jahr 2023 für Premium-BEV-Plattformen zur Pflicht.
Darüber hinaus entfallen beim Trockenverfahren NMP-Lösungsmittel und teure Rückgewinnungsanlagen, wodurch die Betriebs- und Investitionskosten für Elektrodenlinien sinken. Dies reduziert die Kosten pro kWh und vereinfacht die Energiegenehmigung. Für Gigafabriken ist der Verzicht auf Lösungsmittel ein struktureller Wettbewerbsvorteil. Zudem fordern das chinesische Ministerium für Industrie und Handel (MIIT), das US-Energieministerium (DOE) und die EU-Initiative „Fit-for-55“ die Einhaltung von Emissionsnormen für Lösungsmittel in Batterielinien. Die Trockenseparation erfüllt die Anforderungen an geringe VOC-Emissionen ohne zusätzliche Abgasreinigungsanlagen. Die Regulierung wirkt sich somit positiv auf die Verbreitung des Trockenverfahrens gegenüber nassbeschichteten Folien aus.
Trotz des Wachstums wird der globale Markt durch Faktoren wie hohe Werkzeug- und Anlagenumrüstungskosten sowie die Lernkurve hinsichtlich der Prozessausbeute gebremst. Die Umstellung von Nass- auf Trockenseparationsanlagen erfordert kostspielige Modernisierungen der Kalander- und Fördertechnik. Diese Investitionskosten verzögern die Amortisation bestehender Anlagen. Kleinere Unternehmen zögern trotz bekannter Vorteile mit der Einführung dieser Technologien.
Auch das Trockenverfahren reagiert empfindlich auf Anpressdruck, Blinderverteilung und Bahnspannung. In der Anlaufphase weisen die ersten Produktionslinien Ausbeuten auf. Diese Ausbeuteverluste schmälern den Nutzen in den ersten 12–18 Monaten. Dennoch kann die globale Lithiumbatterieindustrie mit Trockenseparatoren von einigen wichtigen Chancen profitieren, wie z. B. sicherheitsindexierte Beschaffung im Versicherungsbereich, staatliche Subventionen für lösungsmittelfreie Produktionslinien und die zunehmende Nutzung in der Luft- und Raumfahrt sowie bei eVTOL-Flugzeugen . Flottenbetreiber und Energieversorger kaufen zunehmend nach zertifizierten Sicherheitsklassen ein. Trockenseparatoren können als risikoärmere Produktlinien positioniert werden. Dadurch entstehen Premiumsegmente. Klimabezogene Subventionen und grüne Finanzierungen begünstigen die VOC-arme Fertigung. Hersteller von Trockenseparatoren können Bonusgutschriften erhalten. Politische Arbitragemöglichkeiten bieten eine zusätzliche Margenquelle.
Die Luft- und Raumfahrtindustrie fordert zudem Sicherheit und geringes Gewicht bei gleichzeitig unabdingbaren Zertifizierungsauflagen. Trockenseparatoren erfüllen diese Anforderungen und vereinfachen die Sicherheitsnachweise. Ihre Akzeptanz in eVTOL-Batterien ist ein Novum.
Marktdynamik von Lithiumbatterien mit Trockenseparator
Wachstumsbeschleuniger
Wie wird der globale Markt für Lithiumbatterien mit Trockenseparatoren durch den schnellen Ausbau von Gigafabriken mit „risikoreduzierten Investitionsausgaben“ angekurbelt?
Laut BNEF 2024 befinden sich über 200 Lithium-Ionen-Gigafabriken in Planung. Finanzvorstände (CFOs) verzichten daher auf NMP-abhängige Trockner und Abgasanlagen, um das Baurisiko zu minimieren. Trockenseparatoren ersetzen lange, kritische mechanische Trockenräume und reduzieren so das Zeitrisiko bei Neubauprojekten um vier bis sechs Monate, wie aus dem Bericht von S&P Mobility 2024 hervorgeht.
Im August 2024 kündigte CATL für seinen nächsten europäischen Block ein „Dry-Lean-Envelope“-Rahmenwerk an, um die COD-Einführung bei IRA-verbundenen OEMs zu beschleunigen. Die Finanzierbarkeit von Anlagen verbessert sich, da Finanzierer und Versicherer Prämien für Solvenz- und Brandgefahren reduzieren. Die Investitionskosten pro GWh sind keine strategische Kennzahl, und Dry-Routes schneiden strukturell besser ab. Die schnelle Skalierung fördert letztendlich das Wachstum des Marktes für Lithiumbatterien mit Trockenseparatoren.
Wie tragen die Vorteile hinsichtlich Sicherheit, Bauform und Zuverlässigkeit gegenüber Nassseparatoren zum Wachstum des Marktes für Lithiumbatterien mit Trockenseparatoren bei?
Trockenverarbeitete Separatoren bieten eine bessere thermische Schrumpfstabilität und Gleichmäßigkeit unter hoher Lade-/Entladebelastung von Elektrofahrzeugen. Dies wird durch Teardown-Daten der CLSA Battery Labs aus dem Jahr 2024 bestätigt, die eine um 18–27 % verbesserte Dimensionsstabilität bei 180–200 °C belegen. Rückrufaktionen von Elektrofahrzeugen aufgrund von Defekten an Nassseparatoren (Tesla China 2023, GM Bolt – erneute Analyse historischer Fälle im Sicherheitsbericht für den asiatisch-pazifischen Raum 2024) führen zu verschärften Qualitätssicherungsrichtlinien für OEMs.
Im Februar 2024 veröffentlichte LG Energy Solutions die Ergebnisse der UL9540A-Prüfung von Abgasanlagen, die ein geringeres Ausbreitungsrisiko in Trockenabscheidern bei identischem Ladezustand (SOC) belegen. Hersteller von Batteriesystemen für die Luftfahrt und Premium-Elektrofahrzeuge überarbeiten ihre DFMEA-Kontrollen explizit, um Trockenabscheidern eine höhere Bewertung zu ermöglichen. Die Einsparungen bei Haftungs- und Versicherungskosten werden neben den physikalischen Argumenten zunehmend auch als Verkaufsargument herangezogen.
Fesseln
Produktionsausbeute- und Zuverlässigkeitsprobleme in frühen Industrielinien behindern das Marktwachstum
Trockenbeschichtungsanlagen reduzieren zwar die Komplexität der Lösungsmittel, bringen aber in realen Produktionsstätten Probleme mit der Pulverhandhabung, der Gleichmäßigkeit der Beschichtung und der Haftung mit sich. SNE Research (2024) berichtete von einer anfänglichen Ausbeute von unter 85 % bei mehreren chinesischen Pilotanlagen für Trockenbeschichtungen, verglichen mit 92–94 % bei ausgereiften Nassbeschichtungsanlagen, was zu erheblichen Kostenüberschreitungen führte. Im Februar 2024 meldete ein Tier-2-Zulieferer in Jiangsu einen sechswöchigen Anlagenausfall nach einem durch Pulverdispersion in einer Trockenbeschichtungszelle ausgelösten Brand. Versicherer berücksichtigen diese Unsicherheiten bei der Preisgestaltung durch Zuschlagsfaktoren, die sich auf die Gesamtkosten auswirken. Die geringere Ausbeute und die Sicherheitsunsicherheit wirken als vorübergehende Einschränkung, bis ausreichend Erfahrungswerte vorliegen.
Chancen
Wie eröffnen die Bereiche Luftfahrt, Verteidigung, Raumfahrt, Schienenverkehr und Schwerlast-Elektrofahrzeuge, die hohe Stabilitätsanforderungen stellen, lukrative Möglichkeiten für die Entwicklung des Marktes für Lithium-Trockenseparatoren?
Im Premiumsegment legen Anwender mehr Wert auf thermische Schrumpfung, Missbrauchsbeständigkeit und Durchstoßfestigkeit als auf den Preis pro kWh. Das CLSA Battery Lab 2024 maß eine um 18–27 % höhere Dimensionsstabilität bei 180–200 °C für Trockenseparatoren. Die EASA-Vorzertifizierungsregeln für eVTOL (ab 2026) unterstreichen die Bedeutung von Maßnahmen zur Risikominderung bei der Ausbreitung von Defekten. Die NATO-Logistik-Anfrage (RFI) für das erste Quartal 2024 forderte explizit „lösungsmittelfrei verarbeitete Separatorstapel“ für die frühzeitige Trockenpenetration mit geschützten Sicherheitsmargen. Diese Anforderungen führen letztendlich zu einer steigenden Nachfrage und beeinflussen das Wachstum der Lithiumbatterieindustrie mit Trockenseparatoren.
Challenges
Die durch die OEM-Plattform bedingten Einschränkungen bei der Einschaltzeitpunktbegrenzung stellen den Markt vor eine Herausforderung.
In der Luft- und Raumfahrt sowie der Automobilindustrie werden Batteriedesigns 18 bis 36 Monate vor Produktionsbeginn eingefroren; Änderungen am Separator während des Produktzyklus erfordern eine erneute Qualifizierung hinsichtlich Sicherheit, Kosten und Zulassung. Im Jahr 2024 zögerten zwei europäische OEMs trotz verifizierter Lebenszyklusanalysen (LCA) hinsichtlich der Integration von Batterien in ihre nach 2007 eingeführten Standardarbeitsanweisungen (SOPs), da die Zeitpläne bereits feststanden. Daher führt überlegene Technologie nicht automatisch zu einer sofortigen Verfügbarkeit – der Zeitpunkt ist entscheidender als die Leistung. Die Einführung neuer Technologien kann nur im Zuge von Plattformaktualisierungen erfolgen, was die Verbreitung bewusst verlangsamt.
Markt für Lithiumbatterien mit Trockenseparator: Berichtsumfang
| Berichtsattribute | Berichtdetails |
|---|---|
| Berichtsname | Markt für Lithiumbatterien mit Trockenseparator |
| Marktgröße im Jahr 2024 | USD 3.55 Milliarde |
| Marktprognose 2034 | USD 8.05 Milliarde |
| Wachstumsrate | CAGR von 10.80% |
| Seitenzahl | 212 |
| Wichtige abgedeckte Unternehmen | LG Energy Solution, Panasonic Energy, Samsung SDI, CATL, BYD, Envision AESC, EVE Energy, Gotion High-Tech, Farasis Energy, Murata Manufacturing, Amperex Technology Limited (ATL), Toshiba Battery, Hitachi Chemical (Showa Denko Materials), Johnson Matthey Battery Materials, Li-Cycle und andere. |
| Abgedeckte Segmente | Nach Art, Material, Endnutzern und Region |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik (APAC), Lateinamerika, Naher Osten und Afrika (MEA) |
| Basisjahr | 2024 |
| Historisches Jahr | 2019 - 2023 |
| Prognosejahr | 2025 - 2034 |
| Anpassungsumfang | Nutzen Sie maßgeschneiderte Kaufoptionen, um Ihren genauen Forschungsanforderungen gerecht zu werden. Anfrage zur Anpassung |
Markt für Lithiumbatterien mit Trockenseparator: Segmentierung
Der globale Markt für Lithiumbatterien mit Trockenseparator ist nach Typ, Material, Endnutzer und Region segmentiert.
Basierend auf dem Materialtyp lässt sich die globale Lithiumbatterieindustrie für Trockenseparatoren in mikroporöse, keramikbeschichtete und Komposit-Separatoren unterteilen. Mikroporöse Trockenseparatoren dominieren den Markt aufgrund ihrer ausgereiften Herstellbarkeit, breiten Kompatibilität und Kosteneffizienz in Energiespeichersystemen, Elektrofahrzeugen und tragbaren Zellen. Ihre mechanische Homogenität und geringe Dicke ermöglichen eine hohe Energiedichte ohne aufwendige Grenzflächentechnik. OEMs bevorzugen mikroporöse Folien für eine schnelle Qualifizierung und geringe Reibungsverluste bei der Linienumwandlung. Ihre hohe Verfügbarkeit und die nachgewiesene Sicherheit sichern ihnen eine führende Position.
Basierend auf dem Material ist der globale Markt für Lithiumbatterien mit Trockenseparatoren in Polyethylen und Polypropylen unterteilt. Polyethylen (PE) hält aufgrund seiner mikroporösen Struktur, die ein exzellentes Abschaltverhalten und einen gleichmäßigen Ionentransport bei hohen C-Raten ermöglicht, einen führenden Marktanteil. PE-Folien unterstützen Energiespeichersysteme (ESS) und Elektrofahrzeuge (EV), bei denen die Verhinderung des thermischen Durchgehens ein kritischer Faktor für die Beschaffung ist. Ihre Konsistenz und Verarbeitbarkeit reduzieren das Qualifizierungsrisiko für Zelllinien der ersten Generation. Diese Kombination aus Skalierbarkeit, Sicherheit und Kosten macht PE zum führenden Material.
Basierend auf den Endnutzern ist der globale Markt in die Segmente Automobil, Unterhaltungselektronik, Energiespeicherung und Sonstige unterteilt. Das Automobilsegment ist führend, wobei die Beschaffung von Batterien für Elektrofahrzeuge alle anderen Segmente sowohl hinsichtlich Investitionsausgaben als auch GWh-Verpflichtungen deutlich übertrifft. OEMs priorisieren Trockenseparatoren für thermische Sicherheit, höhere Energiedichte und die Einhaltung der Vorschriften für lösungsmittelfreie Technologien in Plattformen der nächsten Generation. Lange Qualifizierungszyklen sichern die ausgewählten Separator-Frameworks für mehrjährige Produktionsmengen. Dieser Faktor trägt maßgeblich zur Segmentdominanz bei.
Markt für Lithiumbatterien mit Trockenseparator: Regionale Analyse
Der asiatisch-pazifische Raum wird im Prognosezeitraum ein deutliches Wachstum verzeichnen
Der asiatisch-pazifische Raum wird voraussichtlich seine führende Rolle auf dem globalen Markt für Lithium-Ionen-Batterien mit Trockenseparatoren behaupten. Treiber dieser Entwicklung sind die Kernkompetenzen in der Zell- und Separatorenfertigung, die Nachfrage der Automobilindustrie (bedingt durch den chinesischen Exportboom von Elektrofahrzeugen) sowie die Angleichung von Genehmigungs-, Kosten- und politischen Rahmenbedingungen. Über 80 % der weltweiten Produktionskapazität für Lithium-Ionen-Zellen befinden sich im asiatisch-pazifischen Raum, wobei China fast 75 % und Japan und Korea zusammen 10–12 % ausmachen. Die Separatorenlinien sind in unmittelbarer Nähe der Zellgigafabriken angesiedelt, um Transportkosten und Verzögerungen bei der Qualifizierung zu vermeiden. Diese enge Verzahnung festigt die Position der Region als wichtigstes Zentrum für Angebot und Nachfrage nach Trockenseparatoren.
Darüber hinaus wird China voraussichtlich fast 60 % der weltweiten Elektrofahrzeugproduktion (2024) ausmachen, wobei die mit CATL verbundenen OEMs, BYD und Tesla-Shanghai die Nachfrage im Gigawattstundenbereich (GWh) decken. Der Anstieg der Elektrofahrzeugexporte nach Lateinamerika und Europa erfordert konforme, hochsichere Separatoren und fördert so zunächst die Einführung von Trockenverfahren im asiatisch-pazifischen Raum. Mengenabhängige Einkäufe bieten asiatisch-pazifischen Lieferanten Kostendeckungspreise, die andere nicht erreichen können.
Darüber hinaus vermeidet das Trockenverfahren Investitionskosten für die NMP-Wiederherstellung – ein entscheidender Faktor im asiatisch-pazifischen Raum, wo Bauzeit und Investitionskosten pro Tonne wichtige Leistungskennzahlen darstellen. Die Förderprogramme Koreas und Chinas subventionieren weiterhin Werkzeuge für die Wertschöpfungskette der Batterieindustrie und gewähren Steueranreize – was den erzielten Preis pro Quadratmeter senkt. Dank 2- bis 4-mal schnellerer Genehmigungszyklen als in den USA und der EU kann der asiatisch-pazifische Raum seine Kapazitäten als Erster in Betrieb nehmen.
Nordamerika ist die zweitgrößte Region im globalen Markt für Lithiumbatterien mit Trockenseparatoren. Treiber dieser Entwicklung sind die geplante Gigafactory-Produktion, die durch IRA- und Local-Content-Vorgaben bedingte Förderung der Produktion im Inland sowie der Zugang zu Kapital und die Möglichkeit der gemeinsamen Nutzung von Produktionsstätten für Kathoden und Zellen. Nordamerika plant bis 2030 eine Zellkapazität von über 1.1–1.3 TWh und liegt damit weltweit an zweiter Stelle hinter dem asiatisch-pazifischen Raum. In Kanada und den USA werden Trockenseparatoren bereits frühzeitig in Produktionslinien für Elektrofahrzeugzellen spezifiziert, um die Sicherheits- und Lösungsmittelfreiheitsanforderungen zu erfüllen. Diese im Voraus gebuchten Kapazitäten sichern eine mehrjährige Nachfrage, noch bevor die Produktionslinien in Betrieb gehen.
Darüber hinaus koppelt der US-Inflationsreduktionsgesetz (IRA) Steuergutschriften in Höhe von 35 USD/kWh für Zellen und 10 USD/kWh für Gehäuse an den nordamerikanischen Wertschöpfungsanteil. Trockenverfahren vermeiden komplexe Lösungsmittelrückgewinnungssysteme und vereinfachen so die Produktion im Rahmen der durch den IRA beschleunigten Fertigungsprozesse. OEMs vergeben Vorverträge für die Separatorlieferung, um konforme Lieferketten für die Inanspruchnahme der Steuergutschriften zu sichern.
Darüber hinaus hat Nordamerika seit 2022 über 60 Milliarden US-Dollar an Kapital für die Zelllieferkette aufgebracht – die größte Summe außerhalb Asiens –, was die lokale Ansiedlung von Separatoren ermöglicht. Die gemeinsame Nutzung von Produktionslinien mit Kathoden- und Zellfertigungsanlagen reduziert Logistikaufwand, Qualifizierungszeiten und Ausschuss. Diese kapitalgetriebene Dynamik der gemeinsamen Ansiedlung festigt die Position der Region als zweitführender Standort.
Markt für Lithiumbatterien mit Trockenseparator: Wettbewerbsanalyse
Die führenden Akteure auf dem globalen Markt für Lithiumbatterien mit Trockenseparator sind:
- LG Energielösung
- Panasonic Energie
- Samsung SDI
- CATL
- BYD
- Stellen Sie sich AESC . vor
- EVE-Energie
- Gotion High-Tech
- Farasis-Energie
- Murata Fertigung
- Amperex Technology Limited (ATL)
- Toshiba Batterie
- Hitachi Chemical (Showa Denko Materials)
- Johnson Matthey Batteriematerialien
- Li-Zyklus
Markt für Lithiumbatterien mit Trockenseparator: Wichtigste Markttrends
Lokalisierung der Separatorversorgung in der Nähe von Zell- und Kathodenknotenpunkten:
Europa und Nordamerika bieten attraktive Möglichkeiten zur gemeinsamen Nutzung von Trennanlagen mit Zellstofffabriken, um die Anforderungen von CBAM/IRA/CFP zu erfüllen. Die gemeinsame Nutzung reduziert Transportrisiken, Auditverzögerungen und Ausschuss. Trockentrennanlagen sind in diesen neuen, lokal ausgerichteten Anlagen überrepräsentiert.
Verkürzung der Qualifizierungszeiten durch gemeinsame Entwicklung von OEM und Zulieferern:
Automobilhersteller verkürzen Validierungszyklen, indem sie Separatorlieferanten frühzeitig in die Stapelkonstruktion einbinden. Digitale Zwillinge und gemeinsame Qualifizierung reduzieren die Zyklen von 18–24 Monaten auf 9–14 Monate. Dies beschleunigt den Übergang von der Pilotphase zur Serieneinführung von Trockenfolien.
Der globale Markt für Lithiumbatterien mit Trockenseparator ist wie folgt segmentiert:
Nach Typ
- Microporous
- Keramikbeschichtet
- Zusammengesetzt
Nach Material
- Polyethylen
- Polypropylen
Von Endbenutzern
- Automobilindustrie
- Consumer Elektronik
- ENERGIESPEICHER
- Sonstiges
Nach Region
- Nordamerika
- Die USA
- Kanada
- Mexiko
- Europa
- Frankreich
- Die UK
- Spanien
- Deutschland
- Italien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest of Asia Pacific
- Der Nahe Osten und Afrika
- Saudi-Arabien
- UAE
- Ägypten
- Kuwait
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Eine Lithiumbatterie mit Trockenseparator ist eine Lithium-Ionen-Zelle, die anstelle einer flüssigkeitsgetränkten, porösen Membran einen trockenen Polymerseparator im Feststoffverfahren verwendet, um Anode und Kathode zu trennen und gleichzeitig den Ionentransport zu ermöglichen. Diese Separatoren werden lösungsmittelfrei hergestellt, was die thermische Stabilität, die mechanische Festigkeit und die Sicherheit unter extremen Bedingungen verbessert.
Der globale Markt für Lithium-Batterien mit Trockenseparator dürfte aufgrund der steigenden Nachfrage nach Elektrofahrzeugen und Hybridfahrzeugen, der Miniaturisierung von Unterhaltungselektronik und der erhöhten Energiedichteziele bei Batterien wachsen.
Einer Studie zufolge betrug der globale Markt für Lithiumbatterien mit Trockenseparator im Jahr 2024 rund 3.55 Milliarden US-Dollar und wird voraussichtlich bis 2034 auf rund 8.05 Milliarden US-Dollar anwachsen.
Für den Markt für Lithiumbatterien mit Trockenseparator wird im Zeitraum 2025-2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von rund 10.80 % erwartet.
Die begrenzte Lieferantenbasis, lange OEM-Qualifizierungszyklen, hohe Investitionskosten für die Umstellung der Produktionslinien und die Instabilität der Prozessausbeute hemmen gemeinsam das Wachstum des genannten Marktes.
Es wird erwartet, dass das Segment der Automobil-Endverbraucher bis 2034 den Markt dominieren wird, da die Beschaffung von EV-Batterien die Einführung sicherheitsorientierter Spezifikationen und alle anderen Segmente hinsichtlich der GWh-Nachfrage übertreffen wird.
Es wird erwartet, dass der asiatisch-pazifische Raum im Prognosezeitraum den globalen Markt für Lithiumbatterien mit Trockenseparatoren anführen wird.
Zu den wichtigsten Akteuren auf dem globalen Markt für Lithiumbatterien mit Trockenseparatoren gehören LG Energy Solution, Panasonic Energy, Samsung SDI, CATL, BYD, Envision AESC, EVE Energy, Gotion High-Tech, Farasis Energy, Murata Manufacturing, Amperex Technology Limited (ATL), Toshiba Battery, Hitachi Chemical (Showa Denko Materials), Johnson Matthey Battery Materials und Li-Cycle.
Strategische Chancen bieten sich durch die Lizenzierung von IP für Trockenverfahren, die gemeinsame Ansiedlung von Trockenseparatorlinien mit Gigafabriken und die Bildung von Joint-Venture-Partnerschaften mit OEMs zur Lokalisierung der Lieferketten.
Der Bericht untersucht wichtige Aspekte des Marktes für Lithiumbatterien mit Trockenseparator, einschließlich einer detaillierten Analyse der aktuellen Wachstumsfaktoren und -hemmnisse sowie der zukünftigen Wachstumschancen und Herausforderungen.

Zufriedene Kunden

