Globaler Markt für digitale Mammographie: Größe, Marktanteil, Wachstumstrends und Prognose bis 2034
Markt für digitale Mammographie nach Produkt (2D-Vollfeld-Digitalmammographie, Tomosynthese und 3D-Vollfeld-Digitalmammographie-Tomosynthese), nach Endanwendung (Krankenhäuser, Diagnosezentren und Sonstige) und Region – Globaler und regionaler Branchenüberblick, Marktinformationen, umfassende Analyse, historische Daten und Prognosen 2026–2034
| Marktgröße im Jahr 2025 | Marktprognose 2034 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| USD 1.98 Milliarde | USD 4.74 Milliarde | 10.2% | 2025 |
Branchenperspektive der digitalen Mammographie:
Wie groß wird der globale Markt für digitale Mammographie im Prognosezeitraum sein?
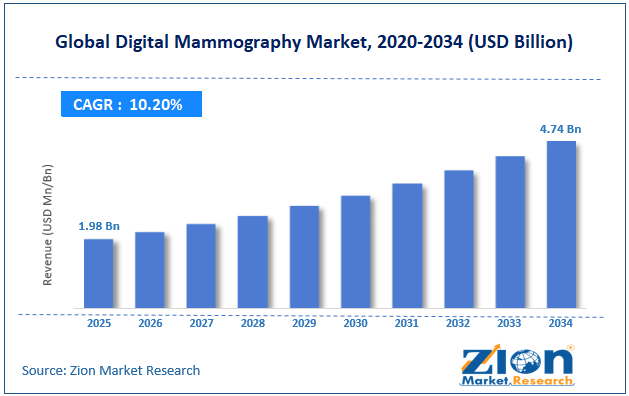
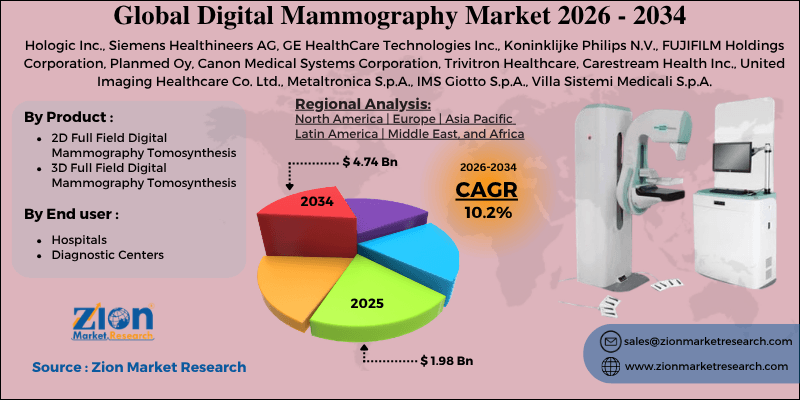
Der globale Markt für digitale Mammographie hatte im Jahr 2025 einen Wert von rund 1.98 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf rund 4.74 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 10.2 % zwischen 2026 und 2034 entspricht.
Wichtige Erkenntnisse
- Laut der Analyse unseres Forschungsanalysten wird der globale Markt für digitale Mammographie im Prognosezeitraum (2026-2034) voraussichtlich jährlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 10.2 % wachsen.
- Der globale Markt für digitale Mammographie hatte im Jahr 2025 einen Wert von rund 1.98 Milliarden US-Dollar und soll bis 2034 auf 4.74 Milliarden US-Dollar anwachsen.
- Es wird erwartet, dass das wachsende Bewusstsein bei Frauen den Markt für digitale Mammographie ankurbeln wird.
- Basierend auf dem Produkt dominiert das Segment der digitalen 2D-Vollfeld-Mammographie mit einem Umsatzanteil von 62 % im Jahr 2025.
- Basierend auf der Endverwendung, die Krankenhaussegment wird im Jahr 2025 einen Marktanteil von 46 % halten.
- Nach Regionen betrachtet dominiert Nordamerika den Markt für digitale Mammographie mit einem Umsatzanteil von 36.5 % im Jahr 2025.
Markt für digitale Mammographie: Überblick
Der Markt für digitale Mammographie umfasst weltweit Mammographiegeräte , die digitale Rezeptoren und Computertechnologie nutzen, um Röntgenbilder der Brust zu erfassen, zu verarbeiten, zu speichern und zu betrachten und so Anomalien zu diagnostizieren. Während die filmbasierte Mammographie Röntgenfilme zur Erkennung von Auffälligkeiten verwendet, wandelt die digitale Mammographie das Röntgensignal in Computersignale um. Dies ermöglicht eine einfachere Bildinterpretation, -speicherung und -übertragung und bietet Radiologen direkten Zugriff auf Brustbilder. Der Markt für digitale Mammographie umfasst Produkte wie FFDM- und 3D-Mammographie, Hardwarekomponenten, Softwaresysteme und Dienstleistungen. Zu den Wachstumstreibern des Marktes für digitale Mammographie zählen die steigende Prävalenz von Brustkrebs und das wachsende Bewusstsein für Früherkennung. Weitere wichtige Faktoren sind die zunehmende Beliebtheit von Brustkrebs-Screening-Programmen, die Entwicklung fortschrittlicher Bildgebungstechniken zur Verbesserung der Bildauflösung und -effizienz sowie der Einsatz minimalinvasiver Diagnoseverfahren zur Tumoridentifizierung. Künstliche Intelligenz (KI) in Verbindung mit computergestützten Detektionssystemen (CAD) verbessert die Interpretation von Mammographiebildern und die diagnostische Effizienz und treibt so das Wachstum digitaler Mammographiesysteme in Krankenhäusern, diagnostischen Bildgebungszentren und Brustgesundheitskliniken weiter voran.
Auswirkungen des Krieges zwischen den USA und Israel auf den Iran-Markt für digitale Mammographie
Der Krieg zwischen den USA und Israel gegen den Iran wird, wie erwartet, den iranischen Markt für digitale Mammographie kurzfristig negativ beeinflussen. Dies geschieht durch die Unterbrechung von Lieferketten im Gesundheitswesen, erhöhte Transport- und Gerätekosten sowie die Unfähigkeit, spezialisierte Bildgebungsgeräte (einschließlich Ersatzteile und Software) ins Land zu importieren. Kriegsbedingte Beschränkungen entlang der Straße von Hormus haben logistische Probleme verursacht und die Kosten für Gesundheitsprodukte in der Region erhöht. Sanktionen stellen ein bereits bestehendes Hindernis dar, das die Beschaffung sowie den Kundendienst und die Wartung von medizinischen Großgeräten im Iran erschwert. Der andauernde Krieg und die Priorisierung der Notfall- und Traumabehandlung werden voraussichtlich die Ausgaben für nicht-notfallmäßige Diagnosegeräte, einschließlich digitaler Mammographiegeräte, verzögern. Der chronische Bedarf an Brustkrebsvorsorge und die Erneuerung veralteter radiologischer Geräte werden voraussichtlich die langfristige Markterholung vorantreiben.
Markt für digitale Mammographie: Dynamik
Wachstumsbeschleuniger
Wie beeinflusst die steigende Verbreitung von Brustkrebs den Markt für digitale Mammographie?
Die weltweit steigende Brustkrebsrate treibt das Wachstum des Marktes für digitale Mammographie maßgeblich an. Die zunehmenden Patientenzahlen erhöhen die Nachfrage nach Früherkennung, Screening und bildgebenden Verfahren zur frühzeitigen Diagnostik für die Behandlung. Das US-amerikanische Nationale Krebsinstitut (NCI) schätzt die Inzidenz in den USA für das Jahr 2025 wie folgt: Es wird mit etwa 316,950 Neuerkrankungen an invasivem Brustkrebs bei Frauen gerechnet. Für DCIS werden 59,080 Fälle erwartet. Schätzungsweise 42,170 Frauen werden 2025 in den USA an Brustkrebs sterben. Brustkrebs wird damit die häufigste Krebsart bei US-amerikanischen Frauen sein. Dieser Trend spiegelt sich auch in den US-amerikanischen Überwachungsdaten wider. Die Inzidenzdaten des SEER-Programms des NCI zeigen einen jährlichen Anstieg der altersstandardisierten Brustkrebsinzidenz um 0.7 % im Zeitraum von 2014 bis 2023, was die zunehmende Krankheitslast in der Bevölkerung bestätigt. Die zunehmende Krankheitslast hat Regierungen und Gesundheitsdienstleister veranlasst, die Mammographie-Vorsorgeuntersuchungen auszuweiten und in moderne Bildgebungsgeräte zu investieren. Da die Mammographie dazu beiträgt, Brustkrebs in frühen Stadien zu erkennen, steigert der verstärkte Fokus auf Früherkennung die Nachfrage nach digitaler Mammographie und 3D-Brusttomosynthese in Brustkliniken, Diagnosezentren und Krankenhäusern zusätzlich.
Fesseln
Hohe Implementierungs- und Bereitstellungskosten stellen ein wesentliches Hindernis für das Wachstum der digitalen Mammographieindustrie dar.
Hohe Implementierungs- und Bereitstellungskosten hemmen das Wachstum der digitalen Mammographiebranche, insbesondere für kleinere Krankenhäuser, Diagnosezentren und Gesundheitseinrichtungen in Schwellenländern und ressourcenarmen Regionen. Zu den Einrichtungskosten gehören der Kauf des Bildgebungsgeräts, die Installation, Raumanpassungen, Bildverarbeitungs-Workstations, Software, Qualitätskontrollprogramme, Schulungen, Wartung und medizinphysikalische Unterstützung. Die FDA gibt an, dass Einrichtungen für digitale Mammographie die Kalibrierung der Geräte, Qualitätssicherung, Wartungsverfahren und geschultes Personal benötigen. Die Einführung der DBT-Technologie zur digitalen Brusttomosynthese stellt eine erhebliche finanzielle Belastung dar. So schätzte die schottische Regierung beispielsweise die Kosten für die Aktivierung von DBT auf etwa 50,000 £ pro Röntgengerät und zusätzlich 4,500 £ pro Jahr für einen Servicevertrag.
Darüber hinaus müssen Einrichtungen für die Durchführung von Biopsien unter Umständen in Biopsiegeräte investieren. Auch die Einhaltung regulatorischer Vorgaben ist mit Kosten verbunden. In den USA beispielsweise müssen Mammographieeinrichtungen Akkreditierungen, jährliche Begutachtungen durch Medizinphysiker, Inspektionen, Qualitätssicherungsmaßnahmen und weitere Anforderungen des Mammography Quality Standards Act erfüllen. Folglich schrecken die hohen Investitions- und laufenden Kosten Krankenhäuser und andere Einrichtungen davon ab, neue Geräte anzuschaffen und in 3D-Technologie zu investieren . Dies hemmt das Wachstum der digitalen Mammographiebranche in einem kostensensiblen Gesundheitswesen.
Chancen
Inwiefern bietet die Entwicklung KI-gestützter digitaler Mammographiesysteme eine lukrative Chance für den Markt der digitalen Mammographie?
Die Entwicklung KI-gestützter digitaler Mammographiesysteme bietet dem Markt für digitale Mammographie große Chancen, da diese Technologien die Geschwindigkeit, Konsistenz und Genauigkeit der Brustbildinterpretation verbessern können. KI-basierte Algorithmen können die Brustdichte schätzen, Mammographiebilder in großen Mengen analysieren, Mikroverkalkungen und verdächtige Knoten erkennen und Radiologen bei der Priorisierung von Untersuchungen unterstützen. „KI ist in der Lage, Mammographien schnell zu analysieren, und vom National Cancer Institute (NCI) geförderte Forschung hat das Potenzial für eine bessere Erkennung von Brustkrebs und eine langfristige Risikobewertung aufgezeigt“, so das National Cancer Institute.
Beispielsweise gab FUJIFILM India, ein führender Anbieter fortschrittlicher diagnostischer Bildgebungslösungen, im Juni 2026 die Installation seines neuesten KI-gestützten digitalen Mammographiesystems AMULET SOPHINITY bei NM Medical in Khar bekannt. Die Ankündigung erfolgte im Rahmen einer Installationsveranstaltung bei NM Medical und unterstrich das kontinuierliche Engagement von FUJIFILM India für den Ausbau der präventiven Gesundheitsinfrastruktur und die Früherkennung von Brustkrebs durch innovative Bildgebungsverfahren.
Challenges
Warum stellt der Mangel an Fachkräften eine erhebliche Herausforderung für das Wachstum der digitalen Mammographiebranche dar?
Das Wachstum des digitalen Mammographiesektors wird durch einen Mangel an qualifiziertem Personal gebremst. Für die Bedienung und Interpretation von Mammographiegeräten werden ausgebildete Radiologen, MTRA und Medizinphysiker benötigt. Die US-amerikanische Arzneimittelbehörde FDA schreibt vor, dass Mammographieeinrichtungen bestimmte Qualifikations- und Ausbildungsstandards für ihr Personal erfüllen müssen. Dies betrifft unter anderem Ärzte, die Mammographien interpretieren, MTRA, die Untersuchungen durchführen, und Medizinphysiker, die die Geräte bewerten. Die Herausforderung verschärft sich mit dem Aufkommen der digitalen Brusttomosynthese (DBT), da diese zusätzliche, modalitätsspezifische Schulungen für interpretierende Ärzte, MTRA und Medizinphysiker erfordert.
Ein Mangel an qualifizierten Fachkräften kann daher die Geräteauslastung beeinträchtigen, die Belastung des vorhandenen Personals erhöhen, die Befundungszeiten verlängern und es Krankenhäusern und Diagnosezentren, insbesondere in ländlichen und unterversorgten Gebieten, erschweren, ihre digitalen Mammographie-Dienstleistungen auszubauen. Der Nationale Beratungsausschuss für Qualitätssicherung in der Mammographie der US-amerikanischen Arzneimittelbehörde FDA (Food and Drug Administration) hat den Mangel an Mammographie-Einrichtungen und medizinischem Fachpersonal in ländlichen Gebieten und Gebieten mit Fachkräftemangel als Problem im Zusammenhang mit dem Zugang zu Mammographie-Leistungen identifiziert.
Markt für digitale Mammographie: Berichtsumfang
| Berichtsattribute | Berichtdetails |
|---|---|
| Berichtsname | Markt für digitale Mammographie |
| Marktgröße im Jahr 2025 | USD 1.98 Milliarde |
| Marktprognose 2034 | USD 4.74 Milliarde |
| Wachstumsrate | CAGR von 10.2% |
| Seitenzahl | 229 |
| Wichtige abgedeckte Unternehmen | Hologic Inc., Siemens Healthineers AG, GE HealthCare Technologies Inc., Koninklijke Philips NV, FUJIFILM Holdings Corporation, Planmed Oy, Canon Medical Systems Corporation, Trivitron Healthcare, Carestream Health Inc., United Imaging Healthcare Co. Ltd., Metaltronica SpA, IMS Giotto SpA, Villa Sistemi Medicali SpA, Allengers Medical Systems Limited, General Medical Merate SpA (GMM) und andere. |
| Abgedeckte Segmente | Nach Produkt, Endverwendung und Region |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik (APAC), Lateinamerika, Naher Osten und Afrika (MEA) |
| Basisjahr | 2025 |
| Historisches Jahr | 2020 - 2024 |
| Prognosejahr | 2026 - 2034 |
| Anpassungsumfang | Nutzen Sie maßgeschneiderte Kaufoptionen, um Ihren genauen Forschungsanforderungen gerecht zu werden. Anfrage zur Anpassung |
Markt für digitale Mammographie: Segmentierung
Produkteinblicke
Warum nimmt das Segment der digitalen 2D-Vollfeld-Mammographie eine so herausragende Stellung auf dem Markt für digitale Mammographie ein?
Das Segment der digitalen 2D-Vollfeld-Mammographie (FFDM) dominiert mit einem Umsatzanteil von 62 % im Jahr 2025. Das Wachstum wird durch die Nachfrage nach konventionellem 2D-Brustscreening, die Erneuerung bestehender Mammographiegeräte und den Ausbau der Infrastruktur für die Brustkrebsdiagnostik gestützt. FFDM bezeichnet die Erstellung von Standard-Röntgenbildern der gesamten Brust mithilfe eines digitalen Empfängers, der typischerweise aus einem digitalen Bildrezeptor, einer Akquisitions-Workstation, einer automatischen Belichtungssteuerung und einer Bildverarbeitungssoftware besteht. Produkteinführungen und Installationen im Jahr 2025 belegen das anhaltende Interesse an dieser Technologie.
Beispielsweise installierte FUJIFILM India im September 2025 ein AMULET Innovality FFDM-System im Vishwam Diagnostics Center in Nizamabad. Dadurch wurde die fortschrittliche Brustkrebsvorsorge erstmals für Frauen in dieser Stadt der zweiten Kategorie zugänglich. Das System erfasst hochauflösende Bilder bei reduzierter Strahlendosis, und sein innovativer Detektor trägt zu klaren Bildern bei, auch von Brüsten mit dichtem Gewebe. Darüber hinaus schrieb das indische Zentrum für Behandlung, Forschung und Ausbildung im Bereich Krebs (ACTREC) 2025 eine Ausschreibung für ein digitales Vollfeld-Mammographiesystem aus, was zur steigenden Anzahl von FFDM-Gerätebeschaffungen beitragen wird.
Einblicke in die Endverwendung
Wie kommt es, dass das Segment der Krankenhäuser den größten Anteil am Markt für digitale Mammographie erobert?
Der Krankenhaussektor wird 2025 mit 46 % den größten Anteil am Markt für digitale Mammographie halten. Angesichts der zunehmenden Brustkrebsvorsorge und des Ausbaus onkologischer Leistungen investieren Krankenhäuser in moderne diagnostische Bildgebung. Typischerweise betreuen Krankenhäuser Tausende von Patienten, verfügen über radiologische Abteilungen, onkologische Behandlungseinheiten und das Personal, das digitale Mammographiegeräte bedient. Laut FDA-Berichten waren im März 2025 8,963 Mammographieeinrichtungen für die Durchführung von Screening-Mammographien zertifiziert, mit 13,759 akkreditierten 2D-Digitalmammographie-Röntgensystemen und über 43 Millionen gemeldeten Mammographieuntersuchungen.
Regionale Einblicke
Welche Faktoren treiben die Entwicklung des nordamerikanischen Marktes für digitale Mammographie an?
Nordamerika dominiert den Markt für digitale Mammographie mit einem Umsatzanteil von 36.5 % im Jahr 2025. Faktoren wie steigende Brustkrebs-Screeningraten, eine fortschrittliche Gesundheitsinfrastruktur, die Ablösung veralteter Mammographiegeräte und die Einführung innovativer Technologien, darunter 3D-Brusttomosynthese und künstliche Intelligenz (KI), werden den Markt voraussichtlich antreiben. Der US-amerikanische Gesundheitssektor ist hochentwickelt und verfügt über deutlich mehr diagnostische Einrichtungen als der Rest der Welt.
Laut der US-amerikanischen Arzneimittelbehörde FDA waren im März 2025 8,962 Einrichtungen zertifiziert, mit 13,759 zugelassenen 2D-Digitalmammographiesystemen. In den USA werden jährlich über 43,000,000 Millionen Mammographien durchgeführt, was 15 % der weltweiten Gesundheitsausgaben entspricht. Die FDA hat die Mammographie als effizienteste Methode zur Brustkrebsvorsorge anerkannt. Derzeit ist in den USA auch der Einsatz fortschrittlicher 3D-Mammographietechnologien zugelassen.
Darüber hinaus steigerte die groß angelegte Markteinführung neuer Produkte im Jahr 2025 den Umsatz der Region. So stellte GE HealthCare beispielsweise auf dem Symposium der Society of Breast Imaging 2025 in den USA im April 2025 das Mammographiesystem Pristina Via™ vor. Das System wurde entwickelt, um die Geschwindigkeit und den Arbeitsablauf in der diagnostischen Bildgebung durch klickfreie Datenerfassung, schnelle Untersuchung, Vergleich mit Voraufnahmen und einen beschleunigten DBT-Bildzyklus zu verbessern. GE HealthCare kündigte die Markteinführung der KI-Technologie SmartMammo™ seines Partners DeepHealth in den USA an. Im November 2025 erhielt GE HealthCare die FDA-Zulassung für Pristina Recon DL – eine KI-gestützte 3D-Mammographie-Rekonstruktionstechnologie, die hochauflösende Bilder mit minimalen Artefakten liefert.
Markt für digitale Mammographie: Wettbewerbsanalyse
Der globale Markt für digitale Mammographie wird von Anbietern wie folgenden dominiert:
- Hologic Inc.
- Siemens Healthineers AG
- GE HealthCare Technologies Inc.
- Koninklijke Philips NV
- FUJIFILM Holdings Corporation
- Planmed Oy
- Canon Medical Systems Corporation
- Trivitron Gesundheitswesen
- Carestream Health Inc.
- United Imaging Healthcare Co. Ltd.
- Metaltronica SpA
- IMS Giotto SpA
- Villa Sistemi Medicali SpA
- Allengers Medical Systems Limited
- General Medical Merate SpA (GMM)
Der globale Markt für digitale Mammographie ist wie folgt segmentiert:
Nach Produkt
- 2D-Vollfeld-Digitalmammographie-Tomosynthese
- 3D-Vollfeld-Digitalmammographie-Tomosynthese
Durch Endverwendung
- Krankenhäuser
- Diagnosezentren
- Sonstiges
Nach Region
- Nordamerika
- Die USA
- Kanada
- Mexiko
- Europa
- Frankreich
- Die UK
- Spanien
- Deutschland
- Italien
- Rest von Europa
- Asien-Pazifik
- China, Kambodscha
- Japan
- Indien
- Australien
- Südkorea
- Rest of Asia Pacific
- Der Nahe Osten und Afrika
- Saudi-Arabien
- UAE
- Ägypten
- Kuwait
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Der Markt für digitale Mammographie ist der globale Markt für Mammographiegeräte, die digitale Rezeptoren und Computertechnologie nutzen, um Röntgenbilder der Brust zu erfassen, zu verarbeiten, zu speichern und anzuzeigen, um Anomalien zu diagnostizieren.
Zu den wichtigsten Wachstumstreibern des Marktes für digitale Mammographie zählen die zunehmende Verbreitung von Brustkrebs, das wachsende Bewusstsein für Früherkennung und routinemäßige Vorsorgeuntersuchungen, der Ausbau staatlich geführter Brustkrebs-Screening-Programme und die steigenden Gesundheitsausgaben.
Zu den größten Herausforderungen, die das Wachstum des Marktes für digitale Mammographie hemmen, zählen die hohen Kosten für Geräte, Installation und Wartung, insbesondere für fortschrittliche 3D-Mammographie und KI-integrierte Systeme. Auch der Mangel an qualifizierten Radiologen, Technikern und Medizinphysikern kann die effektive Systemnutzung einschränken, vor allem in ländlichen und unterversorgten Gebieten.
Basierend auf dem Produkt wird erwartet, dass das Segment der digitalen 2D-Vollfeld-Mammographie das Wachstum des Marktes für digitale Mammographie im Prognosezeitraum dominieren wird.
Zu den wichtigsten neuen Trends und Innovationen, die den Markt für digitale Mammographie beeinflussen, zählt die rasche Integration künstlicher Intelligenz (KI) für die Läsionserkennung, die Priorisierung von Screening-Untersuchungen, die Beurteilung der Brustdichte und die Krebsrisikoprognose. KI-gestützte Mammographie wird zunehmend in realen Screening-Programmen evaluiert. Eine Studie aus dem Jahr 2025, veröffentlicht in Nature Medicine, berichtet von höheren Krebserkennungsraten ohne Anstieg der Rückrufraten.
Dem Bericht zufolge hatte der globale Markt für digitale Mammographie im Jahr 2025 einen Wert von rund 1.98 Milliarden US-Dollar und wird voraussichtlich bis 2034 auf rund 4.74 Milliarden US-Dollar anwachsen.
Es wird erwartet, dass der globale Markt für digitale Mammographie im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10.2 % wachsen wird.
Das Wachstum der globalen digitalen Mammographiebranche wird im Prognosezeitraum voraussichtlich von Nordamerika angeführt werden.
Der globale Markt für digitale Mammographie wird unter anderem von Unternehmen wie Hologic, Inc., Siemens Healthineers AG, GE HealthCare Technologies Inc., Koninklijke Philips NV, FUJIFILM Holdings Corporation, Planmed Oy, Canon Medical Systems Corporation, Trivitron Healthcare, Carestream Health, Inc., United Imaging Healthcare Co., Ltd., Metaltronica SpA, IMS Giotto SpA, Villa Sistemi Medicali SpA, Allengers Medical Systems Limited und General Medical Merate SpA (GMM) dominiert.
Der Marktbericht zur digitalen Mammographie umfasst den geografischen Markt sowie eine umfassende Wettbewerbsanalyse. Er beinhaltet außerdem eine Cashflow-Analyse, eine Gewinnanalyse, eine Warenkorbanalyse, eine Marktanalyse, eine Stimmungsanalyse, eine PESTLE-Analyse, eine Trendanalyse, eine SWOT-Analyse, eine Analyse des Marktgebiets, eine Angebots- und Nachfrageanalyse, eine Analyse der fünf Wettbewerbskräfte nach Porter sowie eine Wertschöpfungskettenanalyse.
Zufriedene Kunden