Marktgröße, Marktanteil, Trends und Wachstum für klinische Workflow-Lösungen 2032
Markt für klinische Workflow-Lösungen – nach Typ (Datenintegrationslösungen und Lösungen für die Zusammenarbeit in der Pflege), nach Endverbrauch (Krankenhäuser und ambulante Pflegezentren) und nach Region – Globale Branchenperspektive, umfassende Analyse und Prognose, 2024–2032
| Marktgröße im Jahr 2023 | Marktprognose 2032 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| USD 10.70 Milliarde | USD 30.65 Milliarde | 12.4% | 2023 |
Markteinblicke für klinische Workflow-Lösungen
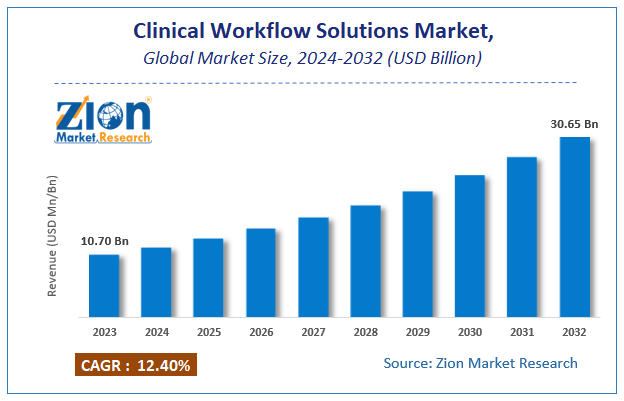
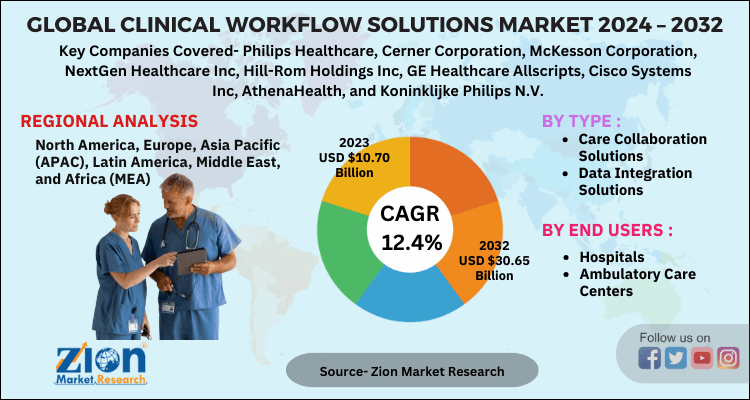
Laut einem Bericht von Zion Market Research wurde der globale Markt für Lösungen für klinische Arbeitsabläufe im Jahr 2023 auf 10.70 Milliarden US-Dollar geschätzt und soll bis 2032 auf 30.65 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12.4 % im Prognosezeitraum 2024-2032 entspricht.
Dieser Bericht untersucht die Stärken, Schwächen, Chancen und Risiken des Marktes. Darüber hinaus bietet er wertvolle Einblicke in die Wachstumstreiber, Herausforderungen und Zukunftsaussichten des Marktes für klinische Workflow-Lösungen im nächsten Jahrzehnt.
Marktgröße und Branchenanalyse für klinische Workflow-Lösungen
Der Bericht bietet eine Bewertung und Analyse des Marktes für Lösungen zur Optimierung klinischer Arbeitsabläufe auf globaler und regionaler Ebene. Die Studie beinhaltet eine umfassende Analyse des Wettbewerbs, der Marktbeschränkungen, der Umsatzprognosen, der Chancen, der sich entwickelnden Trends und branchenvalidierter Daten. Der Bericht enthält historische Daten von 2018 bis 2022 sowie eine Umsatzprognose (in Milliarden US-Dollar) für den Zeitraum von 2024 bis 2032.
Markt für klinische Workflow-Lösungen: Überblick
Lösungen für klinische Arbeitsabläufe erleichtern die effektive Koordination zwischen Ärzten, Klinikpersonal und Patienten. Darüber hinaus trägt die Integration dieser Lösungen in E-Health-Systeme zur effizienten Durchführung von E-Health-Diensten bei. Klinische Arbeitsablauflösungen bieten Funktionen, die die Versorgungsqualität, die Patientenkoordination und die Patientenzufriedenheit verbessern sowie Medikationsfehler und Nebenwirkungen reduzieren. Sie ermöglichen zudem patientenzentrierte Arbeitsabläufe durch die Datenbanksynchronisierung über verschiedene Abteilungen hinweg. Darüber hinaus steigern klinische Arbeitsablauflösungen die Effizienz der Zusammenarbeit in Kliniken durch den Einsatz papierloser Arbeitsabläufe.
Markt für klinische Workflow-Lösungen: Wachstumstreiber
Die enorme Nachfrage nach qualitativ hochwertigen Patientendienstleistungen in Krankenhäusern dürfte neue Wachstumschancen für den Markt für klinische Workflow-Lösungen eröffnen. Darüber hinaus werden günstige staatliche Richtlinien zur Implementierung von IT-Lösungen im Gesundheitswesen sowie die Notwendigkeit, Patientenanliegen in Kliniken vorrangig zu berücksichtigen, die Expansion dieser Branche weiter vorantreiben. Der massive Einsatz elektronischer Patientenakten in Krankenhausinformationssystemen aufgrund der gestiegenen Patientenzahlen nach der COVID-19-Pandemie wird die Geschäftsentwicklung prägen. Der Bedarf an Kostensenkungen im Gesundheitswesen dürfte zu einer breiten Anwendung klinischer Workflow-Lösungen im Gesundheitssektor führen und somit das Wachstum dieses Marktes weiter ankurbeln.
Markt für klinische Workflow-Lösungen: Berichtsumfang
| Berichtsattribute | Berichtdetails |
|---|---|
| Berichtsname | Markt für klinische Workflow-Lösungen |
| Marktgröße im Jahr 2023 | USD 10.70 Milliarde |
| Marktprognose 2032 | USD 30.65 Milliarde |
| Wachstumsrate | CAGR von 12.4% |
| Seitenzahl | 144 |
| Wichtige abgedeckte Unternehmen | Philips Healthcare, Cerner Corporation, McKesson Corporation, NextGen Healthcare Inc, Hill-Rom Holdings Inc, GE Healthcare Allscripts, Cisco Systems Inc, AthenaHealth und Koninklijke Philips NV |
| Abgedeckte Segmente | Nach Typ, Endverwendung und Region |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik (APAC), Lateinamerika, Naher Osten und Afrika (MEA) |
| Basisjahr | 2023 |
| Historisches Jahr | 2018 - 2022 |
| Prognosejahr | 2024 - 2032 |
| Anpassungsumfang | Nutzen Sie maßgeschneiderte Kaufoptionen, um Ihren genauen Forschungsanforderungen gerecht zu werden. Anfrage zur Anpassung |
Darüber hinaus haben die Digitalisierung und staatliche Initiativen zur effektiven Nutzung der Interoperabilität das Marktwachstum vorangetrieben. Darüber hinaus haben große Gesundheitsdienstleister und Kliniken Lizenzverträge mit IT-Dienstleistern zur Nutzung ihrer Produkte abgeschlossen, was dem Wachstum des Marktes für klinische Workflow-Lösungen neuen Schwung verliehen hat.
Regionale Landschaft
Nordamerika wird bis 2032 maßgeblich zum regionalen Marktanteil beitragen
Das Wachstum des Marktes für klinische Workflow-Lösungen in Nordamerika im Zeitraum 2024–2032 ist auf den Anstieg der Patienteneinweisungen in Kliniken und Krankenhäuser ( nach dem Ausbruch der COVID-19-Pandemie ) zurückzuführen, der zu einem enormen Datenaufkommen geführt hat. Darüber hinaus wird die umfangreiche Finanzierung von Forschungs- und Entwicklungsprogrammen im Bereich klinischer Workflow-Lösungen dazu beitragen, die Reichweite dieser Lösungen in Nordamerika über Länder wie die USA und Kanada hinaus zu erweitern und somit das regionale Marktwachstum zu optimieren. Die starke Präsenz von Anbietern klinischer Workflow-Dienstleistungen in der Region wird den Markt für klinische Workflow-Lösungen auf dem Subkontinent in naher Zukunft erheblich vergrößern.
Wettbewerbslandschaft
Zu den wichtigsten Akteuren, die das Marktwachstum beeinflussen und im Bericht profiliert werden, gehören:
- Philips Healthcare
- Cerner Corporation
- McKesson Corporation
- NextGen Healthcare
- Hill-Rom-Beteiligungen
- GE Healthcare Allscripts
- Cisco Systems
- AthenaGesundheit
- Koninklijke Philips NV
Der globale Markt für klinische Workflow-Lösungen ist wie folgt segmentiert:
Nach Typ
- Lösungen für die Zusammenarbeit in der Pflege
- Datenintegrationslösungen
Nach Endverwendung
- Krankenhäuser
- Ambulante Pflegezentren
Nach Region
- Nordamerika
- Die USA
- Kanada
- Mexiko
- Europa
- Frankreich
- Die UK
- Spanien
- Deutschland
- Italien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest of Asia Pacific
- Der Nahe Osten und Afrika
- Saudi-Arabien
- UAE
- Ägypten
- Kuwait
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Die enorme Nachfrage nach qualitativ hochwertigen Patientendienstleistungen in Krankenhäusern dürfte neue Wachstumschancen für den Markt für klinische Workflow-Lösungen eröffnen. Darüber hinaus werden günstige staatliche Richtlinien zur Implementierung von IT-Lösungen im Gesundheitswesen sowie die Notwendigkeit, Patientenanliegen in Kliniken vorrangig zu berücksichtigen, die Expansion dieser Branche vorantreiben. Der massive Einsatz elektronischer Patientenakten in Krankenhausinformationssystemen aufgrund der gestiegenen Patientenzahlen nach der COVID-19-Pandemie wird die Geschäftsentwicklung maßgeblich beeinflussen. Der Bedarf an Kostensenkungen im Gesundheitswesen dürfte zu einer breiten Anwendung klinischer Workflow-Lösungen im Gesundheitssektor führen und somit das Wachstum des Marktes weiter ankurbeln. Auch die Digitalisierung und staatliche Initiativen zur effektiven Nutzung von Interoperabilität haben die Marktexpansion beschleunigt.
Der Markt für Lösungen für klinische Arbeitsabläufe wird im Jahr 2023 einen Wert von 10.70 Milliarden US-Dollar haben und bis 2032 voraussichtlich auf 30.65 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate von etwa 12.4 % zwischen 2024 und 2032 entspricht.
Nordamerika wird im Prognosezeitraum einen bedeutenden Beitrag zum regionalen Marktwachstum leisten. Dieser Aufschwung wird durch den Anstieg der Patienteneinweisungen in Kliniken und Krankenhäuser (nach dem Ausbruch der COVID-19-Pandemie) und die damit einhergehende Generierung enormer Datenmengen begünstigt. Darüber hinaus wird die umfangreiche Finanzierung von Forschungs- und Entwicklungsprogrammen im Bereich klinischer Workflow-Lösungen dazu beitragen, die Reichweite in Nordamerika über Länder wie die USA und Kanada hinaus zu erweitern und so das regionale Marktwachstum zu optimieren. Die starke Präsenz von Anbietern klinischer Workflow-Dienstleistungen in der Region wird den Markt für klinische Workflow-Lösungen auf dem Subkontinent in naher Zukunft erheblich vergrößern.
Zu den wichtigsten Marktteilnehmern gehören Philips Healthcare, Cerner Corporation, McKesson Corporation, NextGen Healthcare, Inc., Hill-Rom Holdings, Inc., GE Healthcare Allscripts, Cisco Systems, Inc., AthenaHealth und Koninklijke Philips NV
Der Markt für klinische Workflow-Lösungen wird im Jahr 2023 einen Wert von 10.70 Milliarden US-Dollar haben und bis 2032 voraussichtlich auf 30.65 Milliarden US-Dollar anwachsen.
Zufriedene Kunden