Globale Marktgröße, Anteil, Wachstum, Prognose für Lösungen zur klinischen Risikogruppierung 2032
Marktanalyse für Lösungen zur klinischen Risikogruppierung nach Produkt (Dashboard-Analyselösungen, Scorecards & Visualisierungstools und Risikoberichtslösungen); nach Bereitstellungsmodus (öffentliche Cloud, private Cloud und Hybrid-Cloud) für Kostenträger, Krankenhäuser, Langzeitpflegeeinrichtungen, ambulante Versorgungszentren und andere Endnutzer: Globale Branchenperspektive, umfassende Analyse und Prognose 2024–2032
| Marktgröße im Jahr 2023 | Marktprognose 2032 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| 750.38 Mio. USD | 2498.6 Mio. USD | 14.3% | 2023 |
Wie groß ist der Markt für Lösungen zur klinischen Risikogruppierung?
Der globale Markt für Lösungen zur klinischen Risikogruppierung wurde 2023 auf 750.38 Millionen US-Dollar geschätzt und soll bis Ende 2032 auf 2498.6 Millionen US-Dollar anwachsen. Dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14.3 % im Prognosezeitraum. Der Bericht analysiert die Wachstumstreiber, Hemmnisse und Auswirkungen auf die Nachfrage im globalen Markt für Lösungen zur klinischen Risikogruppierung im Prognosezeitraum. Er bietet zudem Unterstützung bei der Erschließung und Nutzung sich bietender Chancen in diesem Marktsegment.
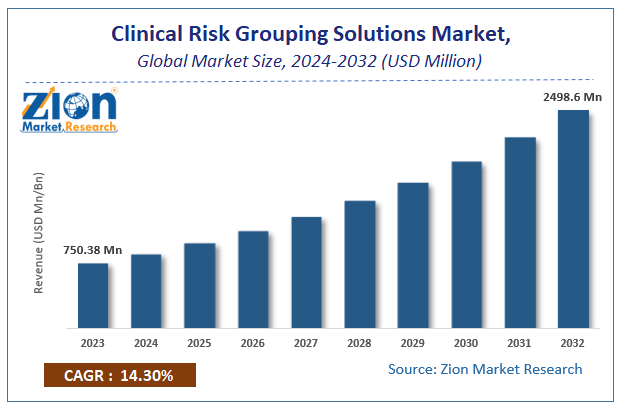
Globaler Markt für Lösungen zur klinischen Risikogruppierung: Branchenperspektive
Der Bericht enthält Prognosen und Analysen zum Markt für Lösungen zur klinischen Risikogruppierung auf globaler und regionaler Ebene. Die Studie liefert historische Daten aus dem Jahr 2018 sowie Prognosen für den Zeitraum von 2024 bis 2032 auf Basis des Umsatzes (in Mio. USD). Die Studie untersucht Treiber und Hemmnisse für den Markt für Lösungen zur klinischen Risikogruppierung sowie deren Auswirkungen auf die Nachfrage im Prognosezeitraum. Darüber hinaus untersucht der Bericht die Chancen im Markt für Lösungen zur klinischen Risikogruppierung auf globaler und regionaler Ebene.
Globaler Markt für Lösungen zur klinischen Risikogruppierung: Überblick
Um den Nutzern dieses Berichts einen umfassenden Überblick über den Markt für Lösungen zur klinischen Risikogruppierung zu geben, haben wir eine Wettbewerbslandschaft und eine Analyse des Fünf-Kräfte-Modells von Porter für den Markt aufgenommen. Die Studie umfasst eine Marktattraktivitätsanalyse, bei der alle Segmente anhand ihrer Marktgröße, Wachstumsrate und allgemeinen Attraktivität verglichen werden.
Der Bericht bietet eine Marktanteilsanalyse, um einen umfassenderen Überblick über die wichtigsten Akteure im Markt für Lösungen zur klinischen Risikogruppierung zu geben. Darüber hinaus deckt der Bericht wichtige strategische Entwicklungen des Marktes ab, darunter Akquisitionen und Fusionen, Produkteinführungen, Vereinbarungen, Partnerschaften, Kooperationen und Joint Ventures, Forschung und Entwicklung sowie die regionale Expansion wichtiger Marktteilnehmer im Bereich Lösungen zur klinischen Risikogruppierung auf globaler und regionaler Ebene.
Globaler Markt für Lösungen zur klinischen Risikogruppierung: Wachstumsdynamik
Die Lösung zur klinischen Risikogruppierung (CRG) ist ein System zur Bevölkerungsklassifizierung, das ambulante und stationäre Diagnose- und Prozedurencodes, den funktionellen Gesundheitszustand und Arzneimitteldaten nutzt, um jede Person einer eindeutigen, nach Schweregrad angepassten Gruppe zuzuordnen. Die klinische Risikogruppierung ist ein kategoriales Klassifizierungssystem, das auf klinischen Erkenntnissen basiert und administrative Daten verwendet, um Erwachsene und Kinder mit chronischen Erkrankungen zu identifizieren. Die CRG-Software verwendet fundierte klinische Logik, um jede Person einer bestimmten Risikogruppe zuzuordnen. Klinische Risikogruppen werden verwendet, um Behandlungsmuster von Ärzten und die Inanspruchnahme von Gesundheitsleistungen zu analysieren, die Prävalenz chronischer oder angeborener Erkrankungen zu verfolgen, die Risikoadjustierung für Preisgestaltung und Pauschalvergütung zu optimieren usw.
Lösungen zur klinischen Risikogruppierung gewinnen aufgrund ihrer Vorteile und des wachsenden Bedarfs an Risikomanagement zur Verbesserung der Patientenversorgung, Reduzierung von Fehlern und verstärkten Nutzung von Big-Data-Lösungen zunehmend an Bedeutung. Allerdings können Infrastrukturmängel, Datenschutzprobleme und der Mangel an qualifizierten IT-Fachkräften im Gesundheitswesen das Wachstum dieses Marktes hemmen. Die zunehmende Fokussierung von Anbietern von Gesundheitslösungen auf den Einsatz von künstlicher Intelligenz und maschinellem Lernen dürfte neue Wachstumschancen für den Markt für klinische Risikogruppierungslösungen eröffnen.
Wichtige Erkenntnisse
- Laut der Analyse unseres Forschungsanalysten wird der globale Markt für Lösungen zur klinischen Risikogruppierung im Prognosezeitraum (2024–2032) voraussichtlich jährlich um etwa 14.3 % wachsen.
- In Bezug auf den Umsatz wurde die Größe des globalen Marktes für Lösungen zur klinischen Risikogruppierung im Jahr 2023 auf rund 750.38 Millionen US-Dollar geschätzt und soll bis 2032 2498.6 Millionen US-Dollar erreichen.
- Basierend auf dem Produkt sind Datenanalyse- und Berichtslösungen das dominierende Segment im Markt für Lösungen zur klinischen Risikogruppierung. Dieses Segment hält einen großen Anteil aufgrund der steigenden Nachfrage nach fortschrittlichen datenbasierten Erkenntnissen, die Gesundheitsdienstleister bei der Identifizierung von Hochrisikopatienten, der Optimierung der Ressourcenallokation und der Verbesserung klinischer Ergebnisse unterstützen. Der zunehmende Fokus auf wertorientierte Versorgung und Bevölkerungsgesundheitsmanagement hat die Einführung robuster Analysetools im klinischen Umfeld weiter beschleunigt.
- Basierend auf dem Bereitstellungsmodus, der Cloud-basiertes Segment dominiert den Markt. Cloud-basierte Lösungen werden aufgrund ihrer Skalierbarkeit, Kosteneffizienz und einfachen Zugänglichkeit bevorzugt, insbesondere in großen Gesundheitsorganisationen und integrierten Versorgungsnetzwerken. Sie ermöglichen zudem den Datenaustausch und die Datenanalyse in Echtzeit, was für eine effektive Risikostratifizierung und klinische Entscheidungsfindung entscheidend ist und ihre flächendeckende Implementierung vorantreibt.
- Gemessen am Endnutzer ist das Segment der Gesundheitsdienstleister der führende Endnutzer im Markt für Lösungen zur klinischen Risikogruppierung. Krankenhäuser, Ärztegruppen und Accountable Care Organizations setzen zunehmend auf diese Lösungen, um die Risikobewertung von Patienten zu verbessern, Wiederaufnahmen zu reduzieren und Pflegeprozesse zu optimieren. Der Druck, die Patientenergebnisse zu verbessern und die Gesundheitskosten zu senken, hat die Anbieter dazu veranlasst, fortschrittliche Tools zur Risikogruppierung umfassend einzusetzen.
- Nordamerika hält regional den größten Marktanteil im Markt für Lösungen zur klinischen Risikogruppierung. Diese Dominanz ist auf die moderne Gesundheitsinfrastruktur, die hohe Akzeptanz von IT-Lösungen im Gesundheitswesen und unterstützende staatliche Initiativen zur Förderung einer wertorientierten Versorgung zurückzuführen. Insbesondere die USA sind aufgrund erheblicher Investitionen in prädiktive Analytik und Technologien zur Unterstützung klinischer Entscheidungen führend in der Region.
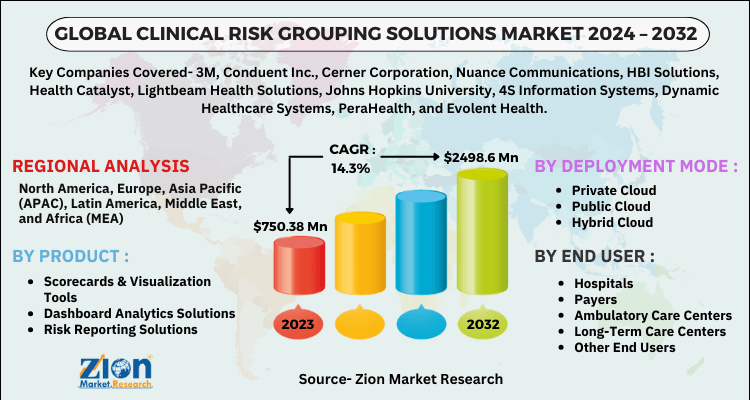
Globaler Markt für Lösungen zur klinischen Risikogruppierung: Berichtsumfang
| Berichtsattribute | Berichtdetails |
|---|---|
| Berichtsname | Markt für Lösungen zur klinischen Risikogruppierung |
| Marktgröße im Jahr 2023 | 750.38 Mio. USD |
| Marktprognose 2032 | 2498.6 Mio. USD |
| Wachstumsrate | CAGR von 14.3% |
| Seitenzahl | 196 |
| Wichtige abgedeckte Unternehmen | 3M, Conduent Inc., Cerner Corporation, Nuance Communications, HBI Solutions, Health Catalyst, Lightbeam Health Solutions, Johns Hopkins University, 4S Information Systems, Dynamic Healthcare Systems, PeraHealth und Evolent Health |
| Abgedeckte Segmente | Nach Produkt, nach Bereitstellungsmodus, nach Endbenutzer und nach Region |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik (APAC), Lateinamerika, Naher Osten und Afrika (MEA) |
| Basisjahr | 2023 |
| Historisches Jahr | 2018 - 2022 |
| Prognosejahr | 2024 - 2032 |
| Anpassungsumfang | Nutzen Sie maßgeschneiderte Kaufoptionen, um Ihren genauen Forschungsanforderungen gerecht zu werden. Anfrage zur Anpassung |
Globaler Markt für Lösungen zur klinischen Risikogruppierung: Segmentierungsanalyse
Die Studie bietet einen wichtigen Einblick in die Lösungen zur klinischen Risikogruppierung, indem sie den Markt nach Bereitstellungsmodus, Produkt, Endbenutzer und Region segmentiert. Alle Marktsegmente für Lösungen zur klinischen Risikogruppierung wurden anhand aktueller und zukünftiger Trends analysiert. Das Marktwachstum wird für den Zeitraum 2024 bis 2032 geschätzt.
Basierend auf dem Produkt ist der globale Markt für klinische Risikogruppierungslösungen in Dashboard-Analyselösungen, Scorecards und Visualisierungstools sowie Risikoberichtslösungen unterteilt. Das Segment der Scorecards und Visualisierungstools hatte 2023 den größten Marktanteil, was auf den steigenden Bedarf an präziser Patientenversorgung und Risikoprognosen zurückzuführen ist. Für das Segment der Dashboard-Analyselösungen wird im Prognosezeitraum das höchste durchschnittliche jährliche Wachstum (CAGR) erwartet. Die zunehmende Akzeptanz von Risikoberichtslösungen dürfte die Nachfrage nach diesem Segment im Prognosezeitraum ankurbeln.
Basierend auf dem Bereitstellungsmodus ist der globale Markt für Lösungen zur klinischen Risikogruppierung in Public Cloud, Hybrid Cloud und Private Cloud unterteilt. Die hohe Datensicherheit der Private Cloud treibt die Nachfrage nach diesem Bereitstellungsmodus an. Andererseits ist die Kosteneffizienz der Public Cloud gegenüber der Private Cloud ein weiterer Grund für deren steigende Nachfrage. Das Wachstum des Hybrid-Cloud-Segments wird durch seine Flexibilität und die Möglichkeit, eine Abhängigkeit von einem einzelnen Anbieter zu vermeiden, begünstigt.
Das Endnutzersegment gliedert sich in Kostenträger, Krankenhäuser, Langzeitpflegeeinrichtungen, ambulante Versorgungszentren und Sonstige. Krankenhäuser hielten 2023 den größten Marktanteil, während Kostenträger die Lösung zur klinischen Risikogruppierung im Prognosezeitraum voraussichtlich schneller einsetzen werden.
Das regionale Segment umfasst die aktuelle und prognostizierte Nachfrage für Nordamerika, Europa, den asiatisch-pazifischen Raum, Lateinamerika sowie den Nahen Osten und Afrika.
Globaler Markt für Lösungen zur klinischen Risikogruppierung: Wettbewerbsumfeld
Die wichtigsten im Bericht enthaltenen Akteure sind:
- 3M
- Conduent Inc.
- Cerner Corporation
- Nuance-Kommunikation
- HBI-Lösungen
- Gesundheitskatalysator
- Lightbeam Gesundheitslösungen
- Johns Hopkins University
- 4S-Informationssysteme
- Dynamische Gesundheitssysteme
- PeraHealth
- Evolutionäre Gesundheit
Globaler Markt für Lösungen zur klinischen Risikogruppierung: Regionale Einblicke
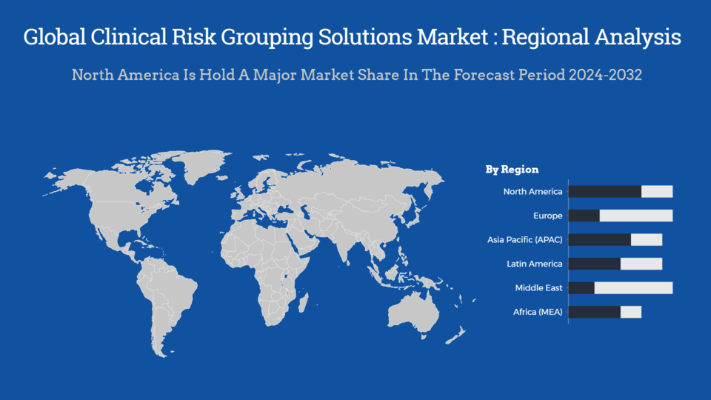
Der aktuelle und geschätzte Bedarf für Regionen wie den Nahen Osten und Afrika, Nordamerika, den asiatisch-pazifischen Raum, Lateinamerika und Europa wird durch den Markt für Lösungen zur klinischen Risikogruppierung abgedeckt. Nordamerika hält den größten Marktanteil am globalen Markt für Lösungen zur klinischen Risikogruppierung. Zunehmende staatliche Initiativen zum Management der Bevölkerungsgesundheit, günstige regulatorische Rahmenbedingungen, die Präsenz großer Lösungsanbieter und die Notwendigkeit, Fehler in der Patientenversorgung zu reduzieren, treiben die Nachfrage nach Lösungen zur klinischen Risikogruppierung in Nordamerika an.
Der asiatisch-pazifische Raum wird im Prognosezeitraum aufgrund der wachsenden Bevölkerung und der Nachfrage nach besseren Gesundheitsdienstleistungen die höchste durchschnittliche jährliche Wachstumsrate (CAGR) verzeichnen. Europa war 2023 der zweitgrößte regionale Markt. Das Wachstum in Europa wird durch staatliche Initiativen zur Förderung des Einsatzes von IT-Lösungen im Gesundheitswesen zur Reduzierung von Kosten, Zeitaufwand und Fehlern vorangetrieben. Auch die Regionen Lateinamerika und Naher Osten und Afrika werden im Prognosezeitraum ein deutliches Wachstum verzeichnen.
Das Berichtssegment des globalen Marktes für Lösungen zur klinischen Risikogruppierung ist wie folgt:
Nach Produkt
- Scorecards und Visualisierungstools
- Dashboard-Analyselösungen
- Lösungen für die Risikoberichterstattung
Nach Bereitstellungsmodus
- Private Cloud
- Öffentliche Wolke
- Hybrid Cloud
Nach Endbenutzer
- Krankenhäuser
- Zahler
- Ambulante Pflegezentren
- Langzeitpflegezentren
- Andere Endbenutzer
Nach Region
- Nordamerika
- Die USA
- Kanada
- Mexiko
- Europa
- Frankreich
- Die UK
- Spanien
- Deutschland
- Italien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest of Asia Pacific
- Der Nahe Osten und Afrika
- Saudi-Arabien
- UAE
- Ägypten
- Kuwait
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Lösungen zur klinischen Risikogruppierung sind Tools und Systeme im Gesundheitswesen, die das Risiko unerwünschter Ereignisse für Patienten anhand ihres Gesundheitszustands und anderer relevanter Faktoren bewerten und steuern. Diese Lösungen umfassen die Kategorisierung von Patienten in Gruppen oder Risikostufen, um potenzielle Gesundheitsrisiken vorherzusagen und zu adressieren, Entscheidungen im Pflegemanagement zu unterstützen und Ressourcen effektiv zu verteilen. Ziel der klinischen Risikogruppierung ist es, Personen zu identifizieren, die ein höheres Risiko für Komplikationen, Krankenhausaufenthalte oder andere negative gesundheitliche Folgen haben, damit Gesundheitsdienstleister frühzeitig eingreifen und eine angemessene Versorgung gewährleisten können.
Seit meinem letzten Wissensupdate im September 2021 beziehen sich Lösungen zur klinischen Risikogruppierung auf Systeme und Tools, die Gesundheitsorganisationen und -anbietern helfen, das Risiko unerwünschter Ergebnisse für Patienten zu bewerten und zu managen. Diese Lösungen beinhalten die Gruppierung von Patienten anhand von Faktoren wie Anamnese, chronischen Erkrankungen, Alter und anderen relevanten Daten, um potenzielle Gesundheitsrisiken vorherzusagen und zu adressieren. Obwohl ich Erkenntnisse basierend auf den bis dahin verfügbaren Informationen liefern kann, ist es wichtig zu beachten, dass sich die Situation seitdem möglicherweise weiterentwickelt hat.
Der globale Markt für Lösungen zur Gruppierung klinischer Risiken wurde im Jahr 2023 auf 750.38 Millionen US-Dollar geschätzt und wird bis 2032 voraussichtlich auf 2498.6 Millionen US-Dollar anwachsen, bei einer durchschnittlichen jährlichen Wachstumsrate von 14.3 %.
zwischen 2024 und 2032 mit einer durchschnittlichen jährlichen Wachstumsrate von etwa 14.3 % wachsen.
Der Markt für Lösungen zur klinischen Risikogruppierung deckt die aktuelle und geschätzte Nachfrage in Regionen wie dem Nahen Osten und Afrika, Nordamerika, dem asiatisch-pazifischen Raum, Lateinamerika und Europa ab. Nordamerika hatte den größten Marktanteil am weltweiten Markt für Lösungen zur klinischen Risikogruppierung. Zunehmende staatliche Initiativen zum Management der Bevölkerungsgesundheit, günstige regulatorische Rahmenbedingungen, die Präsenz großer Lösungsanbieter und die Notwendigkeit, Fehler in der Patientenversorgung zu reduzieren, treiben die Nachfrage nach Lösungen zur klinischen Risikogruppierung in Nordamerika an. Der asiatisch-pazifische Raum wird im Prognosezeitraum aufgrund des Bevölkerungswachstums und der Nachfrage nach besseren Gesundheitsdienstleistungen die höchste durchschnittliche jährliche Wachstumsrate (CAGR) verzeichnen. Europa war 2023 der zweitgrößte regionale Markt. Das Wachstum in Europa wird durch staatliche Initiativen zur Förderung des Einsatzes von IT-Lösungen im Gesundheitswesen zur Reduzierung von Kosten, Zeit und Fehlern vorangetrieben. Die Regionen Lateinamerika und Naher Osten und Afrika werden im Prognosezeitraum ein beträchtliches Wachstum verzeichnen.
Zu den wichtigsten Akteuren im Bericht gehören 3M, Conduent Inc., Cerner Corporation, Nuance Communications, HBI Solutions, Health Catalyst, Lightbeam Health Solutions, Johns Hopkins University, 4S Information Systems, Dynamic Healthcare Systems, PeraHealth und Evolent Health.
Inhaltsverzeichnis
Wie groß ist der Markt?BranchenperspektiveGlobalÜbersichtGlobale WachstumsdynamikWichtige ErkenntnisseGlobalReport-UmfangGlobale SegmentierungsanalyseGlobaler WettbewerbsraumGlobale und regionale EinblickeDas Berichtssegment des globalen Marktes für Lösungen zur klinischen Risikogruppierung ist wie folgt:Zufriedene Kunden