Marktgröße, Marktanteil, Trends, Wachstum und Prognose für Atherektomiegeräte bis 2034
Markt für Atherektomiegeräte nach Produkt (direktionale Atherektomiegeräte, Rotationsatherektomiegeräte, orbitale Atherektomiegeräte, Laser-Atherektomiegeräte), nach Anwendung (Geräte zur Behandlung der peripheren arteriellen Verschlusskrankheit [pAVK], Geräte zur Intervention bei koronarer Herzkrankheit [KHK], Geräte zur Intervention bei Karotisarterienerkrankung, Geräte zur Intervention bei Nierenarterienerkrankung, Geräte zur Intervention bei Aorten-Atherosklerose), nach Endnutzer (Krankenhäuser, Fachkliniken und Sonstige) und nach Region – Globaler und regionaler Branchenüberblick, Marktinformationen, umfassende Analyse, historische Daten und Prognosen 2025–2034
| Marktgröße im Jahr 2024 | Marktprognose 2034 | CAGR (in %) | Basisjahr |
|---|---|---|---|
| 1,040.37 Mio. USD | 1,939.96 Mio. USD | 8.10% | 2024 |
Branchenperspektive für Atherektomiegeräte:
Wie groß wird der globale Markt für Atherektomiegeräte im Prognosezeitraum sein?
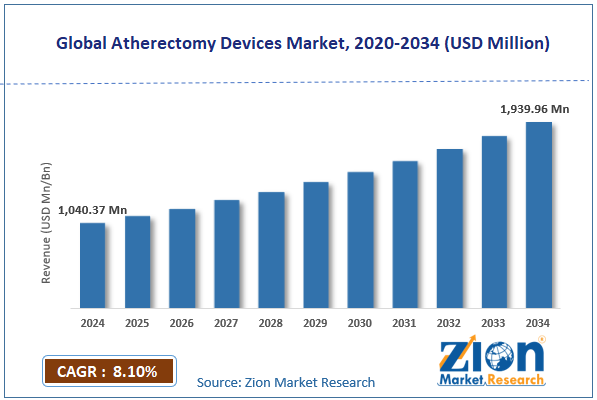
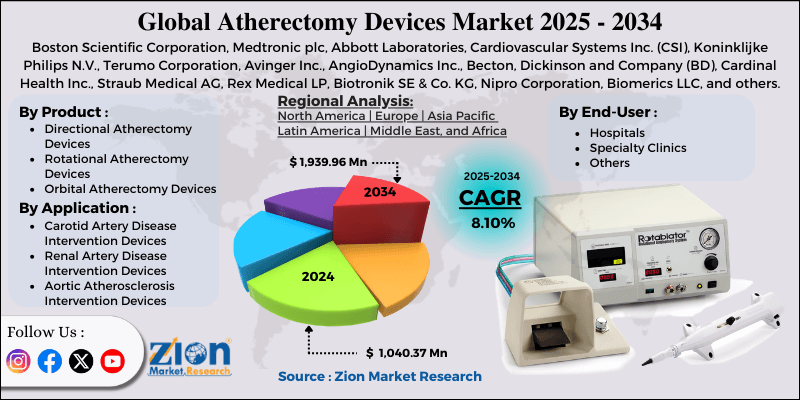
Der globale Markt für Atherektomiegeräte hatte im Jahr 2024 ein Volumen von rund 1040.37 Millionen US-Dollar und wird bis 2034 voraussichtlich auf 1939.96 Millionen US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 8.10 % zwischen 2025 und 2034 entspricht.
Wichtige Erkenntnisse:
- Laut der Analyse unseres Forschungsanalysten wird der globale Markt für Atherektomiegeräte im Prognosezeitraum (2025-2034) voraussichtlich jährlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 8.10 % wachsen.
- Der globale Markt für Atherektomiegeräte hatte im Jahr 2024 einen Wert von rund 1040.37 Millionen US-Dollar und wird bis 2034 voraussichtlich 1939.96 Millionen US-Dollar erreichen.
- Der Markt für Atherektomiegeräte dürfte aufgrund der weltweit wachsenden älteren Bevölkerung, technologischer Fortschritte bei Atherektomiesystemen und steigender Gesundheitsausgaben in Schwellenländern ein signifikantes Wachstum verzeichnen.
- Nach Produktart wird erwartet, dass das Segment der direktionalen Atherektomiegeräte den Markt anführen wird, während das Segment der rotationssymmetrischen Atherektomiegeräte voraussichtlich ein beträchtliches Wachstum verzeichnen wird.
- Bezogen auf die Anwendung ist das Segment der Geräte zur Behandlung der peripheren arteriellen Verschlusskrankheit (pAVK) das dominierende Segment. Im Gegensatz dazu wird für das Segment der Geräte zur Intervention bei koronarer Herzkrankheit (KHK) im Prognosezeitraum ein beträchtlicher Umsatz erwartet.
- Ausgehend von den Endnutzern wird erwartet, dass das Segment der Krankenhäuser den Markt anführen wird, gefolgt vom Segment der Fachkliniken.
- Nach Regionen betrachtet wird Nordamerika im Prognosezeitraum voraussichtlich den Weltmarkt dominieren, gefolgt von Europa.
Markt für Atherektomiegeräte: Überblick
Atherektomiegeräte sind nicht-invasive, katheterbasierte Instrumente zur Entfernung atherosklerotischer Plaques aus verstopften oder verengten Arterien, häufig bei Patienten mit koronarer Herzkrankheit oder peripherer arterieller Verschlusskrankheit. Diese Geräte, wie z. B. orbitale, Laser-, Rotations- oder direktionale Atherektomiesysteme, tragen Plaques physikalisch ab, schneiden sie ab oder verdampfen sie, um den Blutfluss wiederherzustellen und die Gefäßdurchgängigkeit zu verbessern. Der globale Markt für Atherektomiegeräte dürfte aufgrund der steigenden Zahl von Herz-Kreislauf-Erkrankungen, der Fortschritte im Gerätedesign und der zunehmenden Präferenz für minimalinvasive Verfahren rasch wachsen. Die weltweiten Fälle von koronarer Herzkrankheit und peripherer arterieller Verschlusskrankheit nehmen aufgrund der alternden Bevölkerung und der damit verbundenen Lebensstil-Risikofaktoren zu. Dieser Anstieg erhöht die Nachfrage nach effektiven interventionellen Behandlungen. Atherektomiegeräte bieten eine praktikable Option zur Behandlung komplexer arterieller Verengungen.
Darüber hinaus verbessern kontinuierliche Fortschritte in Effizienz, Sicherheit und Bedienbarkeit der Geräte die Behandlungsergebnisse. Neuere Atherektomiesysteme senken das Risiko von thermischen Verletzungen und Embolien. Diese Verbesserungen fördern die klinische Akzeptanz und die Marktdurchdringung. Minimalinvasive Eingriffe bieten zudem in der Regel kürzere Krankenhausaufenthalte, eine schnellere Genesung und weniger Schmerzen. Für viele Patienten ist die Atherektomie die bevorzugte Methode gegenüber der offenen Operation. Die Präferenzen von Patienten und Ärzten bestimmen den Markt.
Dennoch stößt der globale Markt auf Einschränkungen, darunter das Risiko von verfahrensbedingten Komplikationen und die begrenzte Kostenerstattung in einigen Ländern. Mögliche Komplikationen wie Perforation, Dissektion oder distale Embolisation sind vorhanden. Diese Risiken veranlassen manche Kliniker, den breiteren Einsatz zu überdenken. Sicherheitsbedenken können die Akzeptanz und die Gerätepräferenz ebenfalls verlangsamen. In Regionen mit unzureichender Kostenerstattung bleiben die Zuzahlungen der Patienten hoch. Diese finanzielle Hürde schreckt von nicht dringenden oder elektiven Eingriffen ab. Die begrenzte Kostendeckung schränkt die Marktdurchdringung ein. Dennoch profitiert die globale Branche für Atherektomiegeräte von mehreren günstigen Faktoren, wie Produktinnovationen für die Behandlung komplexer Läsionen, der Integration mit Bildgebungs- und digitalen Technologien sowie strategischen Kooperationen und Allianzen.
Die Entwicklung von Geräten, die für chronische oder verkalkte Totalverschlüsse optimiert sind, bietet Differenzierungspotenzial. Verbesserte Sicherheitsmerkmale und eine vereinfachte Anwendung können die Präferenzen von Klinikern ansprechen und einen Wettbewerbsvorteil schaffen. Die Kombination von Atherektomiesystemen mit Robotik, KI-gestützter Navigation und Echtzeit-Bildgebung erhöht die Präzision. Eine verbesserte Visualisierung des Eingriffs kann die Komplikationsrate senken. Technologieintegration ermöglicht ein Premium-Produktsegment. Allianzen zwischen Geräteherstellern, Forschungseinrichtungen und Gesundheitsdienstleistern können die Markteinführung fördern. Gemeinsame Schulungsprogramme steigern die Kompetenz der Kliniker. Verbände unterstützen zudem den Markteintritt in regulierten Regionen.
Markt für Atherektomiegeräte: Dynamik
Wachstumsbeschleuniger
Welchen Nutzen hat der Markt für Atherektomiegeräte von der Integration mit ergänzenden Therapien wie medikamentenbeschichteten Ballons?
Die Atherektomie wird zunehmend in Kombination mit ergänzenden Therapien wie Spezialstents und medikamentenbeschichteten Ballons eingesetzt. Eine Plaque-Modifikation vor der Behandlung kann die Restenose stärker reduzieren als eine alleinige Therapie und die Medikamentenaufnahme verbessern. Hybride klinische Protokolle gewinnen bei komplexen und rezidivierenden Läsionen an Bedeutung, um die Langzeitergebnisse zu optimieren. Interventionelle Spezialisten setzen vermehrt auf integrative Strategien, da die Evidenz für Kombinationsansätze zunimmt. Dies erweitert das klinische Anwendungsgebiet der Atherektomie über die reine Plaqueentfernung hinaus. Diese Integration steigert die Nachfrage nach den genannten Geräten und beeinflusst somit den Markt für Atherektomiegeräte.
Wie treiben technologische Verbesserungen und Produktinnovationen das Wachstum des Marktes für Atherektomiegeräte voran?
Gerätehersteller bringen fortschrittliche Atherektomie-Plattformen mit verbesserter Sicherheit, Präzision und Vielseitigkeit auf den Markt. Neuere Systeme verfügen über eine optimierte Bildgebung und Navigationssysteme zur Unterstützung komplexer Eingriffe. Verbesserungen in der Orbital-, Rotations- und Lasertechnologie ermöglichen die Behandlung eines breiteren Spektrums an Läsionstypen. Sensorgestützte Technologien und Robotik verbessern zunehmend die Kontrolle durch den Operateur und die Behandlungsergebnisse. Ergonomische Designs und Miniaturisierung erhöhen ebenfalls die klinische Anwendbarkeit. Diese Fortschritte sprechen immer mehr Kliniker an und ermutigen sie zur Anwendung von Atherektomie-Lösungen.
Fesseln
Hohe Geräte- und Verfahrenskosten wirken sich negativ auf den Marktfortschritt aus.
Atherektomiesysteme und -materialien sind teurer als einfachere Behandlungen wie die Ballonangioplastie. Die hohen Investitionskosten für moderne Plattformen schränken kleinere Krankenhäuser ein. Patienten ohne umfassende Krankenversicherung müssen unter Umständen hohe Zuzahlungen leisten. Höhere Eingriffskosten hemmen die breitere Anwendung in preissensiblen Regionen. Budgetbeschränkungen in Entwicklungsländern begrenzen die Verbreitung zusätzlich. Kostenbedenken bleiben weltweit ein wesentliches Hindernis für eine breitere Anwendung.
Chancen
Wie eröffnen hybride Behandlungsansätze vielversprechende Wachstumschancen für die Branche der Atherektomiegeräte?
Die Kombination von Atherektomie mit medikamentenbeschichteten Ballons, Biologika oder Stents kann Langzeitergebnisse wie die Gefäßdurchgängigkeit verbessern. Klinische Protokolle, die mehrere Technologien integrieren, gewinnen zunehmend an Bedeutung. Dadurch erweitert sich die Rolle der Atherektomie über die alleinige Plaqueentfernung hinaus. Positive Ergebnisse könnten sich auf Leitlinienempfehlungen auswirken. Kostenträger könnten eher bereit sein, gebündelte Verfahren mit nachgewiesenem Nutzen zu unterstützen. Hybride Ansätze schaffen neue klinische Nachfrage und wirken sich somit positiv auf das Wachstum der Branche für Atherektomiegeräte aus.
Challenges
Unvollständige klinische Evidenz in bestimmten Bevölkerungsgruppen begrenzt das Marktwachstum
Obwohl die Atherektomie in den meisten Fällen wirksam ist, ist die Evidenzlage in bestimmten Subgruppen, wie z. B. bei stark verkalkten distalen Läsionen oder kleinen Gefäßen, weiterhin begrenzt. Das Fehlen konsistenter Langzeitdaten erschwert es manchen Klinikern, sich uneingeschränkt für diese Methode zu entscheiden. Die Generierung weiterer hochwertiger Evidenz erfordert Zeit und Ressourcen. Einige Kostenträger benötigen möglicherweise eine stärkere Evidenz für eine umfassende Kostenübernahme. Diese Unsicherheit kann die Akzeptanz von Leitlinien verlangsamen. Evidenzlücken stellen weiterhin eine Herausforderung für eine breitere Anwendung dar.
Markt für Atherektomiegeräte: Berichtsumfang
| Berichtsattribute | Berichtdetails |
|---|---|
| Berichtsname | Markt für Atherektomiegeräte |
| Marktgröße im Jahr 2024 | 1,040.37 Mio. USD |
| Marktprognose 2034 | 1,939.96 Millionen USD |
| Wachstumsrate | CAGR von 8.10% |
| Seitenzahl | 224 |
| Wichtige abgedeckte Unternehmen | Boston Scientific Corporation, Medtronic plc, Abbott Laboratories, Cardiovascular Systems Inc. (CSI), Koninklijke Philips NV, Terumo Corporation, Avinger Inc., AngioDynamics Inc., Becton, Dickinson and Company (BD), Cardinal Health Inc., Straub Medical AG, Rex Medical LP, Biotronik SE & Co. KG, Nipro Corporation, Biomerics LLC und andere. |
| Abgedeckte Segmente | Nach Produkt, nach Anwendung, nach Endbenutzer und nach Region |
| Abgedeckte Regionen | Nordamerika, Europa, Asien-Pazifik (APAC), Lateinamerika, Naher Osten und Afrika (MEA) |
| Basisjahr | 2024 |
| Historisches Jahr | 2019 bis 2023 |
| Prognosejahr | 2025 - 2034 |
| Anpassungsumfang | Nutzen Sie maßgeschneiderte Kaufoptionen, um Ihren genauen Forschungsanforderungen gerecht zu werden. Anfrage zur Anpassung |
Markt für Atherektomiegeräte: Segmentierung
Der globale Markt für Atherektomiegeräte ist nach Produkt, Anwendung, Endnutzer und Region segmentiert.
Warum wird erwartet, dass das Segment der direktionalen Atherektomiegeräte den Markt für Atherektomiegeräte dominieren wird?
Basierend auf dem Produkttyp lässt sich der globale Markt für Atherektomiegeräte in direktionale, rotationelle, orbitale und Laser-Atherektomiegeräte unterteilen. Direktionale Atherektomiegeräte machen 42 % des Gesamtmarktes aus. Dieser hohe Anteil beruht auf ihrer breiten klinischen Anwendbarkeit, ihrer starken klinischen Akzeptanz bei koronaren und peripheren Interventionen sowie ihrer Vielseitigkeit bei der Behandlung verschiedener Läsionstypen.
Umgekehrt belegt das Segment der Rotationsatherektomiegeräte mit einem Marktanteil von über 30 % den zweiten Platz. Dieses Wachstum beruht auf der nachgewiesenen Wirksamkeit und der langjährigen klinischen Anwendung, vor allem bei der Behandlung stark verkalkter arterieller Läsionen, wo sie die Grundlage für verschiedene interventionelle kardiologische Eingriffe bilden.
Welche Faktoren tragen dazu bei, dass das Segment der Geräte zur Behandlung der peripheren arteriellen Verschlusskrankheit (pAVK) den Markt für Atherektomiegeräte anführt?
Basierend auf der Anwendung ist der globale Markt für Atherektomiegeräte in Geräte zur Behandlung der peripheren arteriellen Verschlusskrankheit (pAVK), Geräte zur Intervention bei koronarer Herzkrankheit (KHK), Geräte zur Intervention bei Karotisarterienerkrankung, Geräte zur Intervention bei Nierenarterienerkrankung und Geräte zur Intervention bei Aortenarterienverkalkung unterteilt. Das Segment der Geräte zur Behandlung der pAVK hält mit 58 % den größten Marktanteil. Dies ist auf die weltweit hohe Prävalenz der pAVK, insbesondere bei Diabetikern und älteren Menschen, sowie die steigende Nachfrage nach minimalinvasiven Gefäßinterventionen zurückzuführen.
Das Segment der Geräte zur Intervention bei koronarer Herzkrankheit (KHK) hält jedoch mit 35 % den zweitgrößten Marktanteil, da die Atherektomie eine entscheidende ergänzende Therapie bei verkalkten und komplexen Koronarläsionen darstellt, was durch die zunehmende Anwendung interventioneller Verfahren und klinische Belege für verbesserte Ergebnisse unterstützt wird.
Was sind die Hauptgründe für die führende Rolle des Segments Krankenhäuser auf dem Markt für Atherektomiegeräte?
Basierend auf den Endnutzern ist der globale Markt in Krankenhäuser, Fachkliniken und Sonstige unterteilt. Das Segment der Krankenhäuser dominiert mit 65 % des Gesamtmarktes, da Krankenhäuser multidisziplinäre Teams und moderne Herzkatheterlabore beherbergen, die für komplexe koronare und periphere Eingriffe unerlässlich sind, und den Großteil der Eingriffe sowie die Kostenerstattung erhalten.
Dennoch belegt das Segment der spezialisierten Kliniken mit einem Marktanteil von 30 % den zweiten Platz. Dies ist auf den Trend zu minimalinvasiven Behandlungen, niedrige Betriebskosten und ambulante Behandlungsformen zurückzuführen, wodurch Atherektomie-Eingriffe zunehmend auch außerhalb traditioneller Krankenhäuser realisierbar werden.
Markt für Atherektomiegeräte: Regionale Analyse
Was verschafft Nordamerika einen Wettbewerbsvorteil auf dem globalen Markt für Atherektomiegeräte?
Nordamerika wird seine dominante Position auf dem globalen Markt für Atherektomiegeräte voraussichtlich mit einer jährlichen Wachstumsrate von 6–7 % behaupten. Gründe hierfür sind die hohe Krankheitsprävalenz, die fortschrittliche Gesundheitsinfrastruktur sowie die günstige Kostenerstattung und klinische Akzeptanz. In Nordamerika ist die Prävalenz peripherer arterieller Verschlusskrankheit und kardiovaskulärer Erkrankungen aufgrund der alternden Bevölkerung, des Bewegungsmangels und des Diabetes weit verbreitet. Dies führt zu einem großen Patientenpool und damit zu einer steigenden Nachfrage nach fortschrittlichen Interventionen wie Atherektomiegeräten. Gut ausgestattete Katheterlabore und Krankenhäuser sowie erfahrene interventionelle Spezialisten fördern den breiteren Einsatz innovativer Geräte. Regionale Gesundheitssysteme ermöglichen komplexe Eingriffe mit hohen Erfolgsraten und treiben so die Geräteakzeptanz voran.
Darüber hinaus senkt eine unterstützende Krankenversicherung den Kostendruck für Patienten und fördert so mehr Eingriffe. Starke klinische Evidenz und die frühzeitige Einführung neuer Lösungen tragen zu einem konsequenten Einsatz der Atherektomie bei der Behandlung komplexer Gefäßläsionen bei.
Warum belegt Europa den zweiten Platz auf dem globalen Markt für Atherektomiegeräte?
Europa behauptet seine Position als zweitgrößte Region mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6.8 % im globalen Markt für Atherektomiegeräte. Treiber dieses Wachstums sind eine starke Gesundheitsinfrastruktur, die hohe Prävalenz von Gefäßerkrankungen sowie günstige Erstattungs- und Behandlungsleitlinien. Europa verfügt über etablierte Gefäßzentren und Krankenhäuser mit modernsten Katheterlaboren. Diese Infrastruktur ermöglicht ein breites Spektrum minimalinvasiver Eingriffe, darunter auch die Atherektomie. Der einfache Zugang zu spezialisierter Ausrüstung ermöglicht hohe Eingriffszahlen in den wichtigsten Regionen.
Darüber hinaus verzeichnet die Region aufgrund von Lebensstilrisiken und der alternden Bevölkerung eine hohe Anzahl an Fällen von peripherer arterieller Verschlusskrankheit und Herz-Kreislauf-Erkrankungen. Dies führt zu einer steigenden Nachfrage nach interventionellen Therapien. Atherektomiegeräte werden zunehmend zur effizienten Behandlung verkalkter und komplexer Läsionen eingesetzt. Zudem haben mehrere europäische Länder Erstattungsmodelle und Förderrichtlinien für endovaskuläre Eingriffe etabliert. Diese Finanzierungsstrukturen senken die Kostenbarrieren für Leistungserbringer und Patienten. In Kombination mit der Berücksichtigung in Leitlinien und der Vertrautheit der Ärzte mit den Geräten fördert dies deren Einsatz und Akzeptanz.
Markt für Atherektomiegeräte: Wettbewerbsanalyse
Die führenden Akteure auf dem globalen Markt für Atherektomiegeräte sind:
- Boston Scientific Corporation
- Medtronic plc
- Abbott Laboratories
- Cardiovascular Systems Inc. (CSI)
- Koninklijke Philips NV
- Terumo Corporation
- Avinger Inc.
- AngioDynamics Inc.
- Becton
- Dickinson and Company (BD)
- Kardinal Health Inc.
- Straub Medical AG
- Rex Medical LP
- Biotronik SE & Co. KG
- Nipro Corporation
- Biomerics LLC
Was sind die wichtigsten Trends auf dem globalen Markt für Atherektomiegeräte?
Zunahme ambulanter und minimalinvasiver Eingriffe:
Es zeichnet sich ein zunehmender Trend hin zu minimalinvasiven Gefäßinterventionen ab, die ambulant durchgeführt werden. Atherektomiegeräte, die kürzere Eingriffszeiten und eine schnellere Genesung ermöglichen, sind daher stärker nachgefragt. Dieser Trend reduziert Krankenhausaufenthalte und senkt die Gesamtbehandlungskosten.
Schwerpunkt auf evidenzbasierter Übernahme und Leitlinienunterstützung:
Kliniker sind zunehmend auf aussagekräftige klinische Daten angewiesen, die Sicherheit und Wirksamkeit bei komplexen Läsionen belegen. Die zunehmende Berücksichtigung der Atherektomie in Behandlungsleitlinien fördert die Anwendung des Verfahrens. Starke Evidenz stärkt das Vertrauen der Ärzte und erhöht die Akzeptanz in verschiedenen Fachgebieten.
Der globale Markt für Atherektomiegeräte ist wie folgt segmentiert::
Nach Produkt
- Gerichtete Atherektomiegeräte
- Rotationsatherektomiegeräte
- Orbitale Atherektomiegeräte
- Laser-Atherektomiegeräte
Nach Anwendung
- Geräte zur Behandlung der peripheren arteriellen Verschlusskrankheit (pAVK)
- Geräte zur Intervention bei koronarer Herzkrankheit (KHK)
- Geräte zur Intervention bei Karotisarterienerkrankung
- Geräte zur Behandlung von Nierenarterienerkrankungen
- Geräte zur Intervention bei Aortenarteriosklerose
Nach Endbenutzer
- Krankenhäuser
- Spezialkliniken
- Sonstiges
Nach Region
- Nordamerika
- Die USA
- Kanada
- Europa
- Frankreich
- Die UK
- Spanien
- Deutschland
- Italien
- Rest von Europa
- Asien-Pazifik
- China, Kambodscha
- Japan
- Indien
- Südkorea
- Südostasien
- Rest of Asia Pacific
- Lateinamerika
- Brasilien
- Mexiko
- Rest von Lateinamerika
- Naher Osten und Afrika
- GCC
- Südafrika
- Rest des Nahen Ostens und Afrikas
Inhaltsverzeichnis
Methodik
Häufig gestellte Fragen
Zufriedene Kunden